QE là gì? Nới lỏng định lượng hoạt động thế nào và khác gì QT
QE (Quantitative Easing), hay nới lỏng định lượng, là việc ngân hàng trung ương mua trái phiếu và tài sản tài chính khác với quy mô lớn, thanh toán bằng tiền dự trữ mới tạo ra, nhằm kéo lãi suất dài hạn xuống khi lãi suất ngắn hạn đã gần bằng 0. Fed, Ngân hàng Trung ương Anh và Ngân hàng Trung ương Nhật Bản đều đã dùng công cụ này, với quy mô từ hàng trăm tỷ đến hàng nghìn tỷ USD. Hiểu đúng QE giúp người đọc phân biệt nó với in tiền bù ngân sách và hiểu vì sao thị trường phản ứng mạnh mỗi khi Fed nói đến việc mua thêm hay bán bớt trái phiếu.
1. QE là gì?
Nới lỏng định lượng (QE – quantitative easing) là chính sách trong đó ngân hàng trung ương mua tài sản tài chính dài hạn với quy mô lớn để hạ lãi suất dài hạn, khi công cụ thông thường là lãi suất ngắn hạn không còn giảm được nữa. Ngân hàng Trung ương Anh (BoE) mô tả QE là việc ngân hàng trung ương "mua trái phiếu để đẩy giá trái phiếu lên và kéo lãi suất dài hạn xuống" (nguyên văn: buying bonds to push up their prices and bring down long-term interest rates). Fed gọi các chương trình này là mua tài sản quy mô lớn (LSAP – large-scale asset purchases). QE vì vậy là một công cụ phi truyền thống của chính sách tiền tệ, dùng thêm khi công cụ lãi suất đã hết dư địa.
Tài sản được mua chủ yếu là trái phiếu chính phủ. Fed còn mua chứng khoán đảm bảo bằng khoản vay thế chấp nhà ở (MBS – mortgage-backed securities) do Fannie Mae, Freddie Mac và Ginnie Mae phát hành hoặc bảo lãnh (agency MBS). Ngân hàng trung ương thanh toán bằng cách ghi có vào tài khoản dự trữ của ngân hàng thương mại, không dùng tiền thuế và không in giấy bạc.
Ngân hàng Trung ương Nhật Bản (BoJ) là nơi áp dụng đầu tiên. Từ ngày 19/3/2001, BoJ chuyển mục tiêu điều hành từ lãi suất qua đêm sang số dư tài khoản vãng lai của các ngân hàng tại BoJ, khoảng 5 nghìn tỷ yên lúc đầu, nâng dần lên khoảng 30–35 nghìn tỷ yên từ tháng 1/2004, rồi dừng vào tháng 3/2006. Fed công bố chương trình đầu tiên ngày 25/11/2008 và bắt đầu mua từ tháng 12/2008, BoE từ tháng 3/2009. Tổng lượng trái phiếu BoE đã mua là 895 tỷ bảng Anh.
QE khác nghiệp vụ thị trường mở thông thường ở mục tiêu và quy mô:
| Tiêu chí | Nghiệp vụ thị trường mở thông thường | QE |
|---|---|---|
| Mục tiêu trực tiếp | Lãi suất ngắn hạn, thanh khoản ngân hàng | Lãi suất dài hạn, điều kiện tài chính nói chung |
| Tài sản mua | Chủ yếu giấy tờ ngắn hạn, thường kèm cam kết bán lại (repo) | Trái phiếu dài hạn, MBS, mua đứt |
| Quy mô | Nhỏ so với bảng cân đối | Hàng trăm tỷ đến hàng nghìn tỷ USD |
| Khi nào dùng | Mọi lúc | Khi lãi suất chính sách đã gần 0 |
Cách một ngân hàng trung ương bơm và hút tiền ngắn hạn hằng ngày được giải thích trong bài Nghiệp vụ thị trường mở (OMO) là gì?
2. QE hoạt động như thế nào? Ví dụ trên bảng cân đối
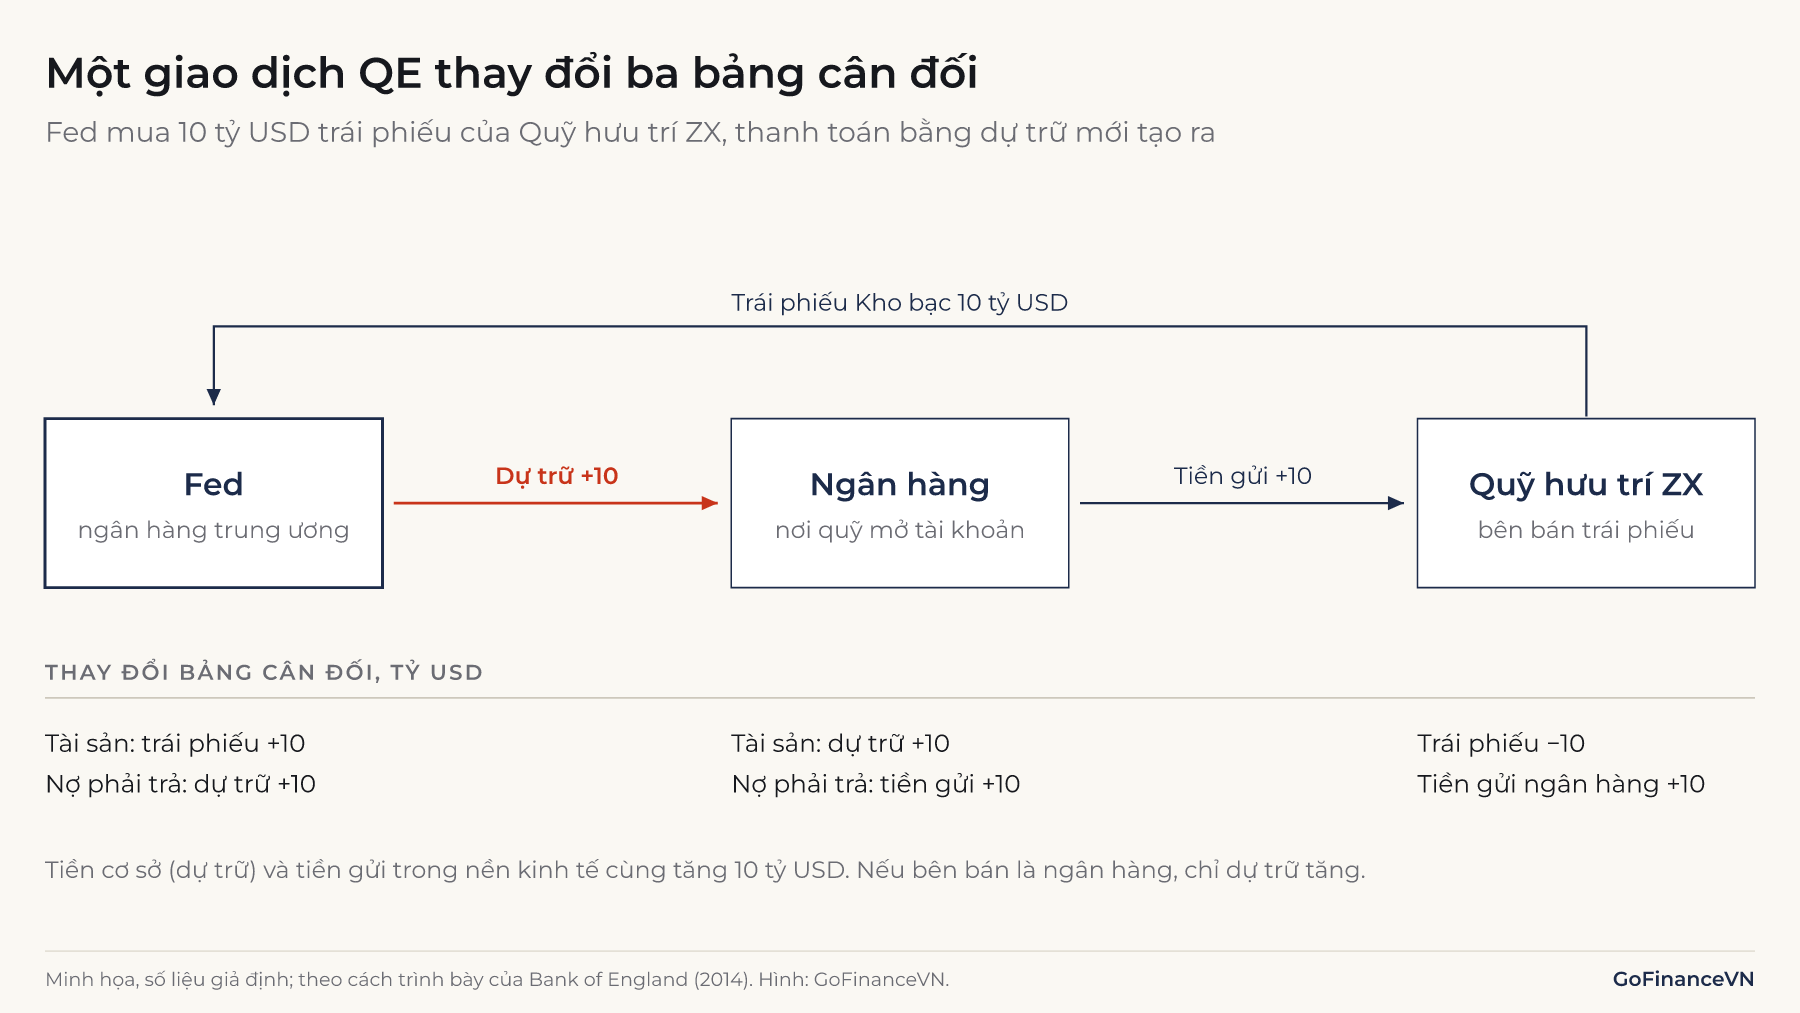
QE hoạt động bằng cách đổi trái phiếu trong tay nhà đầu tư lấy tiền gửi ngân hàng, còn ngân hàng trung ương nhận trái phiếu và tạo ra dự trữ tương ứng. Cách dễ thấy nhất là theo dõi bảng cân đối của từng bên trong một giao dịch.
Ví dụ: Fed mua 10 tỷ USD trái phiếu Kho bạc của Quỹ hưu trí ZX (giả định). Quỹ ZX không có tài khoản tại Fed, nên Fed ghi có 10 tỷ USD dự trữ cho ngân hàng nơi quỹ mở tài khoản, và ngân hàng ghi có 10 tỷ USD vào tài khoản tiền gửi của quỹ.
| Bên | Tài sản | Nợ phải trả |
|---|---|---|
| Fed | Trái phiếu Kho bạc: +10 | Dự trữ của ngân hàng: +10 |
| Ngân hàng của quỹ | Dự trữ tại Fed: +10 | Tiền gửi của Quỹ ZX: +10 |
| Quỹ hưu trí ZX | Trái phiếu: −10; tiền gửi ngân hàng: +10 | Không đổi |
Đơn vị: tỷ USD. Số liệu giả định để minh họa.
Sau giao dịch, tổng tài sản của quỹ không đổi, chỉ đổi từ trái phiếu sang tiền gửi. Trong nền kinh tế, tiền cơ sở (dự trữ) tăng 10 tỷ USD và tiền gửi, một phần của cung tiền M2, cũng tăng 10 tỷ USD. BoE chọn mua chủ yếu từ các tổ chức tài chính phi ngân hàng như quỹ hưu trí, công ty bảo hiểm chính vì lý do này.
Nếu bên bán là một ngân hàng thương mại, kết quả khác hẳn: ngân hàng đổi 10 tỷ USD trái phiếu lấy 10 tỷ USD dự trữ, không có khoản tiền gửi mới nào xuất hiện. Dự trữ tăng nhưng cung tiền M2 không tăng. Phân biệt giữa tiền cơ sở và M2 được giải thích trong bài Cung tiền là gì?
3. Vì sao QE làm giảm lãi suất dài hạn?
QE làm giảm lãi suất dài hạn chủ yếu vì nó rút bớt trái phiếu dài hạn khỏi tay nhà đầu tư, khiến phần bù mà họ đòi hỏi để nắm giữ trái phiếu dài hạn giảm xuống. Lợi suất của trái phiếu kỳ hạn năm có thể tách thành hai phần:
Trong đó là lợi suất trái phiếu kỳ hạn năm, là lãi suất ngắn hạn mà thị trường kỳ vọng ở năm thứ , và là phần bù kỳ hạn (term premium), khoản bù cho rủi ro nắm giữ trái phiếu dài hơn. Công thức này được phân tích chi tiết trong bài Đường cong lợi suất là gì?
QE tác động lên cả hai phần, qua ba kênh:
- Kênh cân bằng danh mục (portfolio balance). Khi Fed mua trái phiếu dài hạn, khu vực tư nhân phải nắm ít rủi ro lãi suất hơn, nên chấp nhận phần bù kỳ hạn thấp hơn; người bán chuyển tiền sang trái phiếu doanh nghiệp, cổ phiếu, kéo lợi suất các tài sản này xuống theo.
- Kênh tín hiệu (signaling). Một chương trình mua lớn, kéo dài cho thấy ngân hàng trung ương định giữ lãi suất ngắn hạn thấp lâu, làm giảm phần .
- Kênh chức năng thị trường. Trong khủng hoảng, ngân hàng trung ương là bên mua lớn giúp thị trường trái phiếu giao dịch trở lại bình thường. Các đợt mua tháng 3/2020 của Fed được công bố trước hết để "hỗ trợ thị trường vận hành thông suốt".
Ví dụ giả định: nếu lãi suất ngắn hạn kỳ vọng bình quân 10 năm là 2,5% và phần bù kỳ hạn là 1,0%, lợi suất trái phiếu 10 năm khoảng 3,5%. Nếu QE làm phần bù kỳ hạn giảm 0,5 điểm phần trăm trong khi kỳ vọng không đổi, lợi suất 10 năm còn khoảng 3,0%. Vì giá trái phiếu và lợi suất đi ngược chiều, đây cũng là lúc giá trái phiếu tăng. Quan hệ này được giải thích trong bài Lợi suất trái phiếu là gì?
Về độ lớn thực tế, nghiên cứu của Gagnon, Raskin, Remache và Sack (Fed New York, 2011) về đợt mua 1.725 tỷ USD từ tháng 12/2008 đến tháng 3/2010 cho thấy lợi suất trái phiếu Kho bạc 10 năm giảm tổng cộng 91 điểm cơ bản trong tám ngày công bố chính. Ước lượng theo chuỗi thời gian của cùng nhóm tác giả cho mức giảm phần bù kỳ hạn 10 năm từ 38 đến 82 điểm cơ bản. Đây là ước lượng có khoảng sai số rộng. Phản ứng đo được trong ngày công bố các đợt sau thường nhỏ hơn đợt đầu, nhưng giới nghiên cứu chưa thống nhất đó là do QE kém hiệu quả hơn hay do thị trường đã dự đoán trước.
4. Các đợt QE của Fed từ 2008 đến 2022
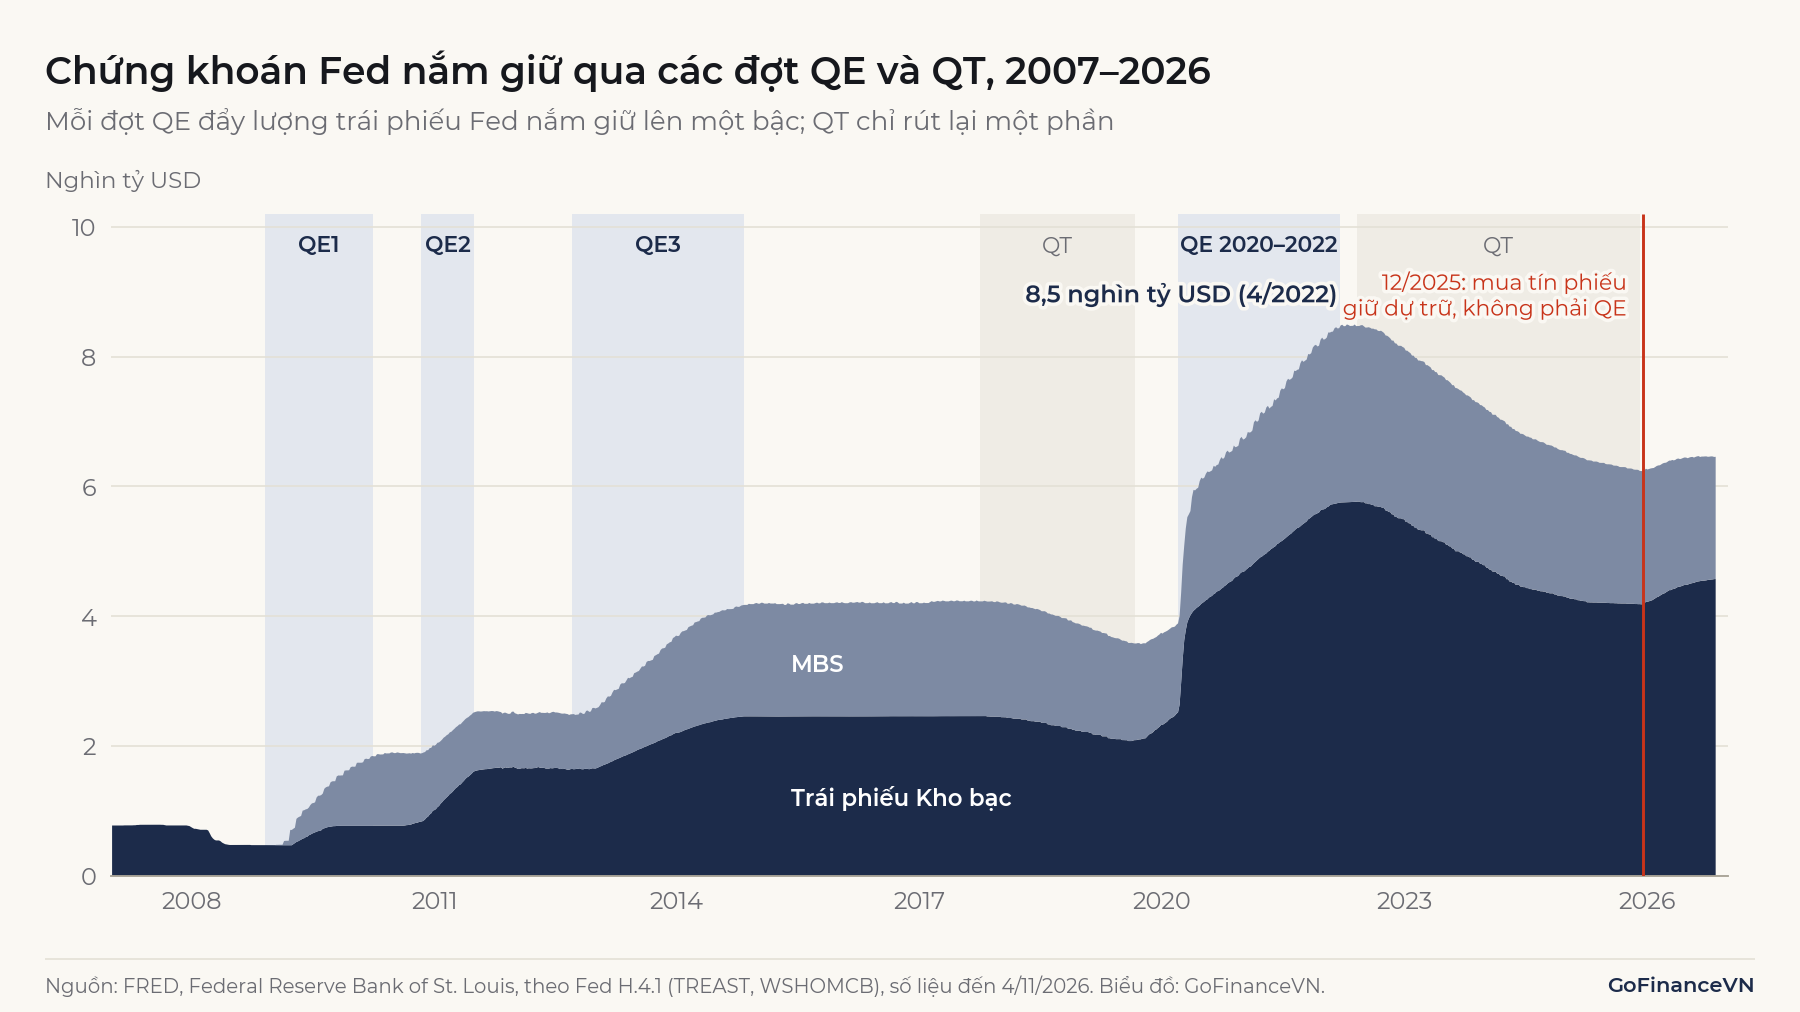
Fed đã thực hiện bốn đợt QE, ba đợt sau khủng hoảng tài chính 2008 và một đợt trong đại dịch Covid-19:
| Đợt | Thời gian mua | Tài sản và quy mô |
|---|---|---|
| QE1 | 12/2008–3/2010 | 1.250 tỷ USD MBS, 175 tỷ USD nợ của các doanh nghiệp được Chính phủ bảo trợ (GSE), 300 tỷ USD trái phiếu Kho bạc dài hạn |
| QE2 | 11/2010–6/2011 | 600 tỷ USD trái phiếu Kho bạc dài hạn |
| QE3 | 9/2012–10/2014 | 40 tỷ USD MBS mỗi tháng từ 9/2012, thêm 45 tỷ USD trái phiếu Kho bạc mỗi tháng từ 1/2013, không ấn định tổng |
| QE 2020–2022 | 3/2020–3/2022 | Ban đầu ít nhất 500 tỷ USD trái phiếu Kho bạc và 200 tỷ USD MBS, sau đó "với lượng cần thiết"; từ 6/2020 khoảng 80 tỷ USD trái phiếu Kho bạc và 40 tỷ USD MBS mỗi tháng, mức Fed cam kết duy trì từ 12/2020 |
QE3 không có tổng mức cố định mà kéo dài theo điều kiện kinh tế, gọi là chương trình mở (open-ended). Từ tháng 12/2013 Fed quyết định giảm dần tốc độ mua và dừng mua ròng vào tháng 10/2014. Đợt 2020–2022 kết thúc vào đầu tháng 3/2022, ngay trước khi Fed bắt đầu tăng lãi suất.
Kết quả là lượng trái phiếu Kho bạc và MBS mà Fed nắm giữ tăng từ khoảng 0,48 nghìn tỷ USD cuối tháng 11/2008 lên 8,5 nghìn tỷ USD vào tháng 4/2022. Tổng tài sản của Fed đạt đỉnh 8.965 tỷ USD ngày 13/4/2022, gấp khoảng 10 lần đầu năm 2007.
5. QT là gì? QE và QT khác nhau thế nào
Thắt chặt định lượng (QT – quantitative tightening) là quá trình ngược của QE: ngân hàng trung ương thu nhỏ lượng trái phiếu đang nắm giữ, qua đó rút bớt dự trữ khỏi hệ thống ngân hàng. Có hai cách làm QT:
- Để trái phiếu đáo hạn mà không tái đầu tư (cách thụ động). Fed chọn cách này. Từ ngày 1/6/2022, Fed chỉ tái đầu tư phần tiền gốc đáo hạn vượt trên mức trần 30 tỷ USD trái phiếu Kho bạc và 17,5 tỷ USD MBS mỗi tháng; ba tháng sau, mức trần tăng lên 60 tỷ USD và 35 tỷ USD.
- Chủ động bán trái phiếu ra thị trường. BoE vừa để trái phiếu đáo hạn vừa bán bớt; đợt bán đầu tiên diễn ra ngày 1/11/2022.
Fed đã thực hiện hai đợt QT. Đợt đầu từ tháng 10/2017 đến tháng 8/2019 làm lượng chứng khoán nắm giữ giảm khoảng 649 tỷ USD. Đợt thứ hai từ tháng 6/2022, sau nhiều lần giảm mức trần, kết thúc ngày 1/12/2025 theo quyết định của FOMC ngày 29/10/2025. Trong đợt này, lượng trái phiếu Kho bạc và MBS Fed nắm giữ giảm từ 8,5 nghìn tỷ USD xuống khoảng 6,24 nghìn tỷ USD, tức giảm khoảng 26–27%.
| Tiêu chí | QE | QT |
|---|---|---|
| Hành động | Mua trái phiếu ròng | Để trái phiếu đáo hạn không tái đầu tư hoặc bán ra |
| Bảng cân đối ngân hàng trung ương | Mở rộng | Thu hẹp |
| Dự trữ của ngân hàng | Tăng | Giảm |
| Tác động dự kiến lên lãi suất dài hạn | Giảm | Tăng |
| Bối cảnh thường gặp | Lãi suất đã gần 0, kinh tế yếu | Sau giai đoạn QE, khi lãi suất đã được nâng lên |
Lưu ý: Từ ngày 12/12/2025, Fed mua tín phiếu Kho bạc ngắn hạn, khoảng 40 tỷ USD trong tháng đầu, gọi là mua để quản lý dự trữ (reserve management purchases). Tài sản của Fed vì thế tăng trở lại, nhưng theo biên bản họp FOMC tháng 12/2025, các thành viên nhấn mạnh cần nói rõ rằng các lần mua này "không có hàm ý gì đối với lập trường chính sách tiền tệ" (nguyên văn: had no implications for the stance of monetary policy). Đây không phải QE vì Fed mua giấy tờ ngắn hạn để giữ dự trữ đủ dồi dào, không nhằm kéo lãi suất dài hạn xuống.
6. QE ảnh hưởng đến thị trường và các nước khác ra sao?
QE ảnh hưởng đến thị trường chủ yếu qua giá tài sản và dòng vốn: lợi suất trái phiếu thấp hơn khiến nhà đầu tư tìm đến tài sản có lợi suất cao hơn, gồm cổ phiếu, trái phiếu doanh nghiệp và tài sản ở các thị trường mới nổi. Chiều ngược lại cũng đúng: chỉ riêng kỳ vọng QE sắp thu hẹp đã có thể làm thị trường biến động.
Ví dụ rõ nhất là đợt "hoảng loạn giảm mua" (taper tantrum) năm 2013. Ngày 22/5/2013, khi điều trần trước Quốc hội Mỹ, Chủ tịch Fed Ben Bernanke cho biết Fed có thể giảm tốc độ mua trong vài kỳ họp tới nếu thị trường lao động cải thiện. Lợi suất trái phiếu Kho bạc 10 năm từ 2,03% ngày 22/5/2013 lên 2,98% ngày 5/9/2013; tính từ mức thấp 1,66% ngày 1/5/2013, mức tăng là 1,32 điểm phần trăm. Trong suốt thời gian đó Fed chưa giảm lượng mua: việc giảm chỉ bắt đầu từ tháng 1/2014, theo quyết định ngày 18/12/2013. Nhiều thị trường mới nổi chứng kiến vốn rút ra và đồng nội tệ mất giá trong cùng giai đoạn.
Với các nền kinh tế như Việt Nam, QE của Fed tác động gián tiếp: lãi suất USD thấp kéo dài làm tăng dòng vốn đi tìm lợi suất ở thị trường mới nổi, còn khi Fed thu hẹp bảng cân đối hoặc tăng lãi suất, áp lực có thể chuyển sang tỷ giá. Các kênh lan truyền này được giải thích trong bài Fed là gì? QE cũng được xem là một yếu tố đẩy giá tài sản lên trong thập niên 2010, dù mức đóng góp vẫn còn tranh luận.
Khi nào giá tài sản tăng vượt xa giá trị nền tảng được phân tích trong bài Bong bóng tài sản là gì?
7. Hạn chế và hiểu nhầm thường gặp về QE
7.1. "QE là in tiền đưa thẳng vào nền kinh tế"
QE tạo ra dự trữ, là loại tiền chỉ ngân hàng giữ được và chỉ dùng để thanh toán giữa các ngân hàng và với ngân hàng trung ương. Như ví dụ ở mục 2, tiền gửi trong nền kinh tế chỉ tăng khi bên bán trái phiếu là tổ chức phi ngân hàng, và người bán chỉ đổi tài sản này lấy tài sản khác chứ không có thêm thu nhập. QE cũng khác với in tiền để bù ngân sách vì ngân hàng trung ương mua trên thị trường thứ cấp và có thể thu hẹp lại. Sự khác biệt này được phân tích trong bài Vì sao Nhà nước không in thật nhiều tiền?
7.2. "Dự trữ tăng thì ngân hàng cho vay nhiều hơn"
BoE (2014) chỉ ra rằng dự trữ không được "nhân lên" thành cho vay theo kiểu số nhân tiền tệ trong sách giáo khoa. Ngân hàng quyết định cho vay dựa trên nhu cầu vay, rủi ro và lãi suất, không phải vì có sẵn dự trữ; người dân và doanh nghiệp cũng không thể vay dự trữ. QE tác động chủ yếu qua lãi suất và giá tài sản, không phải qua việc "đưa thêm tiền cho ngân hàng cho vay".
7.3. QE có chi phí khi lãi suất tăng
Ngân hàng trung ương mua trái phiếu lợi suất thấp trong giai đoạn QE, nhưng phải trả lãi cho dự trữ theo lãi suất chính sách hiện hành. Khi lãi suất tăng nhanh, chi phí trả lãi có thể vượt thu nhập từ trái phiếu. Năm 2023, các Ngân hàng Dự trữ Liên bang thu 163,8 tỷ USD lãi từ chứng khoán nắm giữ, nhưng trả 176,8 tỷ USD lãi cho dự trữ và 104,3 tỷ USD cho các giao dịch repo ngược (reverse repo); sau khi tính các khoản thu, chi khác, tổng chi phí vượt thu nhập 114,3 tỷ USD.
Fed ghi khoản thiếu hụt này thành một tài sản hoãn lại (deferred asset), tức phần thu nhập ròng phải bù đủ trước khi tiếp tục nộp lợi nhuận cho Bộ Tài chính Mỹ. Theo FRED, khoản này là khoảng 232 tỷ USD ngày 4/11/2026. Fed cho biết khoản tài sản hoãn lại không ảnh hưởng đến việc điều hành chính sách tiền tệ. Về phía ngân sách, trong giai đoạn lãi suất thấp trước năm 2022, thu nhập từ trái phiếu mua qua QE làm tăng khoản Fed nộp cho Bộ Tài chính; khi lãi suất tăng, chiều này đảo lại và việc nộp tạm dừng cho đến khi bù hết tài sản hoãn lại.
7.4. Hiệu quả khó đo và giảm dần
Không ai quan sát được lãi suất sẽ ở mức nào nếu không có QE, nên mọi con số tác động đều là ước lượng từ mô hình hoặc phản ứng trong ngày công bố. Khi thị trường đã quen với QE, thông báo mua thêm ít gây bất ngờ hơn, nên phản ứng đo được trong ngày công bố nhỏ đi; điều này không nhất thiết có nghĩa tác động thực của QE giảm.
Kết luận
QE là việc ngân hàng trung ương mua trái phiếu dài hạn với quy mô lớn, trả bằng dự trữ mới tạo ra, để kéo phần bù kỳ hạn và lãi suất dài hạn xuống khi lãi suất ngắn hạn đã gần 0. Tiền từ QE nằm chủ yếu ở dạng dự trữ ngân hàng và chỉ làm tăng tiền gửi khi người bán là tổ chức phi ngân hàng. QT là chiều ngược lại, và việc Fed mua tín phiếu từ tháng 12/2025 để quản lý dự trữ không được tính là QE.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bank of England, "Quantitative easing": https://www.bankofengland.co.uk/monetary-policy/quantitative-easing
- McLeay, Radia và Thomas (2014), "Money creation in the modern economy", Bank of England Quarterly Bulletin 2014 Q1: https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy
- Gagnon, Raskin, Remache và Sack (2011), "Large-Scale Asset Purchases by the Federal Reserve: Did They Work?", FRBNY Economic Policy Review, tháng 5/2011: https://www.newyorkfed.org/research/epr/11v17n1/1105gagn.pdf
- Federal Reserve, "Open Market Operations" (lưu trữ các chương trình mua tài sản 2008–2014): https://www.federalreserve.gov/monetarypolicy/bst_openmarketops.htm
- Federal Reserve, thông cáo FOMC ngày 18/12/2013: https://www.federalreserve.gov/newsevents/pressreleases/monetary20131218a.htm
- Federal Reserve, thông cáo FOMC ngày 15/3/2020, 23/3/2020, 10/6/2020, 16/12/2020, 26/1/2022: https://www.federalreserve.gov/newsevents/pressreleases/monetary20200315a.htm
- Federal Reserve Bank of New York, Statement Regarding Treasury and Agency MBS Purchases (10/6/2020): https://www.newyorkfed.org/markets/opolicy/operating_policy_200610
- Federal Reserve, "Plans for Reducing the Size of the Federal Reserve's Balance Sheet" (4/5/2022): https://www.federalreserve.gov/newsevents/pressreleases/monetary20220504b.htm
- Federal Reserve, thông cáo FOMC ngày 31/7/2019 và 29/10/2025: https://www.federalreserve.gov/newsevents/pressreleases/monetary20251029a.htm
- Federal Reserve, biên bản họp FOMC ngày 9–10/12/2025: https://www.federalreserve.gov/monetarypolicy/fomcminutes20251210.htm
- Federal Reserve Bank of New York, "FAQs: Reserve Management Purchases and Reinvestment Purchases": https://www.newyorkfed.org/markets/reserve-management-reinvestment-purchases-faq
- Federal Reserve, thông cáo về kết quả tài chính năm 2023 của các Ngân hàng Dự trữ Liên bang (26/3/2024): https://www.federalreserve.gov/newsevents/pressreleases/other20240326a.htm
- Bank of Japan, quyết định chính sách ngày 19/3/2001: https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2001/k010319a.htm
- Bank of Japan, quyết định chính sách ngày 20/1/2004 và 9/3/2006: https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2004/k040120.htm ; https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2006/k060309.htm
- Bank of England, Asset Purchase Facility: Gilt Sales – Market Notice 20 October 2022: https://www.bankofengland.co.uk/markets/market-notices/2022/october/asset-purchase-facility-gilt-sales-market-notice-20-october-2022
- FRED, Federal Reserve Bank of St. Louis: TREAST, WSHOMCB, WALCL, RESPPLLOPNWW, DGS10: https://fred.stlouisfed.org/series/WALCL
Đọc tiếp: Đường cong lợi suất là gì?