Cung tiền là gì? M0, M1, M2 khác nhau thế nào?
Cung tiền (money supply) là tổng lượng tiền mà người dân và doanh nghiệp đang nắm giữ tại một thời điểm, gồm tiền mặt và tiền gửi ngân hàng. Các khối tiền M0, M1, M2 khác nhau ở độ thanh khoản, tức mức độ dễ dùng ngay để thanh toán. Ở Việt Nam, M2 có tên chính thức là tổng phương tiện thanh toán và đạt khoảng 20,77 triệu tỷ đồng vào cuối tháng 8/2026. Hiểu đúng khái niệm này giúp phân biệt cung tiền tăng với in thêm tiền, và với lạm phát.
1. Cung tiền là gì?
Cung tiền là tổng các tài sản được dùng làm tiền mà khu vực ngoài hệ thống ngân hàng đang nắm giữ tại một thời điểm. IMF định nghĩa tiền rộng (broad money) là tổng các công cụ tài chính do khu vực nắm giữ tiền sở hữu, gồm "phương tiện trao đổi được dùng rộng rãi trong nền kinh tế" và "các tài sản thay thế gần với phương tiện trao đổi, có khả năng lưu giữ giá trị đáng tin cậy" (nguyên văn: medium of exchange widely used in an economy, or close substitutes for the medium of exchange that are reliable store of value).
Cung tiền là số dư tại một thời điểm, không phải dòng tiền trong một kỳ. Một khoản tiền có được tính hay không phụ thuộc vào việc ai đang giữ và giữ dưới dạng nào. Tiền nằm trong kho của ngân hàng và tiền ngân hàng gửi tại ngân hàng trung ương không thuộc cung tiền.
Ví dụ: Một người rút 10 triệu đồng từ tài khoản thanh toán. Tiền gửi giảm 10 triệu, tiền mặt ngoài ngân hàng tăng 10 triệu, nên M1 và M2 không đổi. Nếu người đó chuyển 10 triệu sang sổ tiết kiệm 6 tháng, M1 giảm 10 triệu nhưng M2 vẫn không đổi.
2. M0, M1, M2 khác nhau thế nào?
M0, M1, M2 khác nhau ở phạm vi và độ thanh khoản: khối sau bao gồm khối trước và thêm những tài sản khó dùng để thanh toán ngay hơn.
| Khối tiền | Thành phần | Độ thanh khoản | Ví dụ |
|---|---|---|---|
| M0 (cách dùng phổ biến ở Việt Nam) | Tiền mặt lưu thông ngoài hệ thống ngân hàng | Cao nhất | Tiền trong ví |
| M1 (tiền hẹp) | Tiền mặt ngoài ngân hàng + tiền gửi không kỳ hạn bằng đồng Việt Nam | Cao | Số dư tài khoản thanh toán |
| M2 (tiền rộng) | M1 + tiền gửi có kỳ hạn, tiền gửi tiết kiệm, bằng đồng Việt Nam và ngoại tệ | Thấp hơn | Sổ tiết kiệm, tiền gửi USD |
Bảng trên theo mô tả số liệu của Ngân hàng Nhà nước (NHNN). NHNN biên soạn chỉ tiêu tiền cơ sở (còn gọi là tiền dự trữ) cùng các khối tiền M1, M2. Tiền gửi của chính các tổ chức tín dụng không được tính vào M1, M2.
Lưu ý: M0 không có định nghĩa thống nhất. Tài liệu tiếng Việt thường hiểu M0 là tiền mặt ngoài ngân hàng, còn trong bảng ví dụ của IMF, M0 của Anh và Ấn Độ gồm cả tiền các ngân hàng gửi tại ngân hàng trung ương, tức gần với tiền cơ sở ở mục 5. Mô tả số liệu của NHNN không có khối M0.
IMF lưu ý M1 ở hầu hết các nước là khối hẹp nhất, còn nội dung M2, M3 có thể khác nhau đáng kể giữa các nền kinh tế. Vì vậy, so sánh M2 giữa hai nước cần xem định nghĩa trước.
3. Tổng phương tiện thanh toán (M2) của Việt Nam gồm những gì?
Tổng phương tiện thanh toán gồm tiền mặt lưu thông ngoài hệ thống ngân hàng, tiền gửi của tổ chức và cá nhân cư trú tại các tổ chức tín dụng, và giấy tờ có giá do tổ chức tín dụng phát hành cho người cư trú. Theo mô tả của Cục Thống kê, phần tiền gửi bao gồm cả doanh nghiệp, hộ gia đình và các tổ chức tài chính không phải tổ chức tín dụng như doanh nghiệp bảo hiểm, công ty chứng khoán. NHNN biên soạn chỉ tiêu này hằng tháng, công bố sau khoảng 6 tuần.
| Chỉ tiêu, cuối tháng 8/2026 | Số dư (tỷ đồng) | So với M2 |
|---|---|---|
| Tiền gửi của dân cư | 11.434.266 | 55,0% |
| Tiền gửi của các tổ chức kinh tế | 6.337.186 | 30,5% |
| Tổng phương tiện thanh toán | 20.774.696 | 100% |
So với cuối năm 2025, M2 tăng 6,84% sau 8 tháng; tiền gửi của dân cư tăng 10,63%, tiền gửi của tổ chức kinh tế tăng 2,54%. Theo số liệu NHNN do trang Dữ Liệu Kinh Tế tổng hợp, tiền mặt lưu thông chiếm khoảng 10% M2 cuối tháng 8/2026. Tỷ trọng này thay đổi đáng kể theo tháng, ví dụ 11,52% cuối tháng 1/2026.
Lưu ý: NHNN ghi rõ số liệu từ kỳ tháng 10/2025 có thay đổi: phân tổ lại một số khu vực thể chế, loại khỏi M2 các giấy tờ có giá do tổ chức tín dụng khác trong nước mua, và cập nhật phương pháp theo chuẩn quốc tế. Số liệu tổng hợp cho thấy M2 giảm hơn 1 triệu tỷ đồng giữa tháng 9 và tháng 10/2025, trùng với kỳ đổi phương pháp. Không nên coi đó là cung tiền thật sự giảm, cũng không nên so sánh trực tiếp số trước và sau mốc này.
4. Định nghĩa M1, M2 của Fed có gì khác?
Định nghĩa của Cục Dự trữ Liên bang Mỹ (Fed) khác Việt Nam ở chỗ, từ tháng 5/2020, M1 của Mỹ bao gồm cả tiền gửi tiết kiệm. Ngày 24/4/2020, Fed bỏ giới hạn 6 lần chuyển tiền mỗi tháng với tài khoản tiết kiệm, nên loại tiền gửi này có tính thanh toán như tài khoản giao dịch. Fed công bố thay đổi vào ngày 17/12/2020 và áp dụng ngược từ số liệu tháng 5/2020.
Hệ quả nằm ngay trong chuỗi số liệu: M1 của Mỹ tăng từ 4.856,4 tỷ USD tháng 4/2020 lên 16.312,5 tỷ USD tháng 5/2020, gấp khoảng 3,4 lần trong một tháng. Đây là bước gãy do định nghĩa, phần lớn không phải tiền mới. M2 không bị ảnh hưởng vì tiền gửi tiết kiệm vốn đã nằm trong M2. Đến tháng 9/2026, M1 bằng khoảng 85,7% M2 (20.061,2 tỷ USD so với 23.413,9 tỷ USD, đã điều chỉnh mùa vụ).
M2 của Mỹ gồm M1, tiền gửi có kỳ hạn quy mô nhỏ (dưới 100.000 USD) và số dư quỹ thị trường tiền tệ bán lẻ, trừ số dư tài khoản hưu trí IRA và Keogh. Mô tả M2 của Việt Nam không đặt ngưỡng quy mô cho tiền gửi có kỳ hạn, và nêu rõ cả tiền gửi ngoại tệ lẫn giấy tờ có giá của tổ chức tín dụng.
5. Tiền cơ sở và số nhân tiền
Tiền cơ sở (monetary base, MB; còn gọi là tiền dự trữ) là phần tiền do ngân hàng trung ương trực tiếp tạo ra, gồm tiền mặt đang lưu hành và tiền các ngân hàng gửi tại ngân hàng trung ương. IMF lưu ý tiền cơ sở là nền tảng của các khối tiền chứ không phải một khối tiền: tiền trong kho ngân hàng và tiền dự trữ nằm trong tiền cơ sở nhưng không nằm trong tiền rộng.
Số nhân tiền (money multiplier) là số lần cung tiền lớn hơn tiền cơ sở. Sách giáo khoa nhập môn giải thích số nhân bằng chuỗi cho vay lặp lại.
5.1. Ví dụ số nhân tiền qua từng vòng
Giả định tỷ lệ dự trữ là 10%, ngân hàng cho vay hết phần còn lại, người vay gửi toàn bộ tiền trở lại ngân hàng và không ai giữ tiền mặt. Ngân hàng trung ương bơm thêm 100 tỷ đồng tiền cơ sở.
| Vòng | Tiền gửi mới (tỷ đồng) | Giữ lại làm dự trữ (10%) | Cho vay tiếp |
|---|---|---|---|
| 1 | 100,00 | 10,00 | 90,00 |
| 2 | 90,00 | 9,00 | 81,00 |
| 3 | 81,00 | 8,10 | 72,90 |
| 4 | 72,90 | 7,29 | 65,61 |
| 5 | 65,61 | 6,56 | 59,05 |
| Tổng khi lặp vô hạn | 1.000 | 100 | 900 |
Sau 5 vòng, tiền gửi cộng dồn là 409,51 tỷ đồng. Chuỗi tiến dần về 1.000 tỷ đồng, tức gấp 10 lần lượng tiền cơ sở ban đầu.
5.2. Công thức số nhân tiền
Với là cung tiền và là tiền cơ sở, chia cả hai cho được:
Trong đó là tiền mặt ngoài ngân hàng, là tiền gửi, là dự trữ, là tỷ lệ tiền mặt so với tiền gửi và là tỷ lệ dự trữ. Khi , như ví dụ trên. Khi và , , nên 100 tỷ đồng tiền cơ sở chỉ tương ứng 550 tỷ đồng cung tiền.
Công thức giả định , ổn định, ngân hàng cho vay hết và luôn có người muốn vay.
5.3. Giới hạn của số nhân tiền: tiền được tạo ra chủ yếu qua cho vay
Bank of England mô tả chiều ngược lại với ví dụ trên: khoản vay đi trước, tiền gửi được tạo ra cùng lúc, và ngân hàng trung ương điều hành bằng giá của dự trữ (lãi suất) chứ không ấn định lượng dự trữ. Bài "Money creation in the modern economy" (2014) viết rằng "phần lớn tiền trong nền kinh tế hiện đại được các ngân hàng thương mại tạo ra khi cho vay" (nguyên văn: the majority of money in the modern economy is created by commercial banks making loans). Tại thời điểm đó, tiền gửi chiếm 97% tiền rộng của Anh.
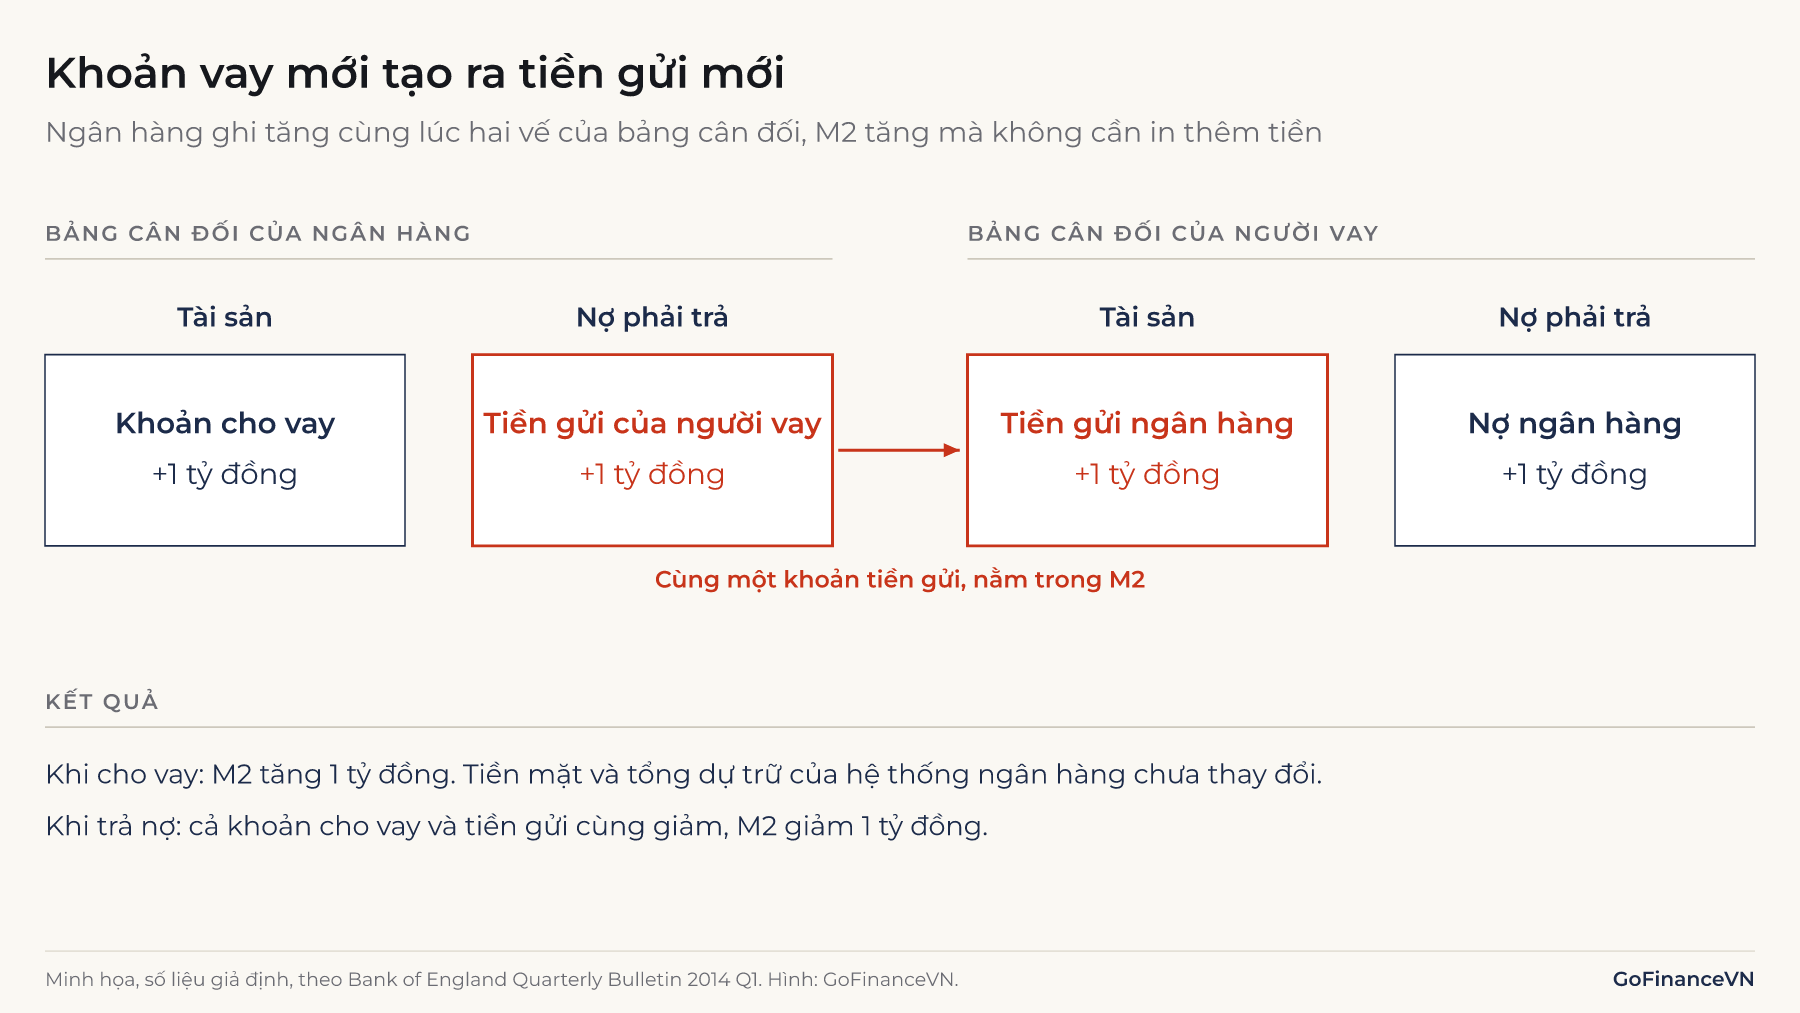
Bank of England thừa nhận số nhân tiền có thể hữu ích khi nhập môn, nhưng "không phải là mô tả chính xác về cách tiền được tạo ra trong thực tế" (nguyên văn: it is not an accurate description of how money is created in reality). Hai dữ kiện của Mỹ minh họa điều này:
- Tỷ lệ M2 trên tiền cơ sở giảm từ khoảng 9,2 lần (tháng 8/2008) xuống khoảng 2,8 lần (tháng 8/2014) khi Fed mua tài sản với quy mô lớn. Dự trữ tăng mạnh nhưng không được "nhân lên" theo tỷ lệ cũ.
- Từ ngày 26/3/2020, Fed đưa tỷ lệ dự trữ bắt buộc về 0%. Nếu lấy là tỷ lệ bắt buộc, công thức không xác định, trong khi ngân hàng vẫn cho vay.
Ngân hàng không tạo tiền vô hạn. Bank of England nêu các giới hạn gồm lợi nhuận và cạnh tranh, quy định an toàn, hành vi của người giữ tiền (hộ gia đình và doanh nghiệp) và cuối cùng là chính sách tiền tệ. Trả nợ làm tiền gửi giảm, tức cung tiền giảm. Ở Việt Nam còn có chỉ tiêu tăng trưởng tín dụng do NHNN giao cho từng ngân hàng, xem bài Chính sách tiền tệ là gì? NHNN tác động trực tiếp lên thanh khoản của ngân hàng qua các công cụ như tái cấp vốn, nghiệp vụ thị trường mở và mua bán ngoại tệ.
Xem thêm: Nghiệp vụ thị trường mở là gì?
6. Cung tiền tăng có gây lạm phát không?
Cung tiền tăng chỉ tạo áp lực lạm phát khi phần tăng đó không được bù bằng sản lượng tăng hoặc tốc độ lưu thông tiền giảm. Quan hệ này được viết bằng phương trình số lượng tiền:
Trong đó là lượng tiền, là tốc độ lưu thông (vòng quay của tiền), là mức giá chung và là sản lượng thực. Viết theo tốc độ tăng, . Tích chính là GDP danh nghĩa, nên tính được bằng GDP danh nghĩa chia cho M2.
Ví dụ, nếu M2 tăng 14%, sản lượng thực tăng 6% và không đổi, lạm phát xấp xỉ 8%. Nếu giảm 5%, công thức gần đúng cho lạm phát khoảng 3% (tính chính xác khoảng 2,2%).
Việt Nam từ năm 2012 đến năm 2022 gần với trường hợp thứ hai. Theo số liệu World Bank, M2 tăng bình quân 14,3%/năm, giảm 4,6%/năm, trong khi GDP thực tăng bình quân 6,1%/năm và CPI tăng bình quân 3,2%/năm. Tỷ lệ M2/GDP đi từ 19,6% năm 1995 lên 136,3% năm 2022, tương ứng tốc độ lưu thông giảm từ 5,11 xuống 0,73. Một cách giải thích phổ biến là quá trình phát triển tài chính: ngày càng nhiều người giữ tiền tiết kiệm trong ngân hàng, và phần này được tính vào M2 dù ít khi được dùng để mua hàng.
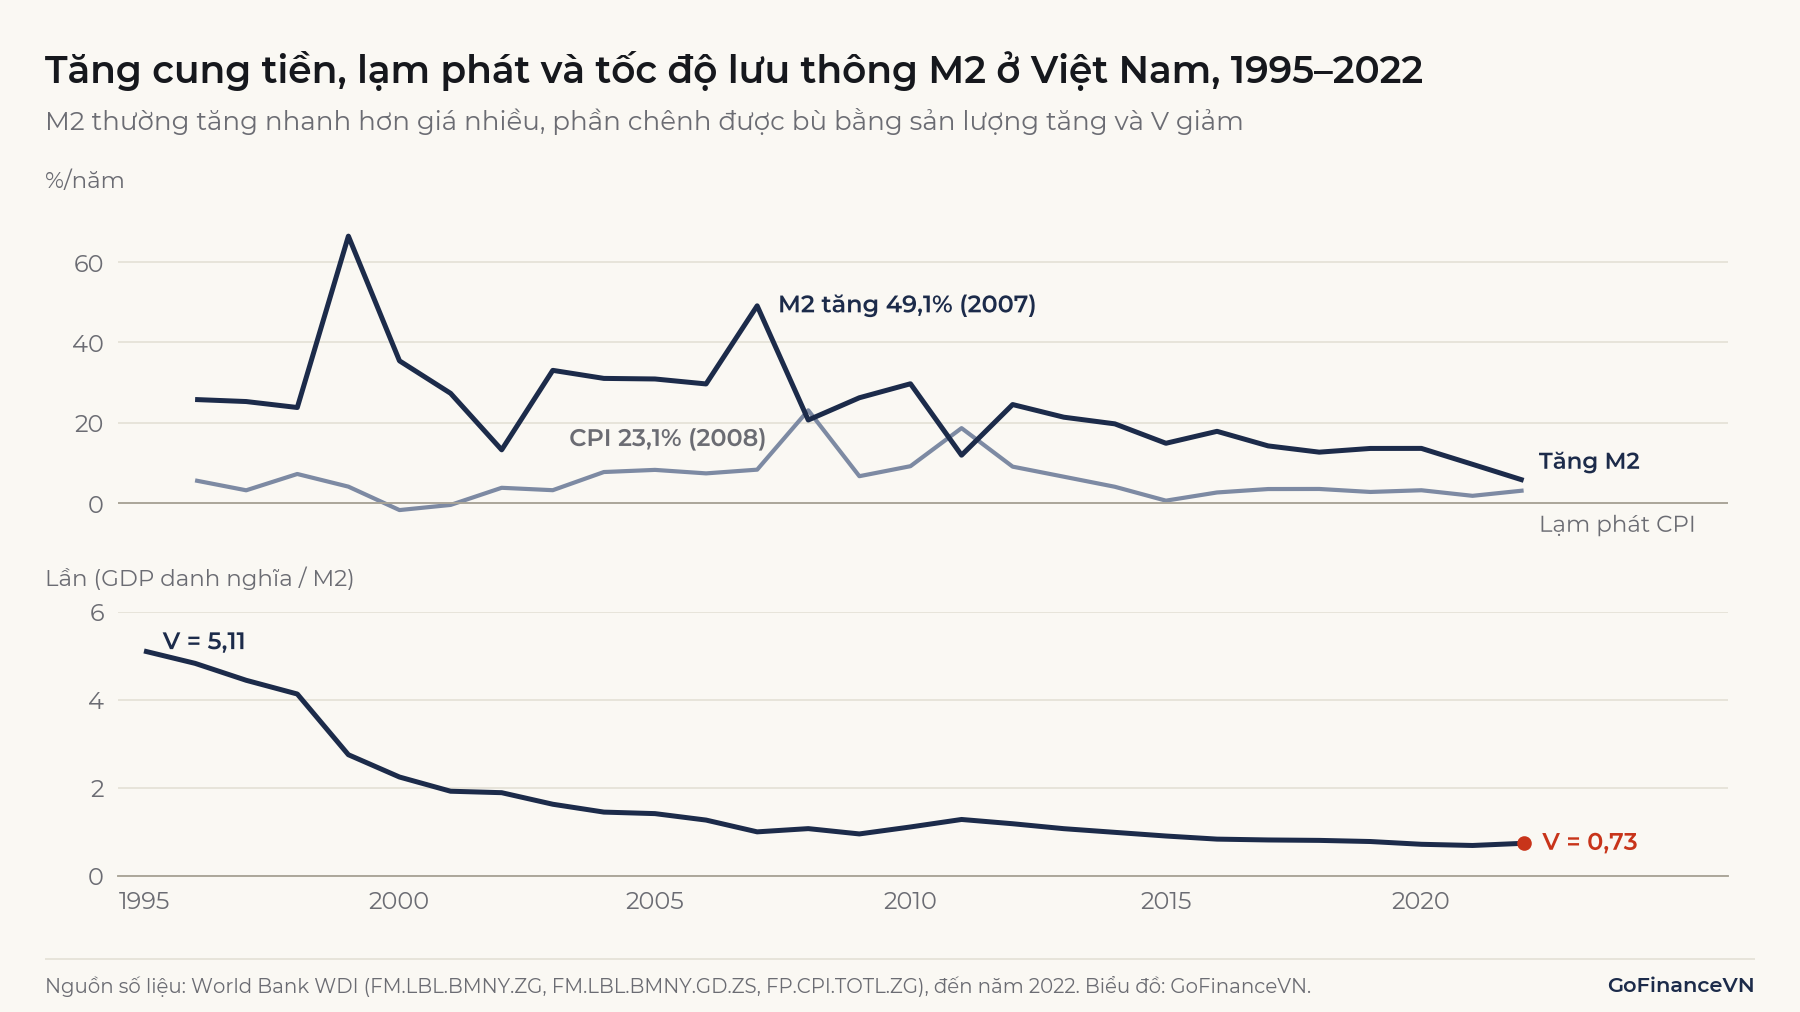
Quan hệ giữa tiền và giá không biến mất. Theo World Bank, năm 2007 M2 tăng 49,1% và năm 2008 CPI tăng 23,1%; năm 2010 M2 tăng 29,7% và năm 2011 CPI tăng 18,7%, dù lạm phát các năm đó còn chịu tác động của những yếu tố khác. Ở Mỹ, M2 tăng khoảng 40,5% từ tháng 2/2020 đến tháng 3/2022. giảm từ 1,39 (quý I/2020) xuống 1,13 (quý II/2020), rồi hồi lên 1,42 (quý III/2026); lạm phát PCE của Mỹ lên đỉnh 7,2% vào tháng 6/2022. Cơ chế tiền tệ của lạm phát vì vậy cần đọc cùng và , không chỉ đọc riêng M2.
7. Những hiểu nhầm thường gặp
7.1. "Cung tiền tăng nghĩa là Nhà nước in thêm tiền"
Phần lớn M2 là số dư tiền gửi, nên M2 có thể tăng mà không có thêm tờ tiền nào. Lượng tiền mặt lưu hành phụ thuộc nhiều vào nhu cầu giữ tiền mặt của người dân và doanh nghiệp. Việc phát hành tiền để bù thâm hụt ngân sách là chuyện khác, được phân tích trong bài Vì sao Nhà nước không in thật nhiều tiền?
7.2. "Cung tiền tăng thì lạm phát chắc chắn tăng"
Mục 6 cho thấy kết quả phụ thuộc vào , và độ trễ. M2 tăng 14%/năm có thể đi cùng lạm phát 3%/năm trong nhiều năm, nhưng không thể giảm mãi và có thể đổi chiều như ở Mỹ sau năm 2021.
7.3. "Cung tiền là số tiền ngân hàng trung ương bơm ra"
Lượng tiền ngân hàng trung ương trực tiếp tạo ra là tiền cơ sở. M2 còn phụ thuộc vào quyết định vay của doanh nghiệp, hộ gia đình và quyết định cho vay của ngân hàng thương mại. Vai trò của cơ quan này được trình bày trong bài Ngân hàng Nhà nước Việt Nam làm gì?
Kết luận
Cung tiền đo lượng tiền khu vực ngoài ngân hàng đang giữ; M1 thiên về thanh toán, còn M2 (tổng phương tiện thanh toán) gồm thêm tiền gửi có kỳ hạn và tiết kiệm. Số nhân tiền là công cụ nhập môn hữu ích, nhưng trong thực tế phần lớn tiền mới ra đời khi ngân hàng cho vay. M2 tăng nhanh chỉ nói lên một phần của câu chuyện lạm phát, phần còn lại nằm ở sản lượng và tốc độ lưu thông.
Nguồn tham khảo
- Ngân hàng Nhà nước Việt Nam, Tổng phương tiện thanh toán và Tiền gửi của khách hàng tại TCTD: https://sbv.gov.vn/tổng-phương-tiện-thanh-toán-và-tiền-gửi-của-khách-hàng-tại-tctd
- Ngân hàng Nhà nước Việt Nam, NSDP – Khảo sát các tổ chức nhận tiền gửi: https://sbv.gov.vn/en/w/sbv606217
- Cục Thống kê, Tổng phương tiện thanh toán (dữ liệu đặc tả): https://www.nso.gov.vn/du-lieu-dac-ta/2023/01/htcttkqg-tong-phuong-tien-thanh-toan/
- Dữ Liệu Kinh Tế, Cung tiền M2 và huy động vốn Việt Nam (tổng hợp từ NHNN): https://dulieukinhte.com/du-lieu/cung-tien-m2-huy-dong-385
- IMF (2016), Monetary and Financial Statistics Manual and Compilation Guide, Chương 6: https://www.imf.org/external/pubs/ft/mfsmcg/c6.pdf
- Federal Reserve, H.6 Money Stock Measures: https://www.federalreserve.gov/releases/h6/current/default.htm
- Federal Reserve, H.6 Technical Q&As: https://www.federalreserve.gov/releases/h6/h6_technical_qa.htm
- Federal Reserve, Reserve Requirements: https://www.federalreserve.gov/monetarypolicy/reservereq.htm
- McLeay, Radia, Thomas (2014), "Money creation in the modern economy", Bank of England Quarterly Bulletin 2014 Q1: https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy
- FRED, M1 (M1SL): https://fred.stlouisfed.org/series/M1SL
- FRED, M2 (M2SL): https://fred.stlouisfed.org/series/M2SL
- FRED, Velocity of M2 (M2V): https://fred.stlouisfed.org/series/M2V
- FRED, Monetary Base (BOGMBASE): https://fred.stlouisfed.org/series/BOGMBASE
- World Bank, Broad money growth (FM.LBL.BMNY.ZG): https://data.worldbank.org/indicator/FM.LBL.BMNY.ZG?locations=VN
- World Bank, Broad money (% of GDP) (FM.LBL.BMNY.GD.ZS): https://data.worldbank.org/indicator/FM.LBL.BMNY.GD.ZS?locations=VN
Đọc tiếp: Chính sách tiền tệ là gì?