Bong bóng tài sản là gì? Cơ chế hình thành, dấu hiệu và ví dụ lịch sử
Bong bóng tài sản (asset bubble) là hiện tượng giá một loại tài sản như cổ phiếu, bất động sản hay hàng hóa tăng lên và duy trì ở mức cao hơn nhiều so với giá trị nền tảng, chủ yếu vì người mua kỳ vọng giá sẽ còn tăng tiếp. Bong bóng thường chỉ được xác nhận chắc chắn sau khi giá đã sụp đổ. Hiểu cơ chế của bong bóng giúp người đọc phân biệt một đợt tăng giá có cơ sở với một đợt tăng giá tự nuôi chính nó, và hiểu vì sao các bong bóng dựa trên vay nợ thường để lại hậu quả nặng nề nhất cho nền kinh tế.
1. Bong bóng tài sản là gì?
Bong bóng tài sản là trạng thái giá thị trường của tài sản vượt xa giá trị nền tảng của nó, và khoảng chênh đó được duy trì bởi kỳ vọng giá tiếp tục tăng chứ không bởi dòng tiền mà tài sản tạo ra. Giá trị nền tảng (fundamental value) là giá trị hiện tại của các dòng tiền kỳ vọng mà tài sản mang lại, như cổ tức của cổ phiếu hay tiền thuê của căn nhà. Enrique Martínez García (Fed Dallas), trong một bài trên tạp chí Finance & Development của IMF (12/2024), viết rằng theo các mô hình định giá tài sản chuẩn, "bong bóng tồn tại khi giá vượt giá trị nội tại, do kỳ vọng giá tiếp tục tăng thúc đẩy" (nguyên văn: a bubble exists when price exceeds intrinsic value driven by expectations of continued appreciation).
Robert Shiller (Nobel Kinh tế 2013) mô tả bong bóng từ phía hành vi: tin giá tăng làm nhà đầu tư hào hứng, sự hào hứng lan từ người này sang người khác, kéo theo những câu chuyện biện minh cho mức giá mới và thu hút cả những người còn nghi ngờ giá trị thật của tài sản. Định nghĩa trong bài F&D nói bong bóng là gì, còn định nghĩa của Shiller giải thích vì sao nó lớn lên.
Tùy loại tài sản, người ta gọi là bong bóng chứng khoán, bong bóng bất động sản, bong bóng hàng hóa hay bong bóng tiền mã hóa. "Bong bóng kinh tế" thường được dùng như cách gọi chung. Giá trị nền tảng của cổ phiếu được giải thích trong bài Giá trị nội tại là gì?
Lưu ý: Giá tăng mạnh chưa đủ để gọi là bong bóng. Nếu lợi nhuận hoặc tiền thuê kỳ vọng tăng tương ứng, hoặc lãi suất giảm làm giá trị hiện tại của dòng tiền tăng, giá cao hơn vẫn có thể phù hợp với giá trị nền tảng.
2. Cách hiểu bong bóng bằng công thức: giá trị nền tảng và phần bong bóng
Trong lý thuyết tài chính, giá tài sản được tách thành hai phần: giá trị nền tảng và phần bong bóng. Cách tách này theo Blanchard và Watson (1982):
Trong đó là giá thị trường tại thời điểm , là giá trị nền tảng (giá trị hiện tại của dòng tiền kỳ vọng), là phần bong bóng, tức phần giá không được dòng tiền nào hỗ trợ. Với cổ phiếu có cổ tức tăng đều, có thể ước tính bằng mô hình Gordon: , với là cổ tức năm tới, là lợi suất yêu cầu và là tốc độ tăng cổ tức. Mô hình này được giải thích trong bài DDM là gì?
Ví dụ giả định: cổ phiếu Công ty VZ dự kiến trả cổ tức 2.000 đồng năm tới, cổ tức tăng 4%/năm, nhà đầu tư yêu cầu lợi suất 12%/năm. Giá trị nền tảng là đồng. Nếu cổ phiếu đang giao dịch ở 50.000 đồng, phần bong bóng là 25.000 đồng, bằng 50% giá.
Phần bong bóng không trả cổ tức, nên người nắm giữ chỉ chấp nhận nó nếu kỳ vọng nó tăng đủ nhanh để bù lợi suất yêu cầu. Nếu bong bóng có xác suất vỡ (về 0) trong mỗi năm, thì khi chưa vỡ, nó phải tăng theo hệ số:
(Blanchard và Watson ký hiệu ngược lại: là xác suất bong bóng còn tồn tại.)
Với = 12% và = 20%, hệ số là , tức phần bong bóng phải tăng 40%/năm trong khi giá trị nền tảng chỉ tăng 4%/năm.
| Năm | Giá trị nền tảng (đồng) | Phần bong bóng (đồng) | Giá thị trường (đồng) | Tỷ trọng bong bóng |
|---|---|---|---|---|
| 0 | 25.000 | 25.000 | 50.000 | 50,0% |
| 1 | 26.000 | 35.000 | 61.000 | 57,4% |
| 2 | 27.040 | 49.000 | 76.040 | 64,4% |
| 3 | 28.122 | 68.600 | 96.722 | 70,9% |
| 4 | 29.246 | 96.040 | 125.286 | 76,7% |
Số liệu giả định để minh họa, giả sử bong bóng chưa vỡ đến hết năm 4.
Kiểm tra lại năm đầu: với 80% khả năng giá lên 61.000 đồng và 20% khả năng giá rơi về 26.000 đồng, giá kỳ vọng là 54.000 đồng; cộng cổ tức 2.000 đồng, tổng giá trị kỳ vọng là 56.000 đồng, đúng bằng 50.000 × 1,12. Người mua vẫn kỳ vọng nhận 12%/năm dù biết có bong bóng.
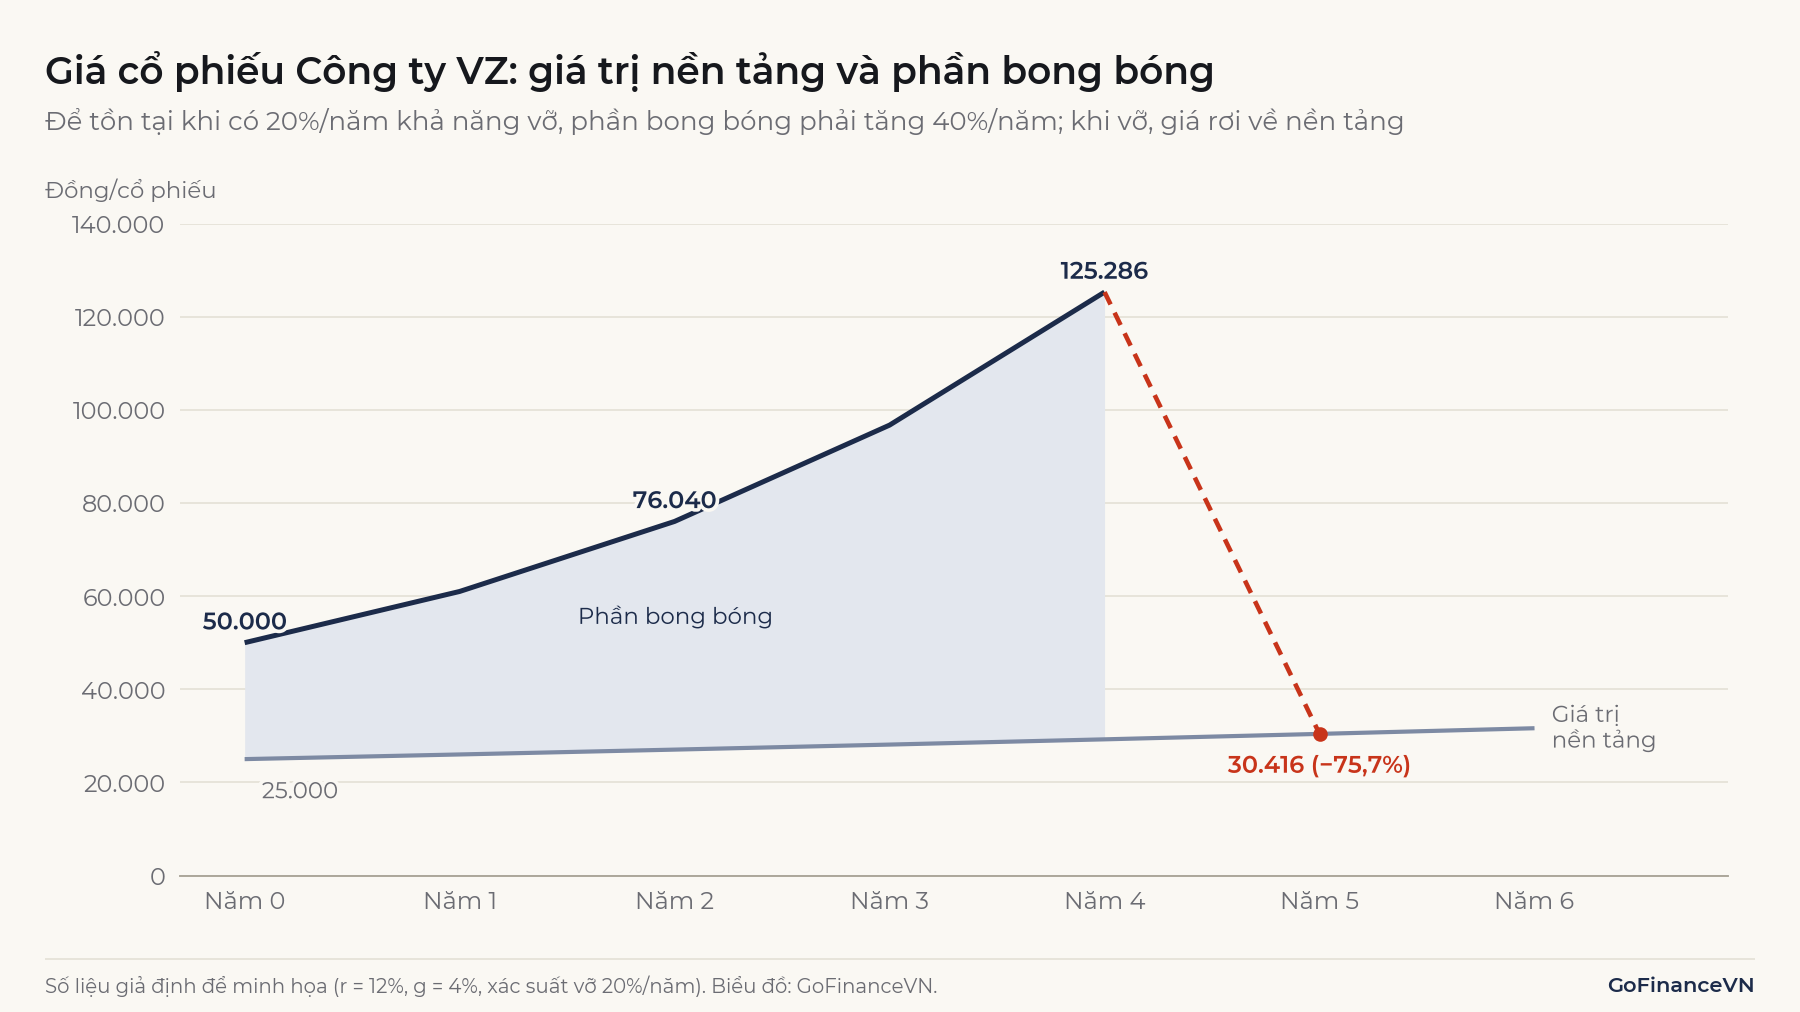
Ví dụ cho thấy ba điểm. Giá trong bong bóng phải tăng ngày càng nhanh hơn dòng tiền, nên các chỉ số định giá như P/E hay giá/tiền thuê đi lên liên tục. Tỷ trọng của phần không có cơ sở ngày càng lớn, nên cú giảm khi vỡ cũng lớn dần. Và vì có những người mua hành xử hợp lý theo kỳ vọng của họ, bong bóng không cần mọi nhà đầu tư đều phi lý mới tồn tại được; Blanchard và Watson gọi đây là bong bóng hợp lý (rational bubble).
3. Nguyên nhân hình thành bong bóng tài sản
Bong bóng thường hình thành khi một câu chuyện tăng trưởng mới gặp điều kiện tín dụng dễ dãi và tâm lý đám đông. Các nguyên nhân hay được nêu:
- Tín dụng rẻ và dễ vay. Lãi suất thấp làm giá trị hiện tại của tài sản tăng và làm chi phí vay để mua tài sản giảm. Giovanni Dell'Ariccia (IMF, 2009) mô tả vòng lặp tài sản thế chấp: khi giá tăng, giá trị tài sản thế chấp tăng nới lỏng điều kiện vay, tín dụng mới lại đẩy giá lên; khi giá giảm, vòng lặp đảo chiều. Cách lãi suất tác động đến giá tài sản được trình bày trong bài Chính sách tiền tệ là gì?
- Ngoại suy giá quá khứ và lây lan tâm lý. Người mua nhìn mức tăng giá gần đây để đoán tương lai, và những người chưa mua thấy người khác có lãi thì muốn tham gia. Đây là cơ chế trung tâm trong định nghĩa của Shiller.
- Câu chuyện "lần này khác". Một công nghệ mới hay một cải cách khiến các thước đo định giá cũ có vẻ không còn phù hợp.
- Khó bán khống. Người cho rằng giá quá cao khó bán khống, nhất là với bất động sản, nên quan điểm bi quan ít tác động vào giá.
- Nguồn cung chậm phản ứng. Nhà ở cần nhiều năm để xây; khi nguồn cung mới tăng lên, nó có thể góp phần làm giá đảo chiều.
4. Các giai đoạn của một bong bóng
Một bong bóng thường được mô tả qua năm giai đoạn theo mô hình Kindleberger–Minsky, trình bày trong cuốn Manias, Panics, and Crashes của Charles Kindleberger (xuất bản lần đầu năm 1978) dựa trên giả thuyết bất ổn tài chính của Hyman Minsky. Các giai đoạn thường được tóm lại như sau:
- Biến cố khởi đầu (displacement): một cú sốc làm thay đổi kỳ vọng lợi nhuận, như công nghệ mới, nới lỏng quy định hay thay đổi lớn trong chính sách tiền tệ.
- Bùng nổ (boom): giá tăng, tín dụng mở rộng, ngày càng nhiều người tham gia.
- Hưng phấn (euphoria): giá tăng chủ yếu vì kỳ vọng giá tăng, mua để bán lại nhanh, định giá truyền thống bị gạt sang bên.
- Căng thẳng tài chính (distress): những người hiểu thị trường nhất bắt đầu bán, giá chững lại, người vay nợ cao gặp khó.
- Tháo chạy (revulsion hoặc panic): bán tháo, giá giảm mạnh, tín dụng bị siết, tài sản bị bán bất kể giá.
Đây là khung mô tả, không phải lịch trình. Thời gian của mỗi giai đoạn khác nhau giữa các đợt, và không phải đợt tăng giá nào đi qua giai đoạn 1–3 cũng kết thúc bằng giai đoạn 5.
5. Ví dụ bong bóng chứng khoán và bong bóng bất động sản trong lịch sử
Các bong bóng được nhắc đến nhiều nhất đều được gọi tên sau khi giá đã sụp đổ. Một vài mốc số được ghi nhận rộng rãi:
| Giai đoạn | Thị trường | Mốc số liệu |
|---|---|---|
| Hà Lan, thập niên 1630 | Củ hoa tulip | Theo Dell'Ariccia (IMF, 2009), ở đỉnh, một số hợp đồng củ tulip có giá hơn 10 lần thu nhập năm của một thợ thủ công lành nghề |
| Nhật Bản, cuối thập niên 1980 | Cổ phiếu, đất đai | Nikkei 225 đóng cửa ở 38.915,87 điểm ngày 29/12/1989; phải đến ngày 22/2/2024, sau 34 năm, chỉ số mới vượt mức này |
| Mỹ, 1995–2000 | Cổ phiếu công nghệ (dot-com) | Nasdaq Composite đóng cửa ở 5.048,62 điểm ngày 10/3/2000, giảm khoảng 78% xuống 1.114,11 điểm vào tháng 10/2002, đến tháng 4/2015 mới vượt lại đỉnh cũ |
| Mỹ, Tây Ban Nha, Ireland, giữa thập niên 2000 | Nhà ở | Giá nhà thực giảm 29–57% từ đỉnh đến đáy (Hình 2) |
Trường hợp tulip vẫn còn tranh luận. Peter Garber (1989) thu thập giá từng loại củ và cho rằng phần lớn biến động không phải cơn điên tập thể: giá rất cao rồi giảm nhanh của các giống củ hiếm là quy luật thường gặp trong ngành củ hoa, chỉ đợt tăng vọt rồi sụp của củ thường trong tháng cuối của cơn đầu cơ (đầu năm 1637) mới có thể coi là bong bóng.
Với nhà ở, số liệu giá nhà thực (đã loại trừ lạm phát) cho thấy hình dạng chung của các đợt bùng nổ rồi đổ vỡ. Trong 5 năm trước đỉnh, giá nhà thực tăng khoảng 29% ở Mỹ, 53% ở Ireland và 62% ở Tây Ban Nha. Từ đỉnh đến đáy, giá giảm 28,6% ở Mỹ (quý 4/2006 đến quý 2/2012), 44,5% ở Tây Ban Nha (quý 3/2007 đến quý 4/2013) và 56,7% ở Ireland (quý 1/2007 đến quý 2/2013).
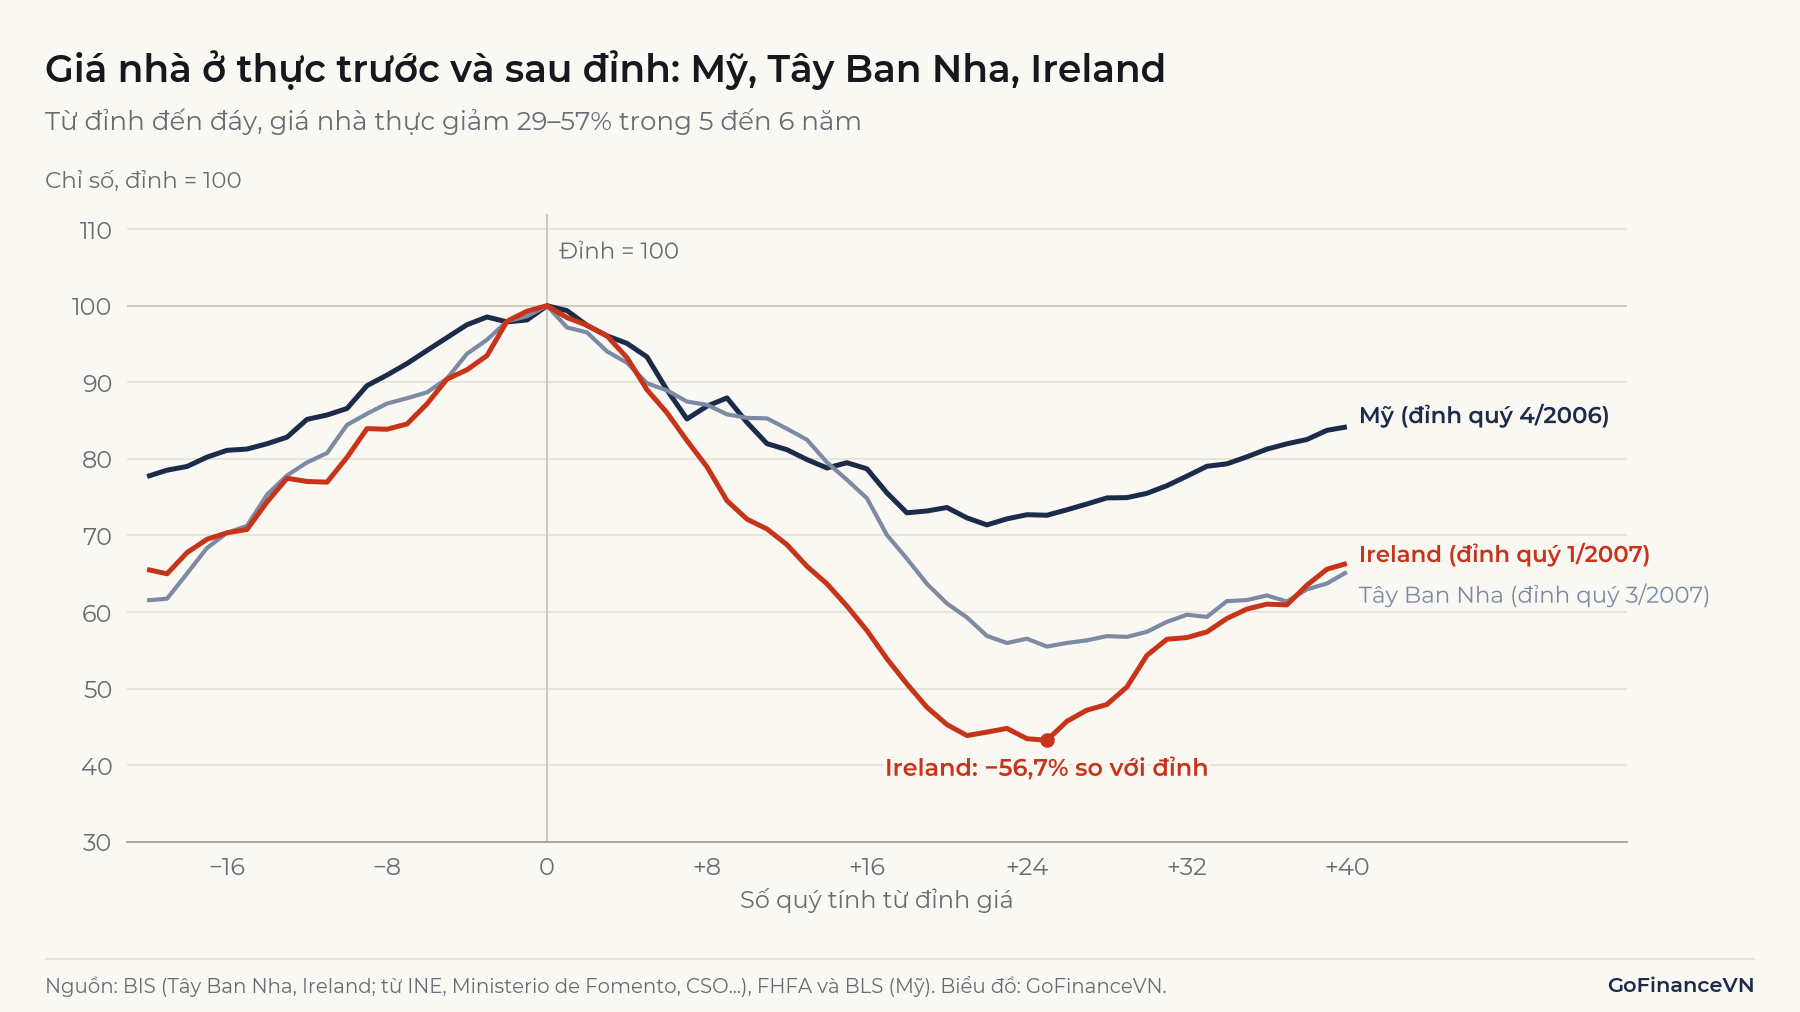
Ở cả ba nước, giá không sụp trong vài tháng mà giảm dần trong 5 đến 6 năm; Ireland giảm sâu nhất.
6. Bong bóng tài sản ảnh hưởng đến nền kinh tế thế nào?
Bong bóng gây hại cho nền kinh tế nhiều nhất khi nó được tài trợ bằng vay nợ. Jordà, Schularick và Taylor (2015) nghiên cứu bong bóng nhà ở và cổ phiếu tại 17 nước trong khoảng 140 năm và kết luận rằng tín dụng là yếu tố quyết định mức độ nguy hiểm của bong bóng: bong bóng đi kèm bùng nổ tín dụng làm tăng rủi ro khủng hoảng tài chính, và khi vỡ thường kéo theo suy thoái sâu hơn, phục hồi chậm hơn. Theo nhóm tác giả, bong bóng giá nhà tài trợ bằng tín dụng là loại đặc biệt nguy hiểm.
Lý do nằm ở bảng cân đối. Khi bong bóng cổ phiếu dot-com vỡ, thiệt hại chủ yếu nằm ở giá cổ phiếu, vốn ít được tài trợ bằng vay ngân hàng so với nhà ở. Khi bong bóng nhà ở vỡ, các hộ gia đình còn nợ vay mua nhà lớn hơn giá trị căn nhà, ngân hàng chịu nợ xấu và phải siết cho vay, chi tiêu và đầu tư cùng giảm. Mỹ trải qua suy thoái 12/2007–6/2009 cùng khủng hoảng tài chính toàn cầu; diễn biến của các đợt suy thoái được trình bày trong bài Suy thoái kinh tế là gì?
Ngân hàng trung ương có nên can thiệp vào bong bóng hay không là một tranh luận lâu dài. Ngày 5/12/1996, Chủ tịch Fed Alan Greenspan đặt câu hỏi: "làm sao chúng ta biết khi nào sự hưng phấn phi lý đã đẩy giá tài sản lên quá mức" (nguyên văn: how do we know when irrational exuberance has unduly escalated asset values). Sau khủng hoảng 2008, quan điểm can thiệp sớm được nhắc đến nhiều hơn; Dell'Ariccia (2009) cho rằng ngân hàng trung ương không thể thờ ơ với bùng nổ giá tài sản và tín dụng, và đề xuất dùng các công cụ an toàn vĩ mô như yêu cầu vốn ngược chu kỳ hay giới hạn tỷ lệ cho vay trên giá trị tài sản (LTV), thay vì chỉ dùng lãi suất. Lãi suất thấp kéo dài và nới lỏng định lượng thường được nhắc đến trong tranh luận này; cách QE đẩy giá tài sản lên qua kênh tìm kiếm lợi suất được trình bày trong bài QE là gì?
7. Dấu hiệu nhận diện bong bóng và giới hạn của việc nhận diện
Không có chỉ báo nào xác định chắc chắn một bong bóng khi nó đang diễn ra, nhưng một số dấu hiệu thường xuất hiện cùng nhau:
- Chỉ số định giá cao bất thường so với lịch sử. Với cổ phiếu là P/E hoặc CAPE (P/E điều chỉnh theo chu kỳ, dùng lợi nhuận thực bình quân 10 năm). Theo dữ liệu công khai của Shiller, CAPE của thị trường cổ phiếu Mỹ đạt khoảng 44,2 vào tháng 12/1999 và 32,6 vào tháng 9/1929, so với mức trung bình khoảng 17,4 trong giai đoạn 1881–9/2023. Với nhà ở là tỷ lệ giá/tiền thuê và giá/thu nhập; bài F&D (2024) coi tỷ lệ giá/thu nhập là thước đo gần đúng của áp lực nợ trên thu nhập, với giả định tỷ lệ cho vay trên giá trị tài sản không đổi.
- Tín dụng tăng nhanh, đặc biệt tín dụng cho chính loại tài sản đang tăng giá, và tỷ lệ vay ký quỹ hoặc đòn bẩy cao.
- Giá tăng nhanh dần, khối lượng giao dịch và biến động tăng, nhiều đợt phát hành cổ phiếu mới hoặc dự án mới.
- Nhiều người mua lần đầu, mua để bán lại nhanh hơn là để nắm giữ.
Greenwood, Shleifer và You (bản nghiên cứu 2017, "Bubbles for Fama") kiểm tra dữ liệu ngành tại Mỹ giai đoạn 1926–2014 và tìm thấy kết quả hai mặt. Một mặt, ngành tăng giá mạnh trong hai năm không có lợi suất trung bình thấp bất thường sau đó, đúng như Eugene Fama lập luận. Mặt khác, xác suất xảy ra sụp đổ (giảm 40% trong hai năm) tăng từ khoảng 20% lên 53% khi mức tăng vượt thị trường trong hai năm trước đi từ 50% lên 100%, và khoảng 80% khi mức tăng vượt là 150%. Biến động cao và phát hành cổ phiếu mới nhiều giúp phân biệt đợt tăng dẫn đến sụp đổ với đợt không.
Lưu ý: Giá trị nền tảng không quan sát trực tiếp được. Trong ví dụ Công ty VZ ở mục 2, nếu tốc độ tăng cổ tức là 8% thay vì 4%, giá trị nền tảng là 2.000 / (0,12 − 0,08) = 50.000 đồng, đúng bằng giá thị trường, và không còn phần bong bóng nào. Cùng một mức giá có thể là bong bóng hoặc không, tùy giả định về tăng trưởng và lãi suất. Đây là lý do bong bóng thường chỉ được khẳng định sau khi đã vỡ.
8. Hiểu nhầm thường gặp về bong bóng tài sản
8.1. "Giá tăng gấp đôi là bong bóng"
Mức tăng giá tự nó không chứng minh có bong bóng. Theo kết quả của Greenwood và cộng sự, các ngành tăng vượt thị trường 100% trong hai năm có xác suất sụp đổ khoảng 53%, tức gần một nửa không sụp đổ. Cần đặt mức tăng giá cạnh thay đổi của lợi nhuận, tiền thuê, lãi suất và tín dụng.
8.2. "Bong bóng luôn vỡ đột ngột"
Hình ảnh quả bóng nổ dễ gây hiểu nhầm. Shiller (2014) cho rằng một cú vỡ đột ngột và không thể đảo ngược không phải là đặc điểm bắt buộc của bong bóng: sau các cú giảm năm 1929, 2000 và 2007, giá cổ phiếu Mỹ đều phồng lên lại không lâu sau đó. Giá nhà thực ở Tây Ban Nha giảm dần trong hơn 6 năm (quý 3/2007 đến quý 4/2013) chứ không sụp trong vài tháng.
8.3. "Người mua trong bong bóng đều phi lý"
Như ví dụ ở mục 2, người mua có thể biết giá cao hơn giá trị nền tảng nhưng vẫn mua vì kỳ vọng bán lại được giá cao hơn trước khi bong bóng vỡ. Vấn đề là không ai biết chắc thời điểm vỡ, và người mua sau cùng chịu thiệt hại.
8.4. "Bong bóng vỡ thì giá về 0"
Khi bong bóng vỡ, giá có xu hướng về gần giá trị nền tảng chứ không về 0, trừ khi tài sản gần như không tạo ra dòng tiền. Giá cũng có thể giảm xuống dưới giá trị nền tảng một thời gian vì bán tháo, và giá trị nền tảng có thể giảm theo nếu suy thoái làm giảm lợi nhuận.
9. Câu hỏi thường gặp
Bong bóng chứng khoán và bong bóng bất động sản khác nhau thế nào?
Bong bóng chứng khoán thường hình thành và vỡ nhanh hơn vì cổ phiếu giao dịch liên tục và có thể bán khống. Bong bóng bất động sản diễn ra chậm hơn nhưng thường gắn với vay thế chấp ngân hàng, nên khi vỡ dễ lan sang hệ thống ngân hàng và nền kinh tế hơn.
Có dự báo được khi nào bong bóng vỡ không?
Hiện chưa có phương pháp nào dự báo được thời điểm vỡ một cách đáng tin cậy. Các chỉ báo ở mục 7 chỉ cho biết rủi ro cao hơn hay thấp hơn; một thị trường có thể duy trì định giá cao trong nhiều năm.
Kết luận
Bong bóng tài sản là khoảng chênh lớn và kéo dài giữa giá thị trường và giá trị nền tảng, được duy trì bằng kỳ vọng giá tăng tiếp. Phần bong bóng phải tăng nhanh hơn dòng tiền để tồn tại, nên định giá cao dần cho đến khi kỳ vọng đảo chiều. Mức độ thiệt hại khi vỡ phụ thuộc nhiều vào tín dụng: bong bóng dựa trên vay nợ, đặc biệt trong nhà ở, thường để lại suy thoái sâu và kéo dài hơn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Martínez García, E. (2024), "How To Spot Housing Bubbles", Finance & Development, IMF, 12/2024: https://www.imf.org/en/publications/fandd/issues/2024/12/how-to-spot-housing-bubbles-enrique-martinez
- Dell'Ariccia, G. (2009), "Asset Price Booms: How Can They Best Be Managed?", Finance & Development, IMF, 6/2009: https://www.imf.org/external/pubs/ft/fandd/2009/06/dellaric.htm
- Blanchard, O. và Watson, M. (1982), "Bubbles, Rational Expectations and Financial Markets", NBER Working Paper 945: https://www.nber.org/papers/w0945
- Shiller, R. (2014), "Speculative Asset Prices", American Economic Review 104(6): 1486–1517: https://doi.org/10.1257/aer.104.6.1486
- Jordà, Ò., Schularick, M. và Taylor, A. (2015), "Leveraged Bubbles", NBER Working Paper 21486: https://www.nber.org/papers/w21486
- Greenwood, R., Shleifer, A. và You, Y. (2017), "Bubbles for Fama", NBER Working Paper 23191 (bản đăng chính thức: Journal of Financial Economics 131(1), 2019): https://www.nber.org/papers/w23191
- Garber, P. (1989), "Tulipmania", Journal of Political Economy 97(3): 535–560: https://doi.org/10.1086/261615
- Greenspan, A. (1996), "The Challenge of Central Banking in a Democratic Society", 5/12/1996: https://www.federalreserve.gov/boarddocs/speeches/1996/19961205.htm
- BIS, Residential property prices, selected series (giá thực): https://data.bis.org/topics/RPP
- FHFA, House Price Index, chỉ số toàn bộ giao dịch (all-transactions): https://www.fhfa.gov/data/hpi
- BLS, Consumer Price Index for All Urban Consumers (CPI-U, CUUR0000SA0): https://www.bls.gov/cpi/
- Shiller, R., dữ liệu thị trường cổ phiếu Mỹ và CAPE: http://www.econ.yale.edu/~shiller/data.htm
- Fortune (23/4/2015), "Nasdaq surpasses Internet-bubble peak to set new record": https://fortune.com/2015/04/23/nasdaq-supasses-internet-bubble-peak-to-set-new-record/
- Nippon.com, Japan Data (2/2024), "Nikkei Index Sets First Record High Since 1989": https://www.nippon.com/en/japan-data/h01927/nikkei-index-sets-first-record-high-since-1989.html
Đọc tiếp: Giá trị nội tại là gì?