Quy tắc Taylor là gì? Công thức, ví dụ tính và giới hạn khi áp dụng
Quy tắc Taylor (Taylor rule) là công thức gợi ý mức lãi suất chính sách của ngân hàng trung ương dựa trên hai biến: lạm phát lệch bao nhiêu so với mục tiêu và sản lượng lệch bao nhiêu so với mức tiềm năng. Công thức do nhà kinh tế John B. Taylor đề xuất đầu thập niên 1990 và đến nay vẫn được Cục Dự trữ Liên bang Mỹ (Fed) tham khảo khi đánh giá lập trường chính sách. Hiểu quy tắc này giúp người đọc biết vì sao lãi suất thường tăng khi lạm phát tăng, và vì sao cùng một công thức có thể cho ra những con số rất khác nhau.
1. Quy tắc Taylor là gì?
Quy tắc Taylor là một quy tắc chính sách tiền tệ (monetary policy rule), tức một công thức liên hệ lãi suất ngắn hạn do ngân hàng trung ương điều hành với tình trạng của nền kinh tế. Theo quy tắc này, lãi suất chính sách tăng khi lạm phát vượt mục tiêu hoặc khi sản lượng vượt mức tiềm năng, và giảm trong trường hợp ngược lại.
John B. Taylor, giáo sư Đại học Stanford, trình bày quy tắc trong bài "Discretion versus policy rules in practice" tại hội nghị Carnegie-Rochester tháng 11/1992, đăng năm 1993. Ông gọi đó là một quy tắc "nắm được tinh thần của các nghiên cứu gần đây" (nguyên văn: captures the spirit of the recent research), với hệ số được làm tròn để dễ thảo luận. Điểm khiến công thức được chú ý là nó khớp khá sát với lãi suất quỹ liên bang thực tế giai đoạn 1987–1992.
Quy tắc Taylor vừa có thể dùng để mô tả (ngân hàng trung ương đã hành xử thế nào) vừa có thể dùng làm chuẩn tham chiếu (lãi suất "nên" ở quanh mức nào nếu tin vào các giả định của công thức). Nó không phải quy định bắt buộc. Fed viết rằng các nhà hoạch định chính sách "tham khảo, nhưng không làm theo một cách máy móc" các quy tắc này (nguyên văn: consult, but do not mechanically follow, policy rules).
Khung chính sách mà quy tắc này mô tả, gồm lãi suất điều hành và lạm phát mục tiêu, được giới thiệu trong bài Chính sách tiền tệ là gì?
2. Công thức quy tắc Taylor
Công thức quy tắc Taylor theo cách Fed trình bày như sau:
| Ký hiệu | Ý nghĩa | Giá trị trong bản gốc của Taylor |
|---|---|---|
| Lãi suất chính sách danh nghĩa gợi ý (với Mỹ là lãi suất quỹ liên bang) | Kết quả tính | |
| Lãi suất thực trung lập dài hạn: lãi suất thực không kích thích cũng không kìm hãm nền kinh tế | 2% | |
| Lạm phát của bốn quý gần nhất | Theo số liệu | |
| Lạm phát mục tiêu | 2% | |
| Chênh lệch sản lượng (output gap), % so với sản lượng tiềm năng | Theo số liệu |
Công thức có ba phần. Phần là mức lãi suất danh nghĩa giữ lãi suất thực ở mức trung lập. Hai phần còn lại điều chỉnh mức đó lên hoặc xuống: mỗi điểm phần trăm lạm phát vượt mục tiêu cộng thêm 0,5 điểm, mỗi điểm phần trăm output gap dương cộng thêm 0,5 điểm.
Trong bài gốc (trang 202), Taylor đo lạm phát bằng tốc độ tăng giá của bốn quý trước đó và tính sản lượng tiềm năng là đường xu hướng tăng 2,2%/năm của GDP thực giai đoạn quý I/1984 đến quý III/1992. Khi cả lạm phát và sản lượng đúng mục tiêu, công thức cho lãi suất quỹ liên bang 4%, tức 2% theo giá trị thực. Ngày nay, khi tính các quy tắc này, Fed dùng lạm phát chi tiêu tiêu dùng cá nhân lõi (PCE lõi, loại trừ lương thực và năng lượng) và output gap là chênh lệch logarit giữa GDP thực và GDP tiềm năng.
Cách GDP tiềm năng được ước tính, và vì sao con số này không chắc chắn, được phân tích trong bài Output gap là gì?
3. Ví dụ cách tính lãi suất theo quy tắc Taylor
Xét một nền kinh tế giả định dùng đúng các tham số của Taylor (, ). Lạm phát bốn quý gần nhất là 3%, GDP thực cao hơn GDP tiềm năng 1%.
| Bước | Thành phần | Phép tính | Kết quả (%/năm) |
|---|---|---|---|
| 1 | Lãi suất thực trung lập | 2,0 | |
| 2 | Cộng lạm phát hiện tại | 3,0 | |
| 3 | Phần lạm phát vượt mục tiêu | 0,5 × (3 − 2) | 0,5 |
| 4 | Phần output gap | 0,5 × 1 | 0,5 |
| Lãi suất chính sách gợi ý | 2 + 3 + 0,5 + 0,5 | 6,0 |
Lãi suất thực tương ứng là 6,0% − 3,0% = 3,0%, cao hơn mức trung lập 2%. Theo logic của quy tắc, chính sách cần ở trạng thái thắt chặt vì cả lạm phát lẫn sản lượng đều đang vượt mục tiêu.
Ví dụ: Nếu quý sau lạm phát tăng từ 3% lên 4% và output gap giữ nguyên +1%, lãi suất gợi ý là 2 + 4 + 0,5 × 2 + 0,5 × 1 = 7,5%. Lạm phát tăng 1 điểm phần trăm, lãi suất gợi ý tăng 1,5 điểm, và lãi suất thực tăng từ 3,0% lên 3,5%.
4. Nguyên tắc Taylor: vì sao hệ số lạm phát phải lớn hơn 1
Nguyên tắc Taylor (Taylor principle) là yêu cầu lãi suất danh nghĩa phải thay đổi nhiều hơn mức thay đổi của lạm phát, để lãi suất thực đi cùng chiều với lạm phát. Gộp các số hạng có trong công thức (với ):
Hệ số tổng của lạm phát là 1,5. Fed mô tả đặc điểm này là lãi suất được điều chỉnh "nhiều hơn một đối một" khi lạm phát tăng hoặc giảm, nên lãi suất thực tăng khi lạm phát tăng.
Nếu hệ số nhỏ hơn 1, cơ chế đảo chiều. Giả sử một quy tắc có hệ số tổng 0,8: lạm phát tăng 1 điểm, lãi suất danh nghĩa chỉ tăng 0,8 điểm, lãi suất thực giảm 0,2 điểm. Chính sách khi đó trở nên nới lỏng hơn đúng lúc lạm phát tăng, và có thể đẩy lạm phát tăng tiếp. Clarida, Galí và Gertler (2000) ước lượng hàm phản ứng của Fed và cho thấy giai đoạn trước năm 1979 lãi suất phản ứng với lạm phát kỳ vọng yếu hơn nhiều so với giai đoạn Volcker–Greenspan, một cách giải thích cho lạm phát cao của thập niên 1970.
Lưu ý: Hệ số 0,5 trước dễ khiến người đọc nghĩ quy tắc Taylor chỉ phản ứng nửa vời với lạm phát. Thực tế đã xuất hiện một lần ở phần đầu công thức, nên phản ứng tổng với lạm phát là 1,5 chứ không phải 0,5.
Hệ số của output gap không có yêu cầu tương tự. Taylor dùng cùng hệ số 0,5 cho output gap và cho phần lạm phát vượt mục tiêu; một biến thể Fed cũng tính, gọi là quy tắc tiếp cận cân bằng (balanced-approach rule), dùng hệ số 1,0 để phản ứng mạnh hơn với tình trạng sử dụng nguồn lực.
5. Quy tắc Taylor so với lãi suất thực tế của Fed
So với lãi suất quỹ liên bang thực tế, quy tắc Taylor bám khá sát trong một số giai đoạn và lệch xa ở những giai đoạn khác. Hình 1 tính quy tắc theo đúng hệ số năm 1993, với lạm phát PCE lõi bốn quý và output gap theo ước tính GDP tiềm năng hiện hành của CBO (Văn phòng Ngân sách Quốc hội Mỹ).
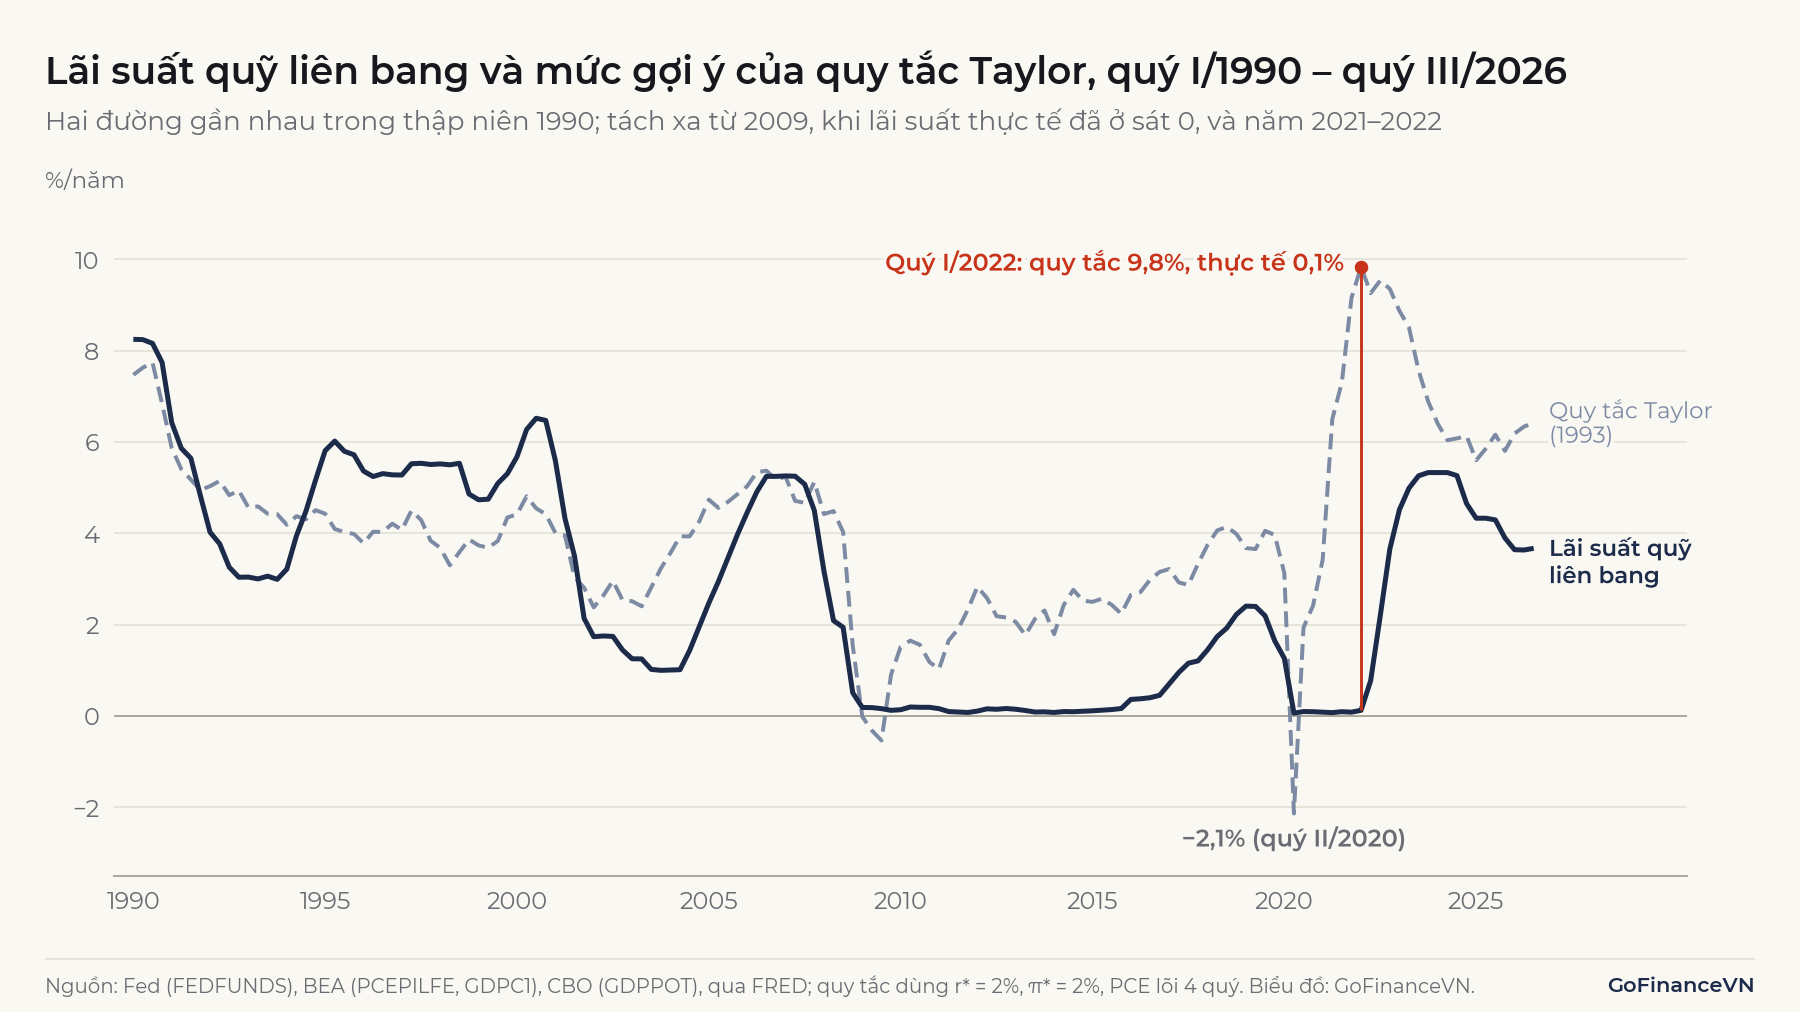
Từ hình có thể đọc ba giai đoạn:
- 1990–2007: hai đường đi cùng hướng, chênh lệch tuyệt đối bình quân khoảng 1,2 điểm phần trăm. Giai đoạn 2002–2005, lãi suất thực tế thấp hơn mức gợi ý ở cả 16 quý. Taylor (2007) cho rằng độ lệch này góp phần vào bong bóng nhà ở; Chủ tịch Fed Ben Bernanke (2010) phản biện rằng nếu dùng lạm phát dự báo thay cho lạm phát quá khứ thì độ lệch nhỏ hơn nhiều.
- 2009 và 2020: quy tắc gợi ý lãi suất âm, thấp nhất −2,1% ở quý II/2020, trong khi lãi suất thực tế dừng ở sát 0. Đây là giới hạn dưới của lãi suất (mục 7.4).
- 2021–2022: khoảng cách lớn nhất của cả chuỗi. Quý I/2022, lạm phát PCE lõi 5,5% và output gap +1,2% cho mức gợi ý 9,8%, trong khi lãi suất thực tế chỉ 0,1%. Fed bắt đầu tăng lãi suất từ tháng 3/2022.
Giai đoạn 2008–quý III/2026, chênh lệch tuyệt đối bình quân là 2,5 điểm phần trăm, gấp đôi giai đoạn trước. Ở cuối chuỗi, quý III/2026, quy tắc với hệ số năm 1993 cho mức gợi ý khoảng 6,4%, còn lãi suất quỹ liên bang bình quân quý là 3,7%. Khoảng cách này không cho biết lãi suất đang quá thấp hay quá cao, vì mức gợi ý phụ thuộc mạnh vào giả định lãi suất trung lập và cách đo output gap. Chính FOMC, qua trung vị dự báo dài hạn, hàm ý lãi suất thực trung lập khoảng 1,2%, thấp hơn mức 2% Taylor dùng; riêng thay đổi này đã kéo mức gợi ý xuống khoảng 5,6% (mục 7.1). Output gap +1,7% của quý này lại dựa trên ước tính GDP tiềm năng của CBO, loại số liệu thường bị sửa (mục 7.2). Fed tính song song nhiều quy tắc cho ra các mức gợi ý khác nhau và ghi rằng không có mô hình nào được thống nhất là tốt nhất, nên không quy tắc nào là chuẩn để so. Đọc Hình 1 cũng cần nhớ đây là số liệu đã sửa đổi về sau, không phải số liệu Fed có trong tay tại thời điểm ra quyết định.
6. Ứng dụng của quy tắc Taylor
Quy tắc Taylor được dùng chủ yếu làm chuẩn tham chiếu để đánh giá lãi suất chính sách đang chặt hay lỏng so với tình trạng nền kinh tế:
- Ngân hàng trung ương: Fed cho biết Ủy ban Thị trường Mở Liên bang (FOMC) thường xuyên tham khảo mức gợi ý của nhiều quy tắc, cùng với các thông tin khác. Báo cáo Chính sách Tiền tệ (Monetary Policy Report) gửi Quốc hội Mỹ thường có một phần so sánh lãi suất thực tế với các quy tắc này.
- Người phân tích thị trường và nhà kinh tế: dùng quy tắc để ước lượng hướng thay đổi lãi suất khi số liệu lạm phát hay tăng trưởng thay đổi, và để đặt câu hỏi khi lãi suất thực tế lệch xa mức gợi ý.
- Nghiên cứu và giảng dạy: quy tắc Taylor là phương trình lãi suất trong nhiều mô hình kinh tế vĩ mô, vì nó mô tả gọn cách ngân hàng trung ương phản ứng.
- Truyền thông chính sách: một quy tắc đơn giản giúp người ngoài hiểu logic của quyết định lãi suất, kể cả khi quyết định cuối cùng khác với công thức.
Quy tắc phù hợp nhất với nền kinh tế mà ngân hàng trung ương điều hành bằng một lãi suất ngắn hạn, theo đuổi lạm phát mục tiêu và có tỷ giá thả nổi. Nó kém phù hợp khi chính sách có nhiều mục tiêu cùng lúc hoặc dựa nhiều vào công cụ khối lượng (mục 7.5). Vai trò và cách Fed điều hành lãi suất quỹ liên bang được trình bày trong bài Fed là gì?
7. Hạn chế và lưu ý khi sử dụng quy tắc Taylor
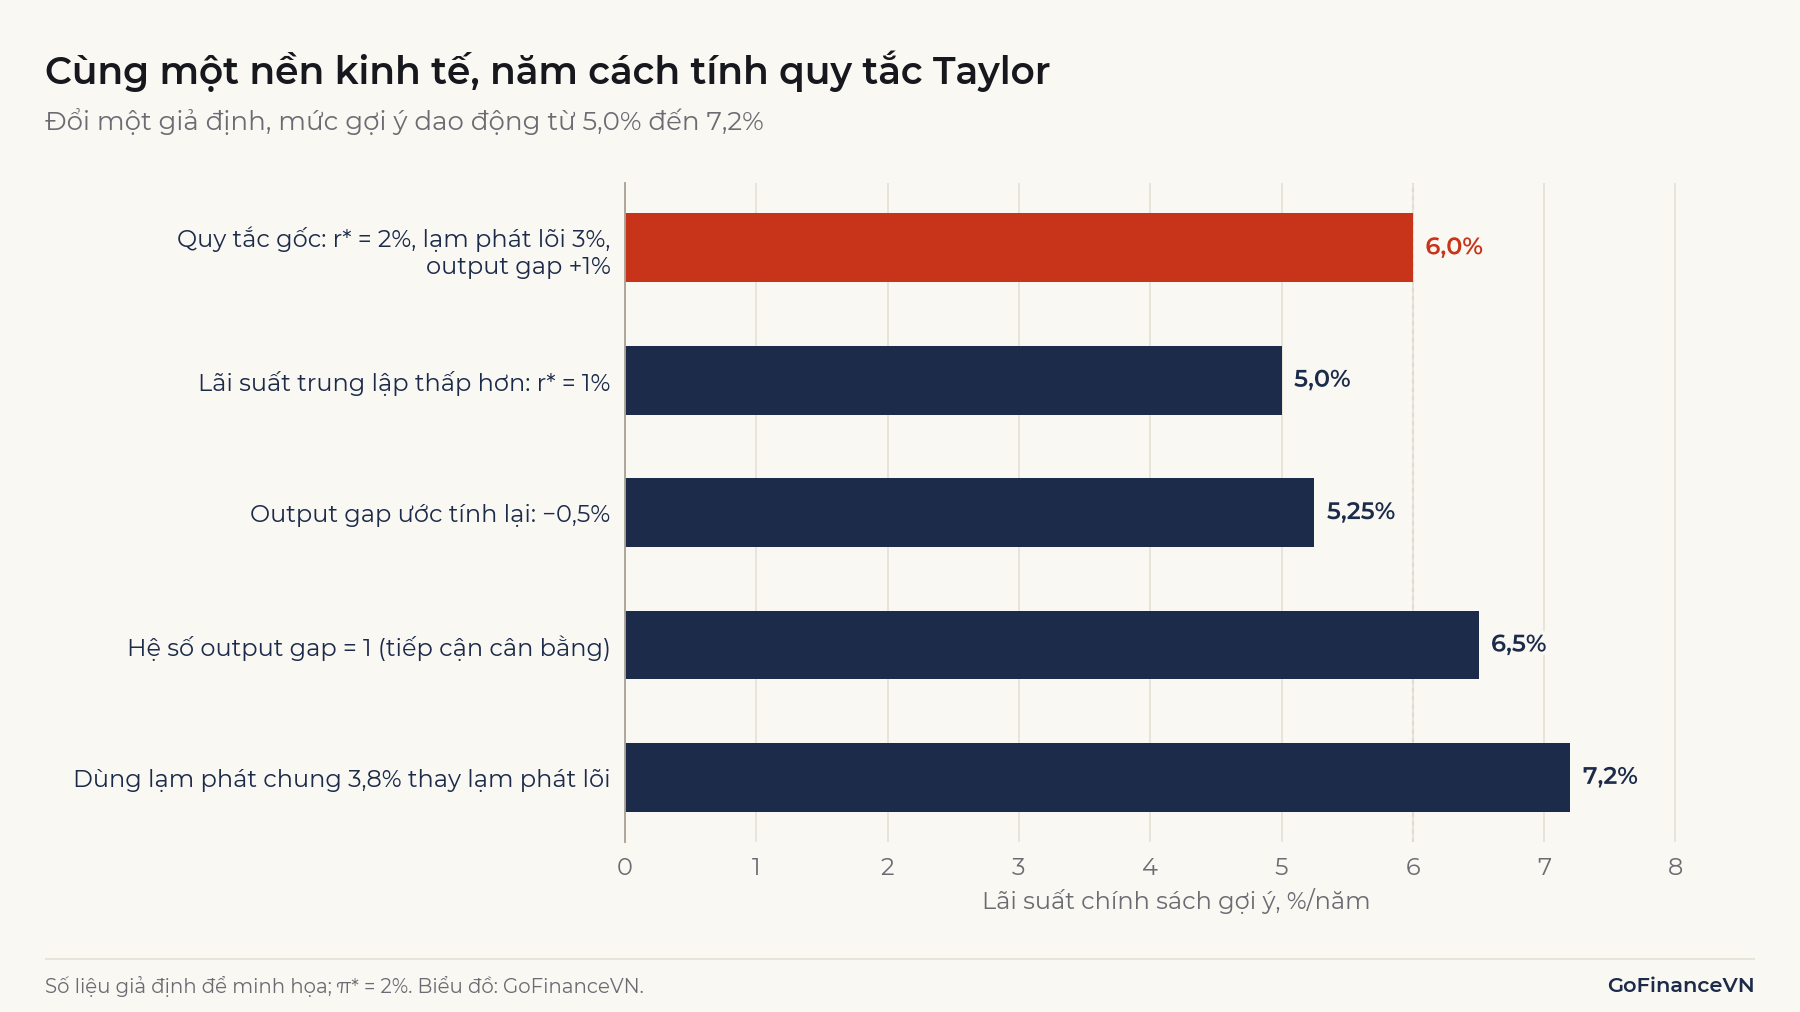
Hạn chế chung của quy tắc Taylor là hai đầu vào không quan sát trực tiếp được (lãi suất trung lập và sản lượng tiềm năng), còn lựa chọn thước đo lạm phát cũng làm kết quả thay đổi. Hình 2 cho thấy mỗi lần đổi một giả định, mức gợi ý cho cùng một nền kinh tế dịch đi tới 1,2 điểm phần trăm so với quy tắc gốc, và các phương án trải từ 5,0% đến 7,2%.
7.1. Lãi suất trung lập không quan sát được
Taylor đặt và ghi rằng mức này gần tốc độ tăng trưởng xu hướng giả định 2,2%/năm của Mỹ khi đó. Con số này không cố định. Trong dự báo kinh tế công bố ngày 16/09/2026, trung vị dự báo dài hạn của các thành viên FOMC là 3,2% cho lãi suất quỹ liên bang và 2,0% cho lạm phát PCE. Lấy hiệu hai con số này, lãi suất thực trung lập hàm ý khoảng 1,2%. Đây là phép suy ra của GoFinanceVN theo cách đọc phổ biến, không phải con số Fed công bố. Dùng 1,2% thay cho 2% làm mức gợi ý giảm đúng 0,8 điểm phần trăm, với mọi quý.
7.2. Output gap được ước tính và bị sửa lại
Output gap phụ thuộc vào ước tính GDP tiềm năng, và ước tính cho giai đoạn gần nhất thường bị sửa nhiều nhất. Trong ví dụ giả định, nếu output gap được ước tính lại từ +1% xuống −0,5%, mức gợi ý giảm từ 6,0% xuống 5,25%. Với hệ số 1,0 của quy tắc tiếp cận cân bằng, mức giảm tăng gấp đôi.
7.3. Chọn thước đo lạm phát nào
Bài gốc của Taylor dùng chỉ số giảm phát GDP; nhiều phân tích dùng CPI; Fed tập trung vào PCE và PCE lõi. Trong ví dụ, nếu lạm phát chung là 3,8% trong khi lạm phát lõi là 3%, dùng lạm phát chung làm mức gợi ý tăng từ 6,0% lên 7,2%. Bernanke (2010) lập luận thêm rằng vì chính sách tác động có độ trễ, nên dùng lạm phát dự báo thay cho lạm phát của bốn quý đã qua. Khác biệt giữa lạm phát chung và lạm phát lõi được giải thích trong bài Lạm phát cơ bản là gì?
7.4. Giới hạn dưới của lãi suất
Công thức có thể cho ra lãi suất âm, nhưng lãi suất chính sách trên thực tế khó giảm sâu dưới 0 vì người gửi tiền có thể chuyển sang giữ tiền mặt. Fed gọi mức sàn này là giới hạn dưới hiệu lực (ELB – effective lower bound) và ghi nhận các ngân hàng trung ương thường coi nó gần bằng 0. Khi quy tắc gợi ý −2,1% còn lãi suất chỉ về được 0, ngân hàng trung ương phải dùng công cụ khác như mua tài sản quy mô lớn, được giải thích trong bài QE là gì? Fed cũng tính một biến thể điều chỉnh theo ELB: sau giai đoạn lãi suất bị chặn ở sàn, quy tắc giữ lãi suất thấp lâu hơn để bù phần nới lỏng đã thiếu.
7.5. Nền kinh tế mở và nhiều mục tiêu điều hành
Quy tắc Taylor được xây dựng cho một nền kinh tế lớn, tương đối đóng, có tỷ giá thả nổi và một công cụ lãi suất chính. Với nền kinh tế nhỏ và mở, tỷ giá tác động mạnh đến lạm phát qua giá hàng nhập khẩu. Taylor (2001) xem xét việc thêm tỷ giá vào quy tắc và nhận thấy trong nhiều nghiên cứu, quy tắc phản ứng trực tiếp với tỷ giá không cho kết quả tốt hơn rõ rệt, vì tỷ giá đã tác động gián tiếp qua lạm phát và sản lượng.
Áp dụng nguyên mẫu cho Việt Nam khó hơn vì nhiều lý do mang tính cấu trúc. Chính sách tiền tệ theo đuổi đồng thời nhiều mục tiêu (lạm phát, tăng trưởng, ổn định tỷ giá) và dùng cả công cụ khối lượng như định hướng tăng trưởng tín dụng bên cạnh lãi suất. Đầu vào output gap cũng khó hơn: không có cơ quan nào công bố đều đặn ước tính sản lượng tiềm năng của Việt Nam, nên người dùng quy tắc phải tự ước tính, với biên sai số rộng. Vì vậy, quy tắc Taylor ở Việt Nam hữu ích chủ yếu như một khung tư duy về chiều phản ứng của lãi suất, không phải để tính ra một con số lãi suất "đúng".
8. Câu hỏi thường gặp
Fed có làm theo quy tắc Taylor không?
Không theo một cách máy móc. Fed tính mức gợi ý của nhiều quy tắc (Taylor 1993, tiếp cận cân bằng, điều chỉnh theo ELB, quy tắc quán tính, quy tắc sai phân bậc một) và coi đó là một nguồn thông tin bên cạnh dự báo, số liệu thị trường và đánh giá rủi ro. Fed cũng ghi rằng không có mô hình nào được thống nhất là "tốt nhất" cho nền kinh tế Mỹ.
Quy tắc Taylor khác đường Phillips thế nào?
Đường Phillips mô tả quan hệ giữa lạm phát và mức độ dư thừa nguồn lực (thất nghiệp hoặc output gap) trong nền kinh tế. Quy tắc Taylor mô tả cách ngân hàng trung ương đặt lãi suất để phản ứng với chính hai biến đó. Trong các mô hình vĩ mô, hai phương trình thường đi cùng nhau: một phương trình cho biết lạm phát hình thành thế nào, phương trình kia cho biết lãi suất phản ứng thế nào.
Quan hệ giữa lạm phát và thất nghiệp được phân tích trong bài Đường Phillips là gì?
Quy tắc Taylor có dự báo được lãi suất không?
Quy tắc cho biết lãi suất sẽ ở đâu nếu ngân hàng trung ương phản ứng đúng theo công thức với các giả định đã chọn. Nó không dự báo quyết định thực tế, vì ngân hàng trung ương còn xét rủi ro tài chính, độ trễ chính sách, mức độ bất định của số liệu và thường thay đổi lãi suất từ từ thay vì nhảy ngay tới mức gợi ý.
Kết luận
Quy tắc Taylor gợi ý lãi suất chính sách bằng lãi suất thực trung lập cộng lạm phát, cộng thêm phần phản ứng với lạm phát vượt mục tiêu và với output gap. Điểm cốt lõi của nó là nguyên tắc Taylor: lãi suất danh nghĩa phải tăng nhiều hơn lạm phát để lãi suất thực đi cùng chiều. Vì lãi suất trung lập, output gap và thước đo lạm phát đều phải giả định hoặc ước tính, mức gợi ý nên được đọc như một khoảng tham chiếu có ghi rõ giả định, không phải một con số chính xác.
Nguồn tham khảo
- John B. Taylor, "Discretion versus policy rules in practice", Carnegie-Rochester Conference Series on Public Policy 39 (1993), tr. 195–214 (bản quét tại Đại học Stanford): https://web.stanford.edu/~johntayl/Papers/Discretion.PDF
- Federal Reserve, Policy Rules and How Policymakers Use Them: https://www.federalreserve.gov/monetarypolicy/policy-rules-and-how-policymakers-use-them.htm
- Federal Reserve, Principles for the Conduct of Monetary Policy: https://www.federalreserve.gov/monetarypolicy/principles-for-the-conduct-of-monetary-policy.htm
- Federal Reserve, Summary of Economic Projections, 16/09/2026: https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
- Federal Reserve, Monetary Policy Report, 10/07/2026, Box 4 "Monetary Policy Rules in the Current Environment": https://www.federalreserve.gov/monetarypolicy/2026-07-mpr-part2.htm
- Ben S. Bernanke, "Monetary Policy and the Housing Bubble", 03/01/2010: https://www.federalreserve.gov/newsevents/speech/bernanke20100103a.htm
- John B. Taylor, "Housing and Monetary Policy", NBER Working Paper 13682 (2007): https://www.nber.org/papers/w13682
- Richard Clarida, Jordi Galí và Mark Gertler, "Monetary Policy Rules and Macroeconomic Stability: Evidence and Some Theory", Quarterly Journal of Economics 115(1), 2000, tr. 147–180; bản NBER: https://www.nber.org/papers/w6442
- John B. Taylor, "The Role of the Exchange Rate in Monetary-Policy Rules", American Economic Review 91(2), 2001, tr. 263–267: https://ideas.repec.org/a/aea/aecrev/v91y2001i2p263-267.html
- FRED, Federal Funds Effective Rate (FEDFUNDS): https://fred.stlouisfed.org/series/FEDFUNDS
- FRED, Personal Consumption Expenditures Excluding Food and Energy (PCEPILFE): https://fred.stlouisfed.org/series/PCEPILFE
- FRED, Real Gross Domestic Product (GDPC1): https://fred.stlouisfed.org/series/GDPC1
- FRED, Real Potential Gross Domestic Product (GDPPOT): https://fred.stlouisfed.org/series/GDPPOT
Đọc tiếp: Output gap là gì? Cách tính chênh lệch sản lượng và ước tính sản lượng tiềm năng