Đường Phillips là gì? Công thức, NAIRU và đánh đổi lạm phát – thất nghiệp
Đường Phillips (Phillips curve) là quan hệ nghịch chiều giữa lạm phát và tỷ lệ thất nghiệp: khi thị trường lao động căng, tiền lương và giá cả có xu hướng tăng nhanh hơn. Kinh tế học hiện đại coi đây là sự đánh đổi chỉ có trong ngắn hạn, phụ thuộc vào lạm phát kỳ vọng, và gắn với một mức thất nghiệp gọi là NAIRU. Khái niệm này là nền tảng của cách các ngân hàng trung ương đánh giá áp lực lạm phát từ thị trường lao động.
1. Đường Phillips là gì?
Đường Phillips là đường biểu diễn quan hệ giữa tỷ lệ thất nghiệp và tốc độ tăng giá (hoặc tốc độ tăng lương): thất nghiệp càng thấp, lạm phát càng có xu hướng cao. Trong tiếng Việt, khái niệm này còn được gọi là đường cong Phillips.
Tên gọi đến từ nhà kinh tế A. W. Phillips. Năm 1958, trên tạp chí Economica, ông công bố nghiên cứu về quan hệ giữa tỷ lệ thất nghiệp và tốc độ thay đổi tiền lương danh nghĩa ở Anh giai đoạn 1861–1957. Đường ban đầu vì vậy là đường của tiền lương, không phải của giá.
Năm 1960, Paul Samuelson và Robert Solow chuyển quan hệ này sang lạm phát giá cả với số liệu Mỹ, và mô tả nó như "thực đơn lựa chọn giữa các mức thất nghiệp và mức ổn định giá khác nhau" (nguyên văn: menu of choice between different degrees of unemployment and price stability). Cách đọc này dẫn đến ý tưởng chính phủ có thể chọn một điểm trên đường: chấp nhận lạm phát cao hơn để đổi lấy thất nghiệp thấp hơn. Các nhà nghiên cứu lịch sử kinh tế lưu ý rằng hai tác giả đã kèm nhiều điều kiện về độ ổn định của quan hệ này.
Cơ chế đằng sau khá trực tiếp. Khi thất nghiệp thấp, doanh nghiệp phải cạnh tranh để tuyển người nên trả lương cao hơn; chi phí lao động tăng được chuyển một phần vào giá bán. Khi thất nghiệp cao, người lao động khó đòi tăng lương, áp lực giá giảm.
2. Công thức đường Phillips
Công thức đường Phillips hiện đại biểu diễn lạm phát theo lạm phát kỳ vọng, khoảng cách giữa thất nghiệp và mức tự nhiên, và cú sốc cung. Có ba dạng thường gặp.
2.1. Dạng ban đầu
Dạng đơn giản nhất coi lạm phát là hàm giảm của thất nghiệp:
Trong đó là lạm phát năm , là tỷ lệ thất nghiệp, là độ dốc. Dạng này ngầm giả định mỗi mức thất nghiệp đi với một mức lạm phát cố định, bất kể người dân đang chờ đợi lạm phát bao nhiêu.
2.2. Dạng bổ sung kỳ vọng
Đường Phillips bổ sung kỳ vọng (expectations-augmented Phillips curve) là dạng chuẩn trong giáo trình:
- : lạm phát mà người lao động và doanh nghiệp kỳ vọng cho năm ;
- : tỷ lệ thất nghiệp tự nhiên hoặc NAIRU (mục 4);
- : khoảng cách thất nghiệp (unemployment gap); âm khi thị trường lao động căng;
- : cú sốc cung, như giá năng lượng tăng đột ngột.
Công thức nói rằng lạm phát chỉ vượt mức kỳ vọng khi thất nghiệp thấp hơn hoặc khi có cú sốc cung bất lợi. Trường hợp cú sốc cung đẩy lạm phát và thất nghiệp cùng tăng được phân tích trong bài Stagflation là gì?
Nếu kỳ vọng hình thành theo kiểu thích nghi, tức , công thức trở thành:
Ở dạng này, thất nghiệp dưới không làm lạm phát cao lên một lần, mà làm lạm phát tăng dần qua từng năm. Đây là lý do mức được gọi là tỷ lệ thất nghiệp không làm tăng tốc lạm phát.
2.3. Dạng theo chênh lệch sản lượng
Nhiều mô hình thay khoảng cách thất nghiệp bằng chênh lệch sản lượng , tính bằng phần trăm GDP tiềm năng:
Hai dạng cho cùng một ý: nền kinh tế chạy trên mức tiềm năng thì thất nghiệp thấp hơn mức tự nhiên và lạm phát chịu áp lực tăng. Đường Phillips kiểu Keynes mới (New Keynesian Phillips curve) cũng có cấu trúc này, nhưng dùng kỳ vọng về lạm phát kỳ sau, , thay cho kỳ vọng hình thành từ quá khứ. Cách đo chênh lệch sản lượng được trình bày trong bài Output gap là gì?
3. Đường Phillips ngắn hạn và dài hạn khác nhau thế nào?
Đường Phillips ngắn hạn dốc xuống, còn đường Phillips dài hạn thẳng đứng tại mức thất nghiệp tự nhiên. Lập luận này do Edmund Phelps (1967) và Milton Friedman (1968) đưa ra, trước khi lạm phát và thất nghiệp cùng tăng ở Mỹ thập niên 1970.
Friedman viết rằng "luôn có một sự đánh đổi tạm thời giữa lạm phát và thất nghiệp; không có sự đánh đổi lâu dài" (nguyên văn: there is always a temporary trade-off between inflation and unemployment; there is no permanent trade-off). Sự đánh đổi tạm thời đến từ yếu tố bất ngờ: lạm phát cao hơn dự kiến làm lương thực tế giảm, doanh nghiệp tuyển thêm người. Khi người lao động điều chỉnh kỳ vọng và đòi lương theo mức giá mới, thất nghiệp quay về mức cũ còn lạm phát giữ ở mức cao.
Ví dụ sau dùng một nền kinh tế giả định với , và kỳ vọng thích nghi (). Năm 0, nền kinh tế ở trạng thái cân bằng: thất nghiệp 5%, lạm phát 2%.
| Năm | Thất nghiệp (%) | Lạm phát kỳ vọng (%) | Lạm phát (%) |
|---|---|---|---|
| 0 | 5 | 2,0 | 2,0 |
| 1 | 4 | 2,0 | 2,5 |
| 2 | 4 | 2,5 | 3,0 |
| 3 | 4 | 3,0 | 3,5 |
| 4 | 4 | 3,5 | 4,0 |
| 5 | 5 | 4,0 | 4,0 |
| 6–9 | 6 | 4,0 → 2,5 | 3,5 → 2,0 |
Số liệu giả định để minh họa. Mỗi năm: .
Từ năm 1 đến năm 4, thất nghiệp được giữ ở 4%, thấp hơn mức tự nhiên 1 điểm phần trăm. Mỗi năm lạm phát tăng thêm 0,5 điểm, vì kỳ vọng đuổi theo lạm phát của năm trước. Đến năm 5, khi thất nghiệp trở về 5%, lạm phát không quay lại 2% mà dừng ở 4%: nền kinh tế đã nằm trên một đường Phillips ngắn hạn cao hơn.
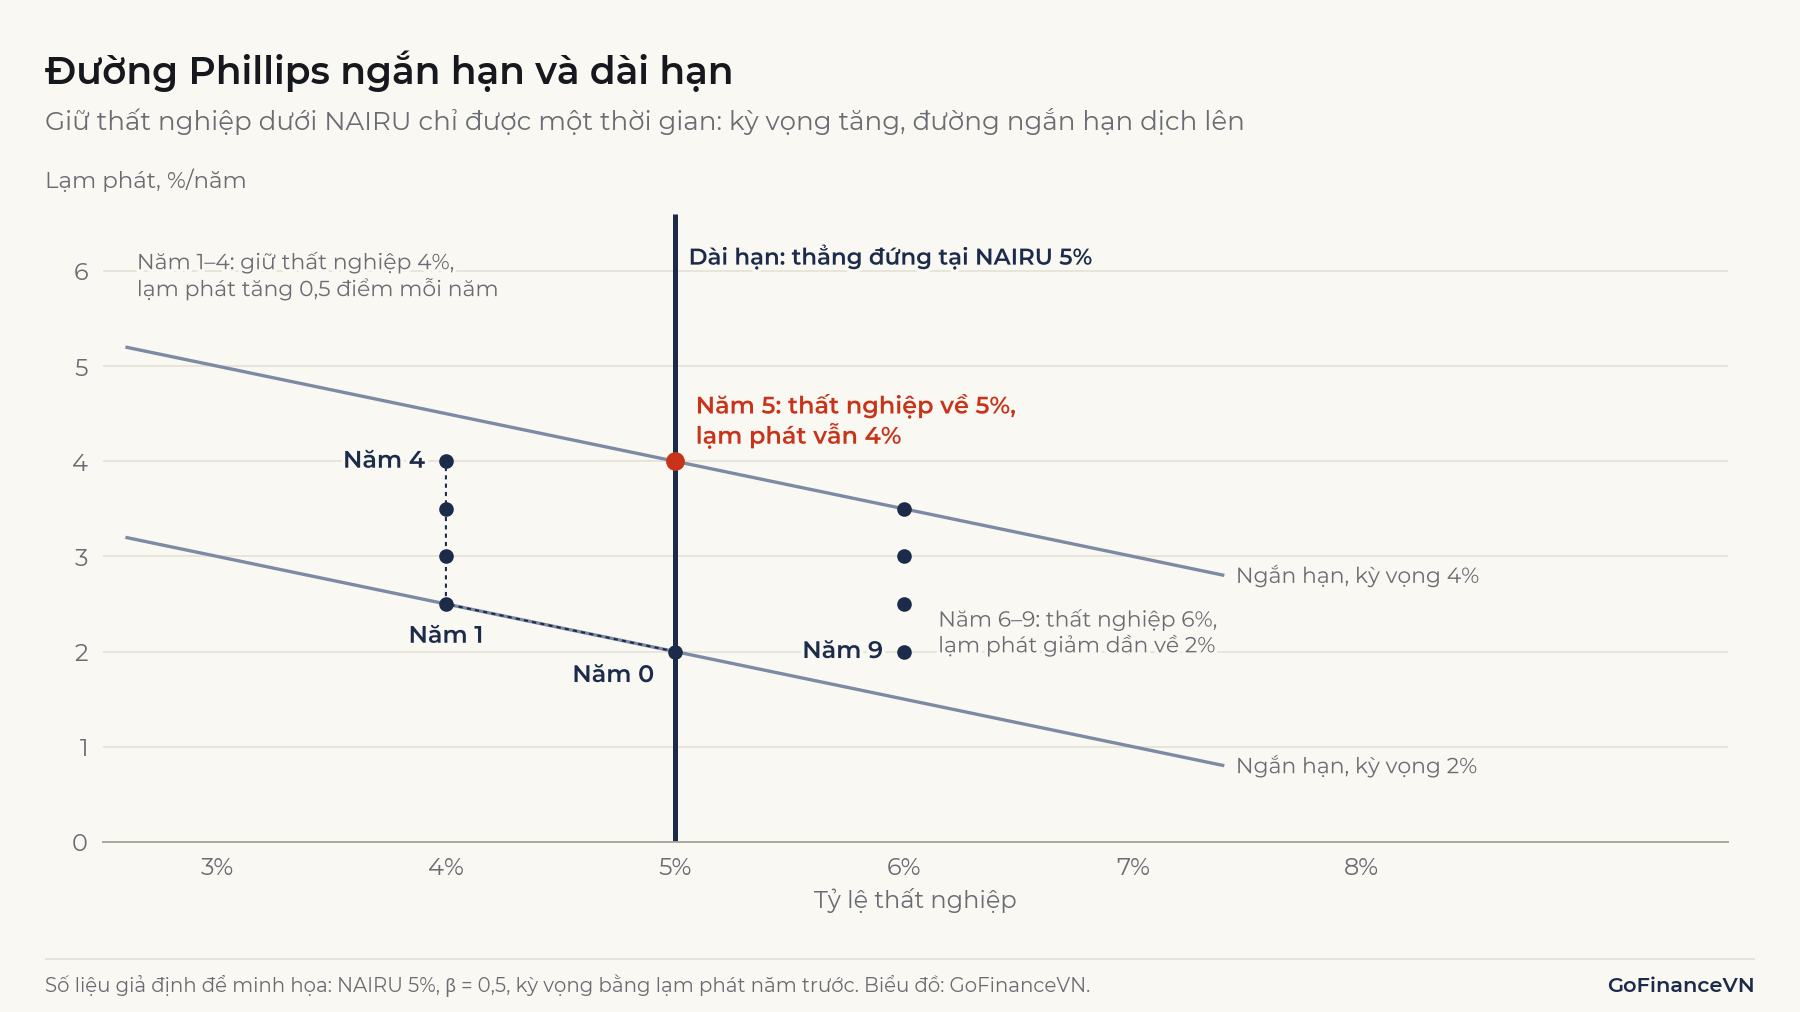
Muốn kéo lạm phát về 2%, thất nghiệp phải cao hơn mức tự nhiên. Với thất nghiệp 6% trong bốn năm (năm 6–9), lạm phát giảm 0,5 điểm mỗi năm và về 2% ở năm 9. Tổng cộng nền kinh tế chịu 4 điểm-năm thất nghiệp vượt mức tự nhiên để giảm 2 điểm lạm phát, tức 2 điểm-năm cho mỗi điểm lạm phát. Tỷ số này gọi là tỷ lệ hy sinh (sacrifice ratio), và trong mô hình đơn giản trên nó bằng .
Ghi nhớ: Chấp nhận lạm phát cao hơn không giữ được thất nghiệp thấp hơn trong dài hạn. Chỉ lạm phát tăng ngoài dự kiến mới làm thất nghiệp giảm tạm thời, và cái giá phải trả về sau là một giai đoạn thất nghiệp cao hơn mức tự nhiên để kéo lạm phát xuống.
4. NAIRU là gì?
NAIRU (non-accelerating inflation rate of unemployment) là tỷ lệ thất nghiệp mà tại đó lạm phát không tăng tốc cũng không giảm tốc. Thất nghiệp thấp hơn NAIRU thì lạm phát có xu hướng tăng dần; cao hơn thì lạm phát có xu hướng giảm dần, như trong ví dụ ở mục 3.
Khái niệm này được Franco Modigliani và Lucas Papademos đưa ra năm 1975 dưới tên NIRU (noninflationary rate of unemployment), sau đó được gọi phổ biến là NAIRU. Nó gần với tỷ lệ thất nghiệp tự nhiên (natural rate of unemployment) của Friedman nhưng không hoàn toàn giống. Bảng sau theo cách phân biệt của Arturo Estrella và Frederic Mishkin, được tóm tắt trong Economic Letter của Fed San Francisco (1998):
| Tiêu chí | Tỷ lệ thất nghiệp tự nhiên | NAIRU |
|---|---|---|
| Xuất phát | Friedman (1968) | Modigliani và Papademos (1975) |
| Định nghĩa | Mức thất nghiệp khi các yếu tố chu kỳ đã qua hết | Mức thất nghiệp đi cùng lạm phát ổn định |
| Phụ thuộc vào | Cấu trúc thị trường lao động: chi phí tìm việc, mức độ khớp kỹ năng | Thêm các cú sốc ngắn hạn như giá lương thực, năng suất |
| Biến động | Chậm | Có thể dao động nhiều hơn |
Trong thực hành chính sách, hai thuật ngữ thường được dùng thay cho nhau. Văn phòng Ngân sách Quốc hội Mỹ (CBO) gọi NAIRU là tỷ lệ thất nghiệp "phát sinh từ mọi nguồn trừ biến động của tổng cầu" (nguyên văn: arising from all sources except fluctuations in aggregate demand). Từ năm 2021, CBO đổi tên chuỗi ước tính dài hạn của mình thành tỷ lệ thất nghiệp phi chu kỳ (noncyclical rate of unemployment). Theo bản cập nhật tháng 2/2026, chuỗi này ở mức khoảng 4,4% cho quý III/2026, trong khi tỷ lệ thất nghiệp thực tế của Mỹ quý này bình quân 4,1%.
Lưu ý: NAIRU không phải mục tiêu thất nghiệp và không phải mức thất nghiệp "tốt". Đó là một ước tính thống kê về mức thất nghiệp tương thích với lạm phát ổn định, phụ thuộc vào cấu trúc thị trường lao động và có thể thay đổi theo thời gian. Cách đo tỷ lệ thất nghiệp và ba loại thất nghiệp được trình bày trong bài Tỷ lệ thất nghiệp là gì?
5. Đường Phillips còn đúng không?
Đường Phillips vẫn tồn tại trong số liệu, nhưng ở Mỹ nó đã phẳng đi rõ rệt từ khoảng thập niên 1990. Có thể kiểm tra bằng dạng tăng tốc ở mục 2.2: đặt thay đổi lạm phát lõi trong một năm lên trục tung và khoảng cách giữa thất nghiệp với NAIRU của CBO lên trục hoành.
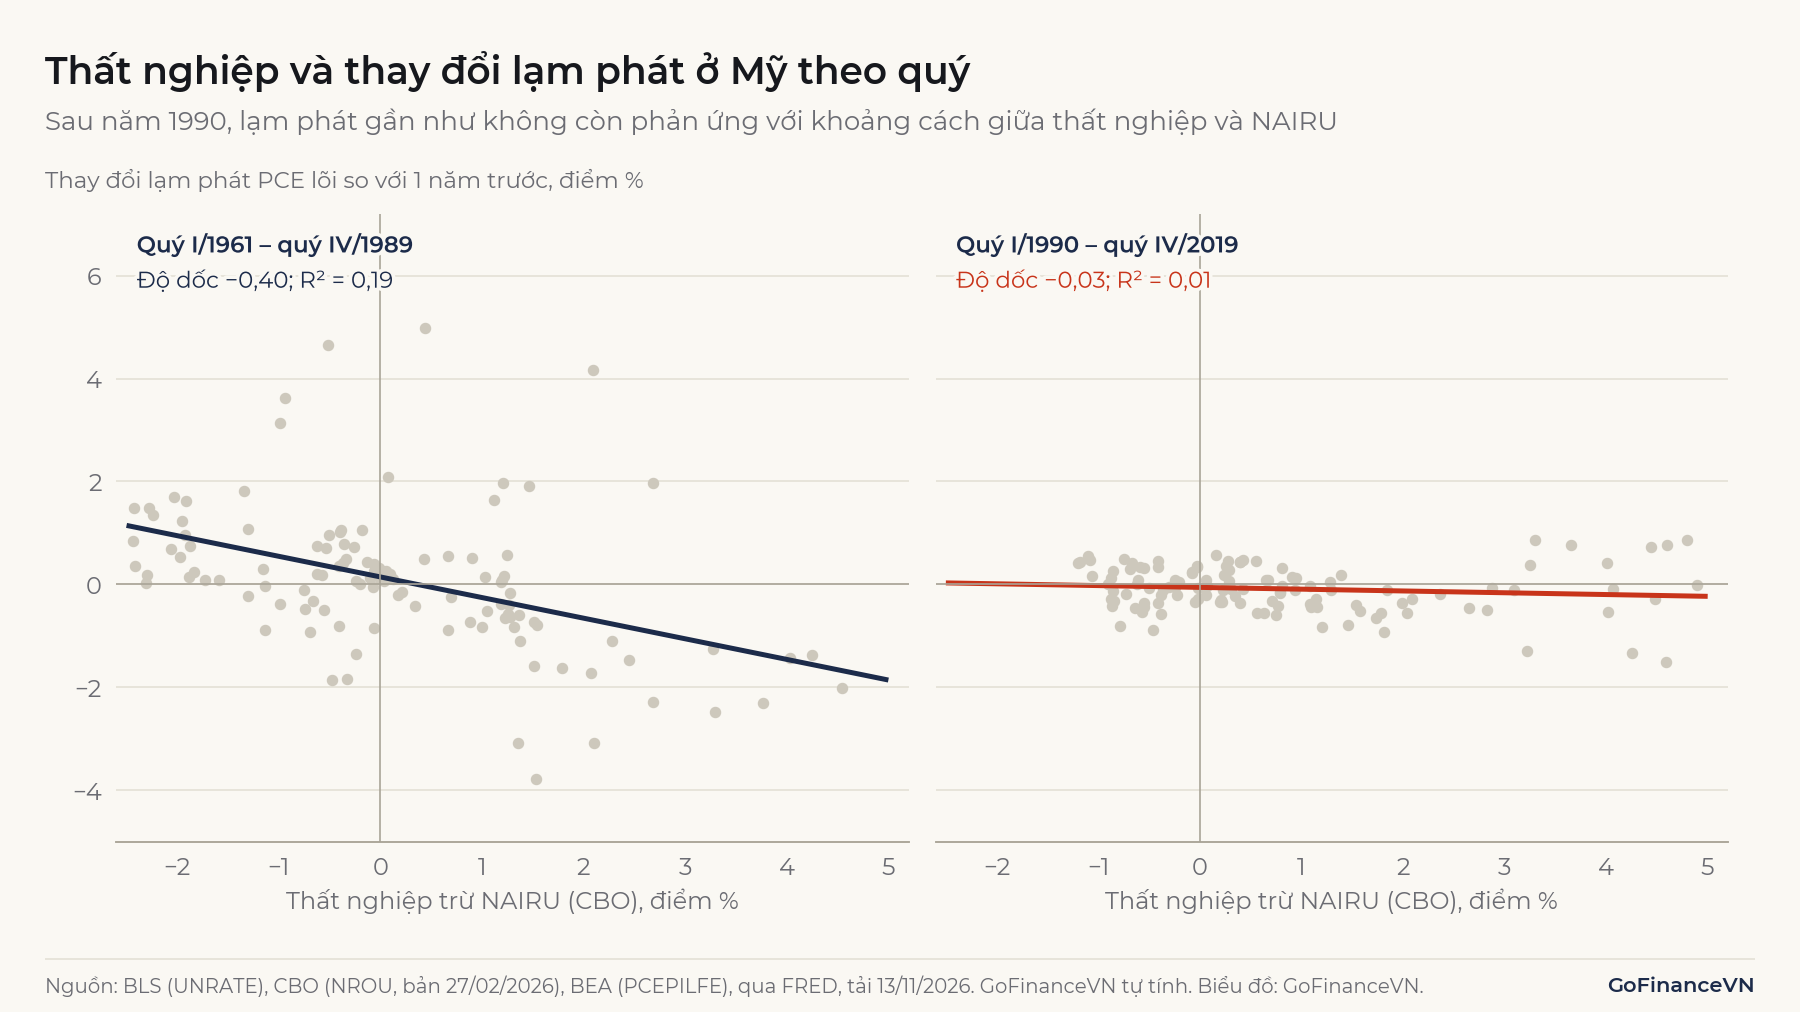
Giai đoạn 1961–1989, đường hồi quy có độ dốc −0,40: thất nghiệp cao hơn NAIRU 1 điểm phần trăm đi kèm lạm phát lõi giảm khoảng 0,4 điểm trong năm. Giai đoạn 1990–2019, độ dốc chỉ còn −0,03 và quan hệ gần như biến mất (R² = 0,01). Năm 2010–2011, thất nghiệp cao hơn NAIRU khoảng 3,6–4,8 điểm nhưng lạm phát lõi không giảm thêm mà dao động quanh 1–2%; với độ dốc của giai đoạn trước, lạm phát lẽ ra phải giảm khoảng 1,5–2 điểm mỗi năm.
Một cách giải thích được nhắc nhiều là kỳ vọng lạm phát đã được neo chặt hơn. Peter Hooper, Frederic Mishkin và Amir Sufi (2019) cho rằng số liệu toàn quốc trông phẳng một phần vì chính sách tiền tệ đã thành công trong việc kìm lạm phát và neo kỳ vọng từ thập niên 1980: ngân hàng trung ương phản ứng trước khi thị trường lao động kịp đẩy giá lên, nên quan hệ khó quan sát hơn. Với số liệu theo bang và thành phố, họ vẫn tìm thấy độ dốc âm có ý nghĩa thống kê.
Giai đoạn 2021–2022 cho thấy đường Phillips phẳng không có nghĩa là lạm phát khó tăng nhanh. Quý I/2022, thất nghiệp của Mỹ thấp hơn NAIRU khoảng 0,6 điểm, trong khi lạm phát PCE lõi tăng 3,7 điểm so với một năm trước, lên 5,5%; theo đường hồi quy 1990–2019, mức tăng dự kiến gần bằng 0. Lạm phát lõi đã bắt đầu tăng mạnh từ quý II/2021, khi thất nghiệp còn cao hơn NAIRU khoảng 1,5 điểm. Ben Bernanke và Olivier Blanchard (2023) ước tính phần lớn đợt tăng lạm phát 2021–2022 đến từ các cú sốc đẩy giá trực tiếp, như giá hàng hóa cơ bản tăng mạnh và thiếu hụt ở một số ngành, còn tác động của thị trường lao động căng lớn dần ở giai đoạn sau. Một ghi chú nghiên cứu của các nhà kinh tế tại Fed năm 2024 (FEDS Notes), dùng số liệu 22 vùng đô thị của Mỹ giai đoạn 1980–2022, ước tính rằng đường Phillips phẳng hơn khi thị trường lao động bình thường nhưng vẫn dốc khi thị trường lao động căng, với ngưỡng là tỷ lệ thất nghiệp 5%.
6. Ứng dụng của đường Phillips
Đường Phillips được dùng chủ yếu để dự báo lạm phát và đánh giá mức độ dư thừa hay thiếu hụt nguồn lực trong nền kinh tế:
- Dự báo lạm phát: các mô hình kinh tế vĩ mô của ngân hàng trung ương và cơ quan tài khóa thường có một phương trình dạng Phillips. CBO dùng tỷ lệ thất nghiệp tự nhiên ngắn hạn để đo mức dư thừa trên thị trường lao động, và coi đây là một đầu vào quan trọng cho dự báo lạm phát của cơ quan này.
- Điều hành chính sách tiền tệ: khi thất nghiệp thấp hơn nhiều so với ước tính NAIRU, ngân hàng trung ương có lý do lo ngại áp lực giá; khi thất nghiệp cao hơn NAIRU, áp lực giảm phát là rủi ro cần theo dõi. Cơ chế các công cụ được trình bày trong bài Chính sách tiền tệ là gì?
- Đánh giá chi phí giảm lạm phát: tỷ lệ hy sinh ở mục 3 cho biết cần bao nhiêu điểm-năm thất nghiệp để giảm một điểm lạm phát; con số này phụ thuộc vào độ dốc của đường và tốc độ điều chỉnh kỳ vọng.
- Đọc lạm phát lõi: đường Phillips thường được ước lượng với lạm phát lõi, vì giá năng lượng và lương thực phản ánh cú sốc cung nhiều hơn tình trạng thị trường lao động. Xem bài Lạm phát cơ bản là gì?
Một công thức lãi suất chính sách dùng trực tiếp lạm phát và chênh lệch sản lượng được trình bày trong bài Quy tắc Taylor là gì?
Đường Phillips phù hợp để hiểu hướng của áp lực lạm phát từ thị trường lao động. Nó không phù hợp để dự báo chính xác mức lạm phát của một quý cụ thể, vì độ dốc nhỏ và NAIRU được ước tính với sai số lớn (mục 7).
7. Hạn chế và lưu ý khi sử dụng đường Phillips
Hạn chế chung của đường Phillips là nó dựa trên hai đại lượng không quan sát được, kỳ vọng lạm phát và NAIRU, và một độ dốc không ổn định: như mục 5 cho thấy, hệ số ước lượng phụ thuộc vào giai đoạn mẫu và vào việc thị trường lao động đang căng hay lỏng.
7.1. NAIRU được ước tính với sai số lớn
NAIRU không đo được trực tiếp mà phải suy ra từ chính quan hệ giữa thất nghiệp và lạm phát. Douglas Staiger, James Stock và Mark Watson (1997) ước tính khoảng tin cậy 95% của NAIRU Mỹ ở thời điểm nghiên cứu, khi đo lạm phát bằng chỉ số giảm phát GDP, là từ 4,3% đến 7,3%. Theo các tác giả, trong 20 năm trước đó tỷ lệ thất nghiệp thực tế chỉ thấp hơn cận dưới của khoảng tin cậy trong vài giai đoạn ngắn. Một ước tính có khoảng tin cậy rộng 3 điểm phần trăm khó làm căn cứ chính xác cho quyết định chính sách.
7.2. Cú sốc cung làm lệch quan hệ
Khi giá năng lượng hay lương thực tăng mạnh, lạm phát và thất nghiệp có thể cùng tăng. Điểm số liệu khi đó không nằm trên đường Phillips cũ, và đọc theo dạng ban đầu (mục 2.1) sẽ cho kết luận sai về sự đánh đổi.
7.3. Khó áp dụng với nền kinh tế có thị trường lao động phi chính thức lớn
Ở nền kinh tế như Việt Nam, tỷ lệ thất nghiệp đo theo chuẩn ILO thường chỉ quanh 2% và dao động trong biên độ hẹp, trừ cú sốc lớn như đợt giãn cách quý III/2021 (3,98% theo Tổng cục Thống kê). Lý do là người mất việc thường chuyển sang việc thời vụ, tự làm hoặc khu vực phi chính thức thay vì đứng ngoài chờ việc. Khi biến thất nghiệp ít dao động, quan hệ giữa thất nghiệp và lạm phát khó quan sát; phân tích có thể dùng dạng theo chênh lệch sản lượng (mục 2.3) hoặc các chỉ báo khác như tỷ lệ thiếu việc làm. Lạm phát ở nền kinh tế mở nhỏ cũng chịu tác động lớn từ giá nhập khẩu và tỷ giá, những yếu tố không có trong công thức cơ bản. Các nguyên nhân của lạm phát, gồm cả lạm phát do chi phí đẩy, được giải thích trong bài Lạm phát là gì?
8. Câu hỏi thường gặp
Đường Phillips dốc xuống hay thẳng đứng?
Cả hai, tùy khung thời gian. Đường Phillips ngắn hạn dốc xuống khi lạm phát kỳ vọng cố định. Đường Phillips dài hạn thẳng đứng tại NAIRU, vì khi kỳ vọng đã điều chỉnh theo lạm phát thực tế, thất nghiệp quay về mức tự nhiên bất kể lạm phát cao hay thấp.
NAIRU và tỷ lệ thất nghiệp tự nhiên có giống nhau không?
Gần giống nhưng không trùng. Tỷ lệ thất nghiệp tự nhiên nhấn vào cấu trúc thị trường lao động và thay đổi chậm. NAIRU định nghĩa theo lạm phát (mức thất nghiệp đi cùng lạm phát ổn định) và có thể chịu ảnh hưởng của cú sốc ngắn hạn. Trong báo cáo của các cơ quan như CBO, hai thuật ngữ thường được dùng thay cho nhau.
Kết luận
Đường Phillips mô tả quan hệ nghịch chiều giữa lạm phát và thất nghiệp, nhưng chỉ trong ngắn hạn và khi lạm phát kỳ vọng chưa thay đổi. Trong dài hạn, thất nghiệp quay về mức tự nhiên hoặc NAIRU, và cố giữ thất nghiệp dưới mức đó chỉ làm lạm phát tăng dần. Khi dùng khái niệm này, cần nhớ NAIRU là một ước tính có sai số lớn và độ dốc của đường thay đổi theo giai đoạn cũng như theo độ căng của thị trường lao động.
Nguồn tham khảo
- A. W. Phillips, "The Relation between Unemployment and the Rate of Change of Money Wage Rates in the United Kingdom, 1861–1957", Economica 25(100), 1958, tr. 283–299: https://econpapers.repec.org/RePEc:bla:econom:v:25:y:1958:i:100:p:283-299
- Paul A. Samuelson và Robert M. Solow, "Analytical Aspects of Anti-Inflation Policy", American Economic Review 50(2), 1960, tr. 177–194
- Kevin D. Hoover, "The Genesis of Samuelson and Solow's Price-Inflation Phillips Curve", History of Economics Review 61(1), 2015: https://econpapers.repec.org/RePEc:taf:rherxx:v:61:y:2015:i:1:p:1-16
- Johannes A. Schwarzer, "Samuelson and Solow on the Phillips Curve and the 'Menu of Choice': A Retrospective", Œconomia 3(3), 2013: https://journals.openedition.org/oeconomia/138
- Milton Friedman, "The Role of Monetary Policy", American Economic Review 58(1), 1968, tr. 1–17: https://www.aeaweb.org/aer/top20/58.1.1-17.pdf
- Franco Modigliani và Lucas Papademos, "Targets for Monetary Policy in the Coming Year", Brookings Papers on Economic Activity, 1975(1): https://www.brookings.edu/wp-content/uploads/1975/01/1975a_bpea_modigliani_papdemos.pdf
- FRED, Noncyclical Rate of Unemployment (NROU), nguồn CBO: https://fred.stlouisfed.org/series/NROU
- FRED, Unemployment Rate (UNRATE), nguồn BLS: https://fred.stlouisfed.org/series/UNRATE
- FRED, Personal Consumption Expenditures Excluding Food and Energy (PCEPILFE), nguồn BEA: https://fred.stlouisfed.org/series/PCEPILFE
- Douglas Staiger, James H. Stock và Mark W. Watson, "The NAIRU, Unemployment and Monetary Policy", Journal of Economic Perspectives 11(1), 1997, tr. 33–49
- Federal Reserve Bank of San Francisco, "The Natural Rate, NAIRU, and Monetary Policy", Economic Letter, 09/1998: https://www.frbsf.org/publications/economic-letter/1998/september/the-natural-rate-nairu-and-monetary-policy/
- Peter Hooper, Frederic S. Mishkin và Amir Sufi, "Prospects for Inflation in a High Pressure Economy: Is the Phillips Curve Dead or Is It Just Hibernating?", NBER Working Paper 25792, 2019: https://www.nber.org/papers/w25792
- Ben S. Bernanke và Olivier Blanchard, "What Caused the U.S. Pandemic-Era Inflation?", Brookings Institution/NBER Working Paper 31417, 06/2023: https://www.brookings.edu/articles/what-caused-the-u-s-pandemic-era-inflation/
- Simon Smith, Allan Timmermann và Jonathan H. Wright, "Nonlinear Phillips Curves", FEDS Notes, Federal Reserve Board, 04/09/2024: https://www.federalreserve.gov/econres/notes/feds-notes/nonlinear-phillips-curves-20240904.html
- Tổng cục Thống kê, Họp báo công bố tình hình lao động, việc làm quý III và 9 tháng năm 2021, 12/10/2021: https://www.nso.gov.vn/?p=34231
Đọc tiếp: Output gap là gì? Cách tính chênh lệch sản lượng và ước tính sản lượng tiềm năng