Margin là gì? Giao dịch ký quỹ, call margin và rủi ro
Margin, hay giao dịch ký quỹ (margin trading), là việc nhà đầu tư vay tiền của công ty chứng khoán để mua chứng khoán, dùng chính số chứng khoán đó làm tài sản bảo đảm. Tại Việt Nam, tỷ lệ ký quỹ ban đầu không được thấp hơn 50% và tỷ lệ ký quỹ duy trì không được thấp hơn 30%; từng công ty chứng khoán có thể đặt mức cao hơn. Khoản vay làm lãi và lỗ trên vốn tự có tăng theo đòn bẩy, và khi giá giảm đủ sâu, tài khoản có thể bị gọi bổ sung ký quỹ (call margin) hoặc bị bán giải chấp (force sell).
1. Margin là gì?
Margin trong chứng khoán là giao dịch mua chứng khoán bằng một phần tiền vay. Thông tư 120/2020/TT-BTC định nghĩa giao dịch ký quỹ là giao dịch mua chứng khoán có sử dụng tiền vay của công ty chứng khoán, trong đó chứng khoán mua được và các chứng khoán được giao dịch ký quỹ khác của nhà đầu tư là tài sản bảo đảm cho khoản vay (khoản 10 Điều 2).
Nhà đầu tư phải ký hợp đồng giao dịch ký quỹ với công ty chứng khoán. Hợp đồng này đồng thời là hợp đồng cho vay. Nhà đầu tư nước ngoài không được giao dịch ký quỹ, và mỗi nhà đầu tư chỉ được mở một tài khoản ký quỹ tại mỗi công ty chứng khoán (khoản 1, 2, 3 Điều 9 Thông tư 120/2020/TT-BTC).
Không phải mọi cổ phiếu đều được vay margin. Sở giao dịch chứng khoán công bố danh sách không đủ điều kiện, gồm các trường hợp như niêm yết chưa đủ 6 tháng, đang bị cảnh báo hoặc kiểm soát, báo cáo tài chính có ý kiến kiểm toán không phải chấp nhận toàn phần, hoặc kinh doanh thua lỗ. Công ty chứng khoán chọn danh sách cho vay của mình trong số còn lại. Theo Báo Pháp luật, đầu quý IV/2026 danh sách không đủ điều kiện trên HOSE gồm 65 mã, và con số này thay đổi trong quý.
1.1. Margin chứng khoán và biên lợi nhuận khác nhau thế nào?
Hai khái niệm chỉ giống nhau ở từ tiếng Anh. Margin trong giao dịch chứng khoán là khoản ký quỹ gắn với tiền vay. Margin trong báo cáo tài chính (gross margin, net margin) là biên lợi nhuận, tức tỷ lệ lợi nhuận trên doanh thu, xem thêm bài Doanh thu và lợi nhuận khác nhau thế nào?
Xem thêm: Biên lợi nhuận là gì?
Ký quỹ trong chứng khoán phái sinh cũng khác. Ở đó, khoản ký quỹ là tiền đặt để bảo đảm nghĩa vụ của hợp đồng, nhà đầu tư không vay công ty chứng khoán để mua tài sản.
Xem thêm: Chứng khoán phái sinh là gì?
2. Tỷ lệ ký quỹ ban đầu, duy trì và xử lý theo quy định hiện hành
Theo quy định hiện hành, tỷ lệ ký quỹ ban đầu tối thiểu là 50% và tỷ lệ ký quỹ duy trì tối thiểu là 30%, còn tỷ lệ xử lý không có trong văn bản và do từng công ty chứng khoán đặt. Các mức tối thiểu nằm ở Điều 5 Quy chế hướng dẫn giao dịch ký quỹ chứng khoán, ban hành kèm Quyết định 87/QĐ-UBCK ngày 25/01/2017 (hiệu lực 01/04/2017, sửa đổi bởi Quyết định 1205/QĐ-UBCK, hiệu lực 02/01/2018; gọi tắt là Quy chế 87). Đến ngày 10/11/2026, chưa thấy văn bản thay thế Quy chế này được công bố. Thông tư 120/2020/TT-BTC (hiệu lực 15/02/2021) không ghi con số này mà yêu cầu nhà đầu tư đảm bảo các tỷ lệ theo hợp đồng và giao Ủy ban Chứng khoán Nhà nước ban hành quy chế (khoản 6, 8 Điều 9).
| Nội dung | Quy định | Ai quyết định mức áp dụng |
|---|---|---|
| Tỷ lệ ký quỹ ban đầu | Không thấp hơn 50% | Công ty chứng khoán, bằng hoặc cao hơn mức sàn |
| Tỷ lệ ký quỹ duy trì | Không thấp hơn 30% | Công ty chứng khoán, bằng hoặc cao hơn mức sàn |
| Tỷ lệ xử lý (force sell) | Quy chế 87 không quy định | Công ty chứng khoán, theo hợp đồng |
| Thời hạn bổ sung ký quỹ | Không quá 3 ngày làm việc | Hai bên thỏa thuận trong hợp đồng |
| Thời hạn khoản vay | Không quá 3 tháng, mỗi lần gia hạn không quá 3 tháng | Hai bên thỏa thuận |
| Lãi suất vay | Không có mức cố định | Hai bên thỏa thuận bằng văn bản |
| Danh sách chứng khoán | Sở giao dịch công bố mã không đủ điều kiện | Công ty chứng khoán chọn trong phần còn lại |
| Hạn mức của công ty chứng khoán | Theo Điều 9 Quy chế 87: tổng dư nợ tối đa 200% vốn chủ sở hữu; một khách hàng tối đa 3%; một mã tối đa 10% | Quy định chung |
HOSE không đặt tỷ lệ ký quỹ riêng; vai trò của sở là công bố danh sách theo tiêu chí của Ủy ban. Ủy ban Chứng khoán Nhà nước có thể điều chỉnh các mức 50% và 30% tùy tình hình thị trường, và có quyền yêu cầu tạm ngừng giao dịch ký quỹ khi cần ổn định thị trường. Để so sánh, tại Mỹ, Regulation T cho vay tối đa 50% giá mua và FINRA yêu cầu mức duy trì tối thiểu 25%.
Lưu ý: Con số trong quy định chỉ là mức sàn. Nhà đầu tư chịu ràng buộc bởi tỷ lệ ghi trong hợp đồng và chính sách của công ty chứng khoán, và tỷ lệ cho vay có thể khác nhau theo từng mã.
3. Cách tính tỷ lệ ký quỹ và sức mua
Tỷ lệ ký quỹ bằng tài sản thực có chia cho tổng tài sản trên tài khoản ký quỹ. Quy chế 87 dùng các ký hiệu , , , , ; bài này ký hiệu tỷ lệ ký quỹ là :
Trong đó là tổng tài sản, là tiền và tiền bán chứng khoán chờ về, là giá trị chứng khoán được phép ký quỹ, là dư nợ, là tài sản thực có và là tỷ lệ ký quỹ. Giá trị chứng khoán do công ty chứng khoán xác định trong hợp đồng, nhưng không vượt quá giá đóng cửa gần nhất.
Sức mua (BP – buying power) cho biết giá trị chứng khoán còn có thể mua thêm bằng lệnh ký quỹ:
Trong đó là giá trị chứng khoán đang nắm giữ, là tỷ lệ ký quỹ ban đầu, là giá trị ký quỹ yêu cầu và là giá trị dư ký quỹ.
Ví dụ: Tài khoản có 100 triệu đồng tiền mặt, chưa có cổ phiếu, = 50%. Khi đó = 0, = 100 triệu đồng, sức mua bằng 100 / 50% = 200 triệu đồng. Sau khi mua đủ 200 triệu đồng cổ phiếu, = 100 triệu đồng và sức mua về 0.
Nếu giá lên làm giá trị cổ phiếu đạt 250 triệu đồng, = 150 triệu đồng, = 125 triệu đồng và sức mua mới là 50 triệu đồng. Sức mua tăng theo giá, nên khoản lãi chưa thực hiện có thể trở thành căn cứ để vay thêm và tỷ lệ ký quỹ lại về 50% ở mức giá cao hơn.
4. Ví dụ từ call margin đến force sell
Call margin xảy ra khi tỷ lệ ký quỹ xuống dưới mức duy trì, còn force sell là việc công ty chứng khoán bán chứng khoán thế chấp để thu nợ. Ví dụ dùng Cổ phiếu MG với số giả định: vốn tự có 100 triệu đồng, vay 100 triệu đồng, mua 5.000 cổ phiếu giá 40.000 đồng. Công ty chứng khoán giả định đặt tỷ lệ ban đầu 50%, duy trì 40%, xử lý 30%. Mục này chưa tính lãi vay và phí.
| Giá MG (đồng) | Giá so với lúc mua | Giá trị cổ phiếu (triệu đồng) | Tài sản thực có (triệu đồng) | Tỷ lệ ký quỹ | Trạng thái |
|---|---|---|---|---|---|
| 40.000 | 0% | 200 | 100 | 50,0% | Mức ban đầu |
| 36.000 | −10% | 180 | 80 | 44,4% | Bình thường |
| 33.000 | −17,5% | 165 | 65 | 39,4% | Call margin |
| 30.000 | −25% | 150 | 50 | 33,3% | Call margin |
| 28.000 | −30% | 140 | 40 | 28,6% | Dưới ngưỡng xử lý |
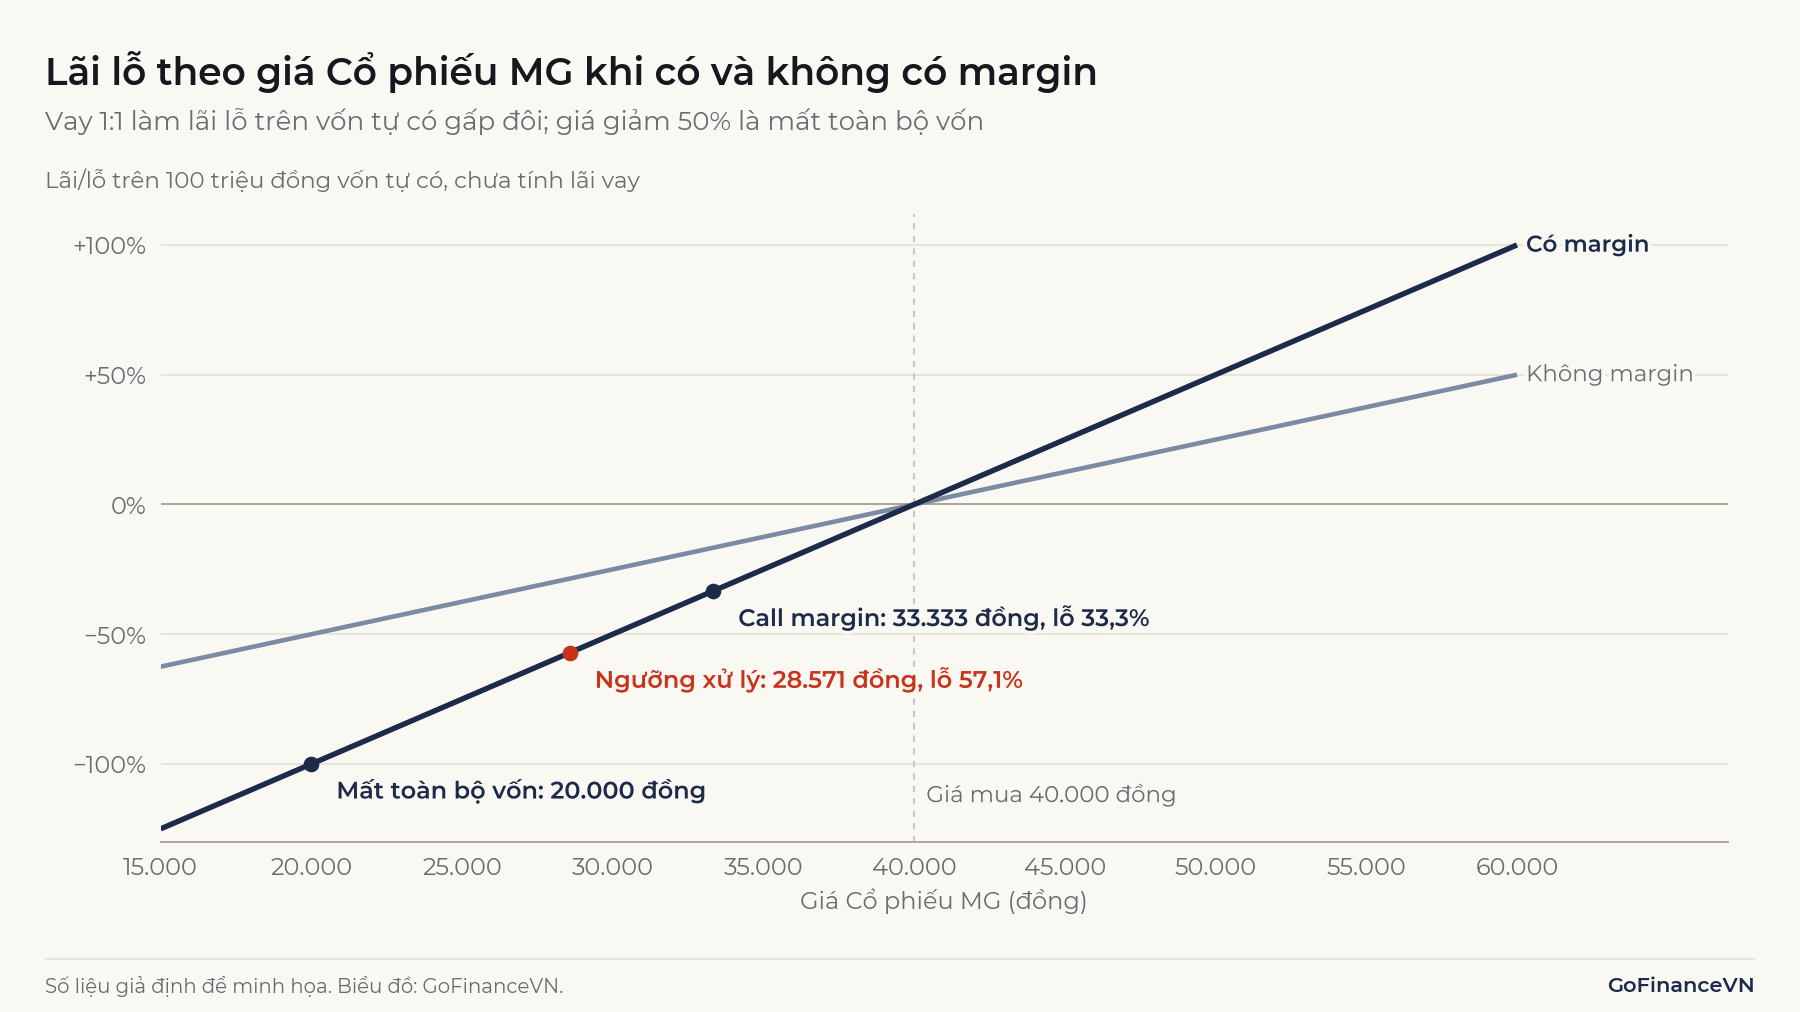
| 20.000 | −50% | 100 | 0 | 0% | Mất toàn bộ vốn |
| 18.000 | −55% | 90 | −10 | Âm | Còn nợ 10 triệu đồng |
Mức giá kích hoạt một ngưỡng tính từ dư nợ và số cổ phiếu :
Với = 40%, = 100.000.000 / (5.000 × 0,6) = 33.333 đồng, tức giá giảm 16,7%. Với = 30%, = 28.571 đồng, tức giá giảm 28,6%.
Tại giá 30.000 đồng, tài khoản cần trở lại 40%. Quy chế 87 cho phép bán chứng khoán, nộp thêm tiền hoặc bổ sung tài sản thế chấp (khoản 2 Điều 7). Phần thiếu là = 40% × 150 − 50 = 10 triệu đồng:
| Cách xử lý | Công thức | Kết quả (triệu đồng) | Kiểm tra tỷ lệ |
|---|---|---|---|
| Nộp tiền, trừ vào dư nợ | 10 | 60 / 150 = 40% | |
| Bổ sung chứng khoán | 16,67 | 66,67 / 166,67 = 40% | |
| Bán cổ phiếu, trả nợ | 25 | 50 / 125 = 40% |
Bảng giả định tiền nộp thêm được trừ vào dư nợ; công thức cụ thể theo hợp đồng từng công ty. Thiếu 10 triệu đồng nhưng phải bán 25 triệu đồng cổ phiếu, vì bán để trả nợ không làm tăng tài sản thực có mà chỉ giảm mẫu số.
Tại giá 28.000 đồng, tỷ lệ 28,6% đã dưới ngưỡng xử lý. Giả sử hợp đồng cho phép bán ngay và công ty chứng khoán bán 40 triệu đồng (khoảng 1.429 cổ phiếu) để đưa tỷ lệ về 40%. Tài khoản còn khoảng 3.571 cổ phiếu, dư nợ 60 triệu đồng, tài sản thực có 40 triệu đồng. Nếu giá sau đó trở lại 40.000 đồng, tài sản thực có là 142,9 − 60 = 82,9 triệu đồng, lỗ 17,1% so với vốn ban đầu. Khi giá hồi phục, khoản lỗ của phần đã bị bán không hồi phục theo; nếu không bị bán, tài khoản sẽ về lại 100 triệu đồng.
5. Vì sao margin khuếch đại thua lỗ?
Margin khuếch đại thua lỗ vì khoản nợ giữ nguyên trong khi giá trị cổ phiếu giảm, nên toàn bộ phần giảm rơi vào vốn tự có. Với đòn bẩy lúc mua, cổ phiếu biến động thì vốn tự có biến động trước lãi vay. Với = 50%, = 2, nên giá giảm 20% làm vốn tự có giảm 40%, và giá giảm 50% làm mất toàn bộ vốn. Cơ chế này giống hệt doanh nghiệp vay nợ, được phân tích trong bài Đòn bẩy tài chính là gì?
Khác biệt của margin so với khoản vay kỳ hạn dài là thời gian. Tài khoản được định giá lại mỗi ngày, và công ty chứng khoán phải xác định tỷ lệ ký quỹ vào cuối mỗi ngày giao dịch (khoản 1 Điều 6 Quy chế 87). Một đợt giảm giá ngắn có thể biến khoản lỗ tạm thời thành khoản lỗ đã thực hiện.
Rủi ro cũng không dừng ở số vốn đã bỏ ra. Nếu tiền bán chứng khoán không đủ trả dư nợ, công ty chứng khoán thu hồi phần còn lại theo hợp đồng và pháp luật (khoản 3 Điều 8 Quy chế 87). Ở giá 18.000 đồng trong ví dụ, nhà đầu tư mất 100 triệu đồng vốn và còn nợ thêm 10 triệu đồng.
6. Chi phí lãi vay margin
Lãi vay margin được tính trên dư nợ theo số ngày vay và làm giảm trực tiếp kết quả của tài khoản. Lãi suất do hai bên thỏa thuận; theo báo chí tháng 9/2026, mức niêm yết của nhiều công ty chứng khoán khoảng 12–14%/năm, còn các gói ưu đãi có điều kiện và thời hạn riêng.
Giả định lãi suất 13%/năm, tính trên 365 ngày, vay 100 triệu đồng trong 90 ngày:
| Giá MG sau 90 ngày | Kết quả không margin | Có margin, chưa tính lãi | Có margin, đã tính lãi |
|---|---|---|---|
| +20% | +20,0% | +40,0% | +36,8% |
| 0% | 0,0% | 0,0% | −3,2% |
| −20% | −20,0% | −40,0% | −43,2% |
Tài khoản hòa vốn khi giá tăng 1,6% trong 90 ngày, và chỉ bằng kết quả không vay khi giá tăng 3,2%, đúng bằng lãi suất của kỳ. Dư nợ là tổng số tiền khách hàng nợ, nên phần lãi chưa trả làm ngưỡng cảnh báo dịch lên. Sau 90 ngày, dư nợ 103,21 triệu đồng đưa giá call margin từ 33.333 lên 34.402 đồng, và giá xử lý từ 28.571 lên 29.487 đồng. Lãi chỉ là một khoản; phí giao dịch tính trên giá trị mua và bán, thuế chuyển nhượng 0,1% tính trên giá bán, nên cả hai đều tăng theo quy mô vị thế.
7. Bán giải chấp dây chuyền là gì?
Bán giải chấp dây chuyền là chuỗi phản ứng trong đó lệnh bán bắt buộc làm giá giảm tiếp, kéo thêm các tài khoản khác xuống dưới ngưỡng và tạo ra lệnh bán bắt buộc mới. Điều kiện để chuỗi này kéo dài là nhiều tài khoản cùng vay trên một nhóm cổ phiếu, có ngưỡng xử lý gần nhau và thị trường thiếu bên mua.
Mô phỏng sau dùng năm nhóm tài khoản nắm Cổ phiếu MG, có ngưỡng bán giải chấp lần lượt ở 36.000, 35.000, 33.500, 32.000 và 29.000 đồng, giả định mỗi nhóm bán làm giá giảm thêm 4%. Một cú sốc bên ngoài đưa giá từ 40.000 xuống 36.000 đồng.
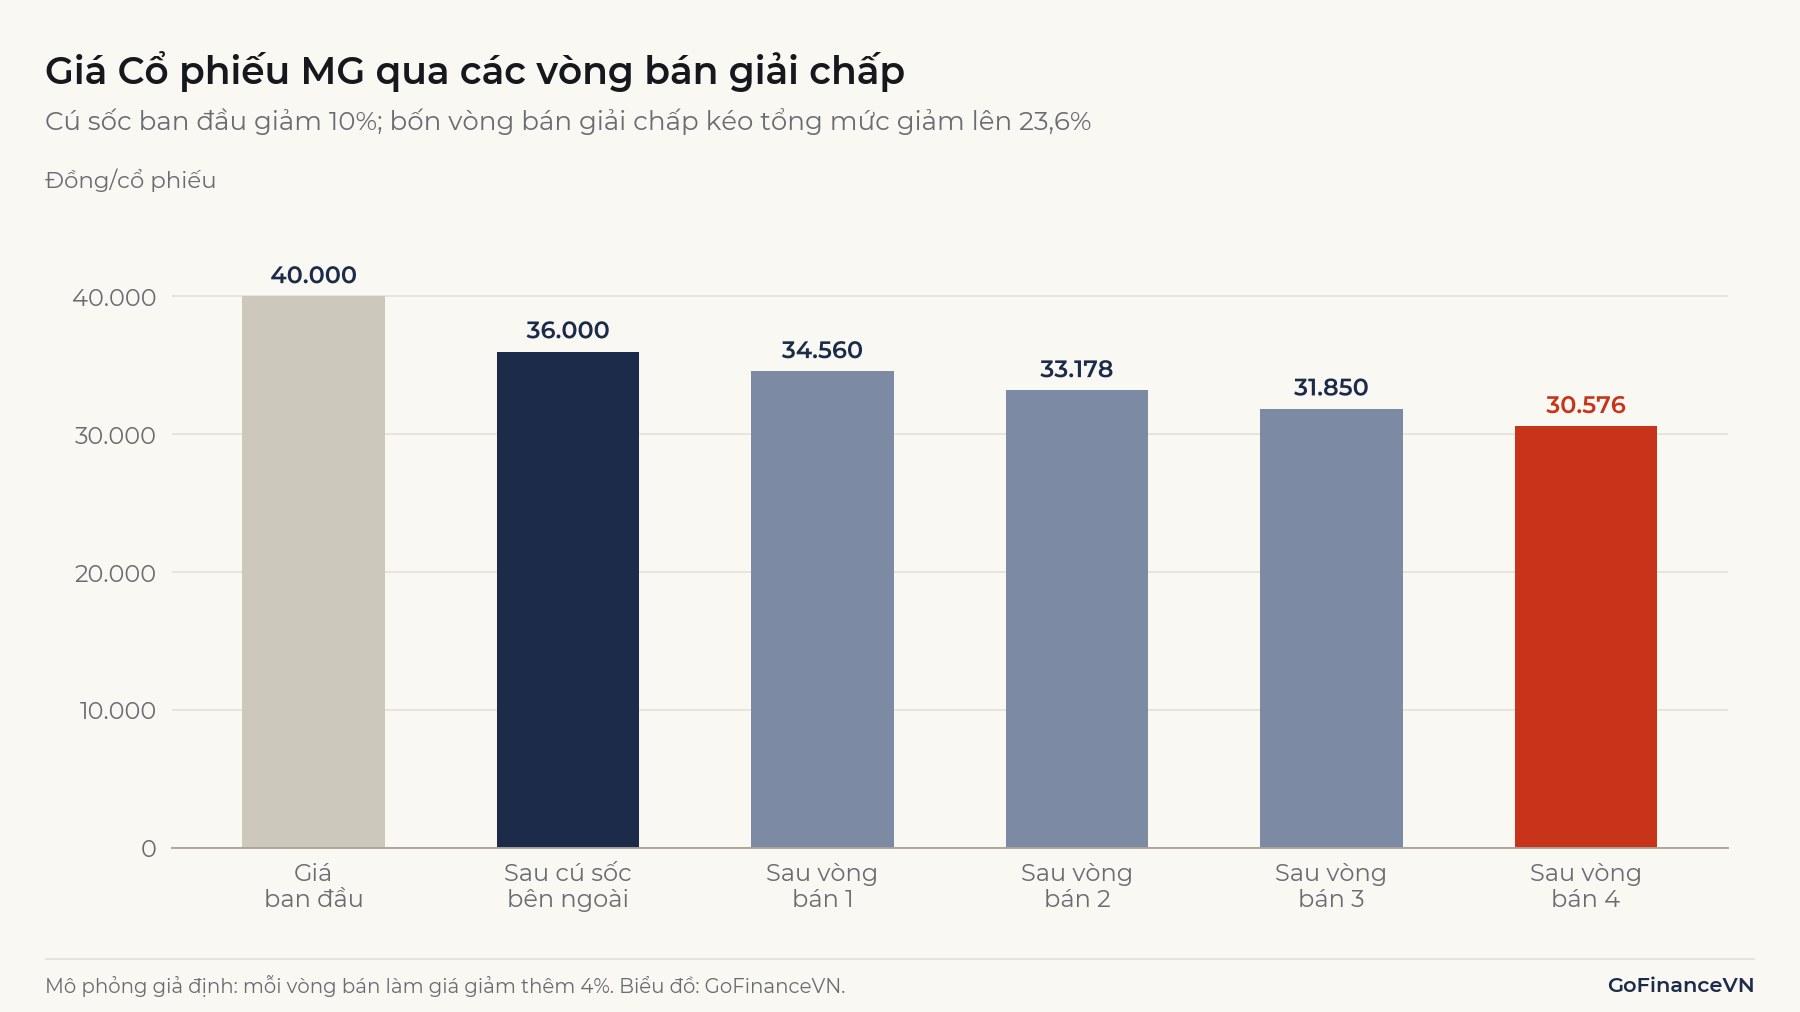
Cú sốc 10% trở thành mức giảm 23,6%, và chuỗi chỉ dừng ở 30.576 đồng vì nhóm cuối có ngưỡng 29.000 đồng. Nếu ngưỡng của nhóm thứ hai là 34.000 thay vì 35.000 đồng, giá dừng ngay ở 34.560 đồng, mức giảm chỉ 13,6%. Quy mô dây chuyền phụ thuộc vào mức độ tập trung của các ngưỡng, không chỉ vào tổng dư nợ. Khi cổ phiếu giảm sàn không có bên mua, lệnh bán bắt buộc còn có thể không khớp, khiến tài khoản tiếp tục chịu rủi ro ở phiên sau.
Tại Việt Nam, VnEconomy ghi nhận dư nợ margin tại 31 công ty chứng khoán giảm từ khoảng 150 nghìn tỷ đồng cuối quý III/2022 xuống khoảng 104 nghìn tỷ đồng cuối quý IV/2022, trong đợt bán giải chấp cổ phiếu của lãnh đạo nhiều doanh nghiệp bất động sản; nhiều công ty chứng khoán cũng hạ tỷ lệ cho vay với nhóm cổ phiếu này. Báo Pháp luật dẫn thống kê FiinTrade cho biết dư nợ margin tại 78 công ty chứng khoán đạt hơn 457.500 tỷ đồng cuối quý III/2026; cũng theo bài báo này, tỷ lệ dư nợ trên vốn hóa đã điều chỉnh tỷ lệ tự do chuyển nhượng khoảng 14,2%, so với 8,8% tại vùng đỉnh năm 2022.
8. Lưu ý khi đọc tỷ lệ ký quỹ
Những hiểu nhầm phổ biến về tỷ lệ ký quỹ thường đến từ việc đồng nhất mức sàn pháp lý với điều khoản hợp đồng.
8.1. Ba ngày làm việc là thời hạn tối đa
Quy chế 87 quy định thời hạn bổ sung tài sản "không quá ba (03) ngày làm việc", còn thời hạn cụ thể do hợp đồng quy định. Hợp đồng có thể đặt thời hạn ngắn hơn và thêm ngưỡng xử lý thấp hơn mức duy trì. Theo khoản 1 Điều 8 Quy chế 87, công ty chứng khoán được bán khi khách hàng không bổ sung đủ trong thời hạn của lệnh gọi; việc bán ngay khi tỷ lệ xuống dưới ngưỡng xử lý, kể cả chưa hết thời hạn, là điều khoản do hợp đồng đặt ra. Trước khi bán, công ty chứng khoán có trách nhiệm thông báo cho khách hàng.
8.2. Tỷ lệ có thể giảm dù giá không đổi
Khi một mã bị đưa ra khỏi danh sách được phép, công ty chứng khoán không được cho vay mới và không được tính mã đó vào tài sản thực có (khoản 2 Điều 10 Quy chế 87). Mã đó vẫn là tài sản bảo đảm cho khoản vay, trừ khi hai bên có thỏa thuận khác. Danh mục gồm Cổ phiếu MG 150 triệu đồng và một mã khác 50 triệu đồng, dư nợ 100 triệu đồng, đang có tỷ lệ 50%. Nếu mã 50 triệu đồng bị cắt margin, còn 150 triệu đồng, còn 50 triệu đồng và tỷ lệ về 33,3% mà không có phiên giảm giá nào.
8.3. Tỷ lệ tính theo giá do công ty chứng khoán xác định
Giá trị chứng khoán dùng để tính không vượt quá giá đóng cửa gần nhất và công ty chứng khoán có thể xác định thấp hơn. Vì vậy, tỷ lệ trên phần mềm của hai công ty chứng khoán có thể khác nhau với cùng một danh mục.
9. Câu hỏi thường gặp
Margin 1:1 nghĩa là gì?
Margin 1:1 nghĩa là mỗi đồng vốn tự có được vay thêm tối đa một đồng, tương ứng tỷ lệ ký quỹ ban đầu 50% và đòn bẩy 2 lần. Đây là mức vay tối đa mà mức sàn 50% của Quy chế 87 cho phép.
Full margin là gì?
Full margin là cách gọi thông dụng cho trạng thái đã dùng hết sức mua, tức dư nợ ở mức tối đa so với tài sản hiện có. Đây không phải thuật ngữ trong Quy chế 87. Khi đó tỷ lệ ký quỹ nằm ở mức ban đầu và bằng 0.
Bị force sell xong có còn nợ không?
Có thể còn. Sau khi bán, nếu tổng tài sản không đủ bù đắp dư nợ, nhà đầu tư vẫn phải thanh toán phần còn lại theo hợp đồng.
Kết luận
Margin là khoản vay của công ty chứng khoán có tài sản bảo đảm là chính danh mục đầu tư. Mức 50% và 30% chỉ là sàn trong Quy chế 87; tỷ lệ áp dụng, ngưỡng xử lý, thời hạn bổ sung và lãi suất nằm trong hợp đồng. Đòn bẩy làm lãi và lỗ trên vốn tự có tăng theo cùng một hệ số, còn lãi vay và cơ chế bán giải chấp khiến kết quả xấu đi thêm khi giá giảm.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Quyết định 87/QĐ-UBCK ngày 25/01/2017 và Quy chế hướng dẫn giao dịch ký quỹ chứng khoán (bản đăng trên website MBS): https://mbs.com.vn/files/uploads/2025/04/qd-87_2017_ubck-vv-ban-hanh-quy-che-huong-dan-giao-dich-ky-quy-ck.pdf
- Toàn văn Quyết định 87/QĐ-UBCK (Luật Việt An): https://luatvietan.vn/quyet-dinh-87-qd-ubck-huong-dan-giao-dich-ky-quy-chung-khoan.html
- Quyết định 1205/QĐ-UBCK sửa khoản 5 Điều 3 Quy chế (toàn văn, LuatVietnam): https://luatvietnam.vn/chung-khoan/quyet-dinh-1205-qd-ubck-uy-ban-chung-khoan-nha-nuoc-119297-d1.html
- Thông tư 120/2020/TT-BTC, khoản 10 Điều 2 và Điều 9: https://ketoananpha.vn/thong-tu-120-2020-tt-btc
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 (khoản 1 Điều 54, thuế chuyển nhượng chứng khoán), Công báo số 402 ngày 16/7/2026: https://congbaocdn.chinhphu.vn/180507251028987904/2026/7/16/469959-1784171413_v1_1784174315_signed.pdf
- HOSE công bố danh sách chứng khoán không đủ điều kiện ký quỹ, căn cứ Quy chế 87 (DNSE, 03/07/2025): https://www.dnse.com.vn/senses/tin-tuc/hose-cong-bo-danh-sach-chung-khoan-khong-du-dieu-kien-giao-dich-ky-quy-35085754
- Danh sách cắt margin HOSE quý IV/2026 (Báo Pháp luật, 06/10/2026): https://doanhnhan.baophapluat.vn/hose-dua-65-ma-chung-khoan-vao-dien-khong-duoc-giao-dich-margin-quy-iv-2026.html
- FINRA, Investing With Borrowed Funds: https://www.finra.org/investors/alerts/investing-borrowed-funds-no-margin-error
- Lãi suất cho vay margin tháng 9/2026 (Việt Báo, 09/09/2026): https://vietbao.vn/index%2ephp/print-606540.html
- Dư nợ margin quý IV/2022 (VnEconomy, 23/01/2023): https://vneconomy.vn/cho-vay-mua-chung-khoan-lao-doc-manh-chi-con-104-nghin-ty-dong-trong-quy-4-2022.htm
- Dư nợ margin quý III/2026, số liệu FiinTrade (Báo Pháp luật): https://doanhnhan.baophapluat.vn/du-no-margin-lap-ky-luc-hon-457-500-ty-dong-khi-thanh-khoan-giam-hon-60-chuyen-gia-canh-bao-rui-ro-giai-chap.html
Đọc tiếp: Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ