Lợi nhuận sau thuế chưa phân phối là gì? Cách tính, cách đọc mã 420 và ví dụ
Lợi nhuận sau thuế chưa phân phối là phần lợi nhuận sau thuế mà doanh nghiệp đã tích lũy qua các năm nhưng chưa chia cho chủ sở hữu và chưa trích vào các quỹ. Chỉ tiêu này nằm trong phần vốn chủ sở hữu của báo cáo tình hình tài chính, tương ứng với khái niệm lợi nhuận giữ lại (retained earnings) trong tài liệu quốc tế. Hiểu đúng con số này giúp người đọc biết doanh nghiệp còn bao nhiêu lợi nhuận có thể dùng để chia cổ tức, và tránh nhầm nó với số tiền doanh nghiệp đang có.
1. Lợi nhuận sau thuế chưa phân phối là gì?
Lợi nhuận sau thuế chưa phân phối là số dư lũy kế của kết quả kinh doanh sau thuế thu nhập doanh nghiệp, sau khi đã trừ phần đã chia cho chủ sở hữu, đã trích quỹ hoặc đã dùng để xử lý lỗ. Đây là một con số lũy kế từ khi thành lập, không phải lợi nhuận của riêng một năm.
Trong hệ thống tài khoản theo Thông tư 99/2025/TT-BTC (áp dụng từ năm tài chính 2026), chỉ tiêu này được theo dõi trên tài khoản 421. Hướng dẫn tài khoản 421 nêu rằng tài khoản dùng để phản ánh kết quả kinh doanh (lãi, lỗ) sau thuế thu nhập doanh nghiệp và tình hình phân chia lợi nhuận hoặc xử lý lỗ. Tài khoản có hai tài khoản cấp 2: 4211 cho lợi nhuận các năm trước và 4212 cho lợi nhuận năm nay.
Số dư có thể dương hoặc âm. Khi các khoản lỗ tích lũy lớn hơn các khoản lãi chưa chia, chỉ tiêu mang dấu âm và thường được gọi là lỗ lũy kế.
2. Lợi nhuận chưa phân phối và lợi nhuận giữ lại khác nhau thế nào?
Hai khái niệm gần như cùng nghĩa, nhưng không trùng nhau hoàn toàn trên báo cáo của doanh nghiệp Việt Nam. Lợi nhuận giữ lại (retained earnings) theo cách hiểu quốc tế là tổng lợi nhuận doanh nghiệp tạo ra từ khi thành lập trừ đi tổng cổ tức đã chia, tức phần lợi nhuận còn ở lại trong doanh nghiệp.
Ở Việt Nam, một phần lợi nhuận giữ lại được trích sang các quỹ thuộc vốn chủ sở hữu, như quỹ đầu tư phát triển (mã 418). Khoản trích này không rời khỏi doanh nghiệp, nhưng không còn nằm ở dòng lợi nhuận chưa phân phối. Vì vậy, khi so sánh với "retained earnings" trên báo cáo của doanh nghiệp nước ngoài, người phân tích thường phải cộng thêm các quỹ trích từ lợi nhuận.
| Tiêu chí | Lợi nhuận sau thuế chưa phân phối (mã 420) | Lợi nhuận giữ lại theo nghĩa rộng |
|---|---|---|
| Gồm | Lợi nhuận lũy kế chưa chia, chưa trích quỹ | Lợi nhuận chưa phân phối cộng các quỹ trích từ lợi nhuận và còn thuộc vốn chủ sở hữu |
| Trích quỹ đầu tư phát triển | Làm giảm | Không đổi |
| Chia cổ tức tiền mặt | Làm giảm | Làm giảm |
| Dùng nhiều trong | Báo cáo theo chế độ kế toán Việt Nam | Tài liệu phân tích, IFRS, giáo trình CFA |
3. Lợi nhuận sau thuế chưa phân phối nằm ở đâu trên báo cáo tài chính?
Lợi nhuận sau thuế chưa phân phối nằm ở phần vốn chủ sở hữu của báo cáo tình hình tài chính (mẫu B01-DN, trước đây gọi là bảng cân đối kế toán), mã số 420 theo Thông tư 99. Báo cáo theo Thông tư 200/2014/TT-BTC trước năm 2026 dùng mã 421.
Chỉ tiêu được tách thành hai dòng:
- 420a, lợi nhuận sau thuế chưa phân phối lũy kế đến cuối kỳ trước: phần lợi nhuận các năm trước còn lại, sau khi đã trừ cổ tức đã chia và các quỹ đã trích trong năm nay từ lợi nhuận đó.
- 420b, lợi nhuận sau thuế chưa phân phối kỳ này: lợi nhuận sau thuế của năm hiện tại, trừ phần đã tạm chia hoặc tạm trích trong năm.
Đầu mỗi năm tài chính, kế toán kết chuyển số dư 4212 của năm vừa kết thúc sang 4211. Vì thế 420a cuối năm thường khác hẳn tổng 420 đầu năm: khoảng chênh lệch chính là phần lợi nhuận cũ đã được phân phối trong năm.
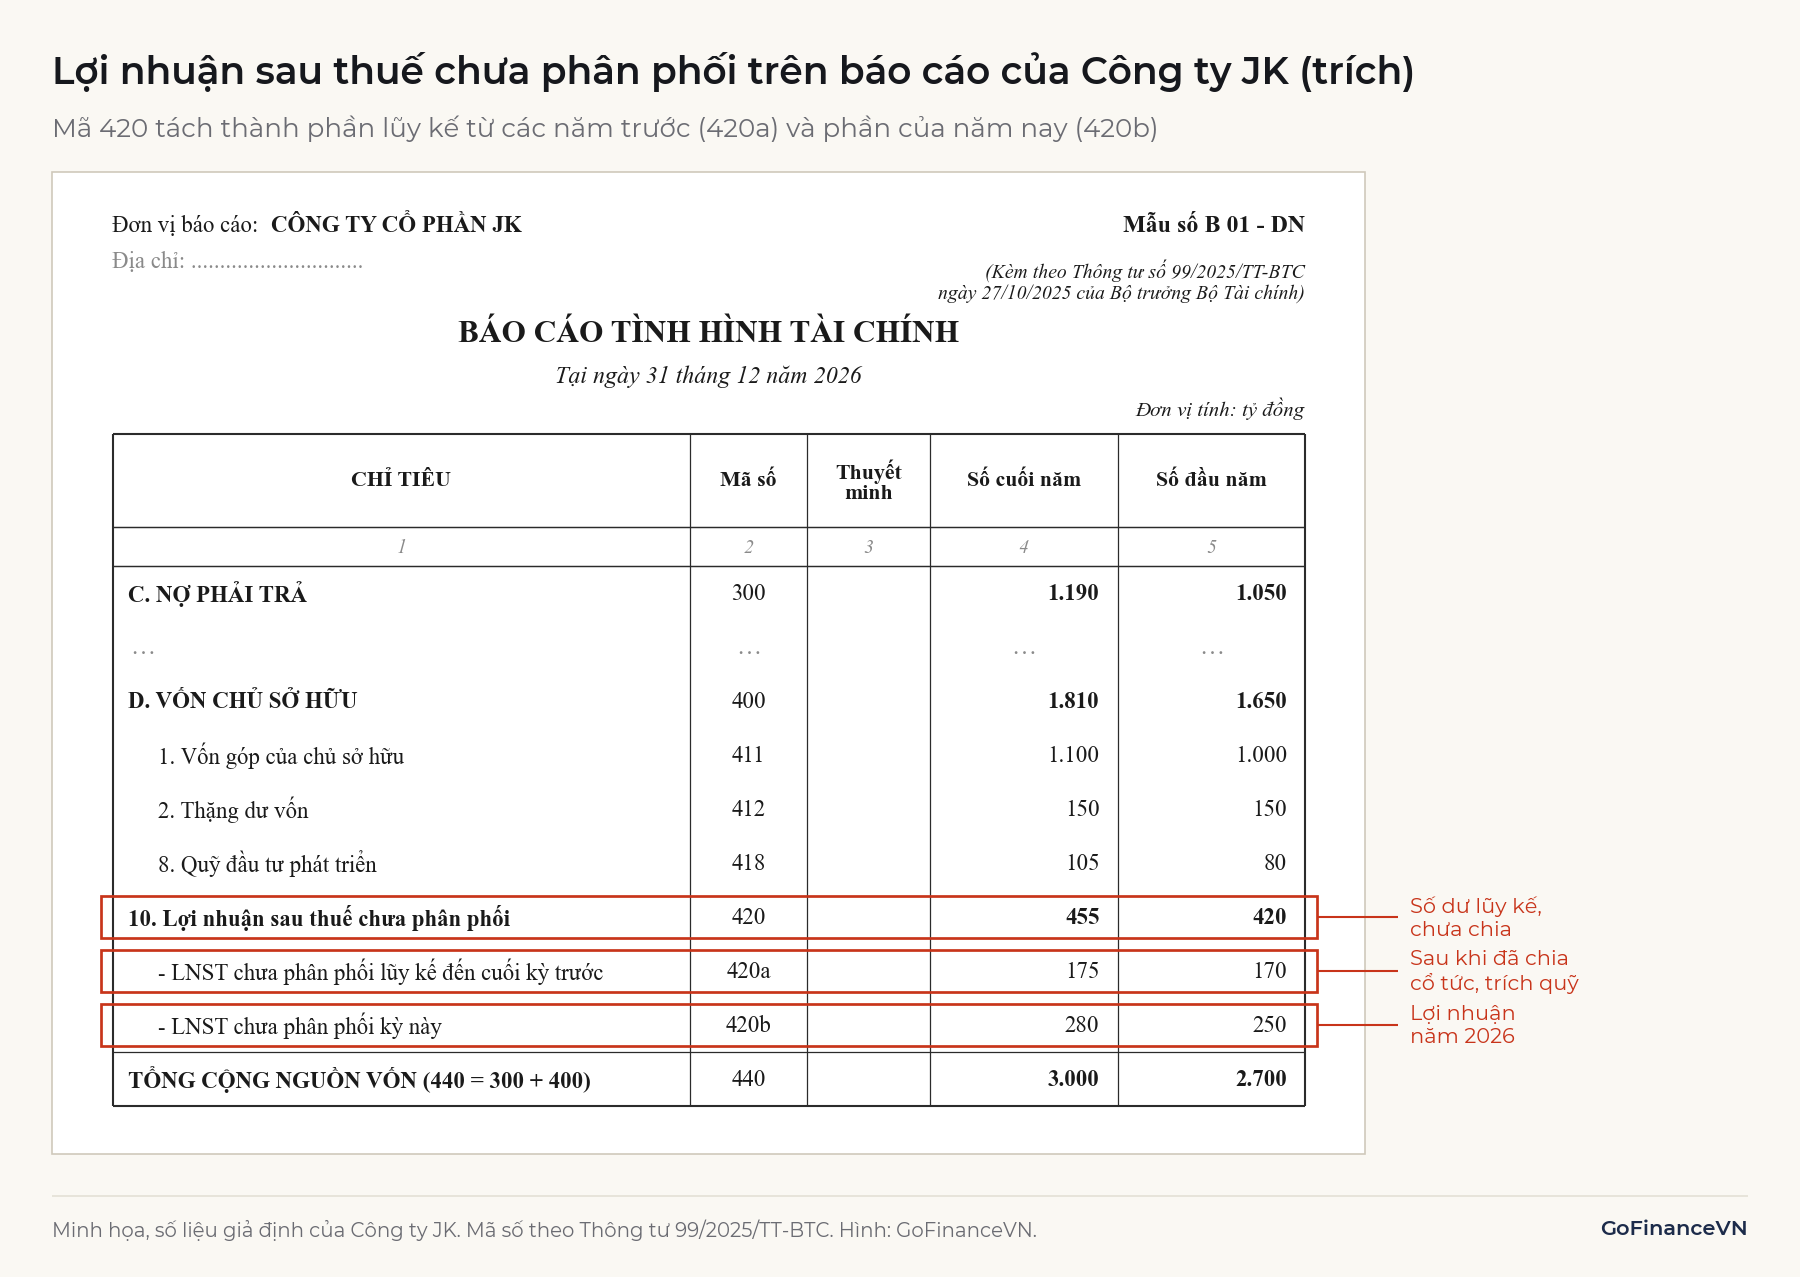
Cấu trúc chung của báo cáo này và các mã số tổng được giải thích trong bài Bảng cân đối kế toán là gì?
4. Cách tính lợi nhuận sau thuế chưa phân phối và ví dụ
Lợi nhuận sau thuế chưa phân phối cuối kỳ được tính bằng số đầu kỳ cộng lợi nhuận sau thuế trong kỳ, trừ các khoản đã phân phối:
Trong đó:
- : lợi nhuận sau thuế chưa phân phối (mã 420), tỷ đồng.
- : lợi nhuận sau thuế thu nhập doanh nghiệp trong kỳ, lấy từ báo cáo kết quả hoạt động kinh doanh (mã 60; nếu kỳ lỗ thì mang dấu âm).
- : cổ tức hoặc lợi nhuận chia cho chủ sở hữu, gồm cả cổ tức trả bằng cổ phiếu.
- : các quỹ trích từ lợi nhuận sau thuế, như quỹ đầu tư phát triển, quỹ khen thưởng, phúc lợi.
- : chủ yếu là điều chỉnh hồi tố khi thay đổi chính sách kế toán hoặc sửa sai sót trọng yếu của các năm trước (mục 7.4).
Nhiều tài liệu viết gọn thành "lợi nhuận sau thuế trừ cổ tức và các quỹ". Cách viết đó bỏ mất số dư đầu kỳ, nên chỉ đúng với phần lợi nhuận của một năm, không đúng với số dư trên báo cáo.
Ví dụ với Công ty JK (giả định), đơn vị tỷ đồng. Đầu năm 2026, lợi nhuận chưa phân phối là 420, trong đó 250 là lợi nhuận năm 2025. Công ty có 100 triệu cổ phiếu, mệnh giá 10.000 đồng. Tháng 4/2026, Đại hội đồng cổ đông quyết định phân phối từ lợi nhuận đến cuối năm 2025. Năm 2026, công ty lãi sau thuế 280.
| Khoản mục | Tỷ đồng | Chuyển đi đâu |
|---|---|---|
| Số đầu năm (mã 420) | 420 | |
| Lợi nhuận sau thuế năm 2026 | +280 | |
| Cổ tức tiền mặt 10% mệnh giá (1.000 đồng × 100 triệu cổ phiếu) | −100 | Ra khỏi doanh nghiệp, qua phải trả cổ tức (mã 313) rồi chi tiền |
| Cổ tức bằng cổ phiếu 10% (10 triệu cổ phiếu × 10.000 đồng) | −100 | Vốn góp của chủ sở hữu (mã 411) |
| Trích quỹ đầu tư phát triển | −25 | Quỹ đầu tư phát triển (mã 418) |
| Trích quỹ khen thưởng, phúc lợi | −20 | Quỹ khen thưởng, phúc lợi (mã 323, thuộc nợ phải trả) |
| Số cuối năm (mã 420) | 455 |
Cuối năm, 420a là 420 − 245 = 175 tỷ đồng và 420b là 280 tỷ đồng, đúng như Hình 1.
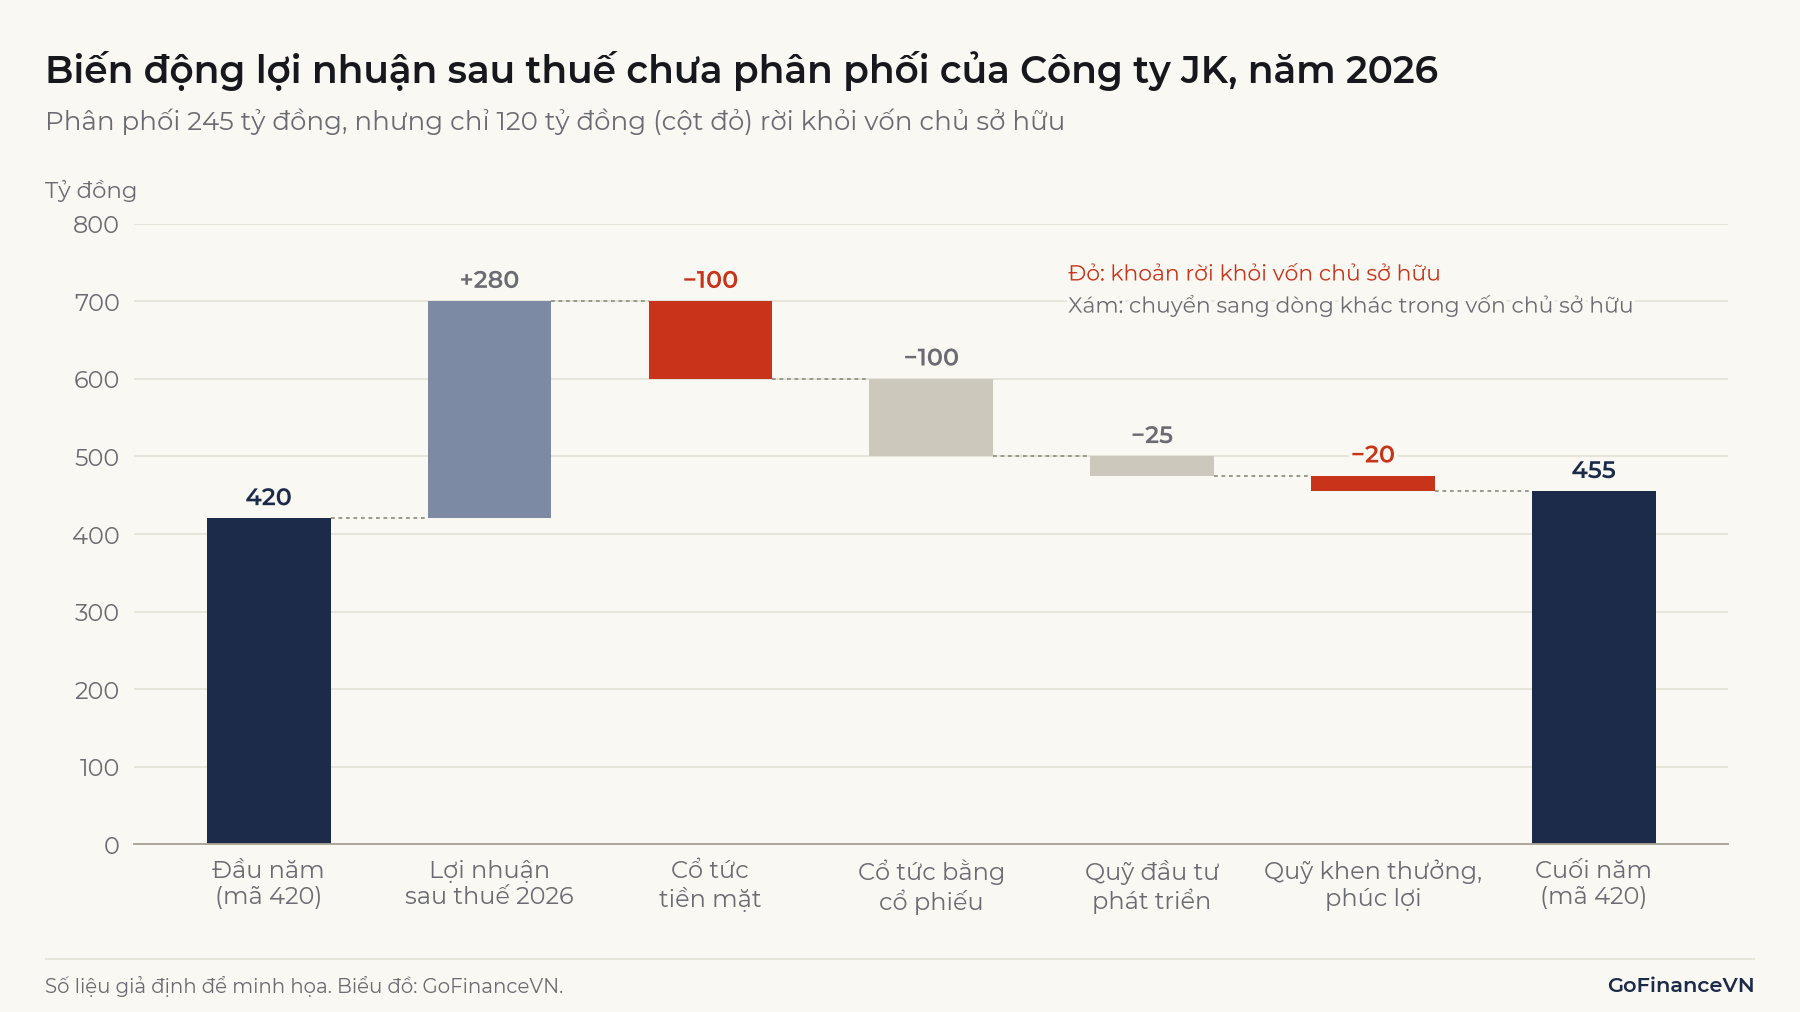
Lợi nhuận chưa phân phối giảm 245 tỷ đồng do phân phối, nhưng vốn chủ sở hữu chỉ giảm 120 tỷ đồng vì những lần phân phối đó. Cổ tức bằng cổ phiếu và quỹ đầu tư phát triển chỉ chuyển giá trị sang dòng khác trong vốn chủ sở hữu, không có tiền rời doanh nghiệp. Tổng vốn chủ sở hữu tăng từ 1.650 lên 1.810 tỷ đồng, đúng bằng 280 − 100 − 20 = 160 tỷ đồng.
Lưu ý: Quỹ khen thưởng, phúc lợi được trích từ lợi nhuận sau thuế nhưng trình bày ở phần nợ ngắn hạn (mã 323), không thuộc vốn chủ sở hữu. Vì vậy khoản trích này làm vốn chủ sở hữu giảm giống như cổ tức tiền mặt, dù người nhận là người lao động chứ không phải cổ đông.
5. Lợi nhuận sau thuế chưa phân phối được dùng vào việc gì?
Lợi nhuận sau thuế chưa phân phối là nguồn để doanh nghiệp chia cổ tức, trích quỹ, bổ sung vốn góp hoặc bù lỗ. Với công ty cổ phần, Đại hội đồng cổ đông quyết định mức cổ tức hằng năm của từng loại cổ phần (Điều 138 Luật Doanh nghiệp).
Luật Doanh nghiệp định nghĩa cổ tức là "khoản lợi nhuận sau thuế được trả cho mỗi cổ phần bằng tiền hoặc bằng tài sản khác" (khoản 5 Điều 4, sửa đổi bởi Luật 76/2025/QH15). Theo khoản 2 Điều 135, cổ tức trả cho cổ phần phổ thông được chi từ nguồn lợi nhuận giữ lại, và công ty chỉ được trả khi đủ ba điều kiện:
- Đã hoàn thành nghĩa vụ thuế và các nghĩa vụ tài chính khác.
- Đã trích lập các quỹ và bù đắp lỗ trước đó theo quy định của pháp luật và Điều lệ.
- Ngay sau khi trả hết cổ tức, công ty vẫn thanh toán đủ các khoản nợ và nghĩa vụ tài sản khác đến hạn.
Điều kiện thứ hai và thứ ba cho thấy số dư mã 420 dương là cần nhưng chưa đủ để chia cổ tức. Doanh nghiệp còn phải bù lỗ cũ và còn đủ khả năng trả nợ sau khi chi. Các hình thức trả cổ tức, cách tính và các mốc thời gian được giải thích trong bài Cổ tức là gì?
6. Lợi nhuận chưa phân phối cao hay thấp nói lên điều gì?
Lợi nhuận chưa phân phối cao cho biết doanh nghiệp đã có lãi tích lũy lớn mà chưa chia; thấp hoặc âm cho biết doanh nghiệp đã chia gần hết, đã vốn hóa lợi nhuận hoặc đang lỗ lũy kế.
Khi lợi nhuận chưa phân phối cao và tăng đều, có thể do hai nguyên nhân: doanh nghiệp làm ăn có lãi và chủ động giữ lại lợi nhuận để tái đầu tư vào dự án có tỷ suất sinh lời tốt; hoặc doanh nghiệp có lãi trên sổ sách nhưng không có tiền để chia, vì lợi nhuận nằm trong khoản phải thu, hàng tồn kho hay các khoản đánh giá lại chưa thành tiền. Cần đọc thêm báo cáo lưu chuyển tiền tệ và hiệu quả sử dụng vốn để biết trường hợp nào đúng.
Phần lợi nhuận giữ lại chỉ tạo thêm giá trị cho cổ đông khi doanh nghiệp đầu tư nó với mức sinh lời cao hơn chi phí vốn. Quan hệ giữa tỷ lệ giữ lại, ROE và tốc độ tăng trưởng được trình bày trong bài ROE là gì?
Khi lợi nhuận chưa phân phối thấp, có thể do doanh nghiệp chia gần hết lợi nhuận hằng năm, thường gặp ở ngành ổn định, ít nhu cầu đầu tư; hoặc do doanh nghiệp đã vốn hóa lợi nhuận thành vốn góp qua các đợt trả cổ tức bằng cổ phiếu. Trường hợp thứ hai không làm giảm vốn chủ sở hữu.
Khi chỉ tiêu này âm (lỗ lũy kế), khoản lỗ trừ thẳng vào vốn chủ sở hữu; nếu lỗ lớn hơn tổng các khoản khác trong vốn chủ sở hữu (thặng dư vốn, các quỹ…), vốn chủ sở hữu thấp hơn vốn góp. Ví dụ, một doanh nghiệp có lỗ lũy kế 150 tỷ đồng, năm nay lãi 100 tỷ đồng thì số dư vẫn là −50 tỷ đồng. Lợi nhuận năm nay trước hết bù cho lỗ cũ, nên theo điều kiện bù lỗ ở mục 5, doanh nghiệp này chưa có lợi nhuận để chia cổ tức.
7. Hiểu nhầm và lưu ý khi đọc chỉ tiêu này
7.1. Lợi nhuận chưa phân phối không phải là tiền
Lợi nhuận chưa phân phối nằm ở vế nguồn vốn: nó cho biết một phần tài sản được tài trợ bằng lợi nhuận tích lũy, không cho biết tài sản đó đang ở dạng nào. Công ty JK có 455 tỷ đồng lợi nhuận chưa phân phối, nhưng nếu tiền và tương đương tiền (mã 110) chỉ có 60 tỷ đồng thì công ty không thể chi 455 tỷ đồng cổ tức tiền mặt mà không vay hoặc bán tài sản. Số tiền thật và nguồn tạo ra nó xem ở báo cáo lưu chuyển tiền tệ.
7.2. Một phần lợi nhuận chưa thành tiền
Hướng dẫn tài khoản 421 trong Thông tư 99 yêu cầu doanh nghiệp, khi phân phối lợi nhuận, cân nhắc các khoản mục phi tiền tệ nằm trong lợi nhuận chưa phân phối. Ví dụ là lãi do đánh giá lại tài sản mang đi góp vốn, lãi do đánh giá lại khoản mục tiền tệ có gốc ngoại tệ, lãi do đánh giá lại công cụ tài chính. Các khoản lãi này làm tăng lợi nhuận nhưng không mang về tiền, nên có thể ảnh hưởng đến khả năng chi trả cổ tức.
7.3. Số trên báo cáo hợp nhất khác số của công ty mẹ
Trên báo cáo tài chính hợp nhất, lợi nhuận chưa phân phối gồm cả phần của công ty mẹ trong lợi nhuận mà các công ty con tạo ra sau ngày mua và chưa chia. Cổ tức lại do công ty mẹ, với tư cách một pháp nhân, chi trả, nên số lợi nhuận mà công ty mẹ có thể chia phụ thuộc vào báo cáo tài chính riêng và khả năng nhận cổ tức từ công ty con. Khi đánh giá khả năng chia cổ tức của một tập đoàn, nên đặt hai báo cáo cạnh nhau. Cách lập báo cáo hợp nhất được giải thích trong bài Báo cáo tài chính hợp nhất là gì?
7.4. Số đầu năm có thể khác số cuối năm trước
Khi doanh nghiệp thay đổi chính sách kế toán hoặc phát hiện sai sót trọng yếu của các năm trước, số dư đầu năm của tài khoản 4211 được điều chỉnh hồi tố theo Chuẩn mực kế toán số 29. Khi đó cột "Số đầu năm" trên báo cáo năm nay có thể khác cột "Số cuối năm" trên báo cáo năm trước. Thuyết minh báo cáo tài chính giải thích khoản điều chỉnh này, cùng với bảng đối chiếu biến động vốn chủ sở hữu.
Cách tìm bảng đối chiếu biến động vốn chủ sở hữu được giải thích trong bài Thuyết minh báo cáo tài chính là gì?
7.5. Cổ tức công bố sau ngày khóa sổ vẫn nằm trong số dư
Theo Chuẩn mực kế toán số 23, cổ tức được công bố sau ngày kết thúc kỳ kế toán năm không được ghi nhận là nợ phải trả tại ngày đó, mà được trình bày trong thuyết minh. Vì vậy số lợi nhuận chưa phân phối tại 31/12 thường vẫn chứa phần cổ tức mà Đại hội đồng cổ đông sẽ quyết định chia vài tháng sau.
Ghi nhớ: Mã 420 là nguồn có thể dùng để phân phối, không phải số tiền sẵn sàng để chia. Trước khi kết luận doanh nghiệp "còn nhiều lợi nhuận để chia cổ tức", cần xem tiền, nợ đến hạn, các khoản lãi chưa thành tiền và báo cáo riêng của công ty mẹ.
8. Câu hỏi thường gặp
Lợi nhuận sau thuế chưa phân phối là tài sản hay nguồn vốn?
Là nguồn vốn, cụ thể là một dòng trong vốn chủ sở hữu. Nó cho biết tài sản được tài trợ từ đâu, không phải một loại tài sản.
Lợi nhuận sau thuế chưa phân phối có phải là lợi nhuận năm nay không?
Không. Lợi nhuận năm nay nằm ở báo cáo kết quả hoạt động kinh doanh (mã 60) và chỉ là một phần của mã 420, thường trùng với dòng 420b nếu chưa tạm chia. Mã 420 là số lũy kế qua nhiều năm. Các tầng lợi nhuận trên báo cáo kết quả kinh doanh được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
Trả cổ tức bằng cổ phiếu có làm giảm lợi nhuận chưa phân phối không?
Có. Phần lợi nhuận dùng để phát hành cổ phiếu được chuyển sang vốn góp của chủ sở hữu, nên mã 420 giảm và mã 411 tăng cùng một số tiền. Tổng vốn chủ sở hữu không đổi và doanh nghiệp không chi tiền.
Kết luận
Lợi nhuận sau thuế chưa phân phối là số lãi sau thuế lũy kế còn lại sau khi đã chia cổ tức, trích quỹ và xử lý lỗ, trình bày ở mã 420 (420a, 420b) theo Thông tư 99. Con số này cho biết doanh nghiệp còn bao nhiêu lợi nhuận có thể phân phối, nhưng không phải là tiền. Khả năng chia cổ tức thực tế còn phụ thuộc vào dòng tiền, nghĩa vụ nợ và các điều kiện của Luật Doanh nghiệp.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (bản PDF có chữ ký số, phần thân thông tư): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, Mẫu báo cáo tài chính theo Thông tư 99/2025/TT-BTC (mẫu B01-DN): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Kế toán Lê Ánh, Tài khoản 421 theo Thông tư 99/2025/TT-BTC: https://ketoanleanh.edu.vn/kinh-nghiem-ke-toan/tai-khoan-421-loi-nhuan-sau-thue-chua-phan-phoi-theo-thong-tu-99-2025-tt-btc.html
- Kế toán Thiên Ưng, Cách hạch toán tài khoản 421 theo Thông tư 99: https://ketoanthienung.net/cach-hach-toan-tk-421-theo-thong-tu-99.htm
- Văn phòng Quốc hội, Văn bản hợp nhất số 67/VBHN-VPQH Luật Doanh nghiệp (khoản 5 Điều 4; Điều 135), Công báo số 1105 + 1106 ngày 31/8/2025: https://congbaocdn.chinhphu.vn/CongBaoCP/CongBao/2025/8/45864/58268-1-1105-1106.pdf
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 23 "Các sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm" (Quyết định 12/2005/QĐ-BTC): https://ketoanthienung.net/chuan-muc-ke-toa-n-so-23-ca-c-su-kie-n-pha-t-sinh-sau-nga-y-ke-t-thu-c-ky-ke-toa-n-nam.htm
- CFA Institute, Understanding Balance Sheets (chương trình CFA Level I), phần thành phần vốn chủ sở hữu, theo tóm tắt của AnalystNotes: https://analystnotes.com/cfa-study-notes-describe-the-components-of-shareholders-equity.html
Đọc tiếp: Cổ tức là gì? Cổ tức tiền mặt, cổ tức cổ phiếu và cách tính