Thuyết minh báo cáo tài chính là gì? Gồm những gì và đọc gì trước
Thuyết minh báo cáo tài chính (bản thuyết minh BCTC, mẫu B 09-DN) là phần giải thích đi kèm ba báo cáo chính, cho biết từng con số được tính theo chính sách nào, gồm những khoản gì và có rủi ro gì chưa thể hiện trên mặt báo cáo. Bản thuyết minh thường chiếm phần lớn số trang của bộ báo cáo, nên người đọc cần biết mở mục nào trước. Theo mẫu B 09-DN kèm Thông tư 99/2025/TT-BTC, thuyết minh năm có chín phần, đi từ đặc điểm hoạt động, chính sách kế toán đến chi tiết từng khoản mục và các rủi ro chưa ghi nhận thành số.
1. Thuyết minh báo cáo tài chính là gì?
Thuyết minh báo cáo tài chính là một bộ phận hợp thành không tách rời của bộ báo cáo tài chính, dùng để mô tả và phân tích chi tiết các số liệu đã trình bày trên báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh và báo cáo lưu chuyển tiền tệ. Tên tiếng Anh là notes to the financial statements. Theo Điều 17 Thông tư 99/2025/TT-BTC (áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026), bản thuyết minh năm dùng mẫu B 09-DN; báo cáo giữa niên độ dùng mẫu B 09a-DN với thuyết minh chọn lọc.
Chuẩn mực kế toán Việt Nam số 21 (VAS 21, "Trình bày báo cáo tài chính") nêu ba việc bản thuyết minh phải làm (đoạn 63):
- Đưa ra thông tin về cơ sở lập báo cáo tài chính và các chính sách kế toán cụ thể đã chọn.
- Trình bày các thông tin mà chuẩn mực kế toán yêu cầu nhưng chưa có trên các báo cáo khác.
- Cung cấp thông tin bổ sung cần thiết để báo cáo được trình bày trung thực và hợp lý.
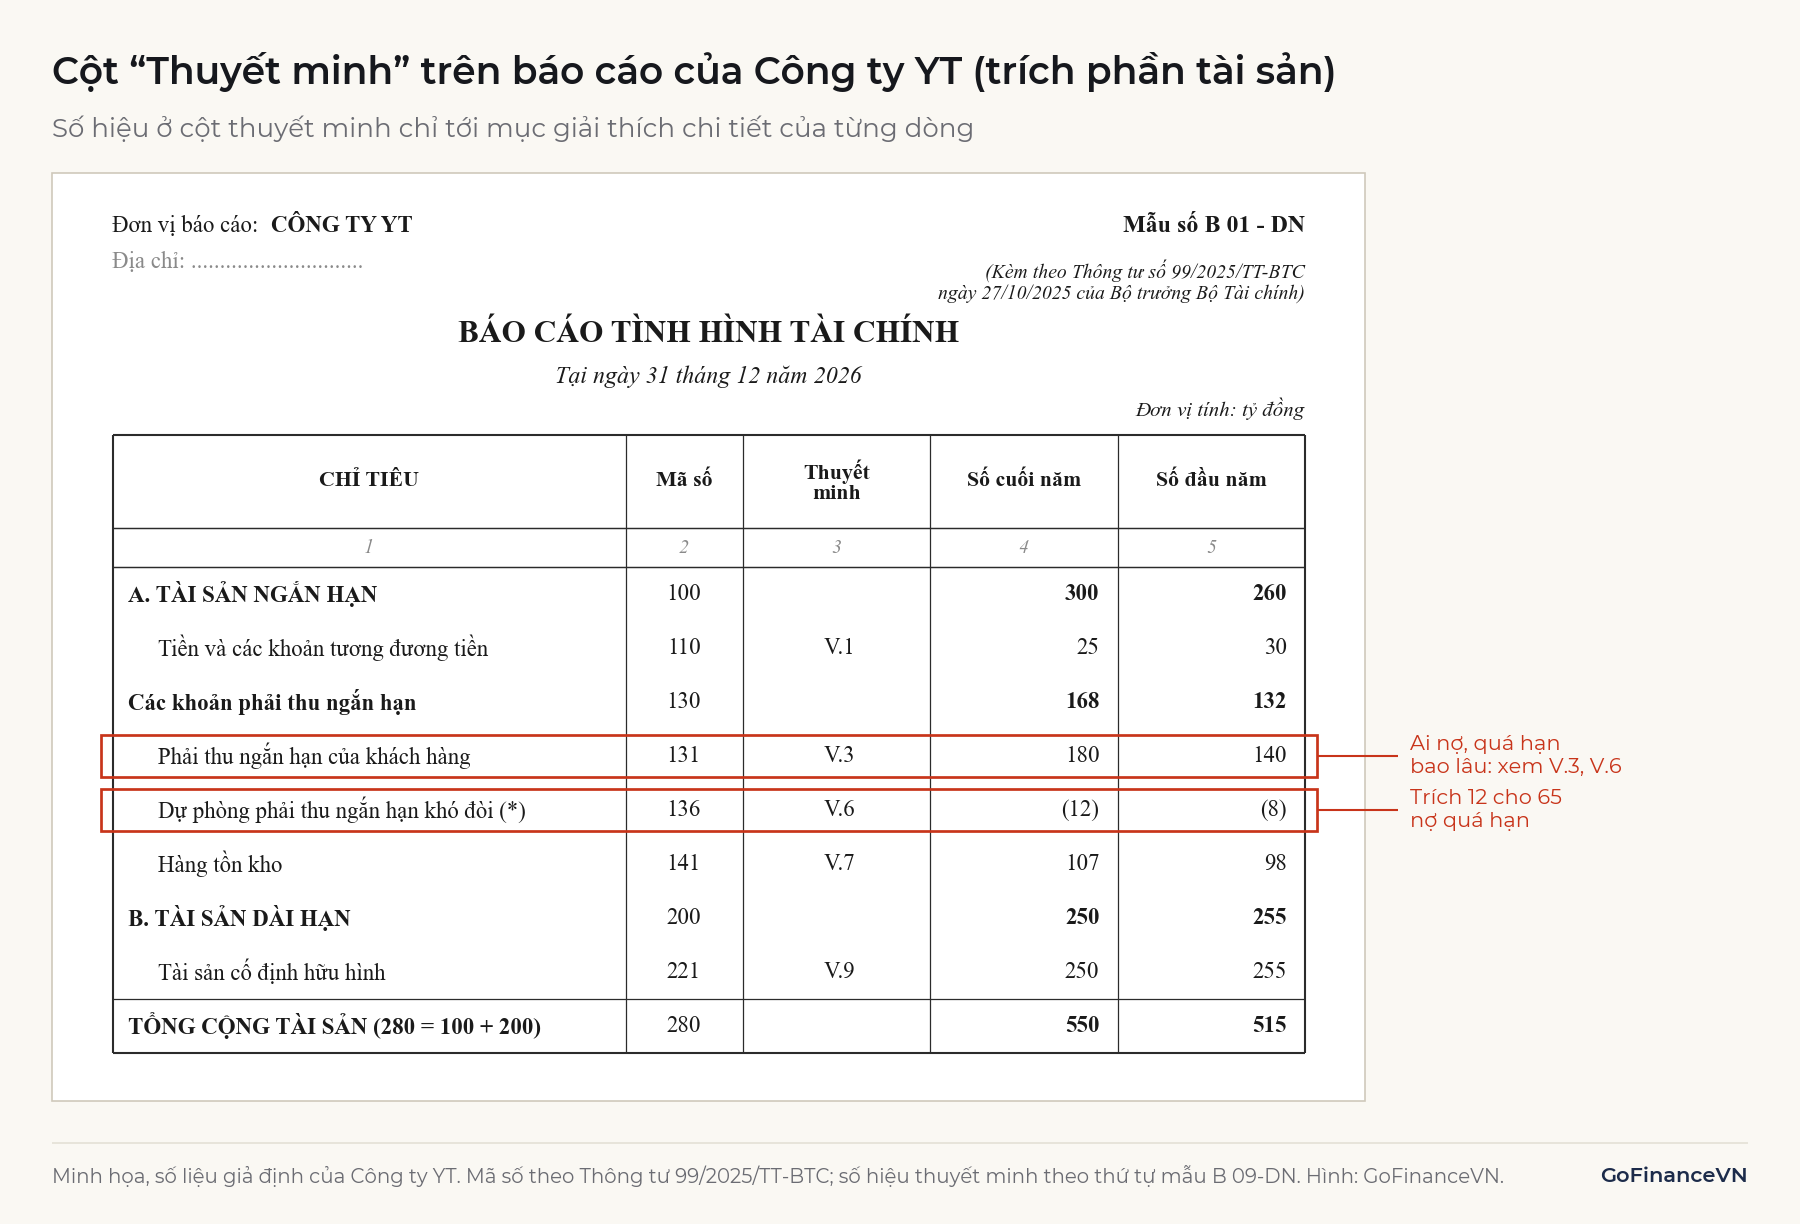
Về vai trò, ba báo cáo chính cho biết con số bao nhiêu, còn thuyết minh cho biết con số đó gồm gì và được tính thế nào. Đó là lý do VAS 21 (đoạn 64) yêu cầu mỗi khoản mục trên ba báo cáo chính được đánh dấu dẫn tới thông tin liên quan trong thuyết minh. Trên mẫu báo cáo, dấu dẫn này nằm ở cột "Thuyết minh", ngay sau cột "Mã số".
Vai trò của thuyết minh trong bộ bốn báo cáo được giới thiệu trong bài Báo cáo tài chính là gì?
2. Thuyết minh báo cáo tài chính gồm những gì?
Theo mẫu B 09-DN kèm Thông tư 99/2025/TT-BTC, bản thuyết minh năm gồm các phần sau, theo thứ tự từ thông tin chung đến chi tiết từng khoản mục rồi đến thông tin khác:
| Phần | Nội dung chính | Người phân tích tìm gì |
|---|---|---|
| Đặc điểm hoạt động | Hình thức sở hữu, ngành nghề, chu kỳ kinh doanh, danh sách công ty con, liên doanh, liên kết, số lao động | Phạm vi doanh nghiệp, sự kiện trong năm làm số liệu khó so sánh |
| Kỳ kế toán, đơn vị tiền tệ | Ngày bắt đầu, kết thúc năm tài chính; đồng tiền ghi sổ | Năm tài chính có đổi không |
| Chuẩn mực, chế độ kế toán áp dụng | Chế độ kế toán đang dùng, tuyên bố tuân thủ | Doanh nghiệp áp dụng chế độ kế toán nào và có tuyên bố tuân thủ đầy đủ chuẩn mực không |
| Chính sách kế toán và ước tính | 29 nhóm nguyên tắc: tỷ giá, đầu tư tài chính, nợ phải thu, hàng tồn kho, khấu hao, chi phí đi vay, doanh thu, thuế thu nhập doanh nghiệp… | Cách tính các con số lớn nhất |
| Thông tin bổ sung cho báo cáo tình hình tài chính | 32 mục, từ tiền, phải thu, nợ xấu, hàng tồn kho, tài sản cố định đến vay, thuế, vốn chủ sở hữu | Thành phần, đối tượng, thời hạn của từng khoản mục |
| Thông tin bổ sung cho báo cáo kết quả kinh doanh | Doanh thu, giá vốn, chi phí tài chính (trong đó chi phí đi vay), chi phí theo yếu tố, thuế thu nhập doanh nghiệp | Lợi nhuận đến từ đâu, khoản nào là một lần |
| Thông tin bổ sung cho báo cáo lưu chuyển tiền tệ | Tiền bị hạn chế sử dụng, giao dịch không bằng tiền, tiền vay thực thu và thực trả | Dòng tiền nào không nằm trên báo cáo |
| Thông tin khác | Nợ tiềm tàng, cam kết, sự kiện sau ngày kết thúc kỳ, bên liên quan, báo cáo bộ phận, hoạt động liên tục, giả định và ước tính quan trọng | Rủi ro chưa ghi nhận thành số |
| Sửa đổi biểu mẫu (nếu có) | Chỉ tiêu doanh nghiệp đã sửa tên, nội dung so với mẫu của Bộ Tài chính, kèm lý do | Số liệu có còn so được với mẫu chuẩn không |
Ba điểm của mẫu theo Thông tư 99 đáng chú ý với người đọc:
- Chế độ kế toán Việt Nam không có báo cáo biến động vốn chủ sở hữu riêng. Thông tin này nằm trong thuyết minh, ở mục vốn chủ sở hữu, dưới dạng bảng đối chiếu biến động từng khoản mục: vốn góp, thặng dư vốn, lợi nhuận sau thuế chưa phân phối và các quỹ.
- Nhiều mục yêu cầu chi tiết theo đối tượng khi một khoản chiếm từ 10% trở lên: tiền gửi không kỳ hạn theo từng ngân hàng, phải thu theo từng khách hàng, vay theo từng bên cho vay, nợ quá hạn theo từng con nợ.
- Mục giả định và ước tính quan trọng yêu cầu nêu bản chất của sự không chắc chắn, số tiền có thể bị ảnh hưởng và biện pháp của Ban Giám đốc.
Biến động của lợi nhuận chưa phân phối trong bảng đối chiếu vốn chủ sở hữu được giải thích trong bài Lợi nhuận sau thuế chưa phân phối là gì?
3. Đọc thuyết minh: nên đọc gì trước?
Nên đọc trước những mục giải thích các con số lớn nhất, biến động mạnh nhất và những mục ý kiến kiểm toán dẫn chiếu tới. Đọc thuyết minh từ đầu đến cuối tốn nhiều thời gian mà dễ bỏ sót ý chính, vì phần lớn nội dung là mô tả chính sách lặp lại qua các năm.
Thứ tự gợi ý cho người mới:
- Mục được ý kiến kiểm toán nhắc tới. Đoạn "Vấn đề cần nhấn mạnh" phải dẫn chiếu tới thuyết minh liên quan, và đoạn cơ sở của ý kiến ngoại trừ thường cũng nêu số hiệu thuyết minh của khoản mục bị ngoại trừ. Cách đọc các đoạn này có trong bài Ý kiến kiểm toán là gì?
- Thông tin về hoạt động liên tục, nếu có. Mẫu B 09-DN yêu cầu mô tả sự kiện gây nghi ngờ đáng kể về khả năng hoạt động liên tục, kế hoạch xử lý và kết luận của Ban Giám đốc.
- Chính sách kế toán và mọi thay đổi chính sách, ước tính trong năm. Một thay đổi về thời gian khấu hao hay cách trích dự phòng có thể làm lợi nhuận tăng mà hoạt động kinh doanh không đổi.
- Khoản mục lớn hoặc tăng nhanh hơn doanh thu: thường là phải thu, hàng tồn kho, vay nợ, xây dựng cơ bản dở dang.
- Bên liên quan, nợ tiềm tàng, cam kết và sự kiện sau ngày kết thúc kỳ.
Bảng sau ghép câu hỏi phân tích thường gặp với mục cần mở:
| Câu hỏi | Mục thuyết minh cần mở |
|---|---|
| Lợi nhuận tăng có nhờ thay đổi cách tính không? | Chính sách kế toán; giả định và ước tính quan trọng; thông tin so sánh |
| Khách hàng có trả tiền đúng hạn không? | Phải thu của khách hàng; nợ xấu |
| Hàng tồn kho có bị ứ đọng, giảm giá không? | Hàng tồn kho (giá trị gốc và dự phòng) |
| Nợ vay đến hạn khi nào, vay ai, đảm bảo bằng gì? | Vay và nợ thuê tài chính |
| Chi phí đi vay có được vốn hóa vào tài sản không? | Chính sách vốn hóa chi phí đi vay; chi phí tài chính |
| Doanh nghiệp giao dịch nhiều với ai trong nhóm cổ đông lớn? | Bên liên quan |
| Có khoản tiền nào không dùng được? | Tiền bị hạn chế sử dụng (phần thông tin bổ sung cho báo cáo lưu chuyển tiền tệ) |
| Có vụ kiện, bảo lãnh nào chưa ghi thành nợ? | Nợ tiềm tàng, cam kết |
Ghi nhớ: Đọc thuyết minh theo câu hỏi, không theo số trang. Bắt đầu từ ý kiến kiểm toán, rồi đến chính sách kế toán, rồi đến những khoản mục lớn và biến động mạnh.
4. Ví dụ: thuyết minh của Công ty YT cho thấy điều gì?
Thuyết minh của Công ty YT (giả định, đơn vị tỷ đồng) cho thấy hai điều mà ba báo cáo chính không cho thấy: một khoản nợ quá hạn lớn đang được dự phòng thấp, và phần lớn mức tăng lợi nhuận đến từ việc đổi ước tính khấu hao. Năm 2026, doanh thu của YT tăng từ 760 lên 900 (tăng 18,4%), lợi nhuận trước thuế tăng từ 50 lên 68 (tăng 36%).
4.1. Phải thu khách hàng và dự phòng
Trên báo cáo tình hình tài chính (Hình 1), phải thu ngắn hạn của khách hàng (mã 131) tăng từ 140 lên 180, tức 28,6%, nhanh hơn doanh thu. Dự phòng phải thu khó đòi (mã 136) là 12. Chỉ với hai dòng này, người đọc không biết khoản phải thu nào đã quá hạn và dự phòng 12 có đủ không.
Ghép số liệu từ mục phải thu của khách hàng và mục nợ xấu trong thuyết minh của YT, có thể dựng cơ cấu theo thời gian quá hạn:
| Nhóm | Giá trị ghi sổ | Giá trị có thể thu hồi | Dự phòng |
|---|---|---|---|
| Chưa đến hạn | 115 | 115 | 0 |
| Quá hạn dưới 6 tháng | 20 | 20 | 0 |
| Quá hạn 6–12 tháng | 15 | 13 | 2 |
| Quá hạn trên 1 năm | 30 | 20 | 10 |
| Cộng | 180 | 168 | 12 |
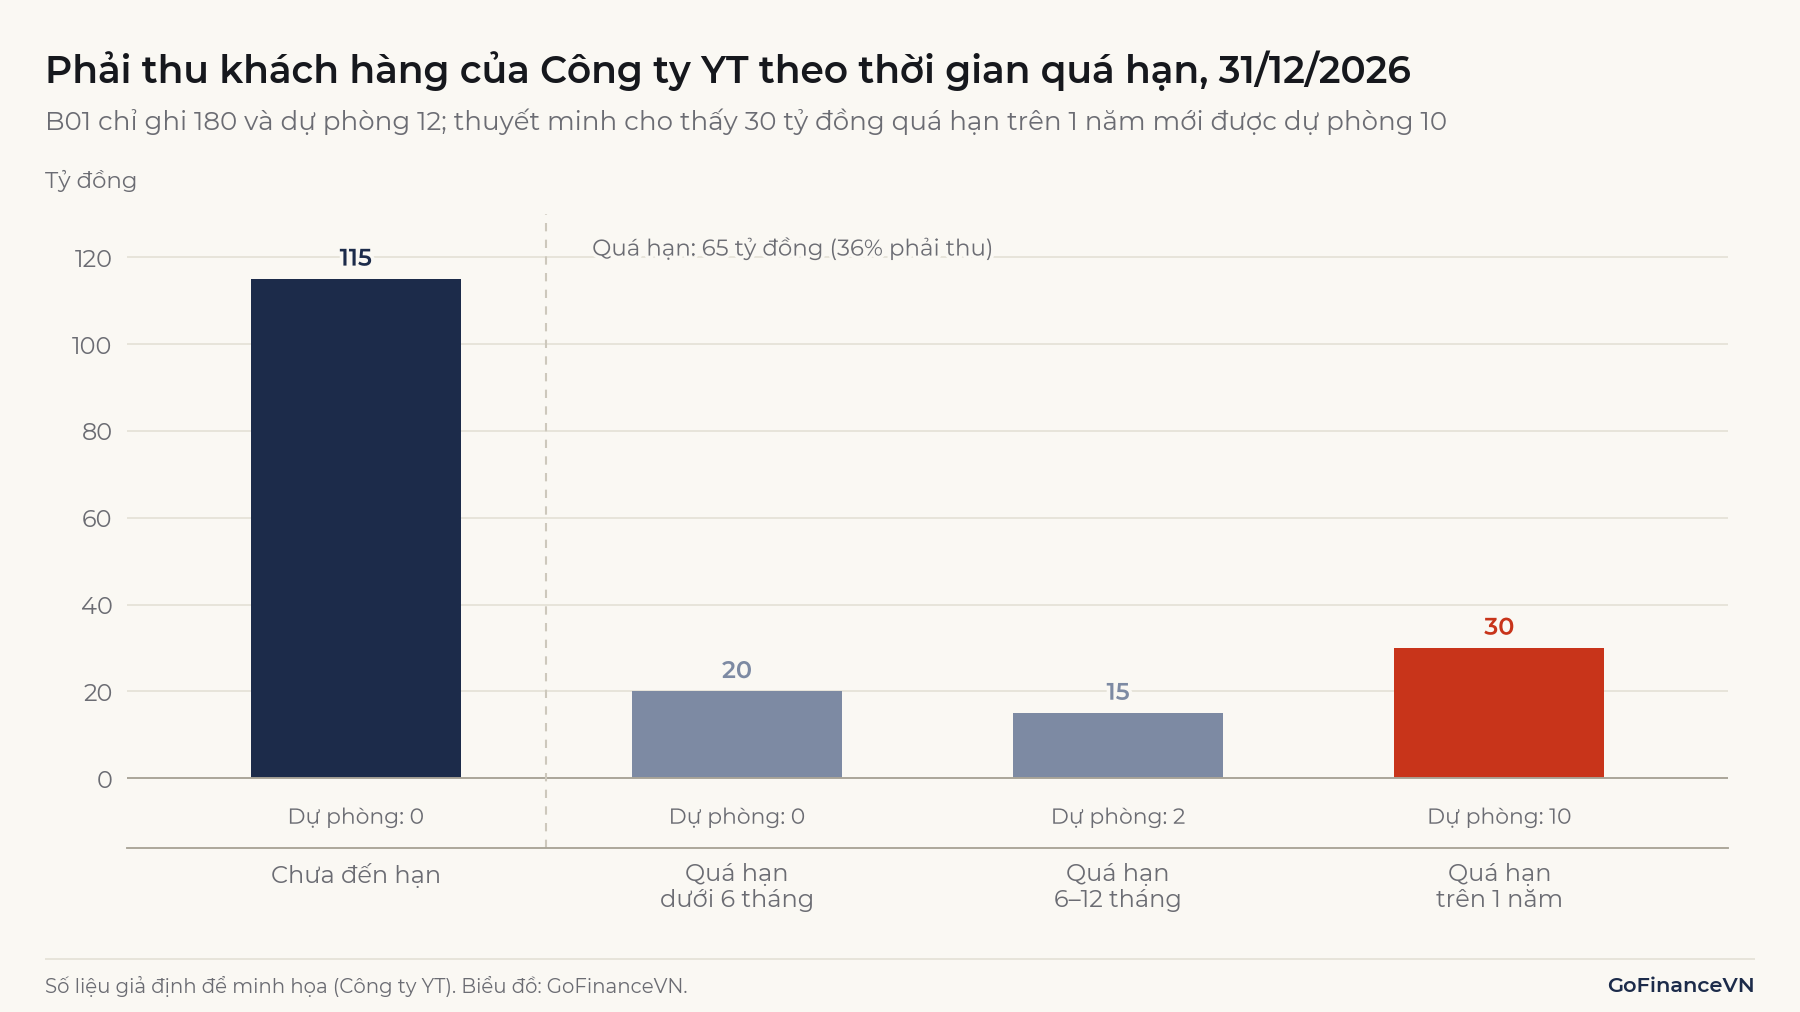
Khoản quá hạn là 65, chiếm 36% tổng phải thu, nhưng dự phòng chỉ bằng 18,5% khoản quá hạn. Với nhóm trên 1 năm, doanh nghiệp ước tính thu hồi được 20 trên 30. Đây là ước tính của Ban Giám đốc, nên người đọc có thể tự kiểm tra độ nhạy:
Ví dụ: Nếu toàn bộ 30 tỷ đồng quá hạn trên 1 năm không thu được, YT phải trích thêm tỷ đồng dự phòng. Lợi nhuận trước thuế năm 2026 giảm từ 68 xuống 48, tức giảm 29,4%, và thấp hơn cả năm 2025.
Giả sử thêm rằng mục bên liên quan cho biết 22 trong 30 tỷ đồng này là của một công ty do cổ đông lớn của YT kiểm soát. Thông tin đó không xuất hiện ở bất kỳ dòng nào trên ba báo cáo chính. Cách dùng số ngày thu tiền để theo dõi phải thu qua nhiều kỳ có trong bài Vòng quay khoản phải thu là gì?
Cách trích lập dự phòng phải thu khó đòi được giải thích trong bài Dự phòng là gì?
4.2. Thay đổi thời gian khấu hao
Mục chính sách kế toán về tài sản cố định của YT ghi: từ 01/01/2026, thời gian sử dụng ước tính của dây chuyền máy móc tăng từ 8 năm lên 15 năm. Dây chuyền mua đầu năm 2025 với nguyên giá 240, khấu hao theo đường thẳng.
| Chỉ tiêu | Năm 2025 | Năm 2026 (15 năm) | Năm 2026 nếu giữ 8 năm |
|---|---|---|---|
| Giá trị còn lại đầu năm | 240 | 210 | 210 |
| Số năm sử dụng còn lại | 8 | 14 | 7 |
| Chi phí khấu hao dây chuyền | 30 | 15 | 30 |
| Lợi nhuận trước thuế | 50 | 68 | 53 |
| Tăng so với năm 2025 | 36% | 6% |
Theo VAS 29 (đoạn 19 và 21), thay đổi ước tính kế toán được áp dụng phi hồi tố: phần giá trị còn lại 210 được khấu hao trong 14 năm còn lại, tức mỗi năm, và số liệu năm 2025 không bị điều chỉnh. Vì vậy 15 trong 18 tỷ đồng lợi nhuận tăng thêm đến từ việc đổi ước tính, không phải từ kinh doanh. VAS 29 (đoạn 36) yêu cầu doanh nghiệp trình bày tính chất và giá trị của thay đổi này, nên người đọc chỉ thấy được nó trong thuyết minh. Ảnh hưởng của khấu hao lên lợi nhuận được phân tích thêm trong bài Khấu hao là gì?
Việc kéo dài thời gian khấu hao không sai nếu có căn cứ kỹ thuật, ví dụ đánh giá lại tuổi thọ máy. Điều người phân tích cần làm là tách phần lợi nhuận do thay đổi ước tính khi so sánh giữa các năm hoặc giữa các doanh nghiệp.
5. Hạn chế và lưu ý khi đọc thuyết minh
Thuyết minh chi tiết hơn ba báo cáo chính, nhưng vẫn có năm giới hạn người đọc cần biết khi dùng.
5.1. Số hiệu mục khác nhau giữa các doanh nghiệp
Chỉ tiêu không có số liệu được bỏ qua và đánh lại số thứ tự (Điều 17 Thông tư 99/2025/TT-BTC), nên trên thực tế số hiệu mục thuyết minh khác nhau giữa các doanh nghiệp: mục "phải thu khách hàng" có thể là số 3 ở công ty này và số 7 ở công ty khác. Cách chắc chắn nhất là dò từ cột "Thuyết minh" trên báo cáo chính, như Hình 1.
Lưu ý: Báo cáo năm 2026 là năm đầu áp dụng Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC. Tên và mã số một số chỉ tiêu đã đổi (ví dụ "chi phí trả trước" thành "chi phí chờ phân bổ", lợi nhuận sau thuế chưa phân phối từ mã 421 thành mã 420), nên khi so thuyết minh năm 2025 với năm 2026 cần dò theo nội dung, không theo số hiệu.
5.2. Thuyết minh giữa niên độ là thuyết minh chọn lọc
Báo cáo quý và bán niên dùng mẫu B 09a-DN, tập trung vào các sự kiện và thay đổi quan trọng kể từ báo cáo năm gần nhất (VAS 27, phần thuyết minh chọn lọc). Cơ cấu nợ quá hạn, chi tiết vay hay bên liên quan thường đầy đủ nhất ở báo cáo năm đã kiểm toán.
5.3. Ngưỡng 10% có thể che bớt chi tiết
Doanh nghiệp chỉ phải nêu riêng khách hàng, ngân hàng hay bên cho vay chiếm từ 10% trở lên. Nhiều khoản nhỏ cộng lại vẫn có thể lớn nhưng nằm chung dòng "khác". Khi dòng "khác" chiếm tỷ trọng cao hoặc tăng mạnh, đó là điểm cần hỏi thêm.
5.4. Ước tính vẫn là ước tính
Thuyết minh cho biết doanh nghiệp đã giả định gì, không bảo đảm giả định đó đúng. Giá trị có thể thu hồi của một khoản nợ, tuổi thọ của máy móc hay khả năng thua một vụ kiện đều do Ban Giám đốc đánh giá. Kiểm toán viên kiểm tra tính hợp lý của các ước tính này ở mức trọng yếu, nhưng người đọc vẫn nên tự tính độ nhạy như ví dụ ở mục 4.1.
5.5. Báo cáo riêng và báo cáo hợp nhất có thuyết minh khác nhau
Công ty có công ty con lập hai bộ báo cáo, mỗi bộ có thuyết minh riêng. Trong thuyết minh hợp nhất, giao dịch và số dư giữa công ty mẹ và công ty con đã bị loại trừ, nên danh sách bên liên quan và cơ cấu nợ khác với báo cáo riêng. Khi phân tích cả tập đoàn, nên dùng thuyết minh hợp nhất, như giải thích trong bài Báo cáo tài chính hợp nhất là gì?
6. Câu hỏi thường gặp
Thuyết minh báo cáo tài chính có bắt buộc không?
Có. Thuyết minh là một trong bốn thành phần của bộ báo cáo tài chính năm theo Điều 17 Thông tư 99/2025/TT-BTC. Báo cáo giữa niên độ cũng phải có thuyết minh, ở dạng chọn lọc.
Ai ký bản thuyết minh báo cáo tài chính?
Mẫu B 09-DN có ba chữ ký: người lập, kế toán trưởng và người đại diện theo pháp luật của doanh nghiệp (ký, ghi họ tên, đóng dấu).
Thuyết minh có được kiểm toán không?
Có. Ý kiến kiểm toán áp dụng cho toàn bộ báo cáo tài chính, gồm cả phần thuyết minh. Thiếu một thuyết minh trọng yếu cũng có thể là lý do dẫn tới ý kiến ngoại trừ.
Thuyết minh báo cáo tài chính tiếng Anh là gì?
Thuyết minh báo cáo tài chính là notes to the financial statements, thường gọi tắt là notes.
Kết luận
Thuyết minh báo cáo tài chính giải thích các con số trên ba báo cáo chính được tính theo chính sách nào và gồm những khoản gì. Người đọc nên bắt đầu từ mục ý kiến kiểm toán dẫn chiếu, rồi đến chính sách và ước tính kế toán, rồi đến các khoản mục lớn như phải thu, hàng tồn kho, vay nợ và bên liên quan. Ví dụ Công ty YT cho thấy hai dòng trên báo cáo tình hình tài chính có thể che một khoản nợ quá hạn lớn, và một thay đổi ước tính có thể giải thích phần lớn mức tăng lợi nhuận.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn chế độ kế toán doanh nghiệp (bản PDF có chữ ký số; Điều 17, 31): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, biểu mẫu báo cáo tài chính theo Phụ lục IV Thông tư 99/2025/TT-BTC, trong đó có mẫu B 09-DN: https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 21 "Trình bày báo cáo tài chính" (Quyết định 234/2003/QĐ-BTC ngày 30/12/2003; đoạn 07, 63–66): https://ketoanthienung.net/chuan-muc-ke-toa-n-so-21-trinh-bay-bao-cao-tai-chinh.htm
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 29 "Thay đổi chính sách kế toán, ước tính kế toán và các sai sót" (Quyết định 12/2005/QĐ-BTC ngày 15/02/2005; đoạn 19, 21, 36): https://ketoanthienung.net/chuan-muc-ke-toa-n-so-29-thay-do-i-chi-nh-sa-ch-ke-toa-n-uo-c-ti-nh-ke-toa-n-va-ca-c-sai-so-t.htm
- Kế toán Thiên Ưng, cách lập thuyết minh báo cáo tài chính theo Thông tư 99 (nguyên tắc lập và trình bày): https://ketoanthienung.net/cach-lap-thuyet-minh-bctc-theo-thong-tu-99.htm
Đọc tiếp: Ý kiến kiểm toán là gì? Chấp nhận toàn phần, ngoại trừ, từ chối