Lãi suất liên ngân hàng là gì? Vì sao được theo dõi sát?
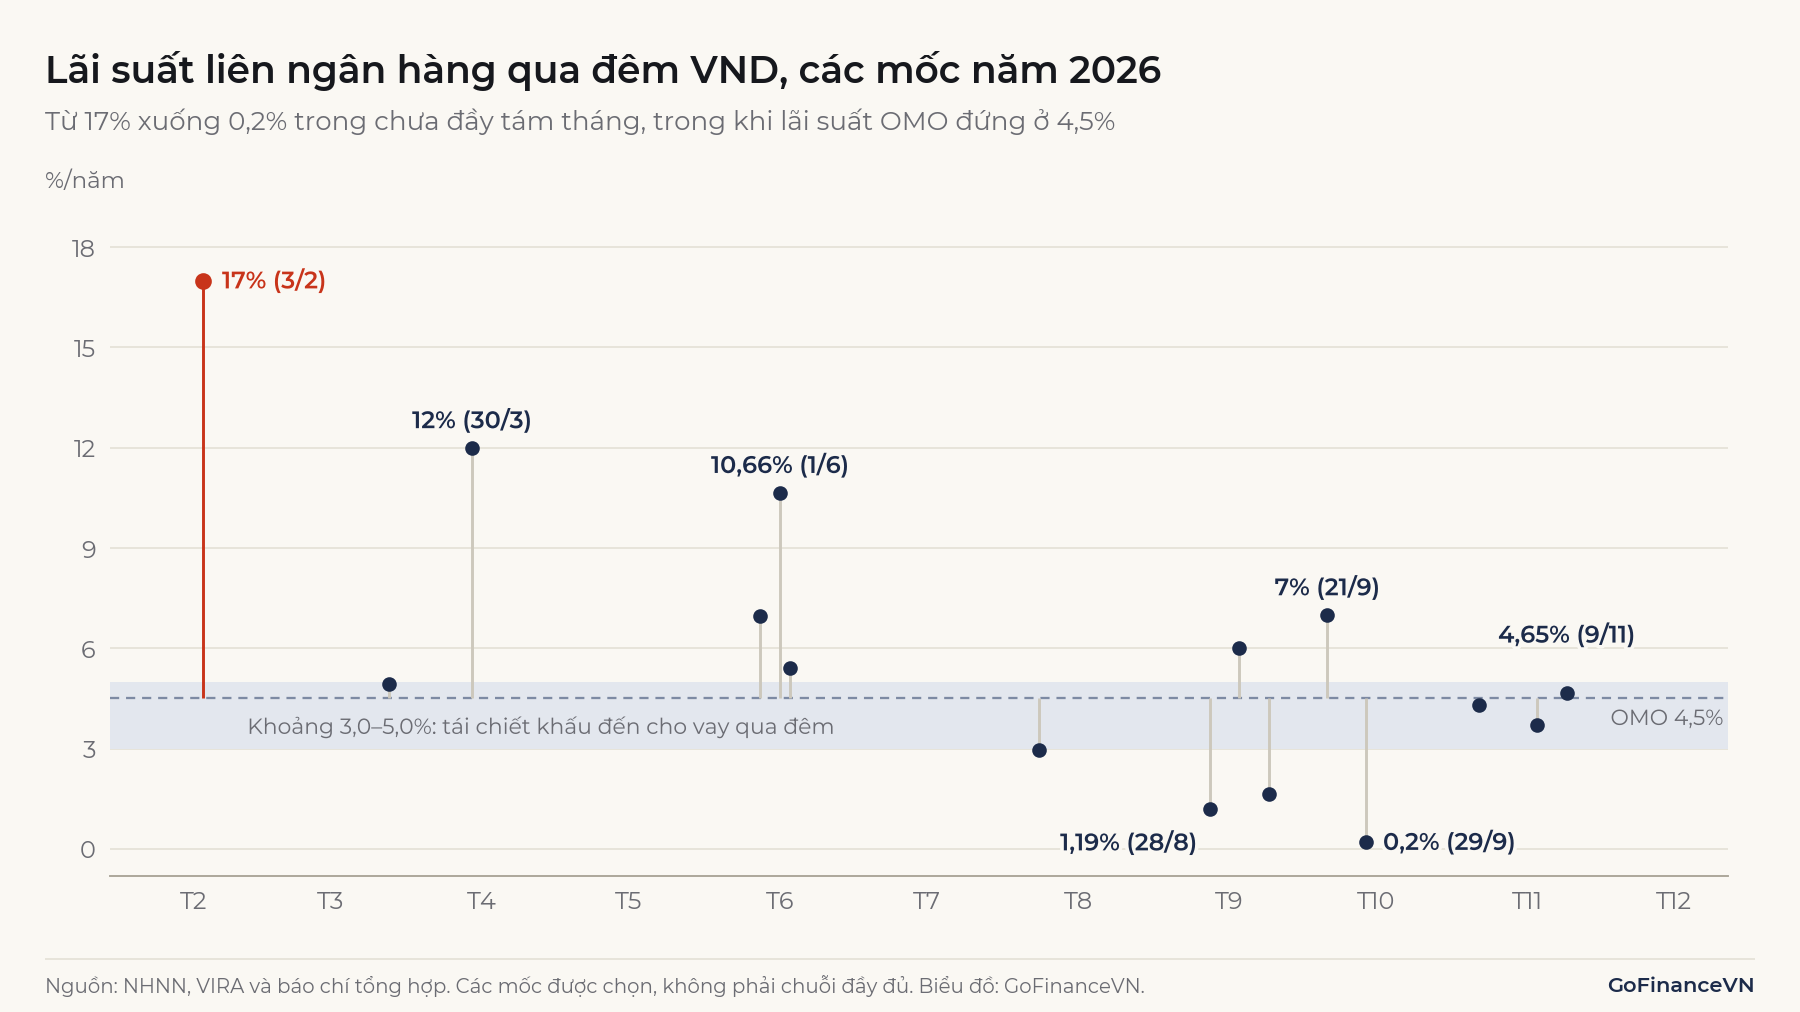
Lãi suất liên ngân hàng (interbank rate) là mức lãi suất các ngân hàng và tổ chức tín dụng áp dụng khi cho nhau vay vốn ngắn hạn, phổ biến nhất là lãi suất qua đêm (lãi suất ON, overnight). Con số này được theo dõi sát vì phản ánh gần như hằng ngày tình trạng thừa hay thiếu tiền đồng trong hệ thống ngân hàng. Ngày 9/11/2026, lãi suất bình quân qua đêm do Ngân hàng Nhà nước Việt Nam (NHNN) công bố là 4,65%/năm; theo số liệu báo chí dẫn lại, trong năm 2026 lãi suất qua đêm có phiên lên khoảng 17% và có phiên xuống 0,2%.
1. Lãi suất liên ngân hàng là gì?
Lãi suất liên ngân hàng là giá của khoản vốn ngắn hạn mà các tổ chức tín dụng cho nhau vay trên thị trường liên ngân hàng (interbank market). Lãi suất từng giao dịch do hai bên tự thỏa thuận, không do NHNN ấn định. NHNN tổng hợp và công bố mức bình quân của thị trường sau khi giao dịch đã diễn ra.
Bên tham gia là ngân hàng thương mại, công ty tài chính, chi nhánh ngân hàng nước ngoài và một số loại tổ chức tín dụng khác. Kỳ hạn rất ngắn: phần lớn là qua đêm, dài nhất trong bảng NHNN công bố là 9 tháng. Giao dịch có thể là cho vay không có tài sản bảo đảm, hoặc mua bán có kỳ hạn giấy tờ có giá (repo) giữa hai ngân hàng. Khái niệm chung về giá của tiền có trong bài Lãi suất là gì?
Lưu ý: Một số bài phổ biến viết lãi suất liên ngân hàng "do NHNN ấn định". NHNN công bố số bình quân của thị trường; các mức NHNN tự quy định được trình bày trong bài Lãi suất điều hành là gì?
2. Ai vay ai trên thị trường liên ngân hàng và vì sao?
Ngân hàng đang thừa tiền khả dụng cho ngân hàng đang thiếu tiền vay; người dân và doanh nghiệp không giao dịch trực tiếp trên thị trường này. Số dư của mỗi ngân hàng thay đổi liên tục vì khách hàng chuyển tiền, rút tiền mặt, nộp thuế và nhận giải ngân. Cuối ngày, ngân hàng vẫn phải đủ tiền để thanh toán và duy trì dự trữ bắt buộc.
Ví dụ, trong một ngày Ngân hàng NA thừa 1.000 tỷ đồng vì khách hàng chuyển tiền đến. Ngân hàng NC thiếu đúng số đó vì khách hàng chuyển đi. NC vay NA qua đêm và hôm sau trả gốc cộng lãi.
Giao dịch này chỉ chuyển tiền từ nơi thừa sang nơi thiếu. Tổng thanh khoản của cả hệ thống chỉ thay đổi khi có dòng tiền đi qua NHNN, như nghiệp vụ thị trường mở, mua bán ngoại tệ, tiền vào ra tài khoản Kho bạc Nhà nước hoặc rút tiền mặt. Nếu toàn hệ thống cùng thiếu, các ngân hàng vay lẫn nhau không giải quyết được, và NHNN là bên cuối cùng có thể cấp thêm tiền. Vai trò này được giải thích trong bài Ngân hàng Nhà nước làm gì?
Xem thêm: Cung tiền là gì? M0, M1, M2 khác nhau thế nào?
3. Các kỳ hạn: qua đêm, 1 tuần, 1 tháng
NHNN công bố lãi suất bình quân liên ngân hàng cho bảy kỳ hạn: qua đêm, 1 tuần, 2 tuần, 1 tháng, 3 tháng, 6 tháng và 9 tháng. Qua đêm là khoản vay hôm nay, trả vào ngày làm việc tiếp theo. Đây cũng là kỳ hạn báo chí nhắc nhiều nhất.
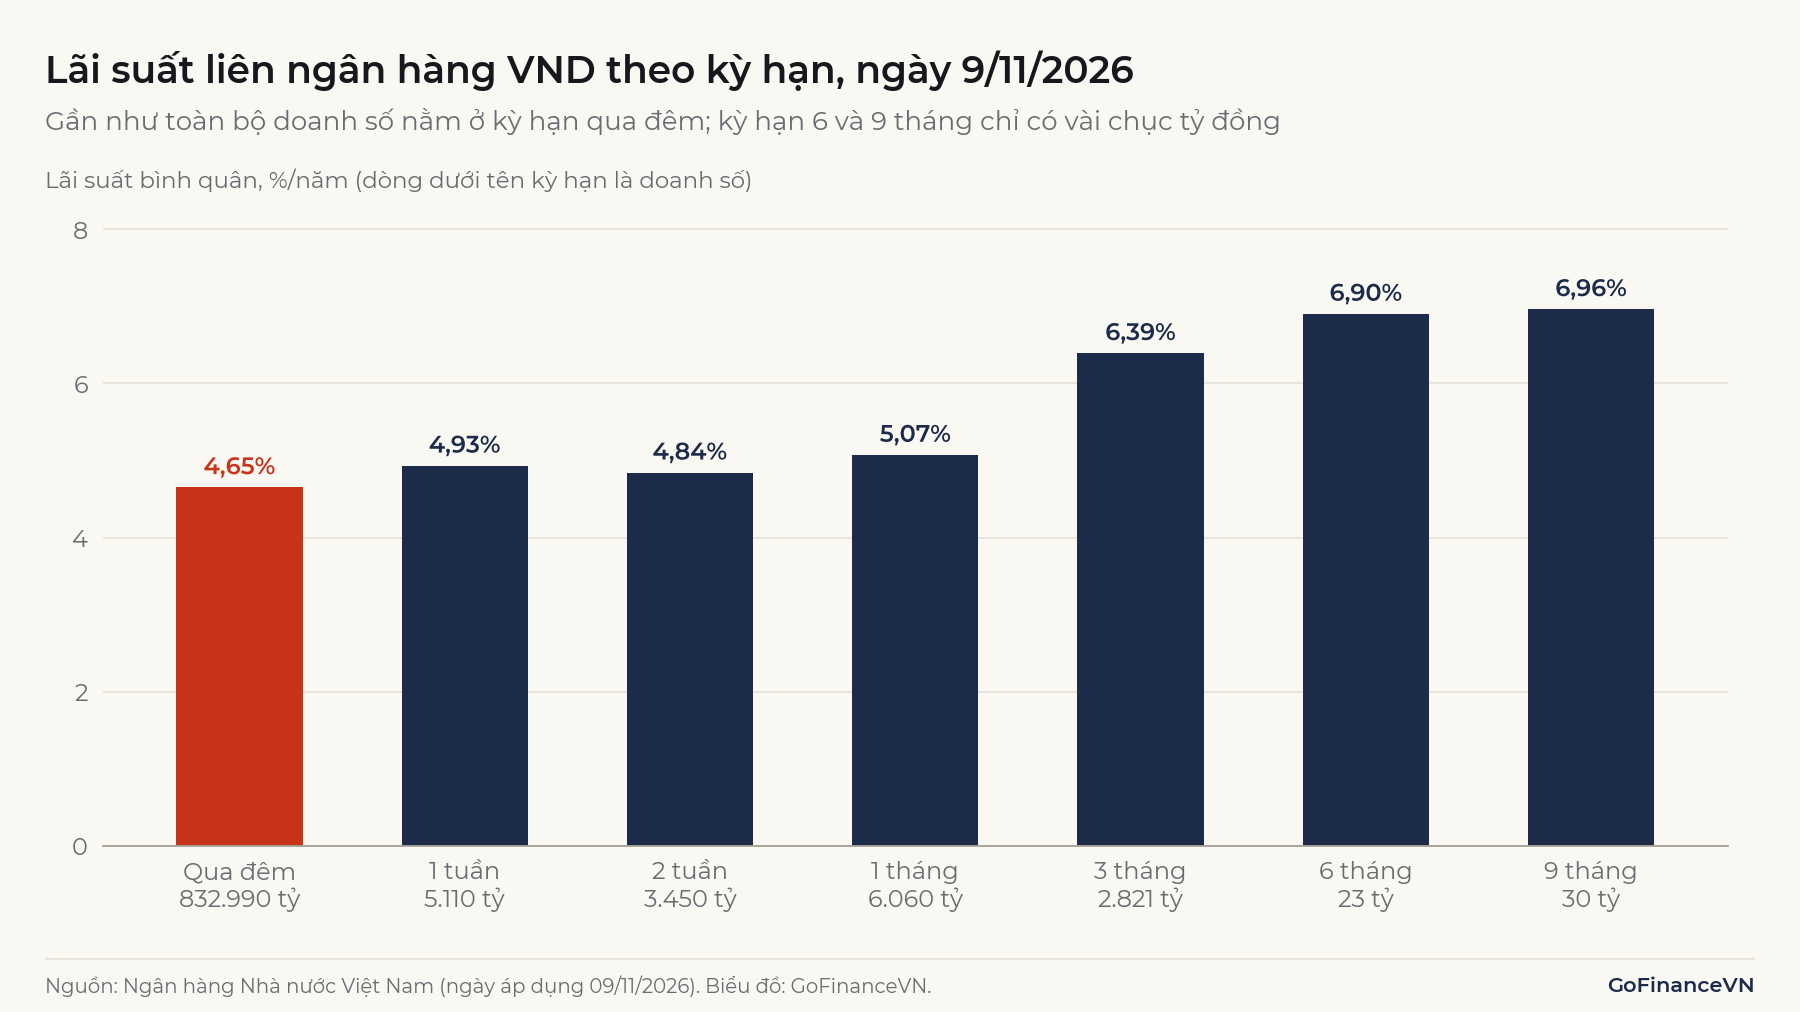
Ngày 9/11/2026, kỳ hạn qua đêm chiếm 832.990 tỷ đồng trên tổng 850.484 tỷ đồng, tức khoảng 97,9% doanh số VND. Bản tin tuần của NHNN cũng ghi tỷ trọng 94–95%, với doanh số bình quân 910.261 tỷ đồng/ngày trong tuần 20–24/7/2026. Ở chiều ngược lại, kỳ hạn 6 tháng chỉ có 23 tỷ đồng và 9 tháng 30 tỷ đồng, nên lãi suất bình quân của hai kỳ hạn này có thể chỉ đại diện cho rất ít giao dịch.
4. Cách tính lãi qua đêm và quy ước số ngày
Lãi liên ngân hàng được yết theo năm, nên phải quy đổi theo số ngày thực tế của khoản vay:
Theo cách tính thông dụng, số ngày vay đếm từ ngày tiếp theo của ngày giải ngân đến ngày đến hạn, nên khoản vay thứ Sáu, đến hạn thứ Hai là 3 ngày. Giả sử Ngân hàng NA cho Ngân hàng NC vay 1.000 tỷ đồng:
| Trường hợp | Lãi suất | Số ngày | Cơ sở năm | Tiền lãi (triệu đồng) |
|---|---|---|---|---|
| Thứ Hai 9/11 đến 10/11/2026 | 4,65% | 1 | 365 | 127,40 |
| Thứ Sáu 13/11 đến thứ Hai 16/11/2026 (giả định cùng lãi suất) | 4,65% | 3 | 365 | 382,19 |
| Một đêm ở mức 17% | 17% | 1 | 365 | 465,75 |
| So sánh nếu dùng cơ sở 360 ngày | 4,65% | 1 | 360 | 129,17 |
Mức 17%/năm nghe rất cao, nhưng phần lãi tăng thêm so với 4,65% là 338,36 triệu đồng cho mỗi đêm, tương đương 0,034% số tiền vay. Áp lực chỉ đáng kể nếu ngân hàng phải vay lại nhiều đêm với khối lượng lớn.
Lưu ý: Cơ sở năm (365 hay 360 ngày) do hai bên thỏa thuận trong từng giao dịch. Lãi suất OMO của NHNN và chỉ số gộp VNIBOR đều tính theo 365 ngày, nên ví dụ trên dùng 365 ngày. Dòng cuối của bảng cho thấy cùng mức 4,65%, nếu tính theo 360 ngày thì tiền lãi cao hơn khoảng 1,4%.
5. Lãi suất bình quân của NHNN và VNIBOR khác nhau thế nào?
Lãi suất bình quân của NHNN được tổng hợp từ báo cáo của các tổ chức tín dụng, còn VNIBOR (VND VNIBOR, Vietnam Interbank Offered Rate) là chỉ số tham chiếu do FTSE International Limited, thuộc LSEG, quản trị. Một số trang thuật ngữ gọi số của NHNN là VNIBOR, nhưng hai chỉ số này khác đơn vị quản trị và phương pháp.
| Tiêu chí | Lãi suất bình quân của NHNN | VND VNIBOR |
|---|---|---|
| Dữ liệu | Báo cáo của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài qua hệ thống báo cáo thống kê | Giao dịch tiền gửi VND từ 50 tỷ đồng trên nền tảng của LSEG; thiếu giao dịch thì dùng báo giá |
| Phép tính | Số bình quân; trang công bố không nêu công thức | Trung vị (median) |
| Kỳ hạn | Qua đêm đến 9 tháng | Qua đêm, 1 tuần, 2 tuần, 1 tháng, 3 tháng; kỳ hạn 2, 6, 9, 12 tháng là lãi suất tham chiếu riêng dựa trên báo giá |
| Thời điểm | Trước 9 giờ ngày làm việc thứ hai kể từ ngày giao dịch; có thêm bản tin tuần | Khoảng 15:30 mỗi ngày làm việc; thêm mức qua đêm buổi sáng lúc 11:00 từ 8/4/2026 |
| Truy cập | Công khai trên cổng NHNN | Qua sản phẩm dữ liệu LSEG có cấp phép |
Phương pháp VNIBOR dựa trên giao dịch được áp dụng từ ngày 3/11/2025. Phép tính khác nhau có thể cho kết quả rất khác trên cùng một bộ dữ liệu.
Ví dụ: Năm giao dịch qua đêm giả định: 900 tỷ đồng ở 4,2%, 800 tỷ ở 4,4%, 700 tỷ ở 4,6%, 200 tỷ ở 11% và 100 tỷ ở 14%. Trung vị là 4,6%. Bình quân theo khối lượng là 14.120 ÷ 2.700 = 5,23%. Bình quân đơn giản là 7,64%.
Báo chí còn dẫn số của Hội nghiên cứu thị trường liên ngân hàng (VIRA) hoặc các nhà cung cấp dữ liệu, thường sớm hơn số NHNN. Vì thế cùng một ngày có thể có hai con số: phiên 1/6/2026 được ghi là 11% theo VIRA và 10,66% theo VnEconomy. Khi so sánh các kỳ, nên dùng cùng một nguồn.
6. Quan hệ với hành lang lãi suất và OMO
Hành lang lãi suất (interest rate corridor) là khoảng mà ngân hàng trung ương muốn lãi suất ngắn hạn dao động bên trong, và các mức của NHNN tạo ra một hành lang mềm. Số liệu đến tháng 11/2026, cận dưới thường được xem là lãi suất tái chiết khấu 3,0%/năm, cận trên là lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng 5,0%/năm, còn lãi suất nghiệp vụ thị trường mở (OMO – Open Market Operations) là 4,5%/năm.
Cơ chế dựa trên lựa chọn thay thế: ngân hàng thiếu tiền sẽ so sánh chi phí vay ngân hàng khác với chi phí vay NHNN. Khi NHNN mua có kỳ hạn giấy tờ có giá qua OMO, tiền đồng vào hệ thống và lãi suất qua đêm thường hạ; khi tiền đáo hạn hoặc NHNN phát hành tín phiếu, tiền rút về. Việc này là một phần của chính sách tiền tệ.
Hành lang này không chặn được lãi suất thị trường. Muốn nhận tiền qua OMO, ngân hàng phải có giấy tờ có giá để bán có kỳ hạn cho NHNN; ngân hàng thiếu loại tài sản này vẫn phải vay của ngân hàng khác dù lãi suất cao. Phiên 3/2/2026, NHNN chào thầu OMO 118.000 tỷ đồng, khối lượng trúng thầu là 80.926,88 tỷ đồng, trong khi lãi suất qua đêm được báo chí ghi nhận ở mức 17%. Các nguồn đã công bố không nêu lý do khối lượng trúng thầu thấp hơn khối lượng chào. Ở chiều ngược lại, ngày 29/9/2026 lãi suất qua đêm chỉ còn 0,2%, thấp hơn nhiều so với mức 3,0%. Khi lãi suất qua đêm thấp hơn lãi suất OMO, ngân hàng có thể vay của nhau rẻ hơn nên ít có lý do vay qua OMO, và số dư OMO thường giảm dần khi các khoản cũ đáo hạn mà không được thay bằng khoản mới.
Diễn biến khối lượng bơm, hút và số dư OMO theo từng tuần được trình bày trong bài Nghiệp vụ thị trường mở (OMO) là gì? NHNN bơm và hút tiền thế nào?
7. Lãi suất liên ngân hàng ảnh hưởng đến tỷ giá thế nào?
Lãi suất liên ngân hàng ảnh hưởng đến tỷ giá qua chênh lệch giữa lãi suất VND và lãi suất USD. Khi vay đồng Việt Nam rẻ hơn lãi suất nhận được từ đô la, giữ đô la bằng vốn đồng Việt Nam có lợi hơn, làm tăng cầu USD. Cách làm này vẫn chịu rủi ro tỷ giá, nên chênh lệch lãi suất chỉ là một trong các yếu tố tác động tới cầu USD.
| Tuần (bản tin NHNN) | VND qua đêm | USD qua đêm | Chênh lệch (điểm %) | VND 1 tháng | USD 1 tháng | Chênh lệch (điểm %) |
|---|---|---|---|---|---|---|
| 9–13/3/2026 | 4,93% | 3,59% | +1,34 | 7,21% | 3,72% | +3,49 |
| 20–24/7/2026 | 2,97% | 3,62% | −0,65 | 6,65% | 3,77% | +2,88 |
Chiều ngược lại cũng tồn tại, vì can thiệp tỷ giá làm thay đổi tiền đồng. NHNN bán USD thì ngân hàng trả bằng đồng Việt Nam, nên thanh khoản giảm; NHNN mua USD hoặc hoán đổi ngoại tệ thì tiền đồng vào hệ thống. Tuần 26–30/9/2022, SSI ước tính NHNN hút ròng hơn 35.000 tỷ đồng qua bán ngoại tệ, và lãi suất qua đêm lên 8,44% ngày 5/10/2022. Ngày 21/9/2026, NHNN dùng hoán đổi kỳ hạn 7 ngày, quy mô tối đa 2 tỷ USD, để bổ sung tiền đồng ngắn hạn. Cơ chế tỷ giá được trình bày trong bài Tỷ giá hối đoái là gì?
8. Lãi suất liên ngân hàng tăng đột biến nói lên điều gì?
Lãi suất liên ngân hàng tăng đột biến cho biết có ngân hàng đang cần tiền gấp, nhưng một con số chưa đủ để biết vì sao. Khi lãi suất qua đêm tăng vọt, có thể là áp lực kỹ thuật và ngắn ngày; hoặc là dấu hiệu nguồn vốn thiếu hụt kéo dài, hay NHNN đang chủ động giữ thanh khoản ở mức vừa đủ.
| Nguyên nhân | Cơ chế | Dấu hiệu nhận biết | Ví dụ |
|---|---|---|---|
| Mùa vụ, cuối kỳ | Nhu cầu tiền mặt, quyết toán cuối tháng, cuối quý | Tăng quanh cuối tháng, cuối quý rồi giảm sau vài phiên | 30/3/2026, cuối quý I: qua đêm 12%, tuần trước đó 4,5% |
| Tiền về Kho bạc | Thuế và thu ngân sách chuyển từ ngân hàng sang tài khoản Kho bạc tại NHNN | Rơi vào kỳ nộp thuế lớn | Đầu tháng 2/2026, qua đêm 17% ngày 3/2 |
| Tín dụng tăng nhanh hơn huy động | Thiếu vốn mang tính cấu trúc | Kỳ hạn 1 tháng, 3 tháng cũng cao và kéo dài | Năm 2025, theo KBSV: tín dụng +19,6%, huy động +15,1% |
| NHNN chủ động rút tiền | Bán ngoại tệ, tín phiếu, ít bơm qua OMO | Tỷ giá chịu áp lực, NHNN hút ròng | Tháng 9–10/2022 |
| Thanh khoản phân tán | Ngân hàng thừa tiền hạn chế cho một số đối tác vay | Có ngân hàng vay cao hơn hẳn mức bình quân | 2/2/2026: qua đêm 9,1%, có ngân hàng vay tới 13%, theo Finhay |
Để đọc một đợt tăng, có thể xem lần lượt bốn điểm:
- Thời gian. Đợt tăng kéo dài vài phiên khác với đợt kéo dài nhiều tuần.
- Các kỳ hạn khác. Chỉ qua đêm tăng thường là chuyện thanh khoản ngắn hạn, như phiên 1/6/2026 với qua đêm 10,66% và còn 5,4% vào 3/6 (VnEconomy); kỳ hạn 1 tuần theo VIRA giữ ở 7,4%. Kỳ hạn 1 tháng và 3 tháng cùng tăng cho thấy ngân hàng lo thiếu vốn lâu hơn.
- Động thái của NHNN. Xem khối lượng OMO, tín phiếu, hoán đổi ngoại tệ và lãi suất OMO có đổi không.
- Tỷ giá và cân đối vốn. Xem chênh lệch VND với USD, tăng trưởng tín dụng so với huy động và tỷ lệ cho vay trên huy động.
Xem thêm: LDR là gì? Tỷ lệ cho vay trên huy động và quy định tại Việt Nam
9. Những hiểu nhầm thường gặp
Hai hiểu nhầm phổ biến liên quan đến lãi vay của người dân và cách đọc mức lãi suất quá thấp.
9.1. "Lãi suất qua đêm tăng thì lãi vay của người dân tăng ngay"
Lãi suất qua đêm tăng vài phiên thường không làm thay đổi ngay lãi suất tiền gửi hay cho vay của khách hàng. Tác động chỉ rõ hơn khi chi phí vốn ở các kỳ hạn dài hơn tăng và kéo dài, khiến ngân hàng điều chỉnh biểu lãi suất.
9.2. "Lãi suất qua đêm rất thấp nghĩa là chính sách đang nới lỏng"
Khi qua đêm rất thấp, có thể do thanh khoản ngắn hạn đang dư thừa, hoặc do tín dụng giải ngân chậm nên ngân hàng ít cần vay. Ngày 29/9/2026, qua đêm còn 0,2% trong khi các kỳ hạn 1 tuần đến 1 tháng vẫn trên 6%. Bộ phận phân tích của Techcombank diễn giải mức chênh này là ngân hàng vẫn thận trọng về thanh khoản những tháng sau đó.
Kết luận
Lãi suất liên ngân hàng là giá vốn ngắn hạn giữa các tổ chức tín dụng, do hai bên thỏa thuận và tập trung gần như hoàn toàn ở kỳ hạn qua đêm. Con số này cho biết tiền đồng đang thừa hay thiếu, chịu tác động của OMO, Kho bạc và can thiệp tỷ giá, nhưng có thể lệch xa hành lang của NHNN. Khi đọc một đợt tăng, cần xét thời gian, các kỳ hạn khác và động thái của NHNN thay vì một mức lãi suất đơn lẻ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Ngân hàng Nhà nước Việt Nam, Lãi suất (bảng lãi suất thị trường liên ngân hàng): https://www.sbv.gov.vn/vi/l%C3%A3i-su%E1%BA%A5t1
- Ngân hàng Nhà nước Việt Nam, Diễn biến thị trường ngoại tệ và thị trường liên ngân hàng, tuần 9–13/3/2026: https://www.sbv.gov.vn/documents/20117/10104088/09-13.3.2026.pdf.pdf/b822e1cf-6389-9d5b-5b1e-6403c3184672
- Ngân hàng Nhà nước Việt Nam, Diễn biến thị trường ngoại tệ và thị trường liên ngân hàng, tuần 20–24/7/2026: https://www.sbv.gov.vn/documents/20117/10565276/20-24.7.2026.pdf.pdf/253a8b23-ca62-1d01-460c-d659012fa371
- Ngân hàng Nhà nước Việt Nam, Lịch phổ biến thông tin thống kê 2026: https://www.sbv.gov.vn/documents/20117/4181165/Lich_pho_bien_thong_tin_thong_ke_2026_gui_VP-4DA2_c664e5d7%20%287%29.pdf.pdf/1f6b7cf3-8723-928d-4fba-a4410ebb505f
- FTSE Russell, VND VNIBOR Benchmark Methodology (tháng 4/2026): https://www.lseg.com/content/dam/ftse-russell/en_us/documents/methodology/vnd-vnibor-benchmark-methodology.pdf
- FTSE Russell, Phương pháp tính lãi suất tham chiếu VND VNIBOR (tháng 11/2025): https://www.lseg.com/content/dam/ftse-russell/en_us/documents/methodology/vnd-vnibor-reference-rate-methodology-trans.pdf
- FTSE Russell, Tổng quan về chỉ số tham chiếu VND VNIBOR: https://www.lseg.com/content/dam/ftse-russell/en_us/documents/resources/ftse-vnd-vnibor-overview-vietnamese.pdf
- LSEG, thông cáo về cải tiến VND VNIBOR (3/9/2025): https://www.lseg.com/en/media-centre/press-releases/ftse-russell/2025/ftse-russell-reforms-vietnamese-dong-interest-rate-benchmark-vnd-vnibor
- Nhà Đầu Tư, Vì sao lãi suất liên ngân hàng tăng vọt rồi hạ nhiệt nhanh? (6/2/2026): https://nhadautu.vn/vi-sao-lai-suat-lien-ngan-hang-tang-vot-roi-ha-nhiet-nhanh-d102832.html
- KBSV, Đánh giá nhanh biến động lãi suất liên ngân hàng (4/2/2026): https://kbsec.com.vn/pic/Service/KBSV_LaisuatON_FTM.pdf
- Finhay, Lãi suất liên ngân hàng tăng cao 12%: https://www.finhay.com.vn/lai-suat-lien-ngan-hang-tang-cao-12
- VnBusiness, Lãi suất qua đêm bật lên 12% (1/4/2026): https://vnbusiness.vn/dong-tien-cang-nhu-day-dan-lai-suat-qua-dem-bat-len-12.html
- Vietstock, NHNN đảo chiều bơm ròng 30,733 tỷ qua OMO: https://vietstock.vn/2026/06/lai-suat-lien-ngan-hang-sat-moc-8-nhnn-dao-chieu-bom-rong-30733-ty-qua-omo-757-1448897.htm
- Vietstock, Tuần 02-06/11: NHNN rút ròng hơn 4,000 tỷ: https://vietstock.vn/2026/11/tuan-02-0611-nhnn-rut-rong-hon-4000-ty-757-1512797.htm
- Dân trí, Lãi suất liên ngân hàng tăng lên 11% (2/6/2026): https://dantri.com.vn/kinh-doanh/lai-suat-lien-ngan-hang-tang-len-11-20260602104532986.htm
- VnEconomy, Lãi suất qua đêm giảm từ gần 11% về 5,4% sau 2 phiên (3/6/2026): https://vneconomy.vn/lai-suat-qua-giam-tu-gan-11-ve-54-sau-2-phien.htm
- VCCI, Lãi suất qua đêm bất ngờ giảm mạnh (12/9/2026): https://vcci.com.vn/tin-tuc/lai-suat-qua-dem-bat-ngo-giam-manh
- Dân trí, Lãi suất qua đêm liên ngân hàng tăng lên 7%/năm (23/9/2026): https://dantri.com.vn/kinh-doanh/lai-suat-qua-dem-lien-ngan-hang-tang-len-7nam-20260923000535304.htm
- Người Quan Sát, Lãi suất qua đêm giảm mạnh về 1% (25/9/2026): https://nguoiquansat.vn/lai-suat-qua-dem-giam-manh-ve-1-318540.html
- Việt Báo, Lãi suất liên ngân hàng qua đêm giảm về sát 0% một năm (30/9/2026): https://vietbao.vn/lai-suat-lien-ngan-hang-qua-dem-giam-ve-sat-0-mot-nam-609290.html
- Thời báo Tài chính Việt Nam, Phiên OMO 2–3/2/2026: https://thoibaotaichinhvietnam.vn/bom-ky-luc-hon-120000-ty-dong-hai-phien-qua-omo-lai-suat-lien-ngan-hang-van-dung-dung-191866.html
- Thời báo Tài chính Việt Nam, Nới dư địa thanh khoản để kéo giảm lãi suất (17/8/2026): https://thoibaotaichinhvietnam.vn/noi-du-dia-thanh-khoan-de-keo-giam-lai-suat-don-tin-dung-tang-toc-cuoi-nam-202417.html
- Người Quan Sát, Phiên 4/11: lãi suất qua đêm neo mức 3,7%: https://nguoiquansat.vn/phien-4-11-ngan-hang-nha-nuoc-hut-rong-7-143-ty-dong-lai-suat-qua-dem-neo-muc-3-7-326195.html
- VietTimes, Lãi suất liên ngân hàng lập đỉnh 10 năm (10/2022): https://viettimes.vn/lai-suat-lien-ngan-hang-lap-dinh-10-nam-post160909.html
Đọc tiếp: Lãi suất điều hành là gì?