Điểm hòa vốn là gì? Công thức, ví dụ và cách đọc
Điểm hòa vốn (BEP – Break-even Point) là mức sản lượng hoặc doanh thu tại đó tổng doanh thu vừa bằng tổng chi phí, nên doanh nghiệp không lãi cũng không lỗ. Con số này cho biết phải bán tối thiểu bao nhiêu để không lỗ và doanh số có thể giảm đến đâu trước khi lỗ. Bài trình bày định phí, biến phí, số dư đảm phí, công thức tính kèm ví dụ số, trường hợp nhiều sản phẩm và lý do khó tính chính xác điểm hòa vốn từ báo cáo tài chính công bố.
1. Điểm hòa vốn là gì?
Điểm hòa vốn là mức hoạt động tại đó tổng doanh thu bằng tổng chi phí và lợi nhuận bằng 0. Tài liệu kỹ thuật của ACCA mô tả đây là điểm mà "tổng doanh thu và tổng chi phí bằng nhau, tức không có lãi nhưng cũng không lỗ" (nguyên văn: total revenues and total costs are equal, that is, there is no profit but also no loss made).
Khái niệm này thuộc phân tích chi phí, sản lượng, lợi nhuận (CVP – Cost-Volume-Profit), công cụ xem lợi nhuận thay đổi thế nào khi mức hoạt động thay đổi. Điểm hòa vốn được đo theo sản lượng (số đơn vị bán) hoặc theo doanh thu (số tiền bán).
Lưu ý: Hòa vốn không có nghĩa là đã thu hồi vốn đầu tư. Điểm hòa vốn xét chi phí của một kỳ. Doanh nghiệp đạt hòa vốn trong năm chỉ mới bù đủ chi phí năm đó, còn số tiền bỏ ra ban đầu được đánh giá bằng thời gian hoàn vốn hoặc dòng tiền chiết khấu.
2. Định phí, biến phí và số dư đảm phí
Định phí (chi phí cố định, fixed cost) là chi phí không đổi khi sản lượng thay đổi trong một phạm vi hoạt động nhất định, còn biến phí (chi phí biến đổi, variable cost) là chi phí tăng giảm theo sản lượng. Tiền thuê xưởng, khấu hao theo đường thẳng, lương quản lý thường là định phí. Nguyên vật liệu, hoa hồng bán hàng, vận chuyển theo đơn thường là biến phí. Một số khoản là chi phí hỗn hợp, ví dụ tiền điện gồm phần duy trì cố định và phần theo mức dùng, cần tách thành hai phần trước khi tính.
Số dư đảm phí (contribution margin), còn gọi là lãi trên biến phí, bằng doanh thu trừ biến phí. Đây là phần tiền còn lại để bù định phí, sau đó mới tạo ra lợi nhuận.
Ví dụ xuyên suốt bài dùng Công ty HV (giả định), sản xuất bình nước, giá bán 200.000 đồng/đơn vị, chưa có nợ vay:
| Nhóm chi phí | Biến phí (đồng/đơn vị) | Định phí (triệu đồng/năm) |
|---|---|---|
| Sản xuất | 100.000 | 1.200 (gồm khấu hao 600) |
| Bán hàng | 20.000 | 400 |
| Quản lý doanh nghiệp | 0 | 800 |
| Cộng | 120.000 | 2.400 |
Mỗi đơn vị bán ra tạo số dư đảm phí 200.000 − 120.000 = 80.000 đồng. Tỷ lệ số dư đảm phí (contribution margin ratio) bằng 80.000 / 200.000 = 40%: mỗi đồng doanh thu để lại 0,4 đồng để bù định phí.
Tỷ lệ này khác biên lợi nhuận gộp, vì giá vốn thường chứa cả định phí sản xuất (xem mục 9). Sự khác nhau giữa doanh thu và các tầng lợi nhuận được giải thích trong bài Doanh thu và lợi nhuận khác nhau thế nào?
Xem thêm: Biên lợi nhuận là gì? Biên lợi nhuận gộp, biên ròng và cách đọc
3. Công thức tính điểm hòa vốn và ví dụ
Sản lượng hòa vốn bằng định phí chia số dư đảm phí đơn vị; doanh thu hòa vốn bằng định phí chia tỷ lệ số dư đảm phí. Hai công thức đến từ phương trình lợi nhuận khi cho lợi nhuận bằng 0.
Trong đó là tổng định phí của kỳ, là giá bán đơn vị, là biến phí đơn vị, là sản lượng hòa vốn, là doanh thu hòa vốn và là tỷ lệ số dư đảm phí. phải cùng kỳ với sản lượng: định phí năm cho sản lượng năm.
Với Công ty HV:
- Sản lượng hòa vốn: 2.400.000.000 / 80.000 = 30.000 đơn vị.
- Doanh thu hòa vốn: 2.400.000.000 / 40% = 6 tỷ đồng, đúng bằng 30.000 × 200.000 đồng.
Nếu kết quả là số lẻ, sản lượng được làm tròn lên, vì làm tròn xuống vẫn còn lỗ. Bảng dưới kiểm tra kết quả ở bốn mức sản lượng:
| Sản lượng (đơn vị) | Doanh thu (tỷ đồng) | Biến phí (tỷ đồng) | Định phí (tỷ đồng) | Lợi nhuận (tỷ đồng) |
|---|---|---|---|---|
| 20.000 | 4,0 | 2,4 | 2,4 | −0,8 |
| 30.000 | 6,0 | 3,6 | 2,4 | 0 |
| 40.000 | 8,0 | 4,8 | 2,4 | 0,8 |
| 50.000 | 10,0 | 6,0 | 2,4 | 1,6 |
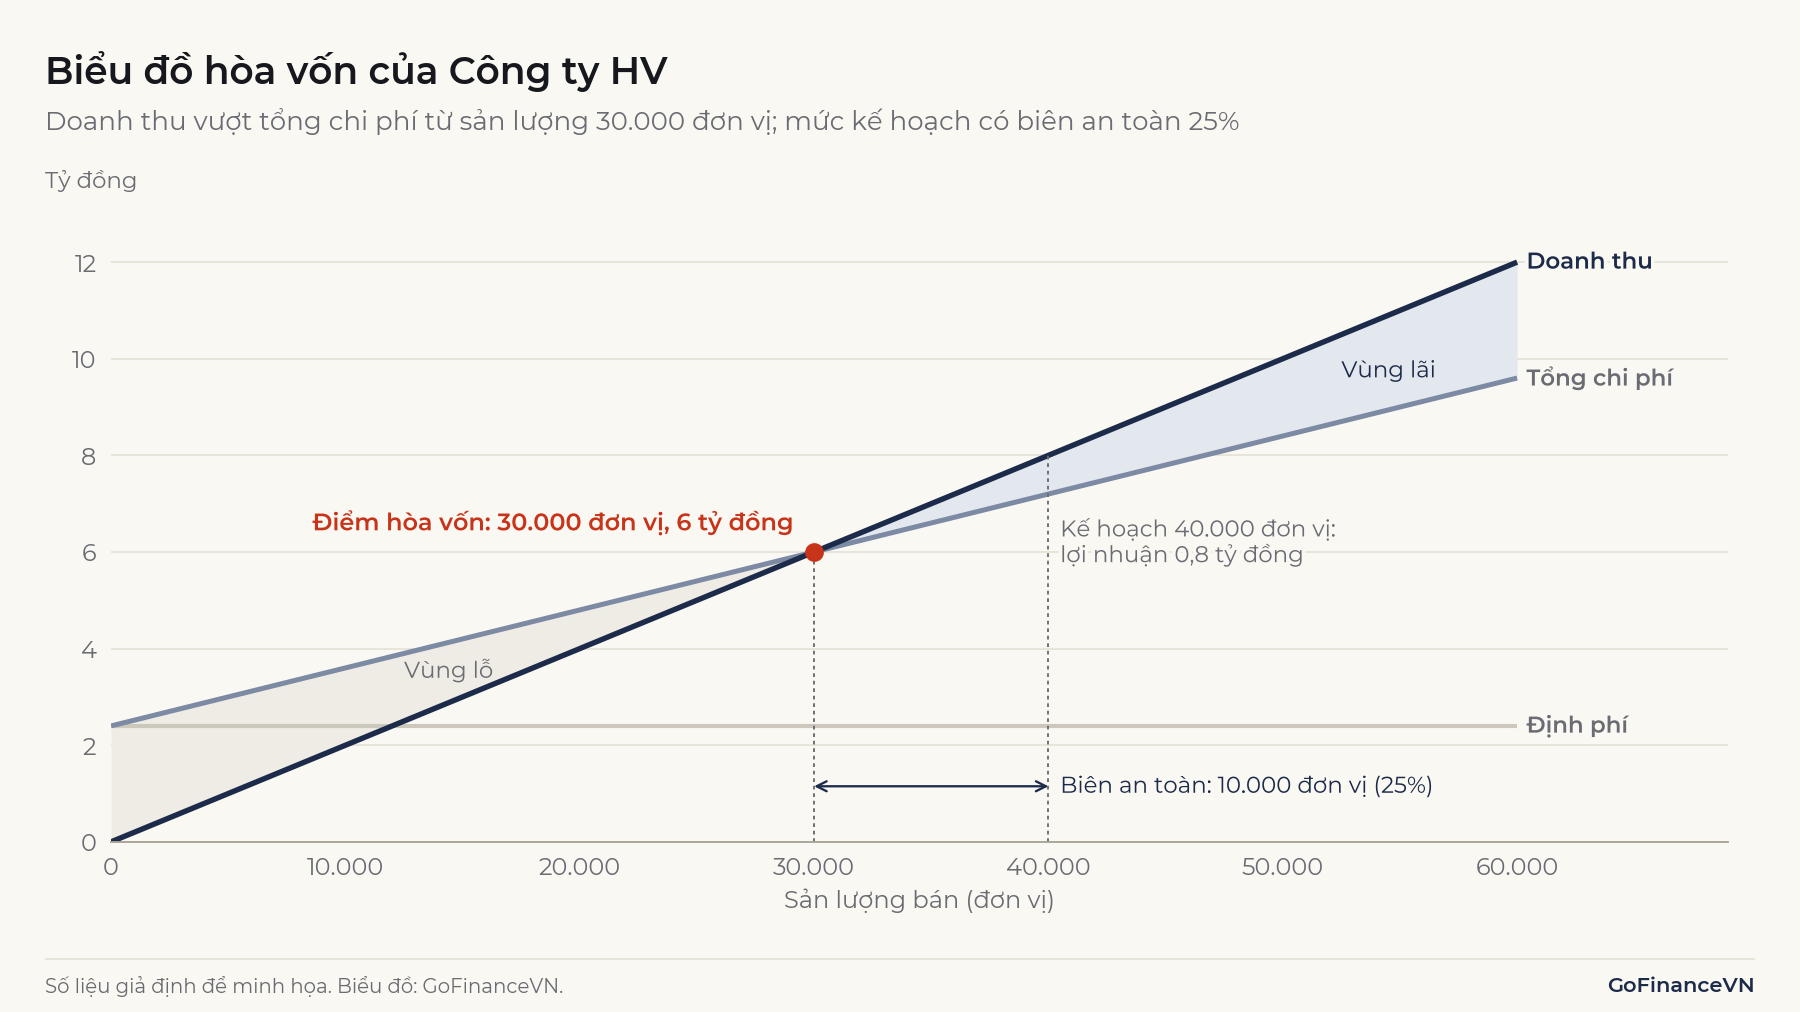
Trên Hình 1, đường tổng chi phí xuất phát từ mức định phí 2,4 tỷ đồng, còn đường doanh thu xuất phát từ 0 và dốc hơn. Khoảng cách giữa hai đường là lợi nhuận hoặc khoản lỗ tại từng mức sản lượng.
4. Biên an toàn là gì?
Biên an toàn (margin of safety) là phần doanh số kế hoạch hoặc thực tế vượt trên doanh số hòa vốn, cho biết doanh số có thể giảm bao nhiêu trước khi doanh nghiệp lỗ.
Công ty HV lập kế hoạch bán 40.000 đơn vị, doanh thu 8 tỷ đồng. Biên an toàn là 10.000 đơn vị, tương ứng 2 tỷ đồng, bằng 25% doanh thu kế hoạch.
Biên an toàn liên hệ trực tiếp với độ bẩy hoạt động (DOL – Degree of Operating Leverage), chỉ số đo EBIT thay đổi bao nhiêu phần trăm khi doanh số thay đổi 1%. Khi điểm hòa vốn tính ở mức EBIT bằng 0, DOL bằng nghịch đảo tỷ lệ biên an toàn: 1 / 25% = 4, cũng bằng số dư đảm phí 3,2 tỷ đồng chia EBIT 0,8 tỷ đồng. Nếu sản lượng giảm 10% còn 36.000 đơn vị, EBIT giảm 40% còn 0,48 tỷ đồng. Doanh số càng gần điểm hòa vốn, lợi nhuận càng nhạy.
5. Cách tính sản lượng để đạt lợi nhuận mục tiêu
Sản lượng cần để đạt lợi nhuận mục tiêu bằng định phí cộng lợi nhuận mục tiêu trước thuế, chia số dư đảm phí đơn vị.
Để đạt lợi nhuận trước thuế 1,2 tỷ đồng, Công ty HV cần bán (2,4 + 1,2) tỷ đồng / 80.000 đồng = 45.000 đơn vị, doanh thu 9 tỷ đồng. Nếu mục tiêu là lợi nhuận sau thuế 1,2 tỷ đồng với thuế suất giả định 20%, cần quy về trước thuế: 1,2 / (1 − 20%) = 1,5 tỷ đồng. Sản lượng cần là 3,9 tỷ đồng / 80.000 đồng = 48.750 đơn vị.
6. Cách tính điểm hòa vốn khi có nhiều sản phẩm
Khi có nhiều sản phẩm, điểm hòa vốn được tính theo tỷ lệ số dư đảm phí bình quân gia quyền với một cơ cấu bán hàng (sales mix) cho trước. Giả sử Công ty HV bán thêm bình giữ nhiệt, định phí tăng lên 3,3 tỷ đồng/năm, cứ 3 bình tiêu chuẩn thì bán 1 bình giữ nhiệt:
| Đồng/đơn vị | Bình tiêu chuẩn | Bình giữ nhiệt | Nhóm 3 + 1 |
|---|---|---|---|
| Giá bán | 200.000 | 400.000 | 1.000.000 |
| Biến phí | 120.000 | 200.000 | 560.000 |
| Số dư đảm phí | 80.000 | 200.000 | 440.000 |
| Tỷ lệ số dư đảm phí | 40% | 50% | 44% |
Sản lượng hòa vốn là 3,3 tỷ đồng / 440.000 đồng = 7.500 nhóm, tức 22.500 bình tiêu chuẩn và 7.500 bình giữ nhiệt. Doanh thu hòa vốn là 3,3 tỷ đồng / 44% = 7,5 tỷ đồng. Con số 44% cũng bằng bình quân theo tỷ trọng doanh thu: 60% × 40% + 40% × 50%.
Lưu ý: Không lấy trung bình cộng các tỷ lệ. Trung bình cộng 40% và 50% là 45%, cho doanh thu hòa vốn 7,33 tỷ đồng. Với cơ cấu thật, doanh thu đó chỉ tạo 3,23 tỷ đồng số dư đảm phí, doanh nghiệp còn lỗ khoảng 73 triệu đồng.
Điểm hòa vốn đổi khi cơ cấu đổi, dù giá và chi phí từng sản phẩm giữ nguyên:
| Cơ cấu sản lượng (tiêu chuẩn : giữ nhiệt) | Tỷ lệ số dư đảm phí bình quân | Doanh thu hòa vốn (tỷ đồng) |
|---|---|---|
| 1 : 1 | 46,7% | 7,07 |
| 3 : 1 | 44,0% | 7,50 |
| 7 : 1 | 42,2% | 7,82 |
7. Hòa vốn hoạt động, hòa vốn tài chính và hòa vốn tiền mặt
Các mức hòa vốn này khác nhau ở khoản chi phí cố định được đưa vào tử số. Công thức ở mục 3 cho điểm hòa vốn hoạt động (operating breakeven), trong tài liệu tiếng Việt thường gọi là hòa vốn kinh tế, nơi EBIT bằng 0. Nếu cộng chi phí lãi vay cố định vào tử số, kết quả là hòa vốn tài chính, nơi lợi nhuận trước thuế bằng 0.
Giả sử Công ty HV vay nợ với chi phí lãi 400 triệu đồng/năm:
| Loại hòa vốn | Khoản cố định cần bù (tỷ đồng) | Sản lượng (đơn vị) | Doanh thu (tỷ đồng) |
|---|---|---|---|
| Tiền mặt, cách điều chỉnh (định phí trừ khấu hao, chưa có lãi vay) | 1,8 | 22.500 | 4,5 |
| Hoạt động (EBIT = 0) | 2,4 | 30.000 | 6,0 |
| Tài chính (lợi nhuận trước thuế = 0) | 2,8 | 35.000 | 7,0 |
Khoản lãi vay đẩy điểm hòa vốn lên 35.000 đơn vị và thu hẹp biên an toàn từ 25% xuống 12,5%. Tác động của nợ lên lợi nhuận được phân tích trong bài Đòn bẩy tài chính là gì?
Dòng "tiền mặt" trong bảng không phải một chỉ tiêu chuẩn hóa, mà là một cách điều chỉnh công thức hòa vốn hoạt động: bỏ khấu hao khỏi định phí, vì khoản này không chi tiền trong kỳ. Đây chỉ là phép xấp xỉ, do chưa tính trả nợ gốc, đầu tư mới và thay đổi vốn lưu động. Quan hệ giữa khấu hao và lợi nhuận hoạt động được trình bày trong bài EBITDA là gì?
Xem thêm: Khấu hao là gì? Các phương pháp tính và ảnh hưởng đến báo cáo tài chính
8. Điểm hòa vốn cao hay thấp nói lên điều gì?
Điểm hòa vốn không có ngưỡng tốt hay xấu chung, vì nó chỉ có ý nghĩa khi so với doanh số và công suất của chính doanh nghiệp. Khi điểm hòa vốn cao, có thể do doanh nghiệp đầu tư lớn vào tài sản cố định, nên phần doanh số vượt ngưỡng tạo lợi nhuận nhanh; hoặc do định phí phình to và số dư đảm phí mỏng. Khi điểm hòa vốn thấp, có thể do cấu trúc chi phí linh hoạt, ít rủi ro khi doanh số giảm; hoặc do doanh nghiệp thuê ngoài nhiều, biến phí cao, nên lợi nhuận tăng chậm khi doanh số tăng.
Điểm hòa vốn nhạy với giá hơn nhiều so với định phí. Với Công ty HV, định phí tăng 10% đẩy sản lượng hòa vốn lên 33.000 đơn vị (+10%). Giá bán giảm 5% làm số dư đảm phí đơn vị còn 70.000 đồng, sản lượng hòa vốn lên 34.286 đơn vị (+14,3%). Biến phí đơn vị tăng 10% đưa sản lượng hòa vốn lên 35.295 đơn vị (+17,6%).
Phân tích hòa vốn thường được dùng để:
- Xem xét mức giá, ngân sách quảng cáo hoặc khoản thuê mới cần thêm bao nhiêu doanh số để bù đắp.
- Đánh giá một cửa hàng, dây chuyền hay sản phẩm mới trong ngắn hạn.
- Giúp nhà phân tích lập kịch bản về mức độ nhạy của lợi nhuận khi doanh số giảm.
Công cụ này phù hợp với quyết định ngắn hạn trong phạm vi công suất hiện có. Nó không thay thế việc thẩm định dự án nhiều năm.
9. Có tính được điểm hòa vốn từ báo cáo tài chính không?
Báo cáo tài chính công bố thường không đủ để tính chính xác điểm hòa vốn, vì chi phí được trình bày theo chức năng, không tách định phí và biến phí. Trên mẫu B 02-DN theo Thông tư 99/2025/TT-BTC, chi phí hoạt động nằm ở các dòng giá vốn hàng bán (mã 11), chi phí bán hàng (mã 25) và chi phí quản lý doanh nghiệp (mã 26). Cấu trúc của báo cáo được trình bày trong bài Báo cáo kết quả kinh doanh là gì?
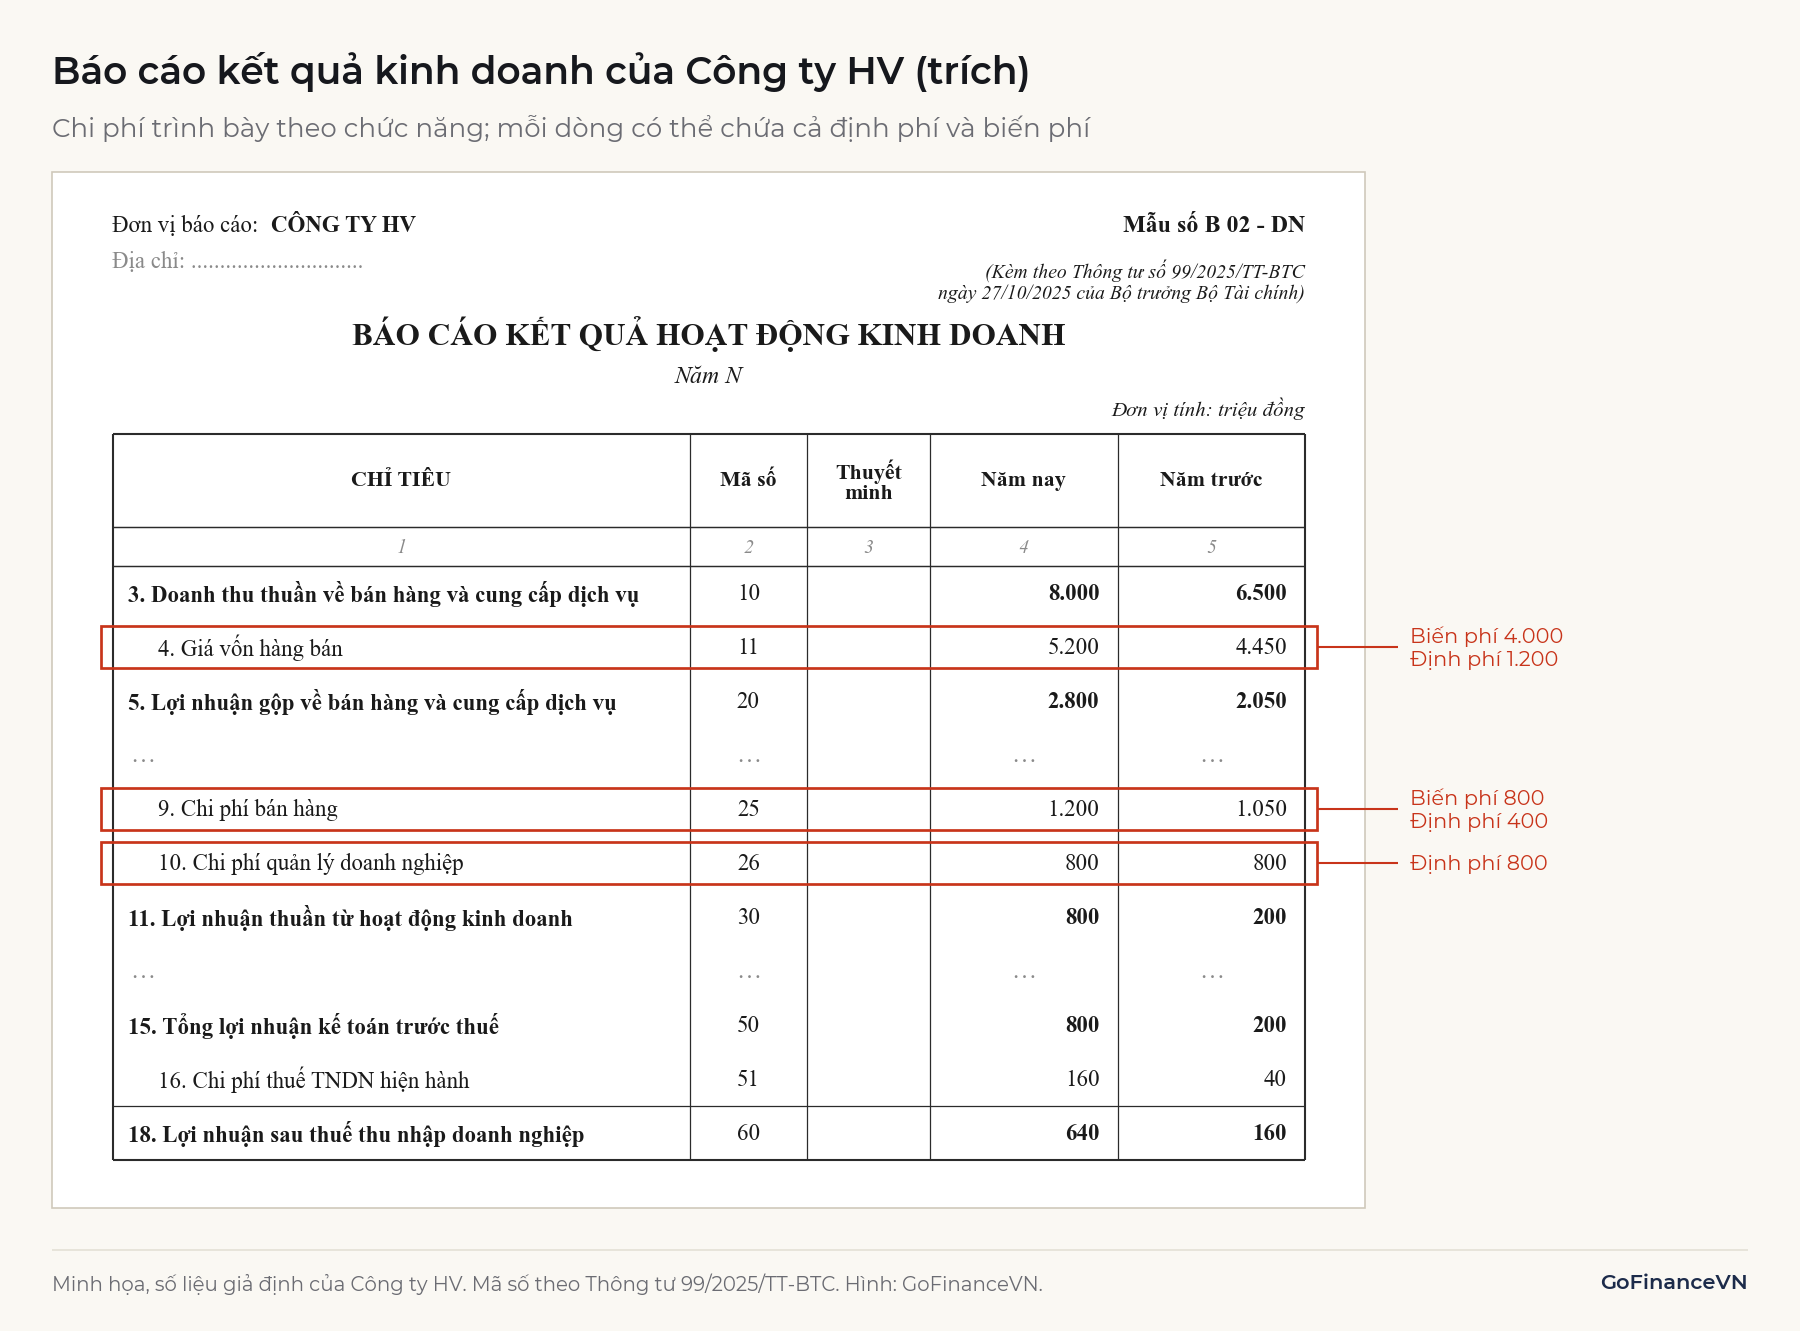
Giá vốn không đồng nghĩa với biến phí. Theo Chuẩn mực kế toán Việt Nam số 02 (VAS 02), chi phí sản xuất chung cố định như khấu hao nhà xưởng được phân bổ vào chi phí chế biến dựa trên công suất bình thường. Với Công ty HV, nếu lấy biên gộp 35% (lợi nhuận gộp 2,8 tỷ đồng chia doanh thu 8 tỷ đồng, Hình 2) thay cho tỷ lệ số dư đảm phí, và coi toàn bộ chi phí bán hàng và quản lý (1,2 + 0,8 = 2,0 tỷ đồng) là định phí, doanh thu hòa vốn tính ra là 2,0 / 35% = 5,71 tỷ đồng, thấp hơn mức đúng 6 tỷ đồng.
Người ngoài doanh nghiệp chỉ có thể ước tính. Có hai cách thường dùng:
- Mục chi phí sản xuất kinh doanh theo yếu tố trong thuyết minh (B 09-DN) cho biết nguyên vật liệu, nhân công, khấu hao, dịch vụ mua ngoài. Người phân tích tự giả định khoản nào là định phí.
- Phương pháp cực đại – cực tiểu (high-low method) dùng hai kỳ có mức hoạt động cao nhất và thấp nhất (ở đây đo bằng doanh thu). Khi có nhiều kỳ số liệu, hồi quy tuyến tính cho ước tính ổn định hơn.
Ví dụ: Công ty HV có doanh thu 8 tỷ đồng, tổng chi phí 7,2 tỷ đồng năm nay; năm trước là 6,5 tỷ đồng và 6,3 tỷ đồng. Tỷ lệ biến phí ước tính bằng 0,9 / 1,5 = 60%, định phí bằng 7,2 − 60% × 8 = 2,4 tỷ đồng, doanh thu hòa vốn bằng 2,4 / 40% = 6 tỷ đồng.
Ví dụ trên cho kết quả đúng vì giá, biến phí đơn vị và định phí giữ nguyên giữa hai năm. Với số liệu thật, lạm phát, đổi giá, đổi cơ cấu sản phẩm và tồn kho đều làm lệch ước tính, nên kết quả chỉ nên đọc như một khoảng tham khảo.
10. Hạn chế của phân tích hòa vốn
Phân tích hòa vốn dựa trên các giả định đơn giản hóa, nên kết quả đúng nhất trong ngắn hạn và trong phạm vi hoạt động quen thuộc.
10.1. Giả định tuyến tính
Mô hình coi doanh thu và tổng chi phí là đường thẳng. ACCA lưu ý giả định này "chỉ có khả năng đúng trong ngắn hạn, ở một mức hoạt động giới hạn" (nguyên văn: is only likely to hold a short-run, restricted level of activity). Thực tế, doanh nghiệp có thể phải giảm giá để bán nhiều hơn, và biến phí đơn vị có thể giảm nhờ chiết khấu mua số lượng lớn.
10.2. Định phí chỉ cố định trong phạm vi phù hợp
Định phí giữ nguyên trong phạm vi phù hợp (relevant range), ngoài phạm vi đó có thể tăng theo bậc. Nếu Công ty HV phải thuê thêm xưởng 600 triệu đồng/năm để vượt 50.000 đơn vị, lợi nhuận giảm từ 1,6 tỷ đồng xuống khoảng 1 tỷ đồng ngay sau ngưỡng này.
10.3. Giả định sản lượng sản xuất bằng sản lượng bán
Mô hình giả định tồn kho không đổi. Khi sản xuất nhiều hơn bán, một phần định phí sản xuất nằm lại trong hàng tồn kho, nên lợi nhuận kế toán tăng dù doanh số không đổi.
10.4. Không tính giá trị thời gian của tiền
Điểm hòa vốn xét từng kỳ và không chiết khấu dòng tiền. Với dự án kéo dài nhiều năm, cần dùng các phương pháp dựa trên giá trị thời gian của tiền.
11. Câu hỏi thường gặp
Giá bán thấp hơn biến phí thì điểm hòa vốn bằng bao nhiêu?
Khi giá bán không cao hơn biến phí đơn vị, điểm hòa vốn không tồn tại. Số dư đảm phí bằng 0 hoặc âm, vì vậy mỗi đơn vị bán thêm không bù được định phí, thậm chí làm khoản lỗ lớn hơn.
Doanh nghiệp dịch vụ tính điểm hòa vốn thế nào?
Doanh nghiệp dịch vụ có thể chọn đơn vị đo như giờ tư vấn, lượt khách, phòng đêm. Nếu không có đơn vị đồng nhất, nên dùng công thức doanh thu hòa vốn với tỷ lệ số dư đảm phí.
Giá hòa vốn của cổ phiếu có phải là điểm hòa vốn của doanh nghiệp không?
Không. Giá hòa vốn của một vị thế cổ phiếu là mức giá bán để nhà đầu tư thu lại giá mua cộng phí, thuế và lãi vay nếu có. Khái niệm này không liên quan đến định phí và biến phí của doanh nghiệp phát hành.
Kết luận
Điểm hòa vốn là mức doanh số tại đó số dư đảm phí vừa bù định phí, tính bằng định phí chia số dư đảm phí đơn vị hoặc tỷ lệ số dư đảm phí. Con số có giá trị khi đọc cùng biên an toàn và các giả định về giá, chi phí, cơ cấu sản phẩm. Với doanh nghiệp niêm yết, báo cáo tài chính không tách định phí và biến phí, nên kết quả người ngoài tính được chỉ là ước tính.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- ACCA, Cost-volume-profit analysis (technical article): https://www.accaglobal.com/gb/en/student/exam-support-resources/fundamentals-exams-study-resources/f5/technical-articles/CVP-analysis.html
- OpenStax, Principles of Managerial Accounting, mục 3.2 Calculate a Break-Even Point in Units and Dollars: https://openstax.org/books/principles-managerial-accounting/pages/3-2-calculate-a-break-even-point-in-units-and-dollars
- OpenStax, Principles of Managerial Accounting, mục 3.4 về phân tích hòa vốn nhiều sản phẩm: https://openstax.org/books/principles-managerial-accounting/pages/3-4-perform-break-even-sensitivity-analysis-for-a-multi-product-environment-under-changing-business-situations
- IFT, Measures of Leverage (ghi chú theo giáo trình CFA): https://ift.world/booklets/corporate-finance-measures-of-leverage-part1/
- Quyết định 149/2001/QĐ-BTC ban hành Chuẩn mực kế toán Việt Nam số 02: https://caselaw.vn/van-ban-phap-luat/236203-quyet-dinh-so-149-2001-qd-btc-ngay-31-12-2001-cua-bo-truong-bo-tai-chinh-ban-hanh-va-cong-bo-bon-04-chuan-muc-ke-toan-viet-nam-dot-1
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
Đọc tiếp: Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ