Hệ số tương quan là gì? Cách tính và vì sao tương quan không phải nhân quả
Hệ số tương quan (correlation coefficient) là con số từ −1 đến +1 đo chiều và mức độ của quan hệ tuyến tính giữa hai biến. Trong tài chính, hệ số Pearson thường được tính trên lợi suất của hai tài sản để xem chúng biến động cùng nhau đến đâu. Con số này là đầu vào của các phép tính về đa dạng hóa, beta và rủi ro danh mục. Tuy vậy, nó không cho biết biến nào gây ra biến nào, và có thể sai lệch nếu tính trên dữ liệu không phù hợp.
1. Hệ số tương quan là gì?
Hệ số tương quan Pearson là tỷ số giữa hiệp phương sai của hai biến và tích hai độ lệch chuẩn của chúng. NIST mô tả hệ số này là "thước đo quan hệ tuyến tính giữa hai biến" (nguyên văn: a measure of the linear relationship between two variables). Khi nói "correlation" mà không ghi gì thêm, người dùng thường muốn nói đến hệ số Pearson, ký hiệu với số liệu mẫu và với tổng thể.
Hệ số tương quan cho biết các cặp quan sát nằm gần một đường thẳng đến đâu và đường đó dốc lên hay dốc xuống.
| Giá trị của | Cách đọc |
|---|---|
| Mọi điểm nằm đúng trên một đường thẳng dốc lên | |
| Từ 0 đến | Hai biến có xu hướng cùng tăng, cùng giảm |
| Không có quan hệ tuyến tính | |
| Từ đến 0 | Một biến tăng thì biến kia có xu hướng giảm |
| Mọi điểm nằm đúng trên một đường thẳng dốc xuống |
Lưu ý: không có nghĩa hai biến tăng cùng một mức. Nếu thì , dù chỉ tăng 0,1 khi tăng 1. Hệ số tương quan đo độ chặt của quan hệ; độ dốc của quan hệ là việc của hệ số hồi quy.
2. Công thức tính hệ số tương quan Pearson
Hệ số Pearson được tính bằng cách lấy hiệp phương sai chia cho tích hai độ lệch chuẩn. Phép chia này đưa kết quả về thang từ −1 đến +1 và loại bỏ đơn vị đo.
2.1. Hiệp phương sai
Hiệp phương sai (covariance) đo mức hai biến cùng lệch khỏi giá trị trung bình của chúng. Với mẫu gồm cặp quan sát:
Trong đó , là cặp quan sát thứ , còn , là giá trị trung bình. Tích dương khi hai biến cùng nằm trên hoặc cùng nằm dưới trung bình, tích âm khi chúng lệch về hai phía.
Hiệp phương sai cho biết chiều của quan hệ nhưng khó đọc độ mạnh, vì độ lớn phụ thuộc đơn vị đo. Cùng một dữ liệu lợi suất, hiệp phương sai là 5 nếu ghi theo đơn vị % và 0,0005 nếu ghi theo số thập phân.
2.2. Công thức Pearson
Trong đó , là độ lệch chuẩn mẫu của và . Mẫu số xuất hiện ở cả tử và mẫu nên triệt tiêu: dùng hay đều ra cùng một , miễn là dùng nhất quán. Công thức yêu cầu các quan sát được ghép đúng cặp (với chuỗi thời gian là cùng kỳ) và mỗi biến phải có phương sai khác 0.
2.3. Ví dụ tính từng bước
Bảng sau dùng lợi suất tháng giả định của Cổ phiếu TQ () và Cổ phiếu TR (), đơn vị %. Trung bình của cả hai chuỗi đều bằng 1%.
| Tháng | Tích | ||||||
|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 1 | 2 | 2 | 1 | 4 |
| 2 | −1 | 0 | −2 | −1 | 2 | 4 | 1 |
| 3 | 4 | 2 | 3 | 1 | 3 | 9 | 1 |
| 4 | 3 | 4 | 2 | 3 | 6 | 4 | 9 |
| 5 | −3 | −2 | −4 | −3 | 12 | 16 | 9 |
| 6 | 1 | −1 | 0 | −2 | 0 | 0 | 4 |
| Tổng | 6 | 6 | 0 | 0 | 25 | 34 | 28 |
Bước 1: hiệp phương sai mẫu bằng (đơn vị %²).
Bước 2: độ lệch chuẩn mẫu là và .
Bước 3: hệ số tương quan:
Trong Excel, hàm CORREL(mảng_1, mảng_2) cho cùng kết quả. Trong Python, với x, y là hai mảng numpy, lệnh np.corrcoef(x, y)[0, 1] trả về 0,8103.
3. Hệ số tương quan bao nhiêu là cao?
Không có ngưỡng chung để gọi một hệ số tương quan là cao, vì cùng một giá trị có độ tin cậy khác nhau tùy số quan sát. Các bảng phân loại "trên 0,7 là mạnh" chỉ là quy ước. Câu hỏi hữu ích hơn là giá trị đó có khác 0 một cách đáng tin hay không.
Kiểm định phổ biến dùng thống kê với bậc tự do, với giả định quan hệ tuyến tính, sai số phân phối chuẩn và các quan sát độc lập:
Từ công thức này, mức tối thiểu để bác bỏ giả thuyết "tương quan bằng 0" ở mức ý nghĩa 5% (hai phía) giảm nhanh khi mẫu lớn dần:
| Số quan sát | tối thiểu |
|---|---|
| 6 | 0,811 |
| 12 | 0,576 |
| 24 | 0,404 |
| 60 | 0,254 |
| 250 | 0,124 |
Với Cổ phiếu TQ và TR, nghe có vẻ rất chặt, nhưng và giá trị p bằng 0,051, chưa đạt mức 5%. Khoảng tin cậy 95% theo phép biến đổi Fisher trải từ khoảng 0 đến 0,98. Sáu quan sát gần như chưa đủ để kết luận về mức tương quan. Lợi suất tài chính thường có đuôi dày hơn phân phối chuẩn, nên các ngưỡng trên chỉ là xấp xỉ.
Khi cao, có thể do hai nguyên nhân: hai tài sản thực sự chịu chung một nguồn biến động; hoặc kết quả đến từ mẫu ngắn, điểm ngoại lai hay xu hướng chung của dữ liệu. Khi thấp, có thể hai tài sản biến động khá độc lập, điều có lợi cho đa dạng hóa; hoặc chúng có quan hệ phi tuyến hay dữ liệu bị lệch thời điểm, khiến Pearson không bắt được.
Với hồi quy tuyến tính một biến, là tỷ lệ phương sai được giải thích. Vì vậy tương ứng , tức 66% phương sai chứ không phải 81%.
4. Ứng dụng của hệ số tương quan trong đầu tư
Trong đầu tư, hệ số tương quan chủ yếu dùng để đo rủi ro danh mục, ước lượng beta và xây dựng ma trận đầu vào cho các mô hình rủi ro.
Thứ nhất, tương quan quyết định lợi ích của đa dạng hóa danh mục. Với danh mục chia đôi hai cổ phiếu trong ví dụ, độ lệch chuẩn tháng là 2,37%, thấp hơn mức bình quân 2,49% của từng cổ phiếu. Nếu bằng 0 thay vì 0,81, con số này giảm còn 1,76%.
Thứ hai, hệ số beta là tương quan được nhân với tỷ lệ độ lệch chuẩn: . Nếu xem Cổ phiếu TR như danh mục thị trường, beta của TQ là . Một cổ phiếu có thể tương quan thấp với thị trường nhưng beta không nhỏ nếu độ biến động của nó rất lớn.
Thứ ba, ma trận tương quan là đầu vào của các mô hình rủi ro danh mục, chẳng hạn giá trị chịu rủi ro (VaR – Value at Risk) theo phương pháp tham số. Xem thêm: VaR là gì? Cách tính Value at Risk và những hạn chế
Hệ số tương quan không cần quy đổi theo năm. Khi lợi suất độc lập theo thời gian, phương sai và hiệp phương sai cùng tăng tỷ lệ với độ dài kỳ, nên tỷ số giữa chúng không đổi. Độ lệch chuẩn thì khác: với dữ liệu ngày, thường phải nhân . Xem thêm: Volatility là gì? Cách tính độ biến động và quy đổi theo năm
Pearson phù hợp với các biến định lượng có quan hệ gần tuyến tính, như lợi suất của hai cổ phiếu. Pearson không phù hợp với dữ liệu xếp hạng, với quan hệ phi tuyến rõ rệt, hoặc với các chuỗi có xu hướng như giá và GDP tính theo mức.
5. Vì sao tương quan không phải nhân quả?
Tương quan chỉ mô tả việc hai biến đi cùng nhau, còn nhân quả đòi hỏi chứng minh rằng thay đổi biến này làm biến kia thay đổi. Tài liệu của CFA Institute ghi rõ "tương quan không hàm ý nhân quả, mà chỉ là sự liên hệ" (nguyên văn: Correlation does not imply causation, simply association). Một hệ số tương quan cao có ít nhất ba cách giải thích khác ngoài việc X gây ra Y.
Yếu tố chung. Hai cổ phiếu có thể không ảnh hưởng gì đến nhau nhưng cùng chịu tác động của thị trường. Nếu mỗi cổ phiếu có tương quan 0,7 với thị trường và phần biến động riêng của chúng độc lập, tương quan giữa hai cổ phiếu vẫn là .
Chiều nhân quả bị đảo. Giá cổ phiếu có thể đã tăng trước khi doanh nghiệp công bố lợi nhuận tốt. Giá đi trước không có nghĩa giá làm tăng lợi nhuận: thị trường đã phản ánh kỳ vọng về lợi nhuận đó.
Ngẫu nhiên và chọn lọc. Kiểm tra 1.000 cặp biến hoàn toàn không liên quan ở mức ý nghĩa 5%, kỳ vọng khoảng 50 cặp vẫn "có ý nghĩa thống kê". Người chỉ báo cáo các cặp đó sẽ có kết quả đẹp nhưng không có giá trị dự báo.
Để tiến gần đến kết luận nhân quả, cần thiết kế nghiên cứu phù hợp, kiểm soát các yếu tố chung và có cơ chế kinh tế giải thích được. Hệ số tương quan tự nó không làm được điều này.
6. Hạn chế và lưu ý khi sử dụng hệ số tương quan
Hệ số Pearson có năm hạn chế chính: chỉ đo quan hệ tuyến tính, nhạy với điểm ngoại lai, dễ cho kết quả giả trên chuỗi có xu hướng, không ổn định khi thị trường căng thẳng, và phụ thuộc vào mẫu dữ liệu.
6.1. Pearson chỉ đo quan hệ tuyến tính
chỉ có nghĩa là không có quan hệ tuyến tính, không có nghĩa hai biến không liên quan. Hai biến độc lập thì có tương quan bằng 0, nhưng chiều ngược lại không đúng.
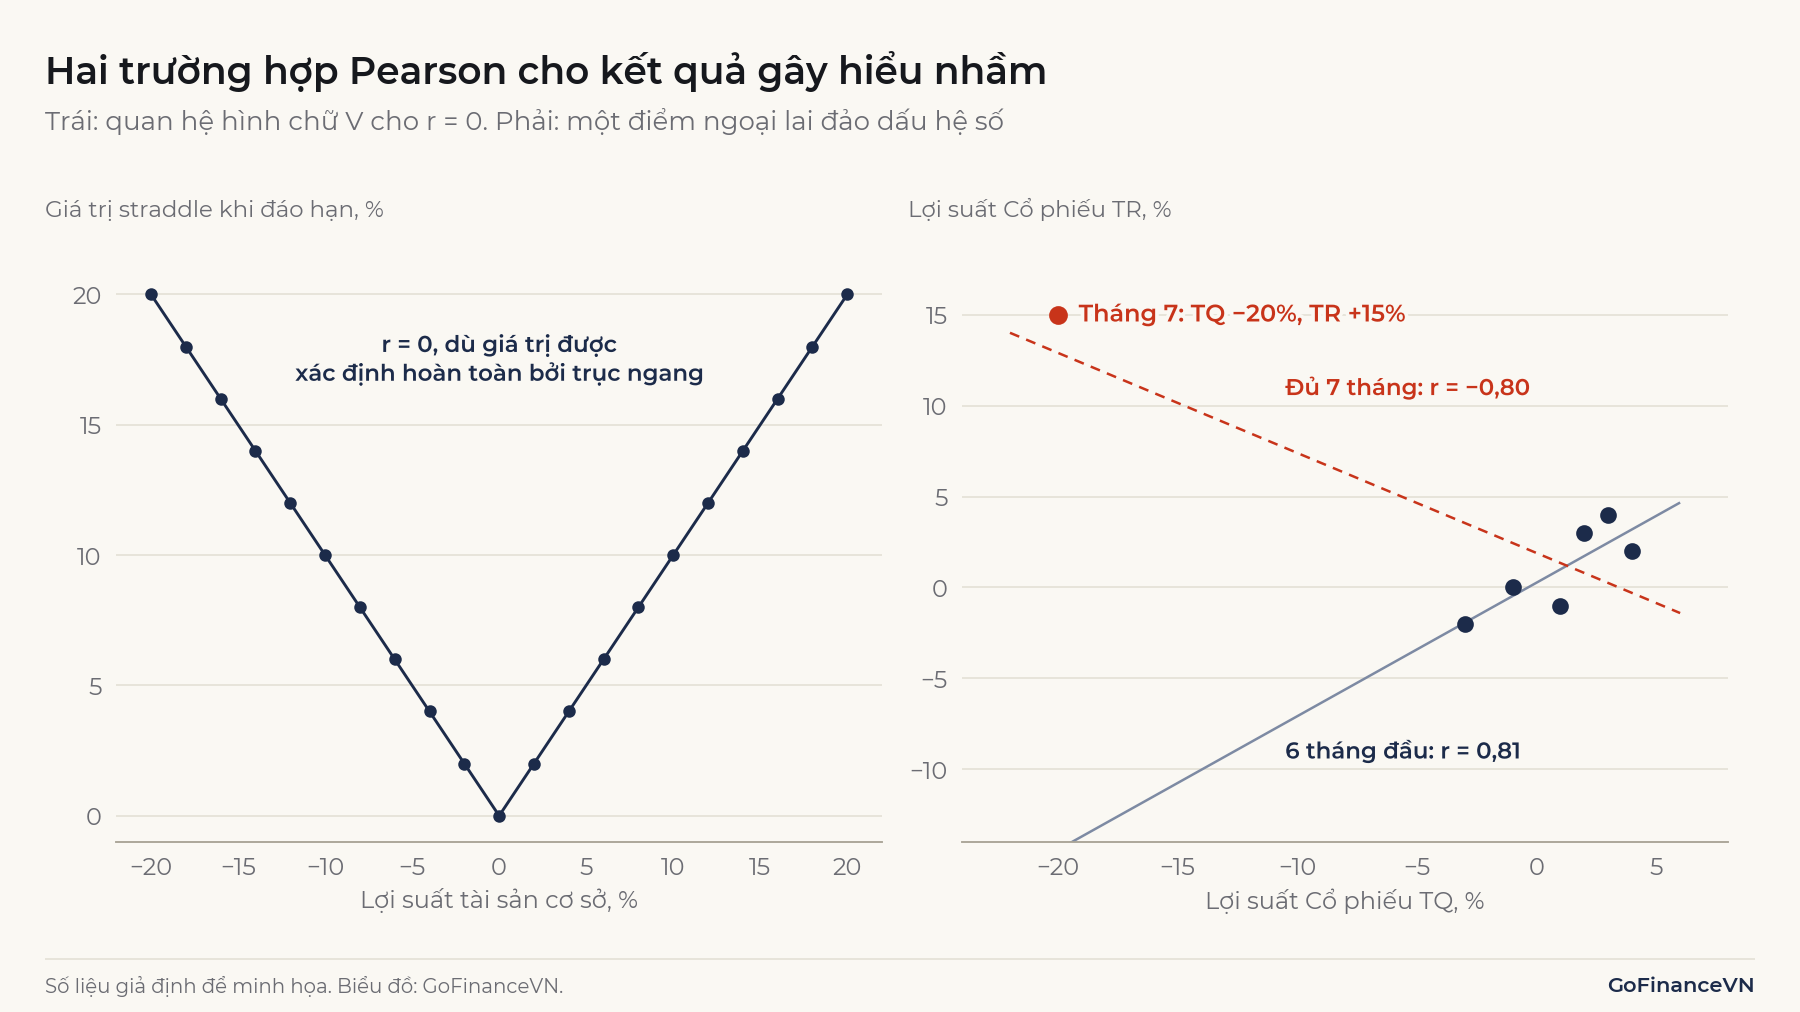
Ví dụ, một vị thế straddle gồm một quyền chọn mua và một quyền chọn bán cùng kỳ hạn, cùng giá thực hiện bằng giá tài sản cơ sở lúc mở vị thế. Khi đáo hạn và chưa tính phí, giá trị của vị thế theo % giá thực hiện bằng , với là lợi suất của tài sản cơ sở. Với lần lượt là −10%, −5%, 0%, 5%, 10%, giá trị là 10%, 5%, 0%, 5%, 10%, và đúng bằng 0, dù giá trị được xác định hoàn toàn bởi .
6.2. Điểm ngoại lai có thể đảo dấu kết quả
Một quan sát cực đoan có thể làm thay đổi hoàn toàn hệ số Pearson, vì công thức dùng độ lệch bình phương. Giả sử ví dụ ở mục 2.3 có thêm tháng thứ 7, trong đó TQ giảm 20% do sự kiện riêng và TR tăng 15%. Hệ số tương quan chuyển từ 0,81 thành −0,80 chỉ vì một điểm.
Anscombe (1973) đã xây dựng bốn bộ dữ liệu có cùng khoảng 0,816 nhưng hình dạng rất khác nhau để cho thấy cần vẽ dữ liệu trước khi phân tích. Trước khi dùng , nên xem biểu đồ phân tán và kiểm tra xem điểm cực đoan là sai sót dữ liệu hay sự kiện có thật.
6.3. Tương quan giả do xu hướng
Hai chuỗi có xu hướng thường cho hệ số tương quan lớn dù không liên quan, nên tương quan giữa các tài sản cần được tính trên lợi suất, không tính trên mức giá. Giá hôm nay bằng giá hôm qua cộng thêm một thay đổi, nên các quan sát phụ thuộc lẫn nhau và điều kiện độc lập của kiểm định không còn đúng. Granger và Newbold (1974) đã chỉ ra hiện tượng tương tự trong hồi quy giữa các chuỗi bước ngẫu nhiên độc lập.
Bài viết mô phỏng 10.000 cặp chuỗi giá độc lập, mỗi chuỗi 250 phiên, lợi suất log phân phối chuẩn với kỳ vọng 0 và độ lệch chuẩn 2%/ngày. Vì các chuỗi độc lập, tương quan thực bằng 0.
| Đại lượng tính tương quan | Tỷ lệ cặp có | Tỷ lệ cặp vượt ngưỡng 5% () |
|---|---|---|
| Mức giá | 39,1% | 85,4% |
| Lợi suất | 0,0% | 5,2% |
Trên lợi suất, tỷ lệ vượt ngưỡng xấp xỉ 5% như thiết kế của kiểm định. Trên mức giá, kiểm định báo "có tương quan" ở 85,4% số cặp, dù không cặp nào có quan hệ.
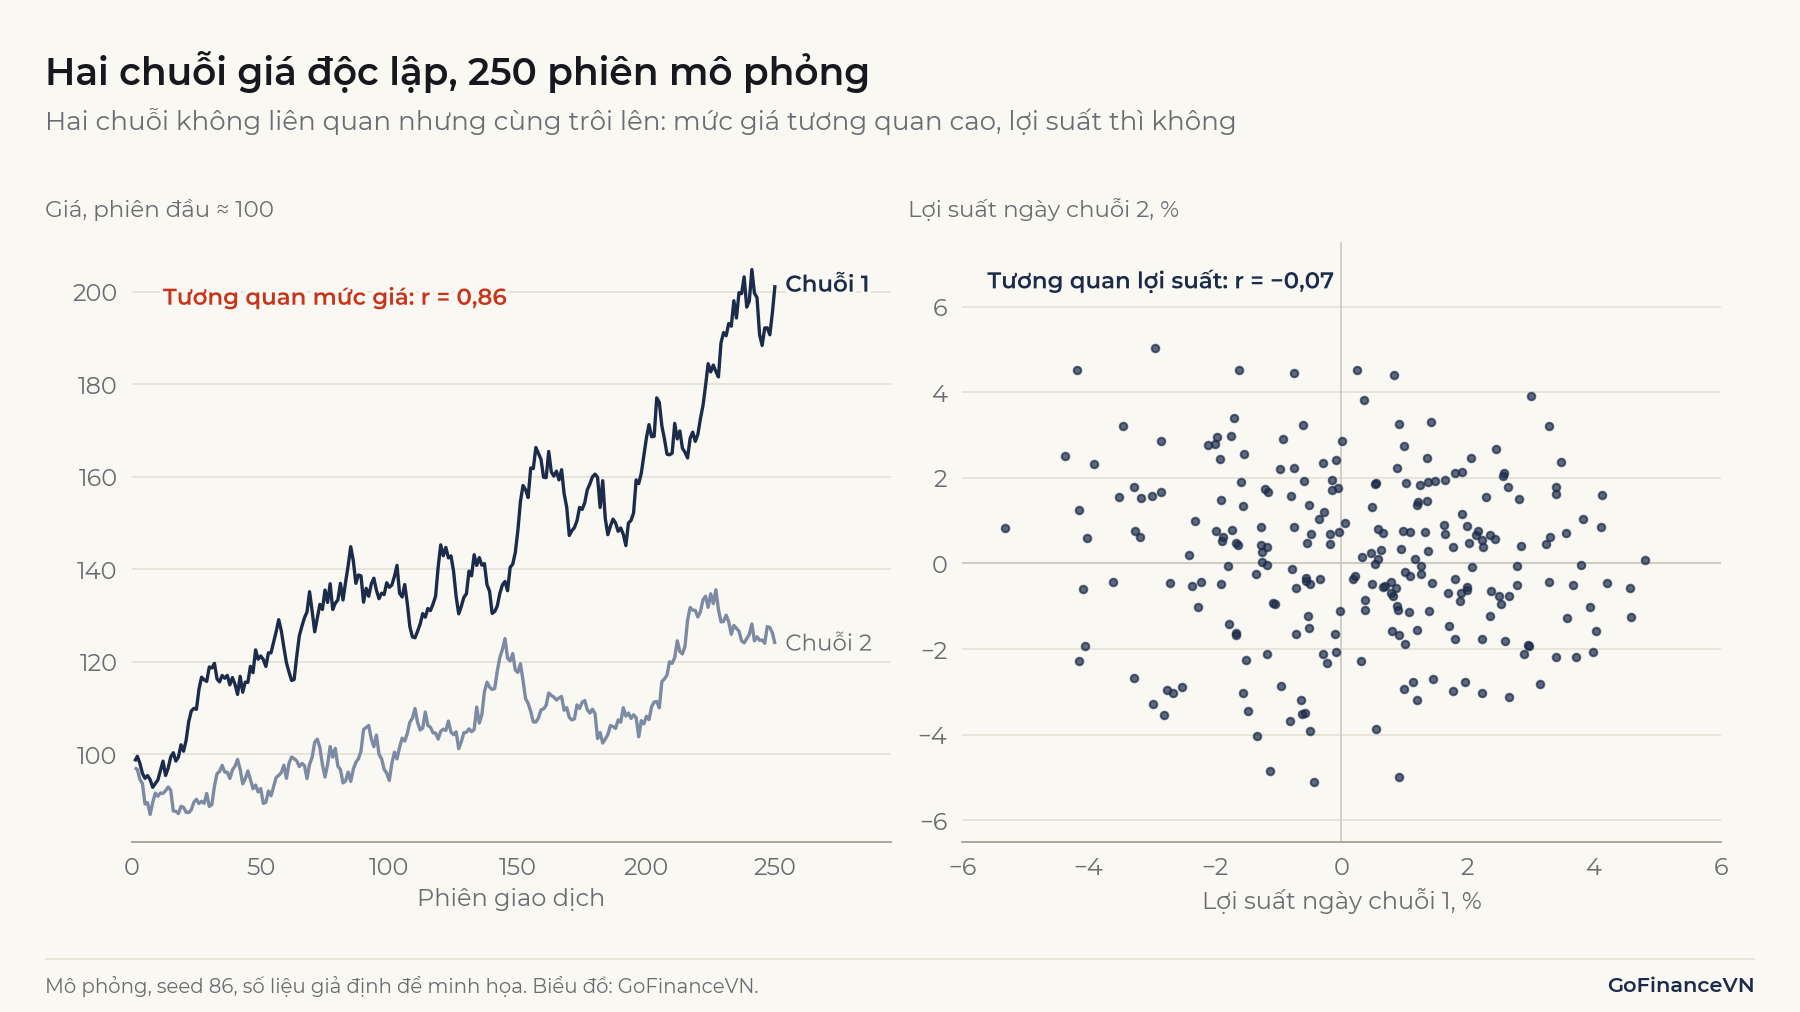
Số liệu thật cho kết quả tương tự. Trong giai đoạn 2010–2025, GDP danh nghĩa tính bằng USD của Việt Nam và dân số Nhật Bản có , vì một chuỗi tăng đều còn chuỗi kia giảm dần. Tính trên tốc độ thay đổi hằng năm (15 quan sát), chỉ còn 0,12, thấp hơn nhiều so với ngưỡng 0,514 ở mức ý nghĩa 5% (số liệu đến năm 2025, World Bank).
6.4. Tương quan tăng lên khi thị trường căng thẳng
Tương quan đo trong giai đoạn bình thường có thể thấp hơn tương quan lúc thị trường giảm mạnh. Longin và Solnik (2001) ghi nhận tương quan giữa các thị trường cổ phiếu quốc tế tăng trong thị trường giá xuống nhưng không tăng trong thị trường giá lên. Lợi ích đa dạng hóa ước tính từ dữ liệu bình thường vì vậy có thể bị đánh giá quá cao.
Một phần của mức tăng này có thể mang tính cơ học. Forbes và Rigobon (2002) chỉ ra rằng khi phương sai của biến tăng, hệ số đo được tăng theo dù quan hệ nền không đổi:
Trong đó là tương quan nền, là tương quan đo được trong giai đoạn biến động và là mức tăng tương đối của phương sai . Với :
| Phương sai của | Tương quan đo được | |
|---|---|---|
| Không đổi | 0 | 0,30 |
| Gấp 2 lần | 1 | 0,41 |
| Gấp 4 lần | 3 | 0,53 |
| Gấp 9 lần | 8 | 0,69 |
Trong bản nghiên cứu NBER (Working Paper 7267), tương quan bình quân giữa thị trường Hồng Kông và các thị trường khác trong tháng sau cú sụt giảm ngày 17/10/1997 là 0,53 trước điều chỉnh và 0,32 sau điều chỉnh. Công thức dựa trên giả định không có nhân quả hai chiều và không có cú sốc chung không quan sát được, nên mức độ cơ học của hiện tượng vẫn là vấn đề còn tranh luận. Với người quản trị rủi ro, dù nguyên nhân là gì, các tài sản vẫn giảm cùng nhau nhiều hơn trong giai đoạn đó, nên kịch bản căng thẳng thường dùng mức tương quan cao hơn số liệu bình thường.
Ghi nhớ: Tương quan không phải hằng số. Một con số ước lượng từ giai đoạn bình thường không bảo đảm đúng trong giai đoạn khủng hoảng.
6.5. Kết quả phụ thuộc giai đoạn và tần suất dữ liệu
Cùng một cặp tài sản có thể cho hệ số khác nhau khi đổi cửa sổ thời gian hoặc đổi từ dữ liệu ngày sang dữ liệu tháng, nên cần ghi rõ cả hai khi báo cáo kết quả. Khi kiểm thử chiến lược trên dữ liệu quá khứ, chỉ dùng hệ số ước lượng từ dữ liệu đã có tại thời điểm đó, để tránh thiên lệch nhìn trước (look-ahead bias). Mẫu chỉ gồm các cổ phiếu còn niêm yết đến nay cũng có thể làm kết quả sai lệch do thiên lệch sống sót (survivorship bias).
7. Hệ số Spearman khác Pearson thế nào?
Hệ số Spearman là hệ số Pearson tính trên thứ hạng của dữ liệu thay vì giá trị gốc, nên đo quan hệ đơn điệu thay vì quan hệ tuyến tính. Khi không có giá trị trùng hạng:
Trong đó là chênh lệch thứ hạng của cặp quan sát thứ . Với giá trị trùng nhau, gán thứ hạng trung bình rồi tính Pearson trên thứ hạng.
Ở ví dụ mục 2.3, thứ hạng của TQ là 4, 2, 6, 5, 1, 3 và của TR là 5, 3, 4, 6, 1, 2. Tổng bình phương chênh lệch hạng bằng 8, nên . Khi thêm tháng ngoại lai, giảm còn 0,11 nhưng không đảo dấu như Pearson.
Spearman cũng nắm bắt tốt quan hệ đơn điệu phi tuyến: với từ 1 đến 10 và , Spearman bằng 1 còn Pearson bằng 0,80. Tuy vậy, Spearman không giải quyết được quan hệ hình chữ V (ở ví dụ straddle, cũng bằng 0) hay tương quan giả do xu hướng.
Kết luận
Hệ số tương quan Pearson đo độ chặt của quan hệ tuyến tính giữa hai biến, tính bằng hiệp phương sai chia tích hai độ lệch chuẩn. Trong đầu tư, hệ số này nên được tính trên lợi suất, đi kèm số quan sát, giai đoạn và biểu đồ phân tán. Một giá trị cao chỉ cho biết hai biến đi cùng nhau trong mẫu đã đo, không cho biết nguyên nhân và không bảo đảm quan hệ đó tiếp tục trong giai đoạn căng thẳng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- NIST, Dataplot Reference Manual, CORRELATION: https://www.itl.nist.gov/div898/software/dataplot/refman2/auxillar/correlat.htm
- NIST, Dataplot Reference Manual, SPEARMAN DISSIMILARITY: https://itl.nist.gov/div898/software/dataplot/refman2/auxillar/speardis.htm
- NIST/SEMATECH e-Handbook of Statistical Methods, Mean Vector and Covariance Matrix: https://www.itl.nist.gov/div898/handbook/pmc/section5/pmc541.htm
- CFA Institute, Members' Guide to 2021 Refresher Readings: https://www.cfainstitute.org/sites/default/files/-/media/documents/book/curriculum-update/2021-member-guide-refresher-readings.PDF
- Lumen Learning, Testing the Significance of the Correlation Coefficient: https://courses.lumenlearning.com/introstatscorequisite/chapter/testing-the-significance-of-the-correlation-coefficient/
- Karen Smith, Statistical Significance of Correlation Coefficients (phép biến đổi Fisher): https://kls2177.github.io/Climate-and-Geophysical-Data-Analysis/chapters/Week4/stat_corr.html
- Anscombe, F. J. (1973), Graphs in Statistical Analysis, The American Statistician 27(1): https://doi.org/10.1080/00031305.1973.10478966
- Granger, C. và Newbold, P. (1974), Spurious Regressions in Econometrics, Journal of Econometrics 2(2): https://econpapers.repec.org/RePEc:eee:econom:v:2:y:1974:i:2:p:111-120
- Longin, F. và Solnik, B. (2001), Extreme Correlation of International Equity Markets, Journal of Finance 56(2): https://econpapers.repec.org/RePEc:bla:jfinan:v:56:y:2001:i:2:p:649-676
- Forbes, K. và Rigobon, R. (2002), No Contagion, Only Interdependence, Journal of Finance 57(5): https://econpapers.repec.org/RePEc:bla:jfinan:v:57:y:2002:i:5:p:2223-2261
- Forbes, K. và Rigobon, R., NBER Working Paper 7267: https://www.nber.org/system/files/working_papers/w7267/w7267.pdf
- World Bank, World Development Indicators, NY.GDP.MKTP.CD (Việt Nam): https://data.worldbank.org/indicator/NY.GDP.MKTP.CD?locations=VN
- World Bank, World Development Indicators, SP.POP.TOTL (Nhật Bản): https://data.worldbank.org/indicator/SP.POP.TOTL?locations=JP
- Microsoft, CORREL function: https://support.microsoft.com/en-us/office/correl-function-995dcef7-0c0a-4bed-a3fb-239d7b68ca92
Đọc tiếp: Đa dạng hóa danh mục đầu tư là gì? Cơ chế, ví dụ và giới hạn