Financial Analyst là gì? Công việc hằng ngày gồm những gì?
Financial analyst, hay chuyên viên phân tích tài chính, là người thu thập và đánh giá số liệu tài chính, dự báo kết quả trong tương lai và viết báo cáo kèm kiến nghị cho doanh nghiệp hoặc nhà đầu tư. Công việc hằng ngày xoay quanh ba việc: đọc báo cáo tài chính, cập nhật mô hình dự báo và định giá, rồi trình bày kết luận bằng văn bản. Cùng một chức danh nhưng nội dung công việc khác nhau đáng kể giữa công ty chứng khoán, quỹ đầu tư, ngân hàng và phòng tài chính của doanh nghiệp.
1. Financial analyst là gì?
Financial analyst (chuyên viên phân tích tài chính) là người dùng số liệu tài chính để trả lời một câu hỏi ra quyết định: có nên đầu tư, cho vay, mở rộng hay cắt giảm hay không. Cục Thống kê Lao động Mỹ (BLS) mô tả nghề này là nghiên cứu và đánh giá dữ liệu tài chính, dự báo xu hướng và lập báo cáo kèm kiến nghị cho doanh nghiệp và nhà đầu tư (nguyên văn: research and evaluate financial data, forecast future trends, and prepare reports containing recommendations for businesses and investors).
Điểm khác với công việc kế toán nằm ở hướng nhìn. Kế toán ghi nhận và trình bày những gì đã xảy ra theo chuẩn mực. Chuyên viên phân tích lấy các con số đó làm đầu vào để ước tính điều sắp xảy ra và giá trị của nó.
Tên gọi trên thị trường lao động Việt Nam khá đa dạng: "chuyên viên phân tích" ở công ty chứng khoán, "chuyên viên phân tích đầu tư" ở quỹ, "chuyên viên phân tích tài chính" hoặc "FP&A" ở doanh nghiệp, "chuyên viên phân tích tín dụng" hay "thẩm định" ở ngân hàng. Khi đọc một mô tả công việc, phần nhiệm vụ cụ thể cho biết nhiều hơn chức danh.
2. Các loại financial analyst
Financial analyst thường được chia theo nơi làm việc và đối tượng phân tích. CFA Institute chia nhóm phân tích nghiên cứu trong ngành đầu tư thành bên bán (sell-side) và bên mua (buy-side), và theo loại tài sản thành phân tích cổ phiếu (equity analyst) và phân tích tín dụng (credit analyst). Ngoài ngành đầu tư còn có chuyên viên phân tích trong doanh nghiệp và chuyên viên phân tích rủi ro.
| Loại | Làm ở đâu | Câu hỏi chính | Sản phẩm đầu ra |
|---|---|---|---|
| Phân tích bên bán (sell-side) | Công ty chứng khoán | Doanh nghiệp này đáng giá bao nhiêu so với giá thị trường? | Báo cáo phân tích gửi khách hàng, mô hình dự báo lợi nhuận |
| Phân tích bên mua (buy-side) | Quỹ đầu tư, công ty bảo hiểm, quỹ hưu trí | Khoản đầu tư này có phù hợp với danh mục của quỹ không? | Đề xuất nội bộ cho người quản lý danh mục |
| Phân tích tín dụng | Ngân hàng, công ty xếp hạng tín nhiệm, quỹ trái phiếu | Bên vay có trả được nợ gốc và lãi không? | Tờ trình tín dụng, đánh giá xếp hạng |
| Phân tích trong doanh nghiệp (FP&A) | Phòng tài chính của doanh nghiệp | Kết quả có đúng kế hoạch không, dự án có đáng làm không? | Ngân sách, dự báo, báo cáo chênh lệch, thẩm định dự án |
| Phân tích rủi ro | Ngân hàng, công ty bảo hiểm, công ty chứng khoán | Danh mục có thể lỗ bao nhiêu trong kịch bản xấu? | Báo cáo đo lường rủi ro, hạn mức |
Theo CFA Institute, chuyên viên phân tích bên bán theo dõi ít cổ phiếu hơn bên mua nhưng đi sâu hơn vào từng doanh nghiệp. Chuyên viên bên mua thường phải bao quát nhiều mã hơn và kết luận của họ phục vụ quyết định của chính quỹ, không công bố ra ngoài.
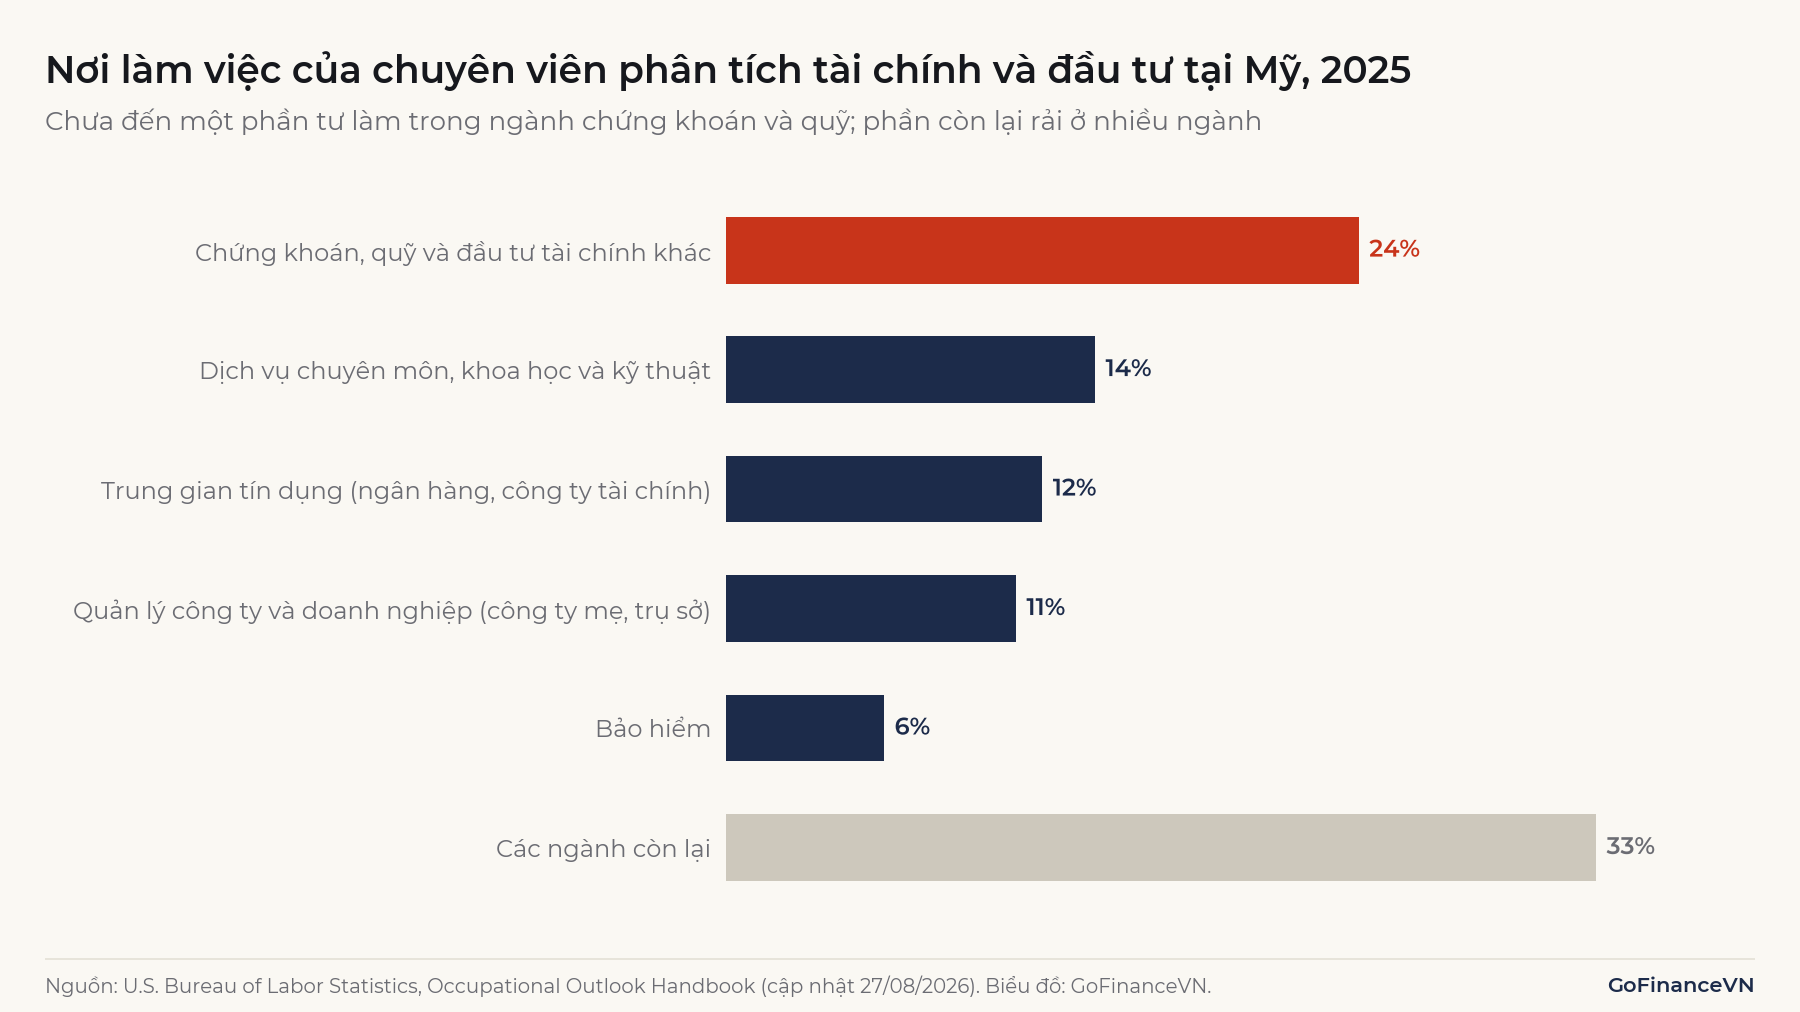
Số liệu của BLS cho thấy nghề này không chỉ gắn với ngành chứng khoán. Năm 2025, Mỹ có khoảng 377.200 việc làm "financial and investment analysts" và 66.000 việc làm "financial risk specialists". Trong nhóm thứ nhất, chỉ 24% làm trong ngành chứng khoán, quỹ và đầu tư tài chính; số còn lại làm ở dịch vụ chuyên môn, ngân hàng, trụ sở các tập đoàn, bảo hiểm và nhiều ngành khác. GoFinanceVN chưa tìm thấy thống kê chính thức về việc làm theo chức danh này ở Việt Nam, nhưng nhu cầu phân tích tài chính có ở mọi doanh nghiệp có ngân sách, khoản vay và dự án đầu tư.
3. Chuyên viên phân tích tài chính làm gì mỗi ngày?
Chuyên viên phân tích tài chính dành phần lớn thời gian cho năm nhóm việc: thu thập số liệu, cập nhật mô hình, định giá hoặc thẩm định, giải thích chênh lệch và viết báo cáo. Tỷ trọng giữa các nhóm thay đổi theo loại vị trí và theo mùa: tuần doanh nghiệp công bố báo cáo quý khác hẳn tuần bình thường.
3.1. Đọc báo cáo tài chính và thu thập dữ liệu
Đầu vào chính là báo cáo tài chính, thuyết minh, báo cáo thường niên, tài liệu họp nhà đầu tư và số liệu ngành. Khi doanh nghiệp công bố kết quả quý, chuyên viên phân tích đối chiếu từng dòng với dự báo của mình và đọc thuyết minh để tách khoản bất thường khỏi kết quả kinh doanh cốt lõi.
Cấu trúc ba báo cáo chính được giải thích trong bài Báo cáo tài chính là gì?
3.2. Xây dựng và cập nhật mô hình tài chính
Mô hình tài chính (financial model) là bảng tính dự báo doanh thu, chi phí, lợi nhuận, tài sản và dòng tiền của doanh nghiệp trong nhiều năm, với ba báo cáo liên kết với nhau. CFA Institute mô tả trọng tâm của cả phân tích cổ phiếu lẫn phân tích tín dụng là "thu thập dữ liệu về các doanh nghiệp có thể đầu tư, phân tích tài liệu và xây dựng mô hình lợi nhuận" (nguyên văn: collect data about investable companies, analyze the material, and build earnings models).
Phần lớn thời gian không dành cho việc dựng mô hình mới mà cho việc cập nhật mô hình có sẵn: thay số thực tế vào, điều chỉnh giả định sản lượng, giá bán, chi phí, rồi xem lợi nhuận dự báo thay đổi bao nhiêu.
Với chuyên viên phân tích cổ phiếu, kết quả được theo dõi sát nhất là lợi nhuận trên mỗi cổ phiếu, xem EPS là gì?
3.3. Định giá và thẩm định
Từ dòng tiền dự báo, chuyên viên phân tích ước tính giá trị doanh nghiệp hoặc dự án bằng chiết khấu dòng tiền, so sánh với doanh nghiệp tương tự theo các hệ số như P/E, hoặc phương pháp tài sản. Chuyên viên tín dụng thì dùng cùng mô hình để kiểm tra dòng tiền có đủ trả nợ trong kịch bản xấu hay không, thay vì tìm giá trị cổ phiếu.
Các phương pháp chính được trình bày trong bài Định giá doanh nghiệp là gì? và DCF là gì?
3.4. Giải thích chênh lệch giữa kế hoạch và thực tế
Ở doanh nghiệp, một việc lặp lại hằng tháng là phân tích chênh lệch (variance analysis): so sánh kết quả thực tế với ngân sách và chỉ ra chênh lệch đến từ đâu. Ban lãnh đạo không chỉ cần biết lợi nhuận hụt bao nhiêu mà cần biết hụt vì bán ít hơn, bán rẻ hơn hay chi phí cao hơn, vì mỗi nguyên nhân dẫn tới một hành động khác. Mục 4 có ví dụ cụ thể.
3.5. Viết báo cáo và trình bày
Kết quả phân tích chỉ có giá trị khi người ra quyết định đọc và hiểu được. BLS liệt kê việc chuẩn bị báo cáo viết và thuyết trình là một nhiệm vụ điển hình; CFA Institute xếp kỹ năng giao tiếp và viết báo cáo vào nhóm kỹ năng cốt yếu của vị trí chuyên viên phân tích nghiên cứu. Một báo cáo tốt nêu kết luận ở đầu, các giả định chính và mức độ nhạy của kết luận khi giả định thay đổi.
4. Ví dụ: giải thích vì sao lợi nhuận hụt kế hoạch
Ví dụ sau mô phỏng một việc thường gặp của chuyên viên phân tích trong doanh nghiệp. Công ty W (giả định) sản xuất một loại sản phẩm, kế hoạch và kết quả thực tế của một quý như bảng dưới.
| Chỉ tiêu | Kế hoạch | Thực tế |
|---|---|---|
| Sản lượng bán (tấn) | 10.000 | 9.000 |
| Giá bán (triệu đồng/tấn) | 20 | 21 |
| Giá vốn mỗi tấn (triệu đồng/tấn) | 15 | 16 |
| Doanh thu (tỷ đồng) | 200 | 189 |
| Lợi nhuận gộp (tỷ đồng) | 50 | 45 |
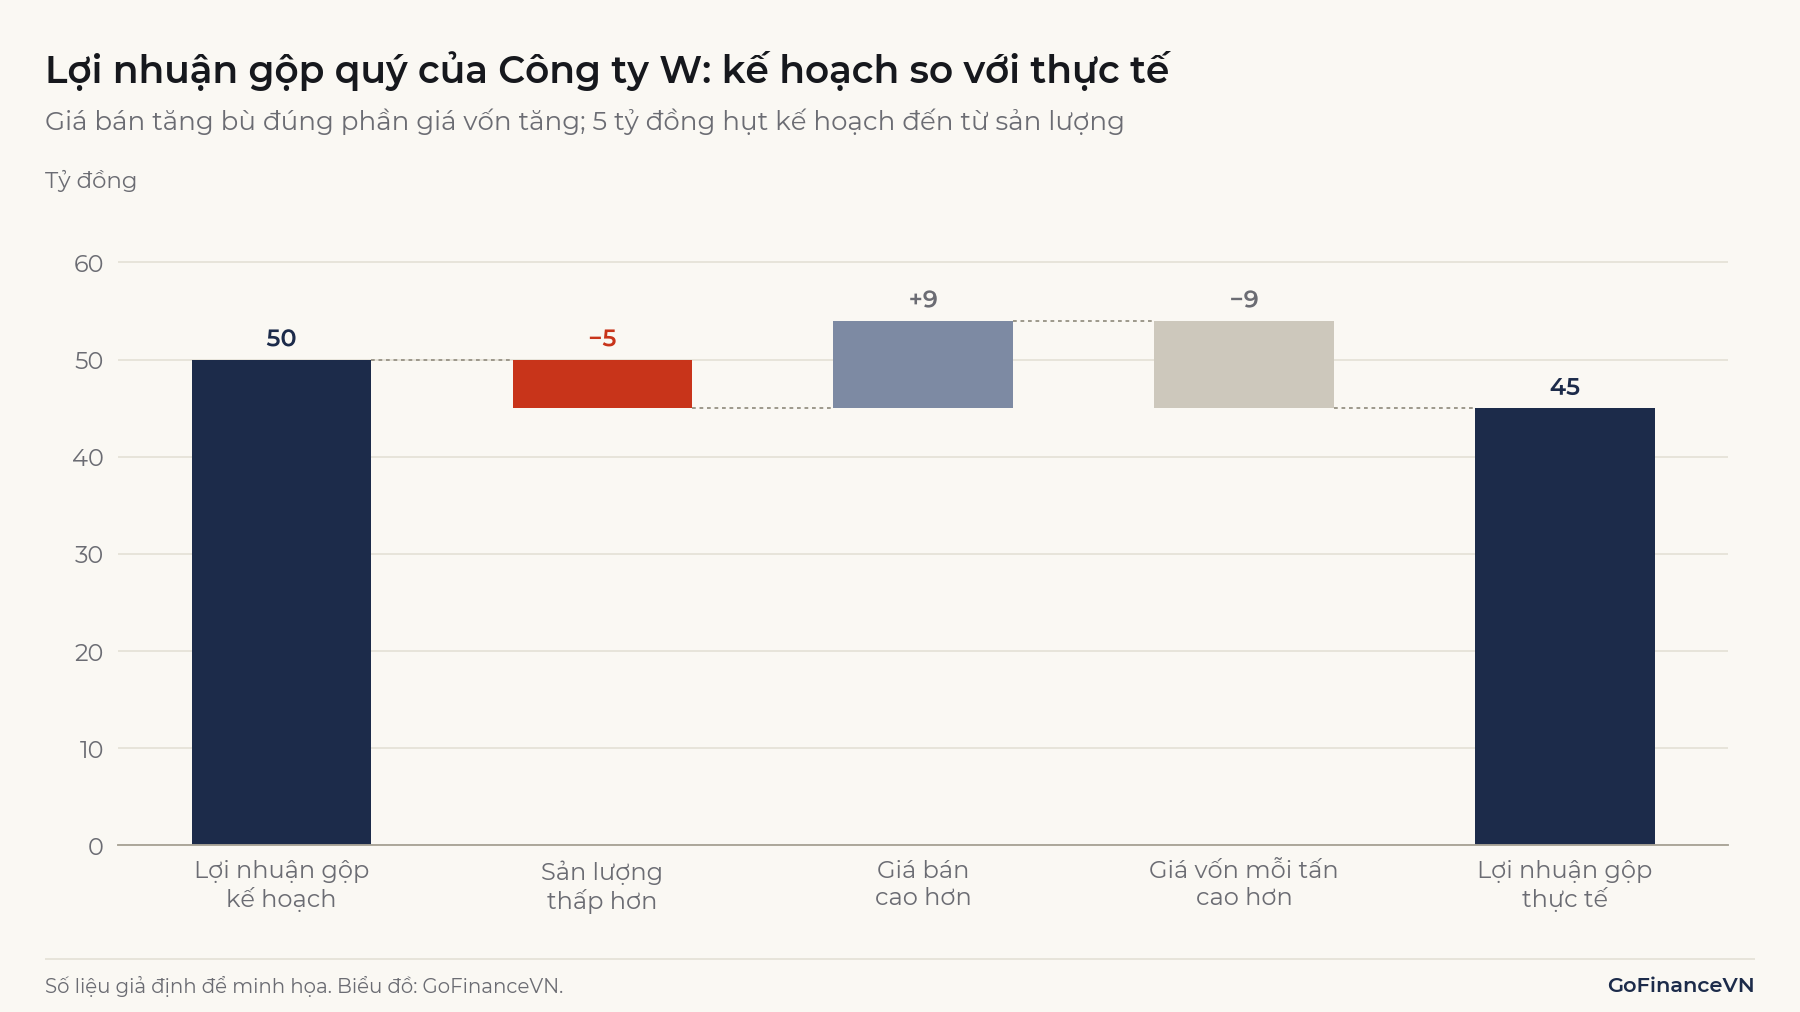
Lợi nhuận gộp hụt 5 tỷ đồng. Nhìn riêng doanh thu chỉ giảm 5,5%, khó biết nguyên nhân. Chuyên viên phân tích tách chênh lệch thành ba phần, với là sản lượng, là giá bán, là giá vốn mỗi tấn, chỉ số "kh" là kế hoạch và "tt" là thực tế:
Thay số (1 tỷ đồng = 1.000 triệu đồng):
- Sản lượng: triệu đồng, tức −5 tỷ đồng.
- Giá bán: triệu đồng, tức +9 tỷ đồng.
- Giá vốn: triệu đồng, tức −9 tỷ đồng.
Tổng ba phần là tỷ đồng, khớp với 45 − 50. Giá bán tăng chỉ đủ bù chi phí tăng; toàn bộ phần hụt đến từ sản lượng. Kết luận này dẫn tới câu hỏi tiếp theo cho bộ phận kinh doanh (vì sao bán ít hơn 1.000 tấn), thay vì cho bộ phận sản xuất.
Lưu ý: Kết quả từng phần phụ thuộc thứ tự tách. Ở đây chênh lệch sản lượng tính theo biên lợi nhuận kế hoạch, còn chênh lệch giá tính trên sản lượng thực tế; đổi thứ tự thì từng phần thay đổi dù tổng vẫn là −5 tỷ đồng. Trong một báo cáo, cần ghi rõ quy ước đã dùng và giữ nguyên quy ước giữa các kỳ.
Vị trí của doanh thu, giá vốn và lợi nhuận gộp trên báo cáo được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
5. Kỹ năng và công cụ cần có
Kỹ năng nền của một financial analyst là đọc hiểu báo cáo tài chính, hiểu các nguyên lý tài chính doanh nghiệp và định giá, và dùng bảng tính thành thạo. CFA Institute liệt kê cho vị trí chuyên viên phân tích nghiên cứu các kỹ năng: phân tích dữ liệu, phân tích ngành và doanh nghiệp, phân tích tài chính, lập mô hình tài chính và định giá.
| Nhóm | Nội dung cụ thể |
|---|---|
| Kế toán và báo cáo tài chính | Hiểu cách ghi nhận doanh thu, chi phí, khấu hao, dự phòng; đọc thuyết minh |
| Tài chính doanh nghiệp và định giá | Giá trị thời gian của tiền, chi phí vốn, dòng tiền tự do, DCF, hệ số so sánh |
| Công cụ | Excel cho mô hình; nhiều vị trí yêu cầu thêm SQL hoặc Python để xử lý dữ liệu lớn |
| Hiểu ngành | Động lực doanh thu, cấu trúc chi phí, chu kỳ của ngành mình theo dõi |
| Viết và trình bày | Báo cáo ngắn, kết luận ở đầu, giả định minh bạch |
Về bằng cấp, BLS cho biết vị trí này thường yêu cầu bằng cử nhân ngành tài chính hoặc ngành liên quan như quản trị kinh doanh; một số nhà tuyển dụng ưu tiên thạc sĩ. BLS cũng ghi nhận chứng chỉ nghề nghiệp không phải lúc nào cũng bắt buộc nhưng có thể nâng uy tín chuyên môn. Trong mảng đầu tư, CFA là chứng chỉ thường được nhắc tới trong mô tả tuyển dụng.
Chương trình, đối tượng và lộ trình thi của CFA được giới thiệu trong bài CFA là gì? Với vị trí thiên về kế toán và kiểm soát tài chính trong doanh nghiệp, xem ACCA là gì? Với vị trí phân tích rủi ro, xem FRM là gì?
6. Financial analyst tại Việt Nam có cần chứng chỉ hành nghề không?
Câu trả lời phụ thuộc vào nơi làm việc. Luật Chứng khoán 2019 (Luật số 54/2019/QH14, đã sửa đổi, bổ sung bởi Luật số 56/2024/QH15) quy định tại khoản 1 Điều 97 ba loại chứng chỉ hành nghề chứng khoán: môi giới chứng khoán, phân tích tài chính và quản lý quỹ. Chứng chỉ do Ủy ban Chứng khoán Nhà nước cấp cho người có trình độ đại học trở lên, có chứng chỉ chuyên môn về chứng khoán và đạt kỳ thi sát hạch phù hợp với loại chứng chỉ (khoản 2 Điều 97). Người có chứng chỉ chỉ hành nghề với tư cách đại diện cho công ty chứng khoán, công ty quản lý quỹ đầu tư chứng khoán, chi nhánh công ty chứng khoán và công ty quản lý quỹ nước ngoài tại Việt Nam hoặc công ty đầu tư chứng khoán (khoản 1 Điều 98).
Quy định chi tiết về hồ sơ, thi sát hạch và chứng chỉ chuyên môn nằm ở Nghị định 155/2020/NĐ-CP (được sửa đổi bởi Nghị định 245/2025/NĐ-CP) và Thông tư 135/2025/TT-BTC ngày 26/12/2025 của Bộ Tài chính về hành nghề chứng khoán (hiệu lực từ 09/02/2026, bãi bỏ Thông tư 197/2015/TT-BTC). Theo Điều 4 của thông tư, chứng chỉ CIIA hoặc kết quả đạt CFA bậc II trở lên được coi là tương đương một số chứng chỉ chuyên môn về chứng khoán, trong đó có chứng chỉ Phân tích và đầu tư chứng khoán và Phân tích báo cáo tài chính doanh nghiệp. Đây là chứng chỉ chuyên môn, không thay cho kỳ thi sát hạch để được cấp chứng chỉ hành nghề. Dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán đã được trình Quốc hội tại kỳ họp tháng 10/2026, nên người đọc cần kiểm tra văn bản hiện hành trước khi làm hồ sơ.
Chuyên viên phân tích tài chính trong phòng tài chính doanh nghiệp hay chuyên viên tín dụng ngân hàng không thuộc diện này, vì họ không hành nghề chứng khoán đại diện cho các tổ chức nêu ở khoản 1 Điều 98. Với các vị trí đó, yêu cầu do nhà tuyển dụng đặt ra.
7. Những hiểu nhầm thường gặp về nghề phân tích tài chính
Hai hiểu nhầm phổ biến nhất liên quan tới việc đánh đồng chuyên viên phân tích với một nghề khác.
7.1. Financial analyst không phải nhân viên môi giới
Nhân viên môi giới làm việc với khách hàng, nhận và thực hiện lệnh giao dịch; chuyên viên phân tích làm việc với doanh nghiệp và số liệu. Hai nghiệp vụ dùng hai loại chứng chỉ hành nghề khác nhau theo Luật Chứng khoán 2019.
7.2. Phân tích tài chính không phải đoán giá cổ phiếu ngày mai
Mô hình của chuyên viên phân tích ước tính giá trị dựa trên dòng tiền và rủi ro trong nhiều năm, không dự đoán biến động giá ngắn hạn. Giá thị trường có thể lệch khỏi giá trị ước tính trong thời gian dài, và chính ước tính đó cũng có sai số lớn khi giả định thay đổi.
Ghi nhớ: Chức danh "financial analyst" bao gồm nhiều vị trí khác nhau. Điểm chung là dùng báo cáo tài chính và mô hình để trả lời một câu hỏi ra quyết định; điểm khác là ai đặt câu hỏi đó.
8. Câu hỏi thường gặp
Lương financial analyst bao nhiêu?
GoFinanceVN chưa tìm thấy thống kê chính thức về thu nhập theo chức danh này ở Việt Nam; các con số trên trang tuyển dụng là mức chào lương do nhà tuyển dụng tự đăng, khác nhau theo kinh nghiệm, nơi làm việc và cách tính thưởng. Tại Mỹ, BLS cho biết lương trung vị năm của nhóm financial and investment analysts là 102.740 USD và của financial risk specialists là 117.330 USD (tháng 5/2025). Con số này phản ánh thị trường lao động Mỹ, không dùng để suy ra mức lương tại Việt Nam.
Học ngành gì để làm financial analyst?
Các ngành thường gặp là tài chính – ngân hàng, kế toán – kiểm toán, kinh tế và quản trị kinh doanh. Người học ngành khác như toán, kỹ thuật vẫn có thể vào nghề nếu bổ sung kiến thức kế toán và tài chính doanh nghiệp, đặc biệt ở các vị trí cần xử lý dữ liệu.
Financial analyst và FP&A khác nhau thế nào?
FP&A (Financial Planning & Analysis, hoạch định và phân tích tài chính) là một dạng financial analyst làm trong doanh nghiệp, chuyên về ngân sách, dự báo và phân tích chênh lệch như ví dụ ở mục 4. Financial analyst là khái niệm rộng hơn, bao gồm cả các vị trí ở công ty chứng khoán, quỹ và ngân hàng.
Kết luận
Financial analyst là người dùng báo cáo tài chính, mô hình dự báo và định giá để trả lời một câu hỏi ra quyết định cụ thể: đầu tư, cho vay hay phân bổ ngân sách. Công việc hằng ngày gồm đọc số liệu, cập nhật mô hình, giải thích chênh lệch và viết báo cáo, với tỷ trọng khác nhau giữa bên bán, bên mua, ngân hàng và doanh nghiệp. Ở Việt Nam, chứng chỉ hành nghề phân tích tài chính gắn với hoạt động hành nghề chứng khoán, không phải yêu cầu chung cho mọi vị trí phân tích.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- U.S. Bureau of Labor Statistics, Occupational Outlook Handbook, Financial Analysts (cập nhật 27/08/2026): https://www.bls.gov/ooh/business-and-financial/financial-analysts.htm
- CFA Institute, Investment industry career paths, Research Analyst: https://www.cfainstitute.org/programs/cfa-program/careers/research-analyst
- Luật Chứng khoán số 54/2019/QH14 (toàn văn, Điều 97 và Điều 98; đã sửa đổi, bổ sung bởi Luật số 56/2024/QH15): https://caselaw.vn/van-ban-phap-luat/328324-luat-chung-khoan-so-54-2019-qh14-ngay-26-11-2019-cua-quoc-hoi
- Thông tư 135/2025/TT-BTC quy định về hành nghề chứng khoán, bản có chữ ký số (Cổng dịch vụ công Nghệ An): https://hcc.nghean.gov.vn/laws/detail/Trang-chu-Thong-tu-so-135-2025-TT-BTC-cua-Bo-Tai-chinh-Quy-dinh-ve-hanh-nghe-chung-khoan-2085/
Đọc tiếp: Báo cáo tài chính là gì? Gồm những phần nào và cách đọc