Chuyên viên quản trị rủi ro là gì? Công việc, kỹ năng và lộ trình nghề
Chuyên viên quản trị rủi ro (risk analyst, risk specialist) là người nhận diện, đo lường, theo dõi và báo cáo các khoản lỗ có thể xảy ra với một tổ chức, rồi đề xuất cách kiểm soát chúng. Trong ngân hàng, công ty chứng khoán hay công ty bảo hiểm, chuyên viên quản trị rủi ro thường thuộc một bộ phận độc lập với bộ phận kinh doanh và chuyên về một loại rủi ro: tín dụng, thị trường, thanh khoản, hoạt động hoặc mô hình. Bài viết mô tả từng nhánh, một ví dụ công việc có số liệu, các kỹ năng cần có và lộ trình nghề.
1. Chuyên viên quản trị rủi ro là gì?
Chuyên viên quản trị rủi ro là người phân tích và đo lường mức độ tổ chức chịu rủi ro, rồi đề xuất cách giới hạn rủi ro đó. Cơ sở dữ liệu nghề nghiệp của Bộ Lao động Mỹ xếp nghề này vào mã 13-2054.00 "Financial Risk Specialists" (chuyên viên rủi ro tài chính), với mô tả: "phân tích và đo lường mức chịu rủi ro tín dụng và rủi ro thị trường đe dọa tài sản, khả năng tạo lợi nhuận hoặc tình trạng kinh tế của tổ chức; có thể đề xuất cách hạn chế rủi ro" (nguyên văn: Analyze and measure exposure to credit and market risk threatening the assets, earning capacity, or economic state of an organization. May make recommendations to limit risk.).
Tin tuyển dụng tiếng Việt có thể ghi chuyên viên quản trị rủi ro, chuyên viên quản lý rủi ro hoặc ghi theo nhánh (rủi ro tín dụng, rủi ro thị trường). Tiếng Anh thường gặp là risk analyst ở cấp chuyên viên và risk manager ở cấp quản lý.
Quản trị rủi ro khác với việc né tránh rủi ro. Tổ chức tài chính tạo ra thu nhập bằng cách nhận rủi ro: công ty bảo hiểm thu phí để gánh tổn thất thay khách hàng, công ty chứng khoán nắm giữ cổ phiếu, trái phiếu và chịu biến động giá. Việc của chuyên viên quản trị rủi ro là bảo đảm tổ chức biết mình đang chịu bao nhiêu rủi ro, rủi ro đó nằm trong giới hạn đã được phê duyệt, và người có thẩm quyền được báo kịp thời khi vượt giới hạn.
2. Bộ phận quản trị rủi ro nằm ở đâu trong tổ chức?
Trong ngân hàng, bộ phận quản trị rủi ro là tuyến bảo vệ thứ hai, đứng giữa bộ phận kinh doanh và kiểm toán nội bộ. Mô hình này thường được gọi là ba tuyến bảo vệ (three lines of defence) và được Ủy ban Basel về Giám sát Ngân hàng nêu trong bộ nguyên tắc quản trị công ty cho ngân hàng (Corporate governance principles for banks) công bố tháng 7/2015.
| Tuyến | Bộ phận | Vai trò với rủi ro |
|---|---|---|
| Tuyến 1 | Bộ phận kinh doanh: cho vay, giao dịch, nguồn vốn | Chấp nhận rủi ro khi ra quyết định và chịu trách nhiệm trước tiên về rủi ro đó |
| Tuyến 2 | Quản trị rủi ro và tuân thủ | Nhận diện, đo lường, theo dõi và báo cáo rủi ro trên toàn tổ chức; phản biện tuyến 1 |
| Tuyến 3 | Kiểm toán nội bộ | Đánh giá độc lập xem khung quản trị, kể cả khung quản trị rủi ro, có vận hành hiệu quả không |
Nguyên tắc 6 trong bộ nguyên tắc này viết: ngân hàng cần có "một bộ phận quản trị rủi ro độc lập và hiệu quả, dưới sự điều hành của giám đốc rủi ro (CRO – Chief Risk Officer), có đủ vị thế, tính độc lập, nguồn lực và quyền tiếp cận hội đồng quản trị" (nguyên văn: an effective independent risk management function, under the direction of a chief risk officer (CRO), with sufficient stature, independence, resources and access to the board). Việc bổ nhiệm hay miễn nhiệm CRO cũng cần được hội đồng quản trị hoặc ủy ban rủi ro phê duyệt.
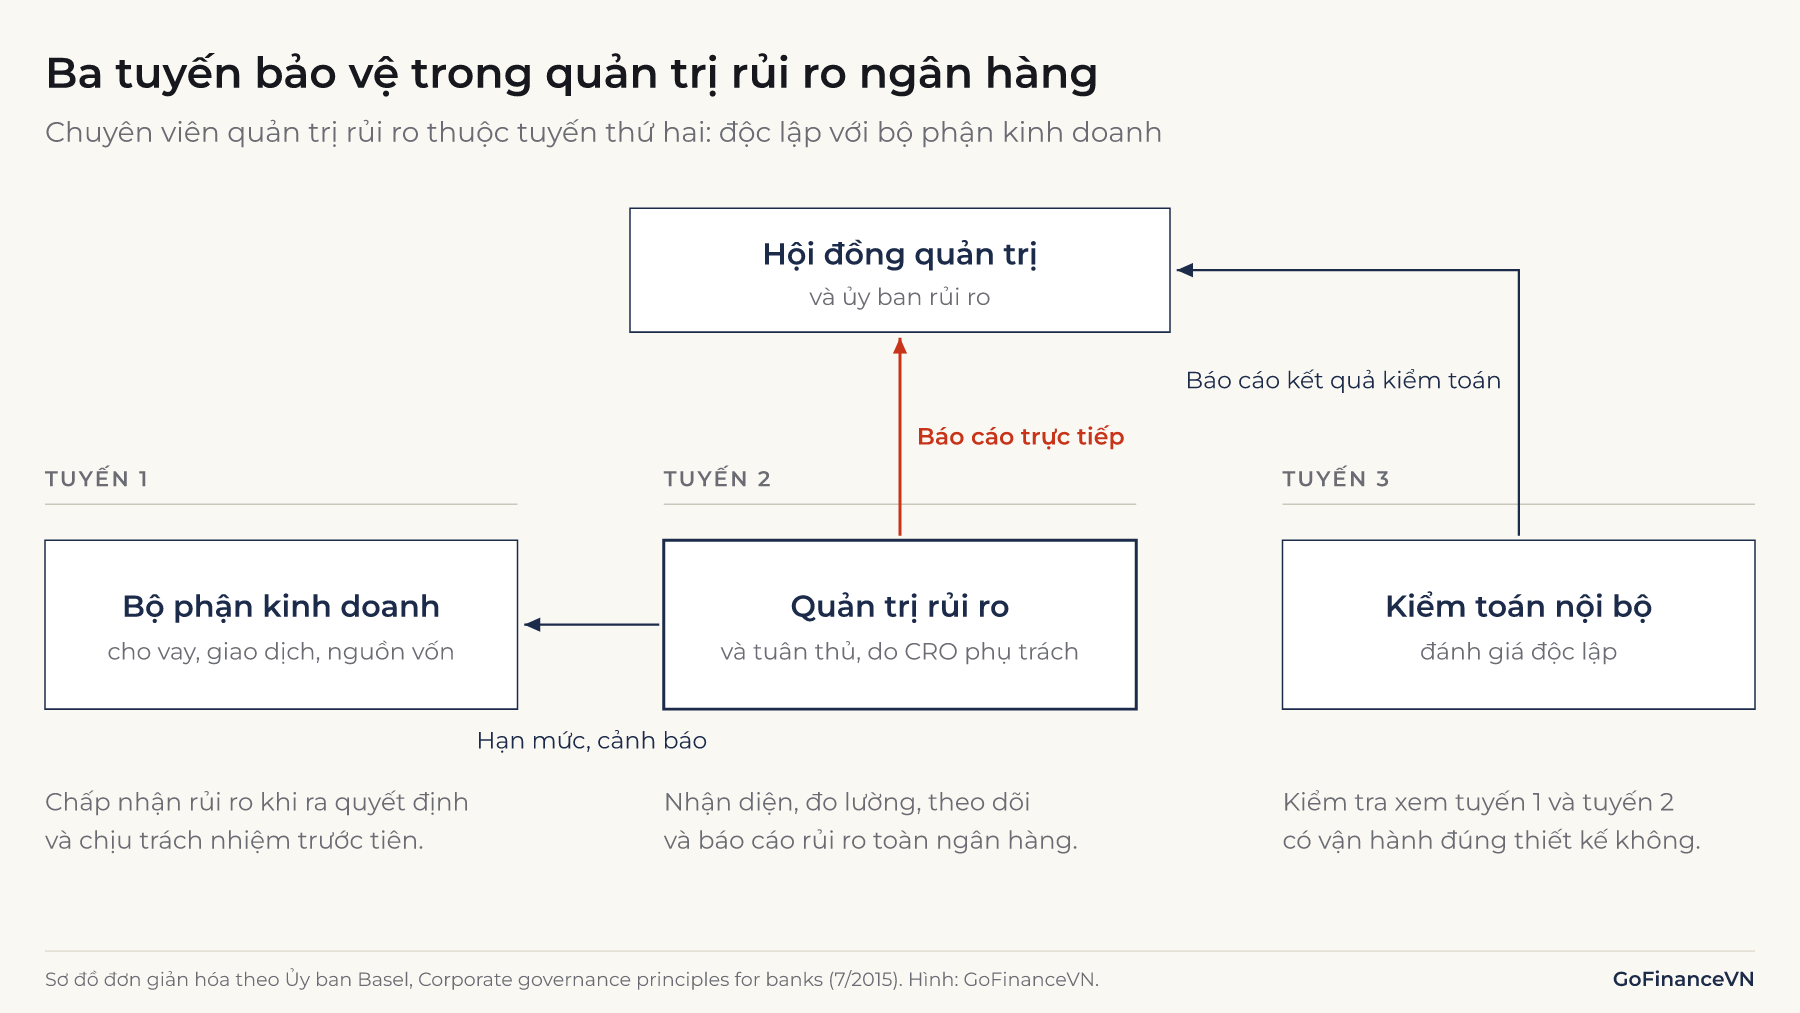
Ở Việt Nam, nhiều ngân hàng thương mại cũng có khối quản lý rủi ro riêng, tách khỏi khối kinh doanh theo thông lệ Basel; tên gọi và cách chia khối khác nhau giữa các ngân hàng. Các chuẩn về vốn mà khối này theo dõi được giải thích trong bài Basel III là gì?
3. Các nhánh của nghề quản trị rủi ro
Nghề quản trị rủi ro chia thành các nhánh theo loại rủi ro, mỗi nhánh trả lời một câu hỏi khác nhau. Định nghĩa dưới đây lấy theo văn bản của Ủy ban Basel và hướng dẫn giám sát của Mỹ.
| Nhánh | Định nghĩa theo nguồn chuẩn | Câu hỏi chính | Công cụ thường dùng |
|---|---|---|---|
| Rủi ro tín dụng | Khả năng bên vay hoặc đối tác không thực hiện nghĩa vụ theo điều khoản đã thỏa thuận (Ủy ban Basel, bản 2000) | Khách hàng nào có thể không trả nợ, mất bao nhiêu? | Xếp hạng tín dụng; xác suất vỡ nợ (PD), tỷ lệ tổn thất khi vỡ nợ (LGD), dư nợ tại thời điểm vỡ nợ (EAD); hạn mức theo ngành và khách hàng |
| Rủi ro thị trường | Rủi ro lỗ ở các vị thế nội bảng và ngoại bảng do giá thị trường biến động (Basel Framework) | Lãi suất, tỷ giá, giá cổ phiếu biến động thì danh mục lỗ bao nhiêu? | Giá trị chịu rủi ro (VaR), tổn thất kỳ vọng vượt ngưỡng (ES), độ nhạy, kiểm tra sức chịu đựng |
| Rủi ro thanh khoản | Thanh khoản là khả năng tài trợ cho tài sản tăng thêm và trả các nghĩa vụ đến hạn mà không chịu khoản lỗ không chấp nhận được (Ủy ban Basel, 2008) | Nếu tiền gửi bị rút nhanh, có đủ tiền chi trả không? | Thang đáo hạn, bộ đệm tài sản thanh khoản, kịch bản rút tiền |
| Rủi ro hoạt động | Rủi ro lỗ do quy trình nội bộ, con người, hệ thống không đầy đủ hoặc bị lỗi, hoặc do sự kiện bên ngoài; gồm rủi ro pháp lý, không gồm rủi ro chiến lược và danh tiếng (Basel Framework, OPE10) | Gian lận, lỗi hệ thống, sai sót quy trình gây lỗ bao nhiêu? | Sổ dữ liệu sự kiện tổn thất, tự đánh giá rủi ro và kiểm soát, chỉ số cảnh báo |
| Rủi ro mô hình | Khả năng chịu hậu quả tài chính bất lợi liên quan đến mô hình, có thể phát sinh từ quyết định dựa trên kết quả mô hình (SR 26-2, 2026) | Kết quả mô hình còn khớp với thực tế không, và mô hình có bị dùng ngoài mục đích ban đầu không? | Kiểm định mô hình, kiểm định ngược, theo dõi hiệu quả mô hình |
Nhiều tổ chức có thêm nhánh rủi ro toàn doanh nghiệp (ERM – Enterprise Risk Management), phụ trách tổng hợp các loại rủi ro và khẩu vị rủi ro.
Trong khảo sát năm 2024 của GARP (Hiệp hội các chuyên gia quản trị rủi ro toàn cầu) với 2.497 người làm quản trị rủi ro tại 107 quốc gia, rủi ro thị trường (58% người trả lời) và rủi ro tín dụng (53%) là hai mảng chuyên môn phổ biến nhất, tiếp theo là rủi ro thanh khoản và ngân quỹ (36%), rủi ro hoạt động (34%) và rủi ro toàn doanh nghiệp (27%). Mỗi người được chọn nhiều mảng nên tổng vượt 100% (nguồn: GARP, 2025 FRM Global Practice Analysis, khảo sát 22/5–16/6/2024).
Lưu ý: Hơn 95% người trả lời khảo sát GARP là người đã có chứng chỉ FRM, và 43% làm ở ngân hàng. Số liệu phản ánh nhóm chuyên gia quốc tế này, không đại diện cho thị trường lao động Việt Nam.
4. Chuyên viên quản trị rủi ro làm gì? Ví dụ tại Ngân hàng HQ
Công việc hằng ngày của chuyên viên quản trị rủi ro là thu thập dữ liệu, tính chỉ số rủi ro, so với hạn mức và báo cáo. Trong 15 nhiệm vụ được người trả lời khảo sát GARP đánh giá quan trọng nhất có theo dõi rủi ro so với hạn mức, báo cáo lên cấp trên khi vượt hạn mức, đặt ngưỡng cảnh báo sớm và tìm nguyên nhân gốc của các lần vượt. Ví dụ sau dùng số liệu giả định của Ngân hàng HQ.
4.1. Theo dõi hạn mức và báo cáo vượt hạn mức
Hội đồng quản trị Ngân hàng HQ phê duyệt hạn mức dư nợ cho từng ngành để tránh tập trung rủi ro: nếu một ngành gặp khó khăn, khoản lỗ không vượt quá mức ngân hàng chịu được. Bộ phận rủi ro tín dụng đặt thêm ngưỡng cảnh báo sớm ở 90% hạn mức. Mỗi tháng, chuyên viên lấy số dư nợ theo ngành, chia cho hạn mức và báo cáo kết quả.
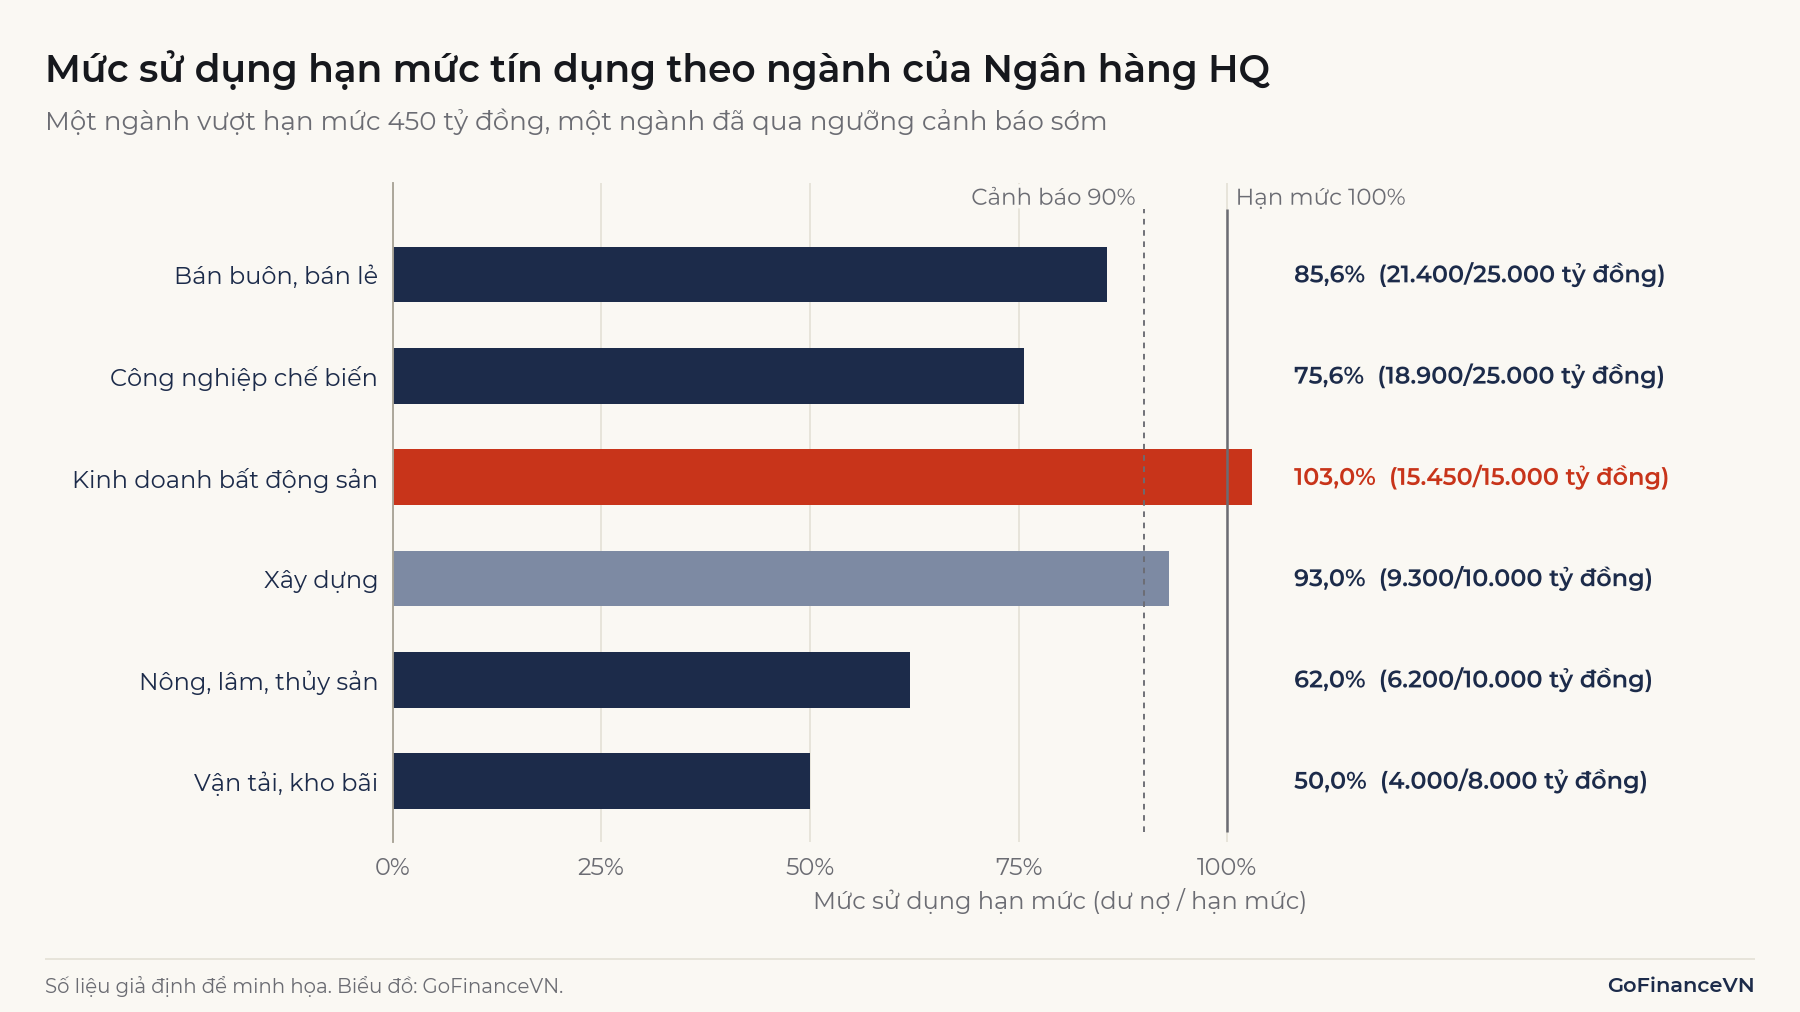
Mức sử dụng hạn mức được tính bằng dư nợ chia hạn mức. Ngành kinh doanh bất động sản có dư nợ 15.450 tỷ đồng so với hạn mức 15.000 tỷ đồng, tức mức sử dụng 103%, vượt hạn mức 450 tỷ đồng. Ngành xây dựng ở mức 93%, chưa vượt nhưng đã qua ngưỡng cảnh báo.
Với ngành vượt hạn mức, chuyên viên không tự dừng cho vay. Việc của họ là báo cáo theo quy trình (thường lên trưởng bộ phận rủi ro và ủy ban rủi ro), tìm nguyên nhân và đề xuất phương án như tạm dừng giải ngân mới trong ngành hoặc xin phê duyệt vượt hạn mức có thời hạn. Quyết định thuộc cấp có thẩm quyền.
4.2. Mỗi nhánh tính gì
Mỗi nhánh rủi ro có một con số trung tâm mà chuyên viên tính và theo dõi. Bảng dưới đây dùng số liệu giả định của Ngân hàng HQ.
| Nhánh | Dữ liệu đầu vào (giả định) | Phép tính | Kết quả |
|---|---|---|---|
| Tín dụng | Khoản vay 200 tỷ đồng; xác suất vỡ nợ 1,5%; tỷ lệ tổn thất khi vỡ nợ 40% | Tổn thất dự kiến = PD × LGD × EAD | 1,2 tỷ đồng |
| Thị trường | Danh mục trái phiếu 2.000 tỷ đồng; thời lượng điều chỉnh 4,5 | Kịch bản lợi suất tăng 1 điểm phần trăm: lỗ ≈ 2.000 × 4,5 × 1% | Khoảng 90 tỷ đồng |
| Thanh khoản | Tài sản thanh khoản cao 3.600 tỷ đồng; dòng tiền ra ròng 30 ngày trong kịch bản căng thẳng 3.000 tỷ đồng | 3.600 / 3.000 | 120% |
| Mô hình | Mô hình chấm điểm dự báo PD bình quân 1,5% cho 5.000 khoản vay; thực tế có 110 khoản vỡ nợ | So số vỡ nợ thực tế với kỳ vọng 75 | Có dấu hiệu đánh giá thấp rủi ro |
Với rủi ro tín dụng, công thức tổn thất dự kiến và cách ước lượng từng tham số được trình bày trong bài Tổn thất dự kiến (EL) là gì? Với rủi ro thị trường, thời lượng điều chỉnh (modified duration) là phần trăm giá trái phiếu giảm xấp xỉ khi lợi suất tăng 1 điểm phần trăm; khái niệm này được giải thích trong bài Duration là gì? Chỉ tiêu thanh khoản trong ví dụ đi theo logic của tỷ lệ bao phủ thanh khoản (LCR – Liquidity Coverage Ratio) trong Basel III.
Dòng cuối là việc của nhánh rủi ro mô hình. Nếu mô hình đúng và các khoản vay vỡ nợ độc lập với nhau, số khoản vỡ nợ tuân theo phân phối nhị thức với kỳ vọng . Độ lệch giữa thực tế và kỳ vọng được đo bằng:
Trong đó là số khoản vay, là PD bình quân mô hình dự báo. Tính theo phân phối nhị thức, xác suất thấy từ 110 khoản vỡ nợ trở lên khi mô hình đúng chỉ khoảng 0,008%; xấp xỉ chuẩn với cho kết quả còn nhỏ hơn (khoảng 0,002%). Nếu mô hình đúng, số vỡ nợ có 95% khả năng nằm trong khoảng 59 đến 92 khoản. Kết quả này cho thấy mô hình có dấu hiệu đánh giá thấp rủi ro và cần được xem xét hiệu chỉnh.
Lưu ý: Giả định các khoản vay vỡ nợ độc lập thường không đúng. Khi kinh tế suy giảm, nhiều khoản vay cùng vỡ nợ, nên số vỡ nợ dao động rộng hơn phân phối nhị thức. Vì vậy kiểm định thực tế dùng nhiều năm dữ liệu và cách điều chỉnh cho tương quan, thay vì kết luận chỉ từ một năm.
Rủi ro hoạt động không có trong bảng vì khó gói vào một phép tính: chuyên viên nhánh này ghi nhận từng sự kiện tổn thất (giao dịch sai, gian lận, sự cố hệ thống) và theo dõi chỉ số cảnh báo như số giao dịch lỗi mỗi tháng. VaR và các thước đo rủi ro thị trường được trình bày trong bài VaR là gì?; cách ngân hàng ước tính tác động của một kịch bản bất lợi lên vốn có trong bài Stress test ngân hàng là gì?
5. Kỹ năng cần có
Chuyên viên quản trị rủi ro cần kết hợp kiến thức tài chính, kỹ năng định lượng, xử lý dữ liệu và giao tiếp. Khảo sát của GARP cho thấy năm mảng kiến thức nền được đánh giá quan trọng nhất là: các loại rủi ro cơ bản; thước đo rủi ro như ES và VaR; lãi suất, tỷ giá và lạm phát; trái phiếu; và phương pháp định giá.
| Nhóm kỹ năng | Nội dung | Dùng ở đâu |
|---|---|---|
| Tài chính, ngân hàng | Sản phẩm cho vay, trái phiếu, phái sinh; đọc báo cáo tài chính; cấu trúc bảng cân đối ngân hàng | Hiểu rủi ro đến từ đâu |
| Định lượng | Xác suất, thống kê, hồi quy, phân phối, kiểm định giả thuyết | Ước lượng PD, VaR, kiểm định mô hình |
| Dữ liệu, công cụ | Excel, SQL; Python hoặc R; công cụ báo cáo | Lấy số liệu, tính chỉ số, tự động hóa báo cáo |
| Hiểu quy định | Khung Basel, chuẩn mực kế toán về dự phòng, quy định nội bộ | Biết chỉ số nào phải theo dõi và vì sao |
| Giao tiếp | Viết báo cáo ngắn, giải thích con số cho người không chuyên, phản biện bộ phận kinh doanh | Báo cáo vượt hạn mức, trình ủy ban rủi ro |
Mức độ cần từng nhóm kỹ năng thường khác nhau theo nhánh: nhánh rủi ro thị trường và mô hình thường dùng định lượng và lập trình nhiều hơn; nhánh tín dụng dựa nhiều vào việc đọc báo cáo tài chính và hiểu ngành; nhánh hoạt động cần hiểu quy trình nghiệp vụ. Trong khảo sát GARP, hai chủ đề người làm nghề muốn học thêm nhiều nhất là trí tuệ nhân tạo và học máy (42%) và khoa học dữ liệu, lập trình (30%).
6. Lộ trình nghề và chứng chỉ
Lộ trình phổ biến đi từ chuyên viên phân tích ở một nhánh, lên chuyên viên chính hoặc quản lý một nhóm rủi ro, rồi trưởng bộ phận và CRO. Theo khảo sát GARP, thời gian dành cho giám sát người khác tăng dần theo số năm kinh nghiệm, trong khi thời gian trực tiếp làm nghiệp vụ rủi ro giảm.
- Đầu vào: thường là cử nhân tài chính, ngân hàng, kinh tế, toán, thống kê hoặc kỹ thuật. Không ít người chuyển sang từ mảng khác: trong khảo sát GARP, 76% người trả lời có hơn năm năm kinh nghiệm trong ngành tài chính, nhưng chỉ 57% có từ năm năm trở lên trong quản trị rủi ro. Ở ngân hàng, thẩm định tín dụng, nguồn vốn hay kiểm soát nội bộ là những vị trí gần với công việc rủi ro nên có thể là điểm xuất phát.
- Chuyên môn hóa: một bài trên trang của GARP gợi ý rằng người chưa rõ mình hợp nhánh nào có thể bắt đầu ở vị trí tổng quát để tiếp xúc nhiều loại rủi ro, rồi chọn một nhánh để học sâu.
- Mở rộng: cấp quản lý cần hiểu các nhánh tác động lẫn nhau, ví dụ lãi suất tăng làm tăng cả lỗ danh mục trái phiếu lẫn xác suất vỡ nợ của khách hàng vay.
Chứng chỉ không bắt buộc để làm nghề; người làm nghề có thể dùng chúng để hệ thống hóa kiến thức. Hai chứng chỉ chuyên về rủi ro thường được nhắc tới là:
- FRM (Financial Risk Manager) do GARP cấp: hai phần thi, và cần hai năm kinh nghiệm làm việc liên quan đến rủi ro để được cấp chứng chỉ. Chi tiết trong bài FRM là gì?
- PRM (Professional Risk Manager) do PRMIA (Professional Risk Managers' International Association) cấp: thí sinh phải đậu các bài thi trong vòng hai năm, mỗi bài từ 60% trở lên, có bằng thạc sĩ hoặc tương đương (PRMIA chấp nhận thay thế bằng cử nhân kèm hai năm kinh nghiệm toàn thời gian, hoặc bốn năm kinh nghiệm toàn thời gian, trong ngành dịch vụ tài chính hoặc ở bộ phận quản trị rủi ro), và duy trì tư cách hội viên.
Người làm nhánh rủi ro thị trường hay mô hình có thể đi tiếp sang vai trò định lượng sâu hơn, mô tả trong bài Quant analyst là gì?
7. Những hiểu nhầm thường gặp
Hai hiểu nhầm phổ biến là coi quản trị rủi ro như bộ phận nói "không" và coi nghề này chỉ là tính toán.
7.1. Quản trị rủi ro không phải để chặn mọi giao dịch
Mục tiêu là giữ rủi ro trong khẩu vị rủi ro mà hội đồng quản trị đã chọn, không phải đưa rủi ro về 0. Ngân hàng không cho vay thì không có rủi ro tín dụng, nhưng cũng không có thu nhập.
7.2. Tính đúng con số mới là một nửa công việc
Con số VaR hay tổn thất dự kiến chỉ có giá trị khi người ra quyết định hiểu và dùng nó. Khảo sát GARP nhấn mạnh việc nhận ra khi nào cần báo cáo lên cấp trên và khả năng trao đổi với các bộ phận khác. Một báo cáo đúng nhưng đến muộn hoặc khó hiểu không ngăn được khoản lỗ.
Ghi nhớ: Chuyên viên quản trị rủi ro đo, theo dõi và báo cáo rủi ro; bộ phận kinh doanh chấp nhận rủi ro; cấp có thẩm quyền quyết định. Sự tách bạch này là lý do bộ phận rủi ro phải độc lập.
8. Câu hỏi thường gặp
Lương chuyên viên quản trị rủi ro bao nhiêu?
Chưa thấy nguồn công khai nào về lương nghề này tại Việt Nam có nêu rõ phương pháp và kỳ số liệu; mức lương trên trang tuyển dụng thường là khoảng thỏa thuận. Ở Mỹ, theo Cục Thống kê Lao động (BLS), lương trung vị tháng 5/2025 của nhóm financial risk specialists (chuyên viên rủi ro tài chính) là 117.330 USD/năm, và nhóm này có khoảng 66.000 việc làm năm 2025. Danh sách chức danh mẫu của nhóm trong cơ sở dữ liệu nghề nghiệp của Bộ Lao động Mỹ có cả Equity Research Analyst và Securities Analyst, nên con số không chỉ phản ánh người làm quản trị rủi ro. Đây là mặt bằng lương của Mỹ, chỉ có ý nghĩa khi đặt cạnh lương các nghề khác trong cùng nguồn.
Học ngành gì để làm quản trị rủi ro?
Người làm nghề thường học tài chính, ngân hàng, kinh tế, toán ứng dụng, thống kê hoặc kỹ thuật. Trong khảo sát GARP, 76% người trả lời có bằng thạc sĩ trở lên, nhưng nhóm này chủ yếu là người đã có FRM nên tỷ lệ cao hơn mặt bằng chung. Với nền kinh tế hoặc tài chính, phần thường phải học thêm là thống kê và một ngôn ngữ lập trình; với nền toán hoặc kỹ thuật, phần còn thiếu thường là hiểu sản phẩm ngân hàng và cách đọc báo cáo tài chính.
Chuyên viên quản trị rủi ro và quant analyst khác nhau thế nào?
Chuyên viên quản trị rủi ro bao quát mọi loại rủi ro, gồm cả rủi ro hoạt động và các việc định tính như đánh giá quy trình. Quant analyst chuyên xây dựng và kiểm định mô hình toán học, phần lớn cho định giá, rủi ro thị trường và đầu tư. Hai vai trò giao nhau ở nhánh rủi ro thị trường và rủi ro mô hình.
Kết luận
Chuyên viên quản trị rủi ro là người nhận diện, đo lường, theo dõi và báo cáo rủi ro, làm việc ở tuyến bảo vệ thứ hai, độc lập với bộ phận kinh doanh. Nghề chia theo nhánh tín dụng, thị trường, thanh khoản, hoạt động và mô hình, mỗi nhánh có công cụ riêng. Ngoài kiến thức tài chính và định lượng, người làm nghề cần biết khi nào phải báo cáo lên cấp trên và trình bày con số sao cho người ra quyết định dùng được.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- O*NET OnLine, 13-2054.00 Financial Risk Specialists: https://www.onetonline.org/link/summary/13-2054.00
- GARP, 2025 FRM Global Practice Analysis: https://www.garp.org/hubfs/Website/FRM/PDF/2025-gpa-report-frm.pdf
- GARP, What Does a Risk Manager Do?: https://www.garp.org/risk-intelligence/risk-career/what-does-a-risk-manager-do-220218
- GARP, Risk Management Specialist vs. Generalist: Which Is Right for You?: https://www.garp.org/risk-intelligence/operational/risk-management-specialist-generalist-060923
- PRMIA, Becoming a Certified PRM: https://www.prmia.org/Public/Public/PRM/Becoming_a_Certified_PRM.aspx
- Basel Committee on Banking Supervision, Corporate governance principles for banks (7/2015): https://www.bis.org/bcbs/publ/d328.htm
- Basel Committee on Banking Supervision, Guidelines: Corporate governance principles for banks (toàn văn PDF): https://www.bis.org/publications/201507-guidelines-corporate-governance-principles-banks.pdf
- Basel Committee, Principles for the Management of Credit Risk (9/2000; đã được thay bằng bản sửa đổi 4/2025, bản mới không nhắc lại định nghĩa): https://www.bis.org/publ/bcbs75.pdf
- Basel Committee, Principles for Sound Liquidity Risk Management and Supervision (9/2008): https://www.bis.org/publ/bcbs144.htm
- BIS, Basel Framework, OPE10 Definitions and application: https://www.bis.org/basel_framework/chapter/OPE/10.htm
- BIS, Basel Framework, MAR10 Market risk terminology: https://www.bis.org/basel_framework/chapter/MAR/10.htm
- Board of Governors of the Federal Reserve System, OCC, FDIC, SR 26-2 Revised Guidance on Model Risk Management (17/4/2026): https://www.federalreserve.gov/supervisionreg/srletters/SR2602.htm
Đọc tiếp: FRM là gì? Dành cho ai, thi những gì và cần điều kiện gì