CPA là gì? CPA Việt Nam và CPA quốc tế
CPA là viết tắt của Certified Public Accountant, thường dịch là kế toán viên công chứng, tên gọi chung cho chứng chỉ hoặc giấy phép hành nghề kế toán, kiểm toán do cơ quan có thẩm quyền của từng nước cấp. Vì mỗi nước cấp theo luật riêng, "CPA Việt Nam" và "US CPA" là hai thứ khác nhau về điều kiện thi, môn thi và giá trị pháp lý. Bài viết giải thích chứng chỉ kiểm toán viên do Bộ Tài chính cấp, kỳ thi Uniform CPA Examination của Mỹ sau đợt đổi cấu trúc năm 2024, và điểm khác nhau giữa hai loại.
1. CPA là gì?
CPA (Certified Public Accountant) là danh xưng dành cho người được công nhận đủ năng lực hành nghề kế toán công, tức cung cấp dịch vụ kế toán, kiểm toán cho bên thứ ba. Điểm chung của các loại CPA là phải qua kỳ thi chuyên môn và đáp ứng yêu cầu về học vấn, kinh nghiệm. Điểm khác nhau nằm ở chỗ ai cấp và cấp theo luật nào.
Ba thứ người Việt hay gọi chung là "chứng chỉ CPA":
- CPA Việt Nam: cách gọi quen thuộc của chứng chỉ kiểm toán viên do Bộ Tài chính cấp theo Luật Kiểm toán độc lập và Thông tư 91/2017/TT-BTC. Văn bản pháp luật không dùng chữ "CPA".
- US CPA: giấy phép do hội đồng kế toán (board of accountancy) của từng bang hoặc vùng lãnh thổ Mỹ cấp, sau khi thí sinh đỗ kỳ thi Uniform CPA Examination.
- CPA Australia: một hiệp hội nghề nghiệp kế toán của Úc; "CPA" ở đây là danh hiệu hội viên, cùng bản chất với ACCA hơn là với giấy phép nhà nước.
CPA không phải một bằng cấp quốc tế duy nhất mà là tên chung của nhiều chứng chỉ quốc gia khác nhau. Vì vậy câu hỏi "có bằng CPA thì làm được gì" chỉ trả lời được khi biết đó là CPA của nước nào.
2. CPA Việt Nam: chứng chỉ kiểm toán viên do Bộ Tài chính cấp
Chứng chỉ kiểm toán viên là chứng chỉ chuyên môn do Bộ Tài chính cấp cho người đạt kỳ thi theo Thông tư 91/2017/TT-BTC (hiệu lực từ 15/10/2017, đã được sửa đổi năm 2023 và 2024). Theo Luật Kiểm toán độc lập 2011 (Điều 5), kiểm toán viên là người được cấp chứng chỉ này, hoặc người có chứng chỉ nước ngoài được Bộ Tài chính công nhận và đạt kỳ thi sát hạch về pháp luật Việt Nam.
Kỳ thi do Hội đồng thi kiểm toán viên, kế toán viên tổ chức ít nhất mỗi năm một lần, vào quý III hoặc quý IV. Hội đồng thi phải thông báo chính thức về điều kiện, thời gian, địa điểm thi trước ngày thi ít nhất 60 ngày.
2.1. Điều kiện dự thi
Theo Điều 4 Thông tư 91/2017/TT-BTC, người dự thi lấy chứng chỉ kiểm toán viên cần đủ các điều kiện sau:
- Có bằng đại học trở lên chuyên ngành tài chính, ngân hàng, kế toán, kiểm toán. Người học ngành khác vẫn đủ điều kiện nếu các môn tài chính, kế toán, kiểm toán, phân tích hoạt động tài chính, thuế chiếm từ 7% tổng số đơn vị học trình (hoặc tiết học) của cả khóa, hoặc có văn bằng, chứng chỉ của tổ chức nghề nghiệp quốc tế đáp ứng Điều 9 của thông tư.
- Có tối thiểu 36 tháng làm việc thực tế về tài chính, kế toán, kiểm toán, tính từ tháng tốt nghiệp ghi trên bằng đại học đến thời điểm đăng ký dự thi.
- Có phẩm chất đạo đức nghề nghiệp, nộp đủ hồ sơ và chi phí dự thi, không thuộc đối tượng bị cấm theo Luật Kế toán.
Như vậy sinh viên vừa tốt nghiệp chưa thể thi ngay. Người tốt nghiệp tháng 7/2026 sớm nhất phải đến tháng 7/2029 mới đủ 36 tháng.
2.2. Thi CPA Việt Nam mấy môn và thế nào là đạt?
Người thi lấy chứng chỉ kiểm toán viên lần đầu phải thi 7 môn (Điều 6 khoản 2):
| Môn thi | Thời gian |
|---|---|
| Pháp luật về kinh tế và Luật Doanh nghiệp | 180 phút |
| Tài chính và quản lý tài chính nâng cao | 180 phút |
| Thuế và quản lý thuế nâng cao | 180 phút |
| Kế toán tài chính, kế toán quản trị nâng cao | 180 phút |
| Kiểm toán và dịch vụ bảo đảm nâng cao | 180 phút |
| Phân tích hoạt động tài chính nâng cao | 180 phút |
| Ngoại ngữ trình độ C (Anh, Nga, Pháp, Trung Quốc hoặc Đức) | 120 phút |
Mỗi môn là một bài thi viết, gồm phần lý thuyết và phần bài tập tình huống. Người đã có chứng chỉ kế toán viên chỉ thi 3 môn: kiểm toán, phân tích hoạt động tài chính và ngoại ngữ.
Điều kiện đạt có hai lớp (Điều 18). Thứ nhất, mỗi môn phải đạt từ 5 điểm trở lên. Thứ hai, tổng điểm 6 môn chuyên môn (không tính ngoại ngữ) phải từ 38 điểm trở lên, tức bình quân khoảng 6,33 điểm mỗi môn. Điểm môn đạt được bảo lưu trong 3 năm liên tục kể từ năm bắt đầu thi môn đó.
Ví dụ: Một thí sinh giả định đạt 6 môn chuyên môn với điểm lần lượt 5; 6; 7; 6; 5,5 và 7,5, cộng với môn ngoại ngữ đạt. Từng môn đều từ 5 điểm trở lên, nhưng tổng 6 môn là 37 điểm, thấp hơn mức 38. Thí sinh này chưa đạt yêu cầu và phải thi cải thiện điểm trong thời gian các môn còn được bảo lưu.
Nhiều bài viết chỉ nêu "đạt từ 5 điểm mỗi môn" mà bỏ qua ngưỡng tổng điểm. Với người có chứng chỉ kế toán viên thi thêm 3 môn, ngưỡng tổng của hai môn chuyên môn là 12,5 điểm.
Theo Bộ Tài chính, kỳ thi năm 2025 có gần 6.900 lượt thí sinh, và 624 người đủ điều kiện nhận chứng chỉ, gồm 357 chứng chỉ kiểm toán viên và 267 chứng chỉ kế toán viên. Con số 6.900 tính theo lượt dự thi từng môn chứ không phải số người, nên không thể lấy 624 chia 6.900 để suy ra tỷ lệ đỗ.
2.3. Chứng chỉ kế toán viên và thay đổi từ năm 2026
Chứng chỉ kế toán viên là chứng chỉ riêng, gồm 4 môn đầu trong danh sách trên, không có kiểm toán, phân tích hoạt động tài chính và ngoại ngữ. Người đạt cả 4 môn với tổng từ 25 điểm trở lên được cấp chứng chỉ kế toán viên.
Từ năm 2026, việc thi lấy chứng chỉ này tạm dừng. Nghị quyết 66.18/2026/NQ-CP (ban hành 18/5/2026, hiệu lực từ 01/7/2026 đến hết 28/02/2027) tạm không thực hiện các quy định về chứng chỉ kế toán viên; theo đó Bộ Tài chính bãi bỏ thủ tục đăng ký dự thi chứng chỉ kế toán viên lần đầu từ 01/7/2026 (Quyết định 1293/QĐ-BTC). Quy định áp dụng sau ngày 28/02/2027 phụ thuộc văn bản luật mới. Tại lễ trao chứng chỉ tháng 7/2026, đại diện Bộ Tài chính cho biết Bộ sẽ không tổ chức thi chứng chỉ kế toán viên từ năm 2026, còn người đã có chứng chỉ kế toán viên vẫn được thi tiếp để lấy chứng chỉ kiểm toán viên. Kỳ thi chứng chỉ kiểm toán viên không thuộc diện tạm dừng.
2.4. Có chứng chỉ kiểm toán viên đã được ký báo cáo kiểm toán chưa?
Chưa. Có chứng chỉ, một người mới là "kiểm toán viên"; để ký báo cáo kiểm toán, người đó phải trở thành "kiểm toán viên hành nghề". Theo Điều 15 Luật Kiểm toán độc lập, điều kiện đăng ký hành nghề gồm: là kiểm toán viên, có thời gian thực tế làm kiểm toán từ đủ 36 tháng trở lên, và tham gia đầy đủ chương trình cập nhật kiến thức.
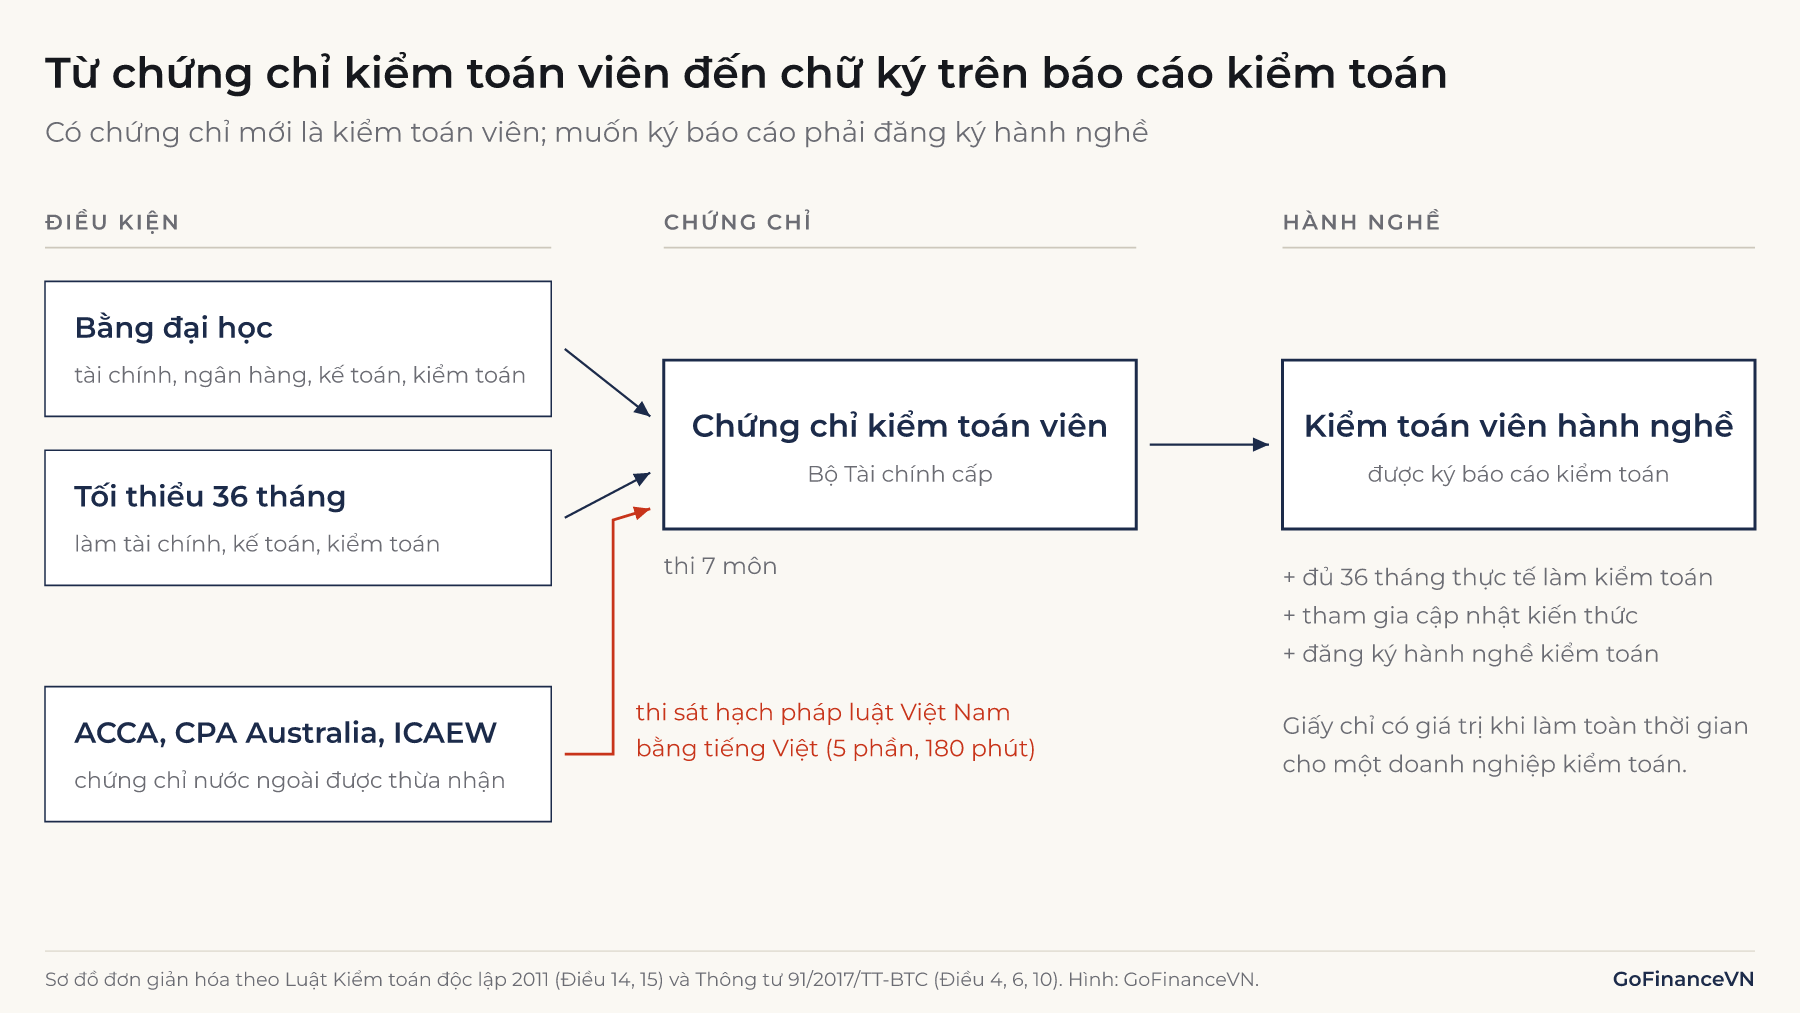
Người đủ điều kiện được Bộ Tài chính cấp Giấy chứng nhận đăng ký hành nghề kiểm toán. Giấy này chỉ có giá trị khi người được cấp có hợp đồng lao động toàn thời gian với một doanh nghiệp kiểm toán hoặc chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam (Điều 15 khoản 4). Chữ ký của kiểm toán viên hành nghề trên báo cáo kiểm toán đi kèm với ý kiến kiểm toán về báo cáo tài chính của đơn vị. Các loại ý kiến trên báo cáo kiểm toán được giải thích trong bài Ý kiến kiểm toán là gì?
Lưu ý: Một số bài viết ghi "chứng chỉ CPA có hiệu lực 5 năm". Thời hạn tối đa 5 năm là của Giấy chứng nhận đăng ký hành nghề kiểm toán theo Thông tư 202/2012/TT-BTC, không phải của chứng chỉ kiểm toán viên. Người hành nghề phải gia hạn giấy chứng nhận, còn chứng chỉ là kết quả của kỳ thi.
Từ ngày 01/01/2025, Luật 56/2024/QH15 sửa một số điều của Luật Kiểm toán độc lập, trong đó bổ sung quy định không được bố trí một kiểm toán viên hành nghề ký báo cáo kiểm toán cho cùng một đơn vị quá 5 năm liên tục. Luật 56/2024/QH15 không sửa các điều kiện về chứng chỉ (Điều 14) và đăng ký hành nghề (Điều 15).
3. US CPA: kỳ thi Uniform CPA Examination
US CPA là giấy phép hành nghề do hội đồng kế toán của từng bang hoặc vùng lãnh thổ Mỹ cấp; có 55 đơn vị cấp phép, gồm 50 bang, Đặc khu Columbia, Guam, Puerto Rico, Quần đảo Bắc Mariana và Quần đảo Virgin thuộc Mỹ. Kỳ thi chung cho mọi bang là Uniform CPA Examination, do AICPA (Viện Kế toán viên công chứng Hoa Kỳ) xây dựng nội dung. NASBA (Hiệp hội Quốc gia các Hội đồng Kế toán Mỹ) hỗ trợ các bang xử lý hồ sơ và gửi điểm.
3.1. Ba phần Core và một phần Discipline
Từ tháng 1/2024, kỳ thi chuyển sang cấu trúc mới theo dự án CPA Evolution của AICPA và NASBA: thí sinh thi 3 phần cốt lõi (Core) bắt buộc và chọn 1 trong 3 phần chuyên sâu (Discipline). Cấu trúc này thay cho mô hình 4 phần cũ (AUD, FAR, REG, BEC).
| Nhóm | Phần thi | Nội dung chính |
|---|---|---|
| Core (bắt buộc) | AUD: Auditing and Attestation | Kiểm toán, chứng thực, đạo đức nghề nghiệp |
| Core (bắt buộc) | FAR: Financial Accounting and Reporting | Kế toán và lập báo cáo tài chính |
| Core (bắt buộc) | REG: Taxation and Regulation | Thuế liên bang Mỹ, luật kinh doanh |
| Discipline (chọn 1) | BAR: Business Analysis and Reporting | Phân tích tài chính, báo cáo nâng cao |
| Discipline (chọn 1) | ISC: Information Systems and Controls | Hệ thống thông tin, kiểm soát công nghệ |
| Discipline (chọn 1) | TCP: Tax Compliance and Planning | Tuân thủ và hoạch định thuế |
Mỗi phần thi dài 4 giờ, gồm câu hỏi trắc nghiệm và bài mô phỏng tình huống (task-based simulation). Điểm tính theo thang 0–99, đạt từ 75 trở lên. Các phần Core thi quanh năm; các phần Discipline thi theo từng cửa sổ quý.
Thí sinh phải đỗ đủ 4 phần trong một khoảng thời gian giới hạn (credit window). NASBA khuyến nghị 30 tháng, tăng từ 18 tháng trước đây, tính từ khi có điểm đỗ phần đầu tiên; mỗi bang tự quyết định có áp dụng hay không.
3.2. Điều kiện cấp giấy phép US CPA
Giấy phép US CPA dựa trên ba điều kiện: học vấn, kỳ thi và kinh nghiệm. Mô hình truyền thống yêu cầu 150 giờ tín chỉ đại học (nhiều hơn một bằng cử nhân 120 giờ thông thường) và khoảng một năm kinh nghiệm. Tháng 5/2025, AICPA và NASBA thông qua mô hình luật bổ sung một lối mới: bằng cử nhân có định hướng kế toán cộng hai năm kinh nghiệm, vẫn phải đỗ kỳ thi. Đến năm 2026, nhiều bang đã đưa lối này vào luật, nhưng chưa phải tất cả; danh sách cập nhật có trên trang của NASBA.
Vì mỗi bang có luật riêng, điều kiện học vấn, cách công nhận bằng nước ngoài và yêu cầu kinh nghiệm khác nhau giữa các bang. Người học ở Việt Nam thường phải thẩm định văn bằng (credential evaluation) trước khi nộp hồ sơ.
3.3. Thi US CPA từ Việt Nam và tỷ lệ đỗ
Việt Nam hiện không có điểm thi US CPA. Theo NASBA, kỳ thi được tổ chức ở 19 địa điểm ngoài nước Mỹ, gần Việt Nam nhất là Nhật Bản, Hàn Quốc, Philippines, Ấn Độ và Nepal. Thi ở nước ngoài phải nộp thêm 390 USD mỗi phần (460 USD tại Ấn Độ), ngoài phí thi do bang thu. Phí thi theo bang khác nhau và thay đổi theo năm, nên cần xem biểu phí của bang đăng ký.
Tỷ lệ đỗ cả năm 2025 do AICPA công bố dao động từ 42% (FAR và BAR) đến 78% (TCP).
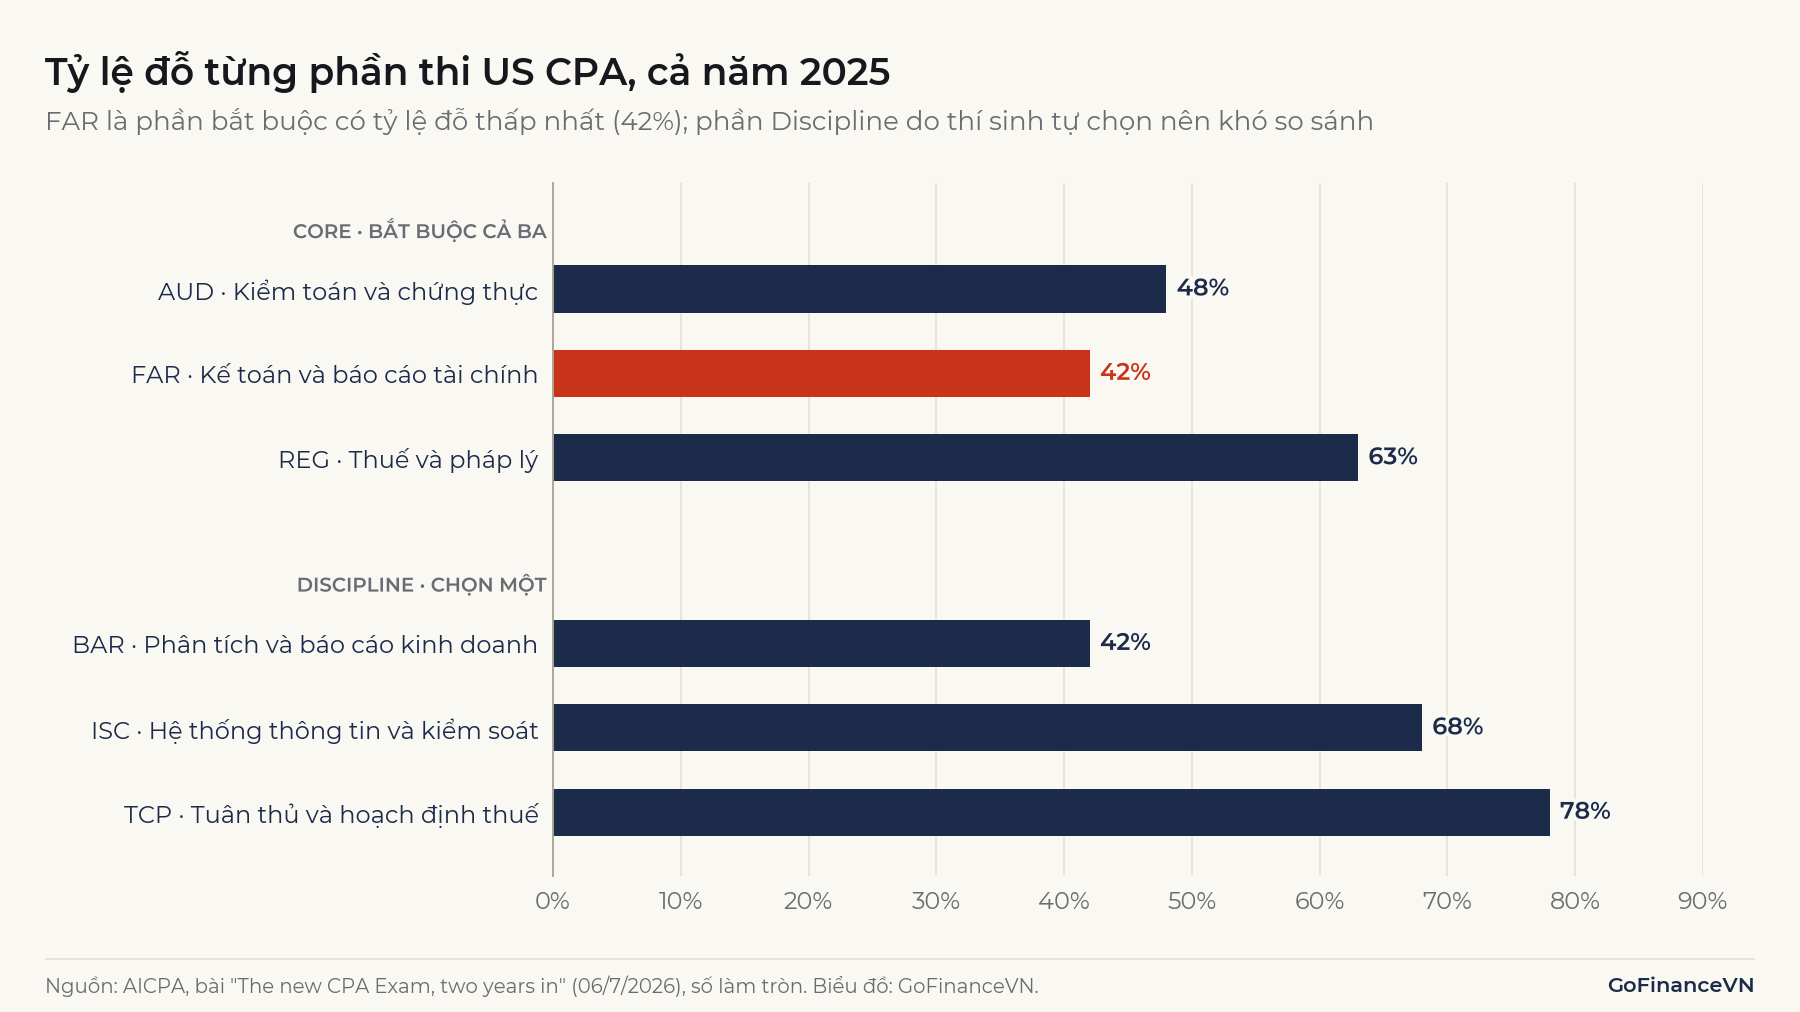
Tỷ lệ đỗ cao của TCP hay ISC không có nghĩa hai phần này dễ hơn. Mỗi thí sinh chỉ chọn một phần Discipline theo chuyên môn của mình, nên nhóm thí sinh của từng phần khác nhau. AICPA khuyên không chọn phần Discipline dựa trên tỷ lệ đỗ mà theo mối quan tâm và định hướng nghề nghiệp.
4. CPA Việt Nam và CPA quốc tế khác nhau thế nào?
CPA Việt Nam là chứng chỉ do Nhà nước Việt Nam cấp, thi bằng tiếng Việt theo pháp luật và chuẩn mực Việt Nam; US CPA là giấy phép của một bang Mỹ, thi bằng tiếng Anh theo pháp luật và chuẩn mực Mỹ. Bảng dưới so sánh hai loại phổ biến nhất.
| Tiêu chí | Chứng chỉ kiểm toán viên Việt Nam | US CPA |
|---|---|---|
| Cơ quan cấp | Bộ Tài chính | Hội đồng kế toán của từng bang Mỹ |
| Căn cứ | Luật Kiểm toán độc lập, Thông tư 91/2017/TT-BTC | Luật kế toán của từng bang, Uniform Accountancy Act (mẫu) |
| Điều kiện trước khi thi | Bằng đại học phù hợp và 36 tháng kinh nghiệm | Học vấn theo quy định của bang; kinh nghiệm thường xét khi cấp phép, không phải khi thi |
| Số phần thi | 7 môn (6 chuyên môn và ngoại ngữ) | 4 phần (3 Core và 1 Discipline) |
| Hình thức | Thi viết, 180 phút mỗi môn chuyên môn | Thi trên máy tính, 4 giờ mỗi phần |
| Lịch thi | Ít nhất một kỳ mỗi năm, quý III hoặc IV | Core quanh năm, Discipline theo quý |
| Ngôn ngữ, chuẩn mực | Tiếng Việt; pháp luật và chuẩn mực Việt Nam | Tiếng Anh; US GAAP, chuẩn mực kiểm toán và thuế Mỹ |
| Giá trị tại Việt Nam | Điều kiện để đăng ký hành nghề kiểm toán | Không tự động cho phép ký báo cáo kiểm toán tại Việt Nam |
Người có chứng chỉ nước ngoài muốn có chứng chỉ kiểm toán viên Việt Nam phải thi sát hạch pháp luật Việt Nam theo Điều 10 Thông tư 91/2017/TT-BTC. Bài sát hạch gồm 5 phần (pháp luật kinh tế, tài chính, thuế, kế toán, kiểm toán), làm bằng tiếng Việt trong 180 phút. Thông tư nêu tên ba tổ chức được thừa nhận là ACCA, CPA Australia và ICAEW; tổ chức khác phải là thành viên Liên đoàn Kế toán quốc tế (IFAC), có nội dung thi tương đương và được Bộ Tài chính thừa nhận. Với chứng chỉ do cơ quan nhà nước cấp như US CPA, người dự thi còn phải là hội viên chính thức của một tổ chức nghề nghiệp thuộc IFAC.
Hội viên ACCA đi theo lối sát hạch này; cấu trúc chương trình ACCA được trình bày trong bài ACCA là gì? Người hướng tới phân tích đầu tư thay vì kế toán, kiểm toán có thể xem bài CFA là gì? để thấy khác biệt về phạm vi.
5. Lưu ý khi tìm hiểu chứng chỉ CPA
Ba điểm người tìm hiểu CPA hay hiểu sai là tên gọi, tính thời sự của quy định và giá trị pháp lý ngoài nước cấp.
5.1. Ghi rõ loại CPA
Ghi "CPA" trên hồ sơ xin việc mà không nói rõ của nước nào dễ gây hiểu nhầm. Nên ghi "Chứng chỉ kiểm toán viên (Bộ Tài chính)", "US CPA, bang …" hoặc "CPA Australia", kèm năm cấp. Nhà tuyển dụng trong ngành kiểm toán thường hỏi thêm người đó đã đăng ký hành nghề hay chưa.
5.2. Quy định thay đổi theo năm
Cả hai hệ thống đều vừa thay đổi: US CPA đổi cấu trúc thi từ năm 2024 và mở thêm lối cấp phép từ năm 2025; Việt Nam tạm dừng thi chứng chỉ kế toán viên từ năm 2026. Thông tin về môn BEC hay "thi kế toán viên trước, kiểm toán viên sau" trong các bài cũ có thể không còn áp dụng. Lịch thi, lệ phí và hồ sơ của từng năm nên xem trực tiếp thông báo của Hội đồng thi trên trang Bộ Tài chính, hoặc trang của NASBA và hội đồng bang.
Tại kỳ họp cuối năm 2026, Quốc hội xem xét dự án Luật sửa đổi Luật Kế toán và Luật Kiểm toán độc lập; người đọc nên kiểm tra quy định tại thời điểm đăng ký thi.
5.3. Không có giá trị hành nghề tự động ở nước khác
Giấy phép US CPA cho phép hành nghề tại bang cấp (và các bang công nhận lẫn nhau), không cho phép ký báo cáo kiểm toán tại Việt Nam. Ngược lại, chứng chỉ kiểm toán viên Việt Nam không được công nhận tự động ở Mỹ hay Úc. Chứng chỉ cũng không bảo đảm vị trí hay mức lương cụ thể; kết quả nghề nghiệp phụ thuộc kinh nghiệm, ngoại ngữ và thị trường lao động.
6. Câu hỏi thường gặp
Không học kế toán có thi CPA Việt Nam được không?
Được, nếu tổng số tiết các môn tài chính, kế toán, kiểm toán, phân tích hoạt động tài chính và thuế đạt từ 7% cả khóa học, hoặc có văn bằng của tổ chức nghề nghiệp quốc tế đáp ứng Điều 9 Thông tư 91/2017/TT-BTC. Người dự thi vẫn cần đủ 36 tháng kinh nghiệm.
CPA có khó không?
Với CPA Việt Nam, khó ở chỗ phải đạt cả 7 môn và tổng điểm 6 môn chuyên môn từ 38 trong thời hạn bảo lưu 3 năm. Năm 2025 chỉ 357 người đủ điều kiện nhận chứng chỉ kiểm toán viên. Với US CPA, tỷ lệ đỗ từng phần năm 2025 từ 42% đến 78%, và phải đỗ đủ 4 phần trong thời hạn bang quy định.
Chứng chỉ CPA khác chứng chỉ hành nghề kế toán thế nào?
Chứng chỉ kế toán viên (trước đây gọi là chứng chỉ hành nghề kế toán) gồm 4 môn và là điều kiện đăng ký hành nghề dịch vụ kế toán theo Luật Kế toán (các quy định này tạm không thực hiện từ 01/7/2026 đến hết 28/02/2027 theo Nghị quyết 66.18/2026/NQ-CP); chứng chỉ kiểm toán viên gồm 7 môn và là điều kiện để đăng ký hành nghề kiểm toán.
Kết luận
CPA là tên chung cho chứng chỉ, giấy phép hành nghề kế toán công của từng nước, nên cần phân biệt CPA Việt Nam (chứng chỉ kiểm toán viên do Bộ Tài chính cấp, 7 môn, đạt từng môn từ 5 điểm và tổng 6 môn chuyên môn từ 38 điểm) với US CPA (giấy phép bang, 3 phần Core và 1 phần Discipline từ năm 2024). Tại Việt Nam, chứng chỉ kiểm toán viên mới là bước đầu; muốn ký báo cáo kiểm toán còn cần 36 tháng làm kiểm toán, cập nhật kiến thức và đăng ký hành nghề.
Nguồn tham khảo
- Quốc hội, Luật Kiểm toán độc lập số 67/2011/QH12 (văn bản tại Caselaw): https://caselaw.vn/van-ban-phap-luat/115789-luat-kiem-toan-doc-lap-so-67-2011-qh12-ngay-29-03-2011-cua-quoc-hoi
- Quốc hội, Luật 56/2024/QH15 sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập và các luật khác: https://vbpl.vn/en/van-ban/chi-tiet/luat-sua-doi-bo-sung-mot-so-dieu-cua-luat-chung-khoan-luat-ke-toan-luat-kiem-toan-doc-lap-luat-ngan-sach-nha-nuoc-luat-quan-ly-su-dung-tai-san-cong-luat-quan-ly-thue-luat-thue-thu-nhap-ca-nhan-luat-du-tru-quoc-gia-luat-xu-ly-vi-pham-hanh-chinh-so-56-2024-qh15--173331
- Bộ Tài chính, Thông tư 91/2017/TT-BTC về thi, cấp, quản lý chứng chỉ kiểm toán viên và chứng chỉ kế toán viên (văn bản tại VCCI): https://vanban.vcci.com.vn/thong-tu-912017tt-btc-cua-bo-tai-chinh-quy-dinh-ve-viec-thi-cap-quan-ly-chung-chi-kiem-toan-vien-va-chung-chi-ke-toan-vien
- Bộ Tài chính, Thông tư 22/2024/TT-BTC sửa đổi Thông tư 202/2012/TT-BTC, 203/2012/TT-BTC và 91/2017/TT-BTC: https://vanban.vcci.com.vn/thong-tu-222024tt-btc-sua-doi-thong-tu-2022012tt-btc-huong-dan-dang-ky-quan-ly-va-cong-khai-danh-sach-kiem-toan-vien-hanh-nghe-kiem-toan-thong-tu-2032012tt-btc
- Chính phủ, Nghị quyết 66.18/2026/NQ-CP (văn bản tại LuatVietnam): https://luatvietnam.vn/dat-dai/nghi-quyet-6618-2026-nq-cp-phan-quyen-cat-giam-don-gian-hoa-thu-tuc-hanh-chinh-435112-d1.html
- Bộ Tài chính, Thông tư 202/2012/TT-BTC hướng dẫn đăng ký, quản lý và công khai danh sách kiểm toán viên hành nghề (Điều 6 khoản 2), văn bản tại Caselaw: https://caselaw.vn/van-ban-phap-luat/266421-thong-tu-202-2012-tt-btc-huong-dan-ve-dang-ky-quan-ly-va-cong-khai-danh-sach-kiem-toan-vien-hanh-nghe-kiem-toan-do-bo-truong-bo-tai-chinh-ban-hanh
- LuatVietnam, Từ 01/7/2026, bãi bỏ 9 thủ tục hành chính trong lĩnh vực kế toán, kiểm toán: https://luatvietnam.vn/tin-van-ban-moi/tu-01-7-2026-bai-bo-9-thu-tuc-hanh-chinh-trong-linh-vuc-ke-toan-kiem-toan-186-109361-article.html
- Thời báo Tài chính Việt Nam, Bộ Tài chính tổ chức trao Chứng chỉ kế toán viên, kiểm toán viên kỳ thi năm 2025 (24/7/2026): https://thoibaotaichinhvietnam.vn/bo-tai-chinh-to-chuc-trao-chung-chi-ke-toan-vien-kiem-toan-vien-ky-thi-nam-2025-201181.html
- AICPA & CIMA, The new CPA Exam, two years in (06/7/2026): https://www.aicpa-cima.com/professional-insights/article/the-new-cpa-exam-two-years-in
- AICPA, AICPA and NASBA approve model legislation for new CPA licensure path (05/2025): https://www.aicpa-cima.com/news/article/aicpa-and-nasba-approve-model-legislation-for-new-cpa-licensure-path
- NASBA, CPA Exam: https://nasba.org/exams/cpaexam/
- NASBA, International Exam: https://nasba.org/international/internationalexam/
Đọc tiếp: ACCA là gì?