CIR là gì? Cách tính tỷ lệ chi phí trên thu nhập của ngân hàng
CIR là gì? Đây là tỷ lệ chi phí trên thu nhập (Cost to Income Ratio), bằng chi phí hoạt động của ngân hàng chia cho tổng thu nhập hoạt động trong cùng kỳ. Chỉ số này cho biết ngân hàng phải chi bao nhiêu để vận hành khi tạo ra 100 đồng thu nhập. CIR không tính chi phí dự phòng rủi ro tín dụng, nên CIR thấp chưa có nghĩa là ngân hàng lãi nhiều.
1. CIR là gì?
CIR là tỷ số đo hiệu quả chi phí của ngân hàng. World Bank định nghĩa chỉ số này là "chi phí hoạt động của ngân hàng tính bằng tỷ lệ trên tổng thu nhập lãi thuần và các thu nhập hoạt động khác" (nguyên văn: operating expenses of a bank as a share of sum of net-interest revenue and other operating income).
Mẫu số là thu nhập thuần, đã trừ tiền lãi trả cho người gửi, không phải tổng lãi thu được. Tử số là chi phí vận hành như lương, thuê trụ sở, khấu hao và công nghệ, không gồm chi phí lãi.
CIR 35% nghĩa là cứ 100 đồng thu nhập hoạt động thì 35 đồng dùng cho chi phí vận hành. Phần còn lại dùng để trích dự phòng, nộp thuế và tạo lợi nhuận.
2. Công thức tính CIR và ví dụ
Công thức tính CIR là:
2.1. Lấy số ở dòng nào trên báo cáo tài chính ngân hàng?
Cả hai số nằm trên báo cáo kết quả hoạt động, mẫu B03/TCTD (báo cáo hợp nhất là B03/TCTD-HN). Trước 01/04/2022, báo cáo này có tên là báo cáo kết quả hoạt động kinh doanh. Mẫu này thuộc chế độ báo cáo ban hành kèm Quyết định 16/2007/QĐ-NHNN và các thông tư sửa đổi, trong đó có Thông tư 49/2014/TT-NHNN (hiệu lực từ 15/02/2015) và Thông tư 27/2021/TT-NHNN (hiệu lực từ 01/04/2022). Cấu trúc báo cáo này ở doanh nghiệp nói chung được trình bày trong bài Báo cáo kết quả kinh doanh là gì?.
| Thành phần | Chỉ tiêu trên mẫu B03/TCTD |
|---|---|
| Tử số | VIII. Chi phí hoạt động |
| Mẫu số | Cộng các chỉ tiêu I đến VII: I. Thu nhập lãi thuần; II. Lãi/lỗ thuần từ hoạt động dịch vụ; III. Lãi/lỗ thuần từ hoạt động kinh doanh ngoại hối; IV. Lãi/lỗ thuần từ mua bán chứng khoán kinh doanh; V. Lãi/lỗ thuần từ mua bán chứng khoán đầu tư; VI. Lãi/lỗ thuần từ hoạt động khác; VII. Thu nhập từ góp vốn, mua cổ phần |
| Không tính | X. Chi phí dự phòng rủi ro tín dụng |
Mẫu biểu không quy định dòng "Tổng thu nhập hoạt động" hay dòng CIR. Một số ngân hàng tự trình bày thêm dòng tổng; nếu không có, người đọc tự cộng. Mẫu số trừ tử số phải bằng chỉ tiêu IX (lợi nhuận thuần trước chi phí dự phòng rủi ro tín dụng).
Lưu ý: Dòng 4 "Chi phí hoạt động dịch vụ" và dòng 6 "Chi phí hoạt động khác" có tên gần giống chỉ tiêu VIII, nhưng đã được trừ để ra các dòng II và VI. Cộng chúng vào tử số sẽ tính trùng.
2.2. Ví dụ tính CIR của Ngân hàng CI
Ngân hàng CI (giả định) có kết quả một năm như sau:
| Chỉ tiêu | Tỷ đồng |
|---|---|
| I. Thu nhập lãi thuần | 14.000 |
| II. Lãi thuần từ hoạt động dịch vụ | 2.400 |
| III. Lãi thuần từ kinh doanh ngoại hối | 500 |
| IV. Lãi thuần từ mua bán chứng khoán kinh doanh | 100 |
| V. Lãi thuần từ mua bán chứng khoán đầu tư | 300 |
| VI. Lãi thuần từ hoạt động khác | 600 |
| VII. Thu nhập từ góp vốn, mua cổ phần | 100 |
| Tổng thu nhập hoạt động (I đến VII) | 18.000 |
| VIII. Chi phí hoạt động | 6.300 |
| IX. Lợi nhuận trước dự phòng | 11.700 |
| X. Chi phí dự phòng rủi ro tín dụng | 4.500 |
| XI. Tổng lợi nhuận trước thuế | 7.200 |
CIR của Ngân hàng CI bằng .
3. Vì sao CIR thấp không đồng nghĩa với lãi nhiều?
CIR dừng lại ở chỉ tiêu IX, trước khi ngân hàng ghi nhận tổn thất tín dụng. Trên mỗi 100 đồng thu nhập hoạt động, lợi nhuận trước thuế bằng 100 đồng trừ phần chi phí hoạt động, trừ tiếp phần dự phòng. CIR chỉ cho biết phép trừ thứ nhất.
Bảng dưới so sánh Ngân hàng CI với Ngân hàng K (cũng giả định), hai bên có cùng thu nhập hoạt động:
| Tỷ đồng | Ngân hàng CI | Ngân hàng K |
|---|---|---|
| Tổng thu nhập hoạt động | 18.000 | 18.000 |
| Chi phí hoạt động | 6.300 | 8.100 |
| CIR | 35,0% | 45,0% |
| Chi phí dự phòng rủi ro tín dụng | 4.500 | 1.400 |
| Tổng lợi nhuận trước thuế | 7.200 | 8.500 |
Ngân hàng K có CIR cao hơn 10 điểm phần trăm nhưng lợi nhuận trước thuế cao hơn 1.300 tỷ đồng.
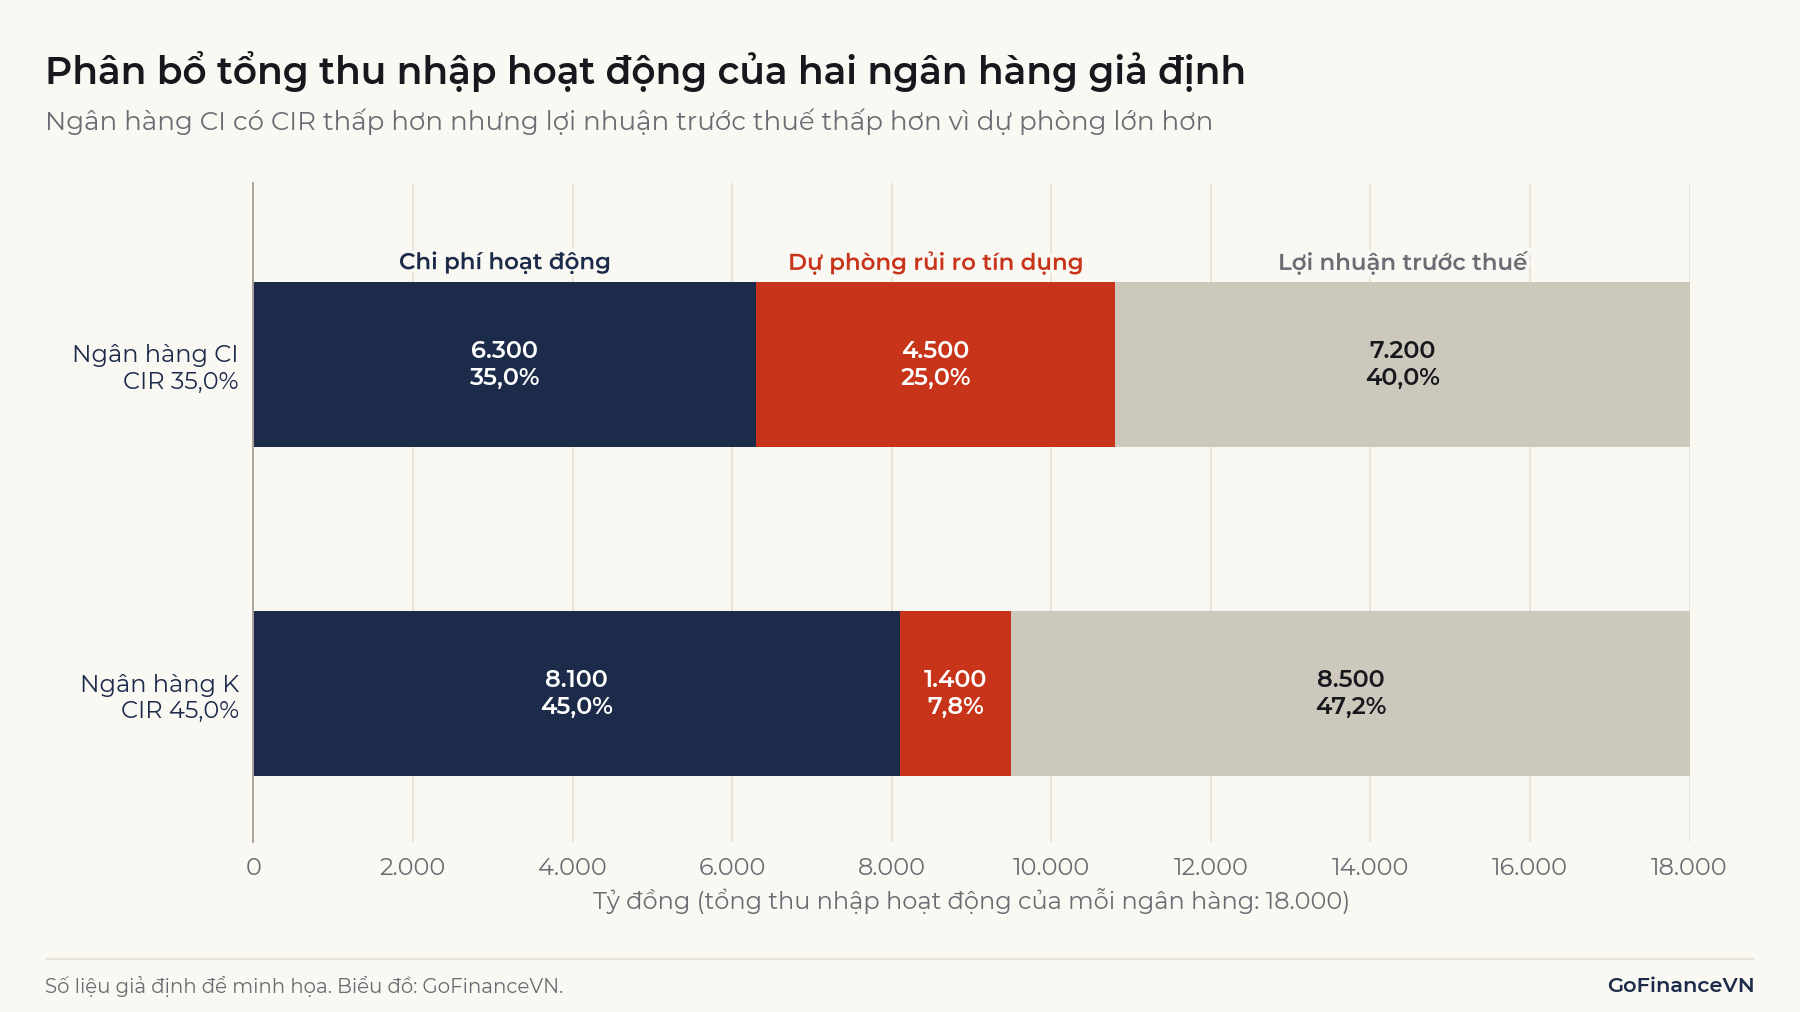
Cho vay nhóm khách hàng rủi ro cao mang lại lãi suất cao, làm NIM và mẫu số của CIR tăng ngay. Tổn thất đến sau, khi khoản vay chuyển nhóm nợ và ngân hàng phải trích lập. Vì vậy, CIR cần đọc cùng tỷ lệ nợ xấu, chi phí dự phòng và ROE.
4. CIR cao hay thấp nói lên điều gì?
CIR thấp cho thấy ngân hàng tốn ít chi phí vận hành hơn trên mỗi đồng thu nhập, nhưng bản thân con số không cho biết lý do.
Khi CIR cao, có thể do quy mô nhỏ hoặc mạng lưới chi nhánh dày, chi phí cố định dàn trên nền thu nhập hẹp; do đang đầu tư công nghệ và nhân sự mà thu nhập chưa tăng tương ứng; hoặc do thu nhập sụt trong khi lương và thuê mặt bằng khó giảm nhanh.
Khi CIR thấp, có thể do quy mô lớn và nguồn vốn rẻ, ví dụ tỷ lệ CASA cao giúp thu nhập lãi thuần lớn hơn; hoặc do có khoản thu một lần, hay đang chi ít cho hệ thống và kiểm soát rủi ro.
5. CIR bao nhiêu là tốt?
Không có mức CIR chuẩn áp dụng chung; chỉ số có ý nghĩa nhất khi so với chính ngân hàng đó qua các năm và với ngân hàng cùng mô hình. Một số mốc tham chiếu:
- Ngân hàng Việt Nam trong cơ sở dữ liệu của World Bank: 34,74% năm 2021.
- Toàn ngành Việt Nam theo báo cáo của VPBankS Research, do Hiệp hội Ngân hàng Việt Nam dẫn lại: 31,7% quý II/2024 (số một quý).
- 108 ngân hàng lớn do Ngân hàng Trung ương châu Âu (ECB) giám sát trực tiếp: 53,06% trong 6 tháng đầu năm 2026 (kỳ báo cáo quý II/2026), mức thấp nhất từ khi chuỗi bắt đầu năm 2015.
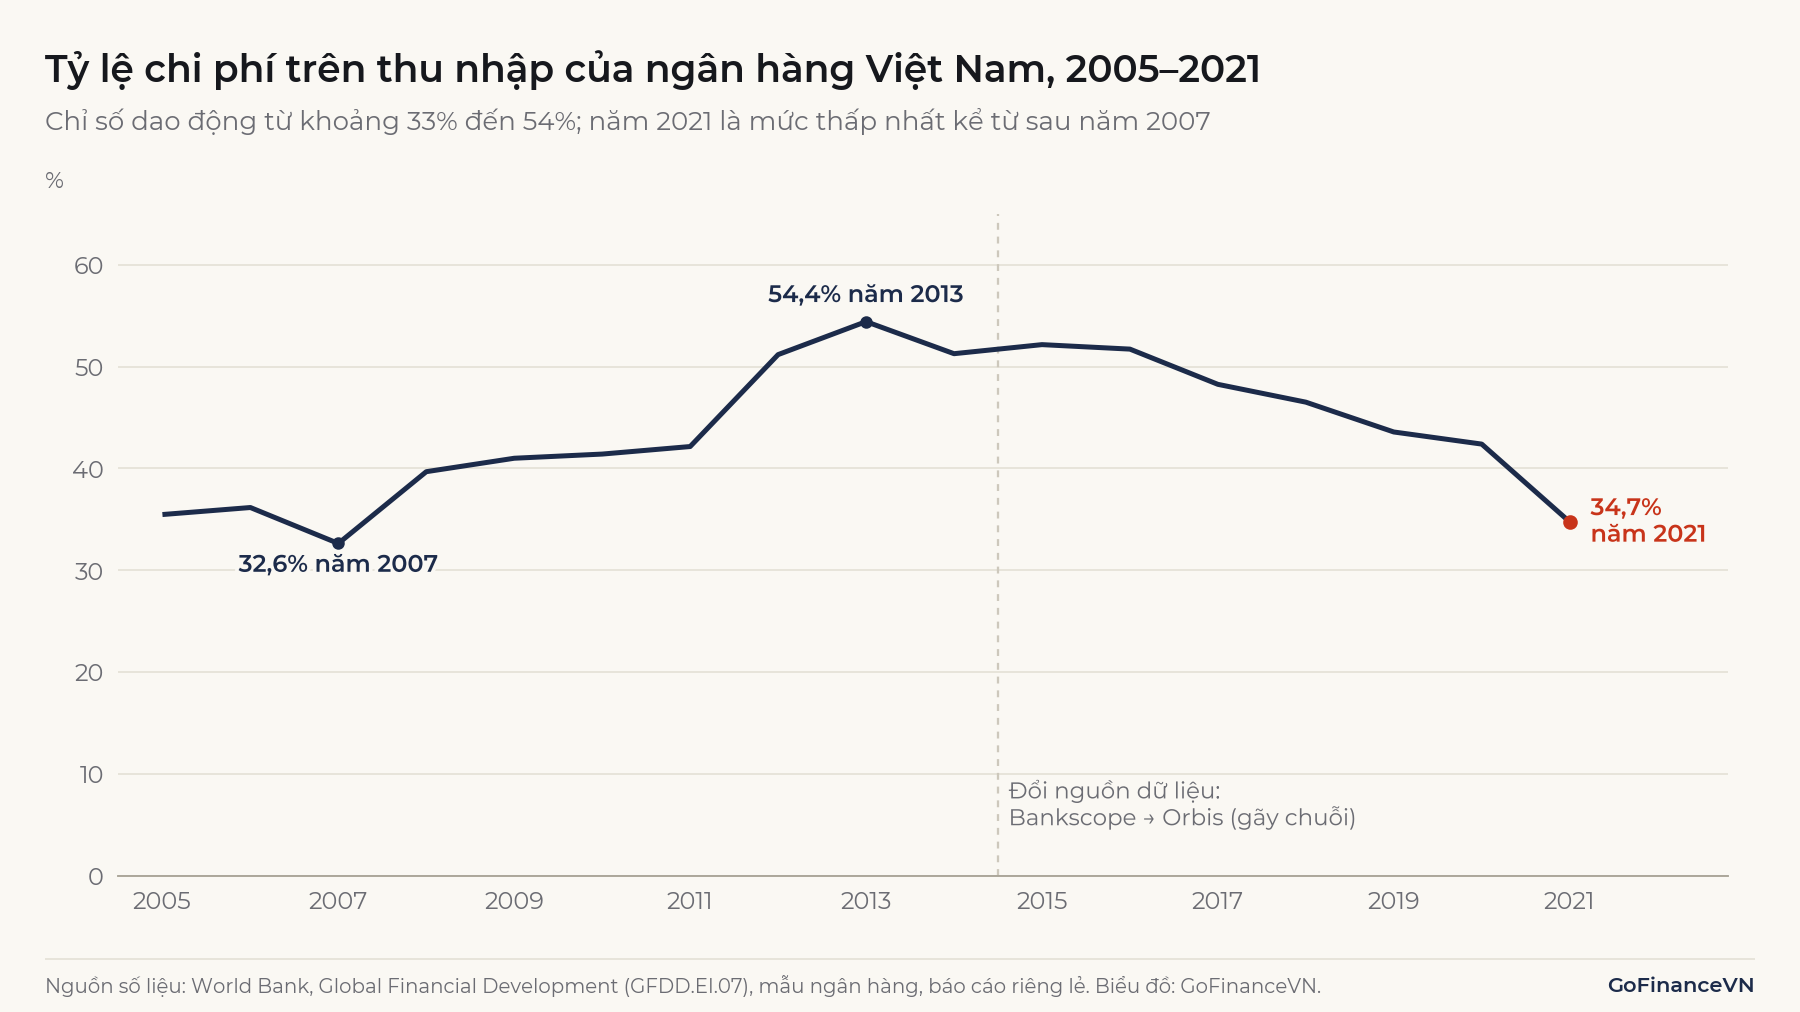
Chuỗi của World Bank tổng hợp từ báo cáo riêng lẻ của các ngân hàng trong Bankscope (đến 2014) và Orbis (từ 2015), nên không bao gồm mọi ngân hàng và gãy chuỗi năm 2015.
Khoảng cách giữa Việt Nam và châu Âu không có nghĩa ngân hàng Việt Nam vận hành rẻ hơn tương ứng. CIR chia cho thu nhập, nên nơi có biên lãi cao thường có CIR thấp hơn. Trong số liệu ECB quý II/2026, Hy Lạp có NIM 2,67% và CIR 36,96%; Đức có NIM 1,07% và CIR 57,08%. NIM của ngân hàng Việt Nam theo World Bank là 3,35% năm 2021, so với 1,54% quý II/2026 của nhóm ngân hàng do ECB giám sát. Hai chuỗi khác kỳ và khác phạm vi báo cáo (World Bank dùng số riêng lẻ, ECB dùng số hợp nhất), nên chỉ cho biết chênh lệch ở mức độ lớn.
6. Lưu ý khi so sánh CIR giữa các ngân hàng
So sánh CIR cần cùng cơ sở thu nhập, cùng phạm vi báo cáo (riêng lẻ hoặc hợp nhất), cùng kỳ và cùng mô hình kinh doanh. Nên dùng số cả năm hoặc 4 quý gần nhất, vì CIR một quý có thể lệch do chi phí ghi nhận không đều. Báo cáo giữa niên độ dùng mẫu có ký hiệu khác, nhưng các dòng chỉ tiêu tương tự.
Về thu nhập bất thường, các dòng dễ biến động là IV, V và VI: lãi bán chứng khoán, khoản thu hồi nợ đã xử lý rủi ro, lãi thanh lý tài sản. Có thể xem thuyết minh các dòng này, rồi tính thêm CIR chỉ trên thu nhập lãi thuần và dịch vụ. Với Ngân hàng CI, kết quả là . Cách tính này không có quy chuẩn chung, nên phải áp dụng cùng một định nghĩa cho mọi ngân hàng được so sánh.
Kết luận
CIR bằng chỉ tiêu VIII chia tổng các chỉ tiêu I đến VII trên mẫu B03/TCTD. Chỉ số không chứa chi phí dự phòng rủi ro tín dụng, nên cần đọc cùng nợ xấu và lợi nhuận sau dự phòng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- World Bank, Global Financial Development Database, Bank cost to income ratio (GFDD.EI.07), dữ liệu Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.EI.07?format=json&source=32
- World Bank, định nghĩa chỉ tiêu GFDD.EI.07: https://api.worldbank.org/v2/sources/32/series/GFDD.EI.07/metadata?format=json
- ECB Banking Supervision, Supervisory Banking Statistics, quý II/2026: https://www.bankingsupervision.europa.eu/ecb/pub/pdf/ssm.supervisorybankingstatistics_second_quarter_2026_202609.en.pdf
- ECB Banking Supervision, thông cáo ngày 15/09/2026: https://www.bankingsupervision.europa.eu/press/pr/date/2026/html/ssm.pr260915~7917ca1416.en.html
- Thông tư 49/2014/TT-NHNN sửa đổi chế độ báo cáo tài chính đối với tổ chức tín dụng: https://congbao.chinhphu.vn/van-ban/thong-tu-so-49-2014-tt-nhnn-5158.htm
- Thông tư 27/2021/TT-NHNN sửa đổi hệ thống tài khoản kế toán và chế độ báo cáo tài chính đối với tổ chức tín dụng: https://congbao.chinhphu.vn/van-ban/thong-tu-so-27-2021-tt-nhnn-36546.htm
- Hiệp hội Ngân hàng Việt Nam, "Ngân hàng nỗ lực tối ưu chi phí hoạt động" (29/08/2024): https://vnba.org.vn/vi/ngan-hang-no-luc-toi-uu-chi-phi-hoat-dong-15241.htm
- VnBusiness, "Vì sao CIR giữa các ngân hàng nhiều khác biệt?" (03/10/2023): https://vnbusiness.vn/ngan-hang/vi-sao-cir-giua-cac-ngan-hang-nhieu-khac-biet-1095739.html
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?