Vòng quay hàng tồn kho là gì? Cách tính và bao nhiêu là tốt
Vòng quay hàng tồn kho (inventory turnover) cho biết lượng hàng doanh nghiệp giữ trong kho được bán ra và thay mới bao nhiêu lần trong một kỳ, tính bằng giá vốn hàng bán chia cho tồn kho bình quân. Đổi sang đơn vị thời gian, ta có số ngày tồn kho, tức thời gian bình quân một đồng vốn nằm trong kho trước khi hàng được bán. Hai con số này cho biết tốc độ bán hàng và lượng vốn đang bị giữ lại, nhưng không có một mức "tốt" chung: tại Mỹ, nhóm bán lẻ thực phẩm và nhóm xây nhà để bán có vòng quay chênh nhau hơn 10 lần (số liệu 01/2026).
1. Vòng quay hàng tồn kho là gì?
Vòng quay hàng tồn kho là số lần hàng tồn kho bình quân được chuyển thành giá vốn hàng bán trong một kỳ. CFA Institute xếp chỉ số này vào nhóm tỷ số hoạt động, nhóm "đo hiệu quả vận hành của doanh nghiệp" (nguyên văn: Activity ratios measure the efficiency of a company's operations).
Hàng tồn kho theo Chuẩn mực kế toán Việt Nam số 02 (VAS 02) không chỉ là hàng để bán. Khoản mục này gồm hàng hóa, thành phẩm, sản phẩm dở dang, nguyên liệu, vật liệu, công cụ, dụng cụ và chi phí dịch vụ dở dang. Vì vậy, với doanh nghiệp sản xuất, "vòng quay" đo cả quá trình từ lúc mua nguyên liệu đến lúc bán thành phẩm.
Lưu ý: Vòng quay 6 lần không có nghĩa là mọi mặt hàng đều bán hết 6 lần một năm. Đây là con số bình quân theo giá trị. Mặt hàng bán chạy có thể che khuất một phần hàng nằm kho nhiều năm.
2. Công thức tính vòng quay hàng tồn kho và số ngày tồn kho
Vòng quay hàng tồn kho bằng giá vốn hàng bán trong kỳ chia cho tồn kho bình quân của kỳ đó:
Số ngày tồn kho, trong tài liệu tiếng Anh gọi là DOH (Days of Inventory on Hand), DIO (Days Inventory Outstanding) hoặc DSI (Days Sales of Inventory), đổi vòng quay sang số ngày:
Giá vốn là số phát sinh cả kỳ, còn hàng tồn kho là số dư tại một ngày. Vì thế tử số cần được so với mức tồn kho đại diện cho cả kỳ, thường lấy (đầu kỳ + cuối kỳ) / 2. Cách bình quân chi tiết hơn được trình bày ở mục 3.2.
2.1. Vì sao dùng giá vốn hàng bán, không dùng doanh thu?
Công thức dùng giá vốn hàng bán vì hàng tồn kho được ghi theo giá gốc, còn doanh thu đã gồm phần lợi nhuận gộp. Chia doanh thu cho tồn kho là so hai đại lượng khác cơ sở, kết quả bị phóng đại đúng bằng tỷ lệ doanh thu trên giá vốn.
Hai doanh nghiệp cùng có giá vốn 900 tỷ đồng và tồn kho bình quân 150 tỷ đồng, nên hàng quay với cùng tốc độ 6 lần. Doanh nghiệp có doanh thu 1.200 tỷ đồng sẽ ra 8 lần nếu dùng doanh thu; doanh nghiệp có doanh thu 1.500 tỷ đồng ra 10 lần. Chênh lệch 2 vòng này chỉ phản ánh biên lợi nhuận.
Một số cơ sở dữ liệu công bố cả hai cách tính. Tại CSIMarket, ngành phụ tùng ô tô trong 12 tháng đến quý III/2026 có vòng quay 6,76 lần theo doanh thu và 5,19 lần theo giá vốn. Khi so sánh số liệu từ nhiều nguồn, cần xem nguồn đó dùng mẫu nào.
Cách tính biên lợi nhuận gộp được trình bày trong bài Biên lợi nhuận là gì?
2.2. Lấy số ở đâu trên báo cáo tài chính?
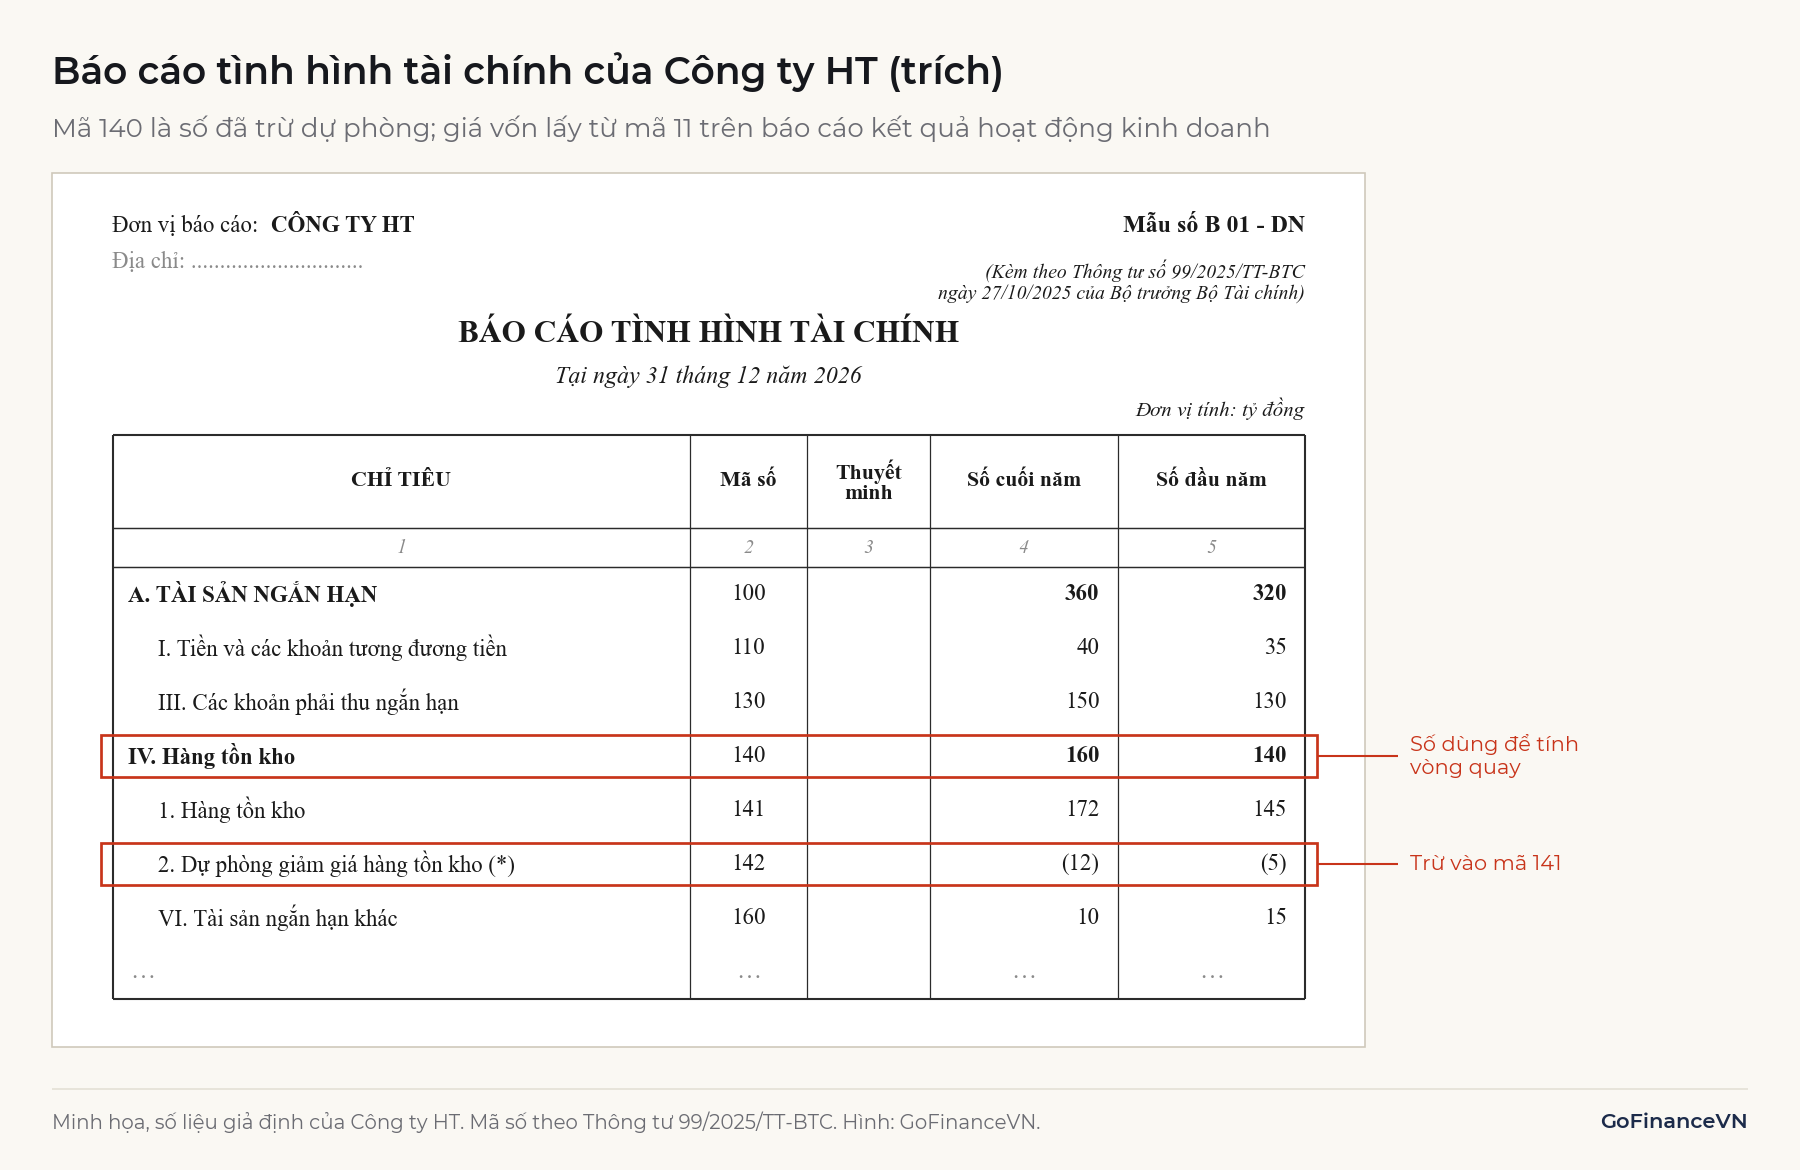
Với báo cáo tài chính lập theo Thông tư 99/2025/TT-BTC (áp dụng từ năm tài chính 2026), các chỉ tiêu nằm ở:
| Chỉ tiêu | Báo cáo | Mã số |
|---|---|---|
| Giá vốn hàng bán | Báo cáo kết quả hoạt động kinh doanh (B 02-DN) | 11 |
| Hàng tồn kho, đã trừ dự phòng | Báo cáo tình hình tài chính (B 01-DN) | 140 |
| Hàng tồn kho theo giá gốc | B 01-DN | 141 |
| Dự phòng giảm giá hàng tồn kho | B 01-DN | 142 (mẫu cũ theo Thông tư 200: mã 149) |
Phân tích thông thường dùng mã 140. Chi tiết về cách đọc hai báo cáo có trong bài Bảng cân đối kế toán là gì? và Báo cáo kết quả kinh doanh là gì?
3. Ví dụ tính vòng quay hàng tồn kho của Công ty HT
Công ty HT là doanh nghiệp thương mại giả định, bán hàng mạnh vào quý IV và nhập hàng dồn từ đầu năm. Năm 2026, doanh thu thuần là 1.200 tỷ đồng, giá vốn hàng bán 900 tỷ đồng.
3.1. Tính theo số dư đầu năm và cuối năm
Cách tính phổ biến lấy giá vốn ở mã 11 và tồn kho đầu năm, cuối năm ở mã 140 của mẫu B 01-DN.
| Bước | Phép tính | Kết quả |
|---|---|---|
| Tồn kho bình quân | (140 + 160) / 2 | 150 tỷ đồng |
| Vòng quay hàng tồn kho | 900 / 150 | 6,0 lần |
| Số ngày tồn kho | 365 / 6,0 | khoảng 61 ngày |
3.2. Tính theo số dư các quý
Số dư ngày 31/12 có thể không đại diện cho cả năm, nhất là với doanh nghiệp có mùa vụ. Tổ chức niêm yết cổ phiếu và công ty đại chúng quy mô lớn phải công bố báo cáo tài chính quý theo Thông tư 96/2020/TT-BTC và các văn bản sửa đổi, nên người đọc có thể lấy thêm số dư các quý.
Tồn kho của Công ty HT là 140 tỷ đồng ngày 31/12/2025, tăng lên 210, 280 và 335 tỷ đồng ở ba quý đầu năm 2026, rồi giảm còn 160 tỷ đồng ngày 31/12/2026 khi mùa bán hàng gần kết thúc. Bình quân năm số dư là (140 + 210 + 280 + 335 + 160) / 5 = 225 tỷ đồng.
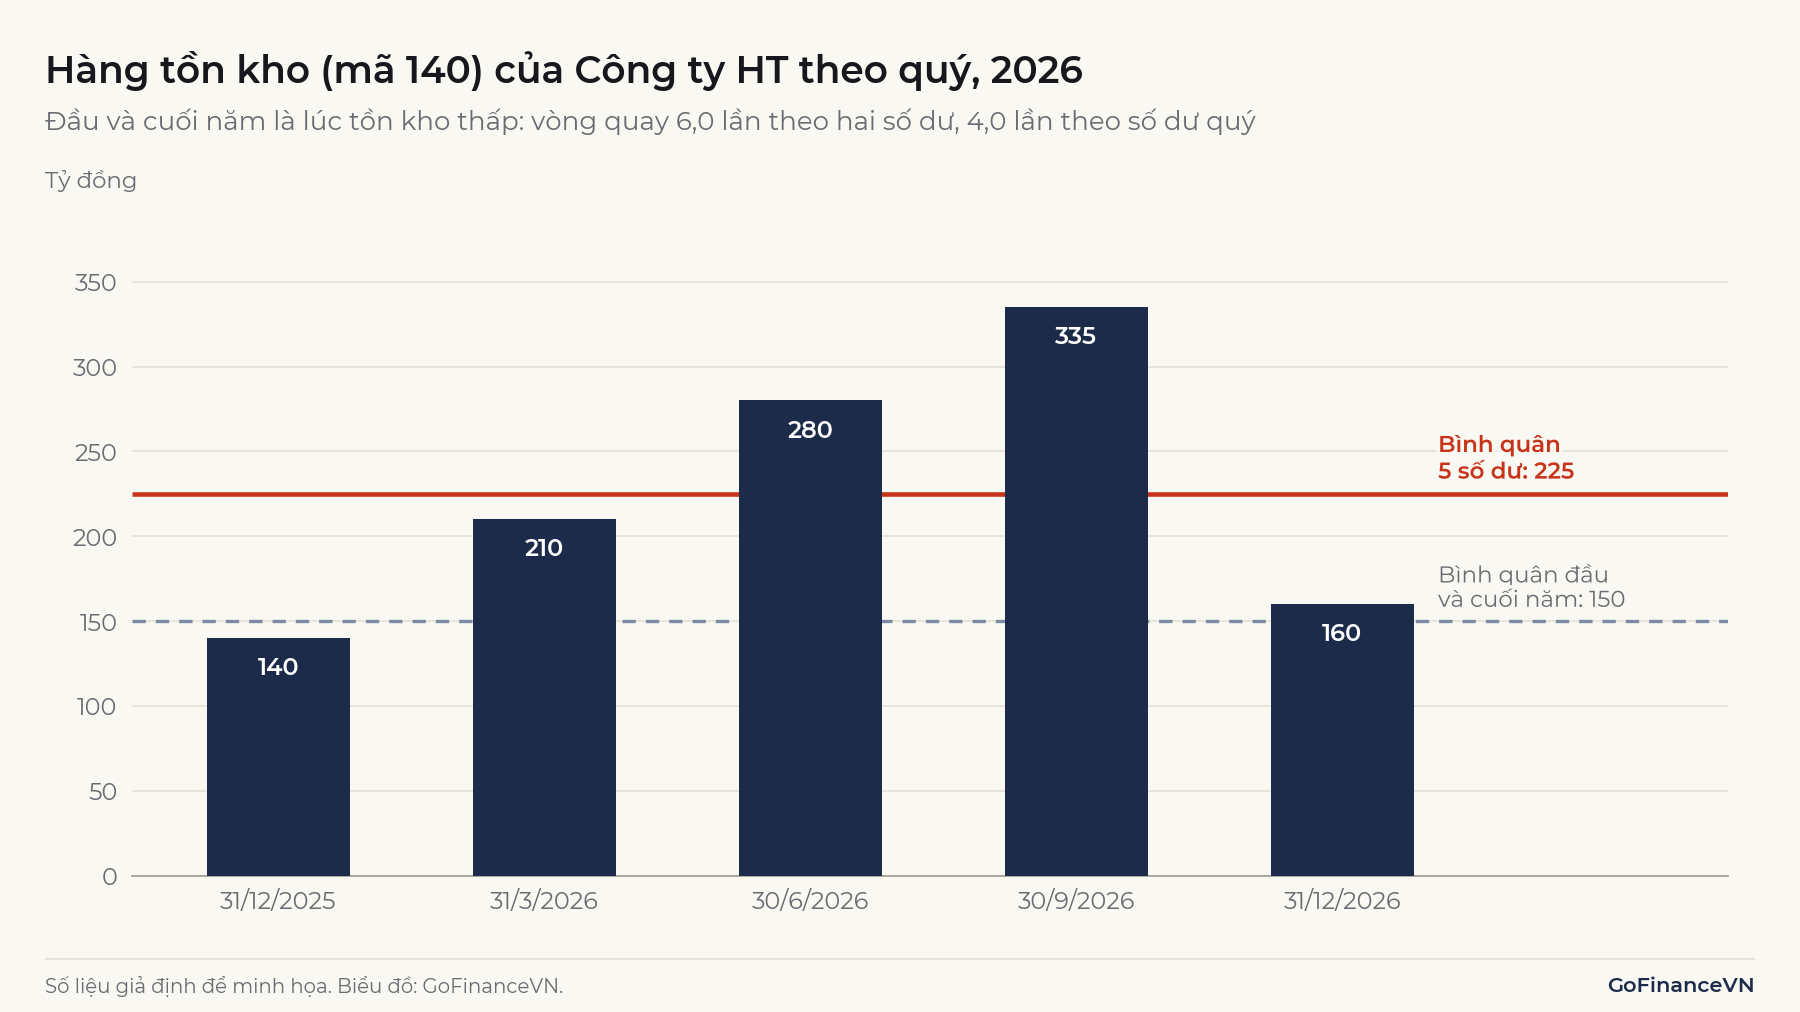
Khi đó vòng quay là 900 / 225 = 4,0 lần và số ngày tồn kho là 365 / 4,0 ≈ 91 ngày. Cùng một doanh nghiệp, cùng một năm, số ngày tồn kho chênh 30 ngày chỉ vì cách lấy số dư. Với doanh nghiệp có mùa vụ rõ, bình quân theo quý gần với mức vốn thực sự nằm trong kho hơn.
4. Vòng quay hàng tồn kho cao hay thấp nói lên điều gì?
Vòng quay hàng tồn kho cao hay thấp chỉ có ý nghĩa khi biết nguyên nhân, vì cùng một con số có thể đến từ hai tình huống trái ngược.
Khi vòng quay cao, có thể do hai nguyên nhân: hàng bán nhanh, doanh nghiệp quản lý kho tốt và ít vốn bị giữ lại; hoặc doanh nghiệp giữ quá ít hàng, thường xuyên thiếu hàng và mất doanh số. Vòng quay cũng có thể tăng do lập thêm dự phòng làm giảm số dư tồn kho (mục 7.1).
Ví dụ: Công ty HT cắt tồn kho bình quân từ 225 xuống 150 tỷ đồng nhưng thiếu hàng, doanh thu và giá vốn cùng giảm 10%. Vòng quay tăng từ 4,0 lên 900 × 90% / 150 = 5,4 lần. Lợi nhuận gộp lại giảm từ 300 xuống 270 tỷ đồng, trong khi 75 tỷ đồng vốn giải phóng chỉ tiết kiệm khoảng 6 tỷ đồng lãi vay mỗi năm nếu lãi suất giả định là 8%/năm.
Khi vòng quay thấp, cũng có hai khả năng: hàng ứ đọng, lỗi mốt, có nguy cơ phải giảm giá; hoặc doanh nghiệp chủ động tích trữ, như mua nguyên liệu khi giá thấp, chuẩn bị cho mùa cao điểm hay nhà máy mới. Cách phân biệt là xem xu hướng nhiều kỳ, so tốc độ tăng tồn kho với tốc độ tăng doanh thu, đọc cơ cấu tồn kho (nguyên liệu, dở dang, thành phẩm) và mức dự phòng trong phần thuyết minh báo cáo tài chính.
5. Vòng quay hàng tồn kho bao nhiêu là tốt?
Không có mức vòng quay hàng tồn kho tốt chung cho mọi doanh nghiệp; chỉ tiêu này cần so với doanh nghiệp cùng mô hình và với chính doanh nghiệp qua nhiều kỳ. Một ngưỡng dùng chung cho mọi ngành không có ý nghĩa, vì độ dài chu kỳ sản xuất và bán hàng khác nhau.
Bảng dưới đây dùng bộ số liệu công khai của Giáo sư Aswath Damodaran (NYU Stern) cho doanh nghiệp Mỹ, cập nhật 01/2026. Bộ số liệu công bố tồn kho trên doanh thu và biên gộp, nên GoFinanceVN quy đổi về cơ sở giá vốn: vòng quay = (1 − biên gộp) / (tồn kho / doanh thu).
| Ngành | Tồn kho / doanh thu | Biên gộp | Vòng quay (lần/năm) | Số ngày tồn kho |
|---|---|---|---|---|
| Bán lẻ thực phẩm | 5,49% | 26,31% | 13,4 | 27 |
| Ô tô và xe tải | 9,91% | 10,41% | 9,0 | 40 |
| Bán lẻ tổng hợp | 8,67% | 33,18% | 7,7 | 47 |
| Thực phẩm chế biến | 13,41% | 23,23% | 5,7 | 64 |
| Nông nghiệp | 16,66% | 13,09% | 5,2 | 70 |
| Thép | 17,96% | 12,25% | 4,9 | 75 |
| Bán lẻ chuyên doanh | 18,76% | 35,30% | 3,4 | 106 |
| May mặc | 19,25% | 56,88% | 2,2 | 163 |
| Dược phẩm | 15,61% | 71,73% | 1,8 | 202 |
| Xây nhà để bán | 62,02% | 22,70% | 1,2 | 293 |
| Toàn thị trường, trừ tài chính | 8,99% | 34,39% | 7,3 | 50 |
Đây là số gộp theo ngành của doanh nghiệp Mỹ, quy đổi từ tỷ lệ tồn kho trên doanh thu chứ không tính trực tiếp từ tồn kho bình quân, nên chỉ để tham chiếu về độ lớn. Bài này không nêu ngưỡng cho doanh nghiệp Việt Nam vì chưa tìm được bộ số liệu công khai có phương pháp rõ ràng. Cách làm phù hợp là tự tính cho vài doanh nghiệp cùng mô hình, trong nhiều năm.
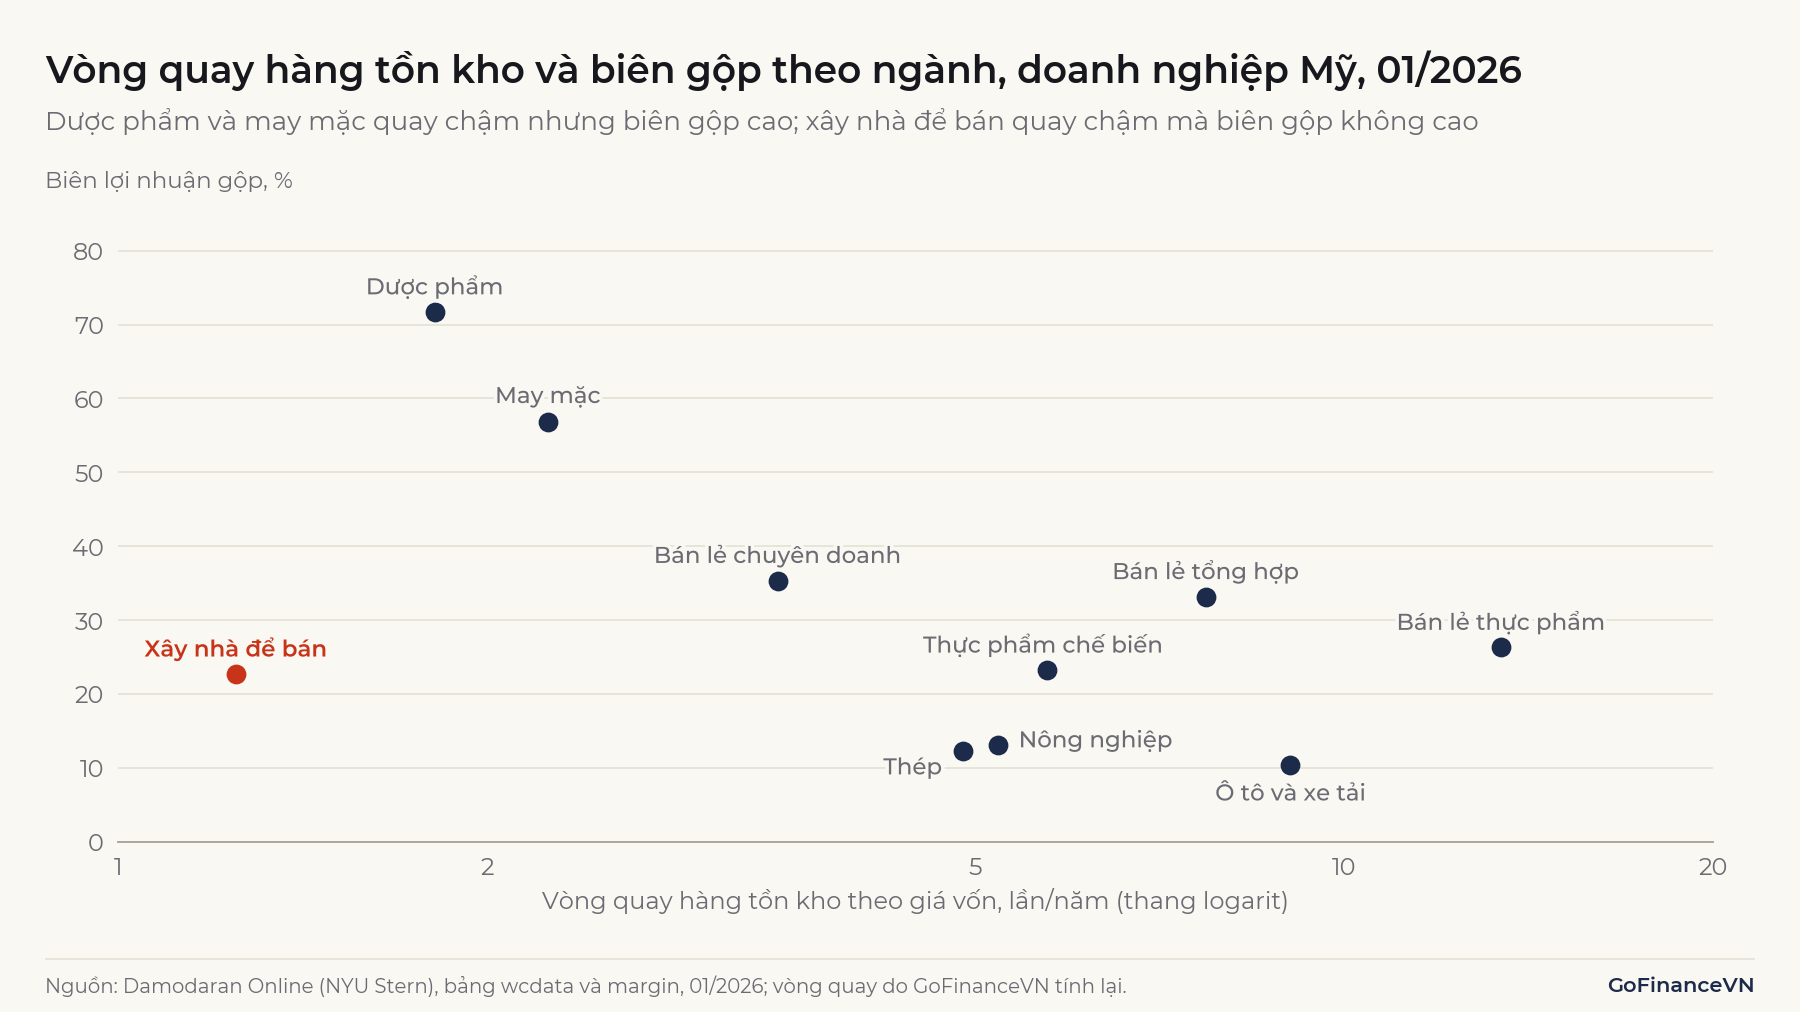
Vòng quay chỉ nên đọc cùng biên lợi nhuận. Theo bảng trên, bán lẻ thực phẩm quay 13,4 lần với biên gộp 26%, còn dược phẩm chỉ quay 1,8 lần với biên gộp 72%. Lấy biên gộp chia cho tồn kho trên doanh thu, mỗi đồng tồn kho một năm tạo ra khoảng 4,8 đồng lợi nhuận gộp ở bán lẻ thực phẩm và 4,6 đồng ở dược phẩm: tốc độ khác nhau 7 lần nhưng khả năng sinh lợi trên tồn kho gần như nhau. Đây là một cặp so sánh, không phải quy luật: cùng cách tính, ô tô và xe tải chỉ đạt khoảng 1,05 đồng, xây nhà để bán khoảng 0,37 đồng.
Vòng quay tài sản nói chung là một nhân tố trong bài Phân tích DuPont là gì?
5.1. Bất động sản có chu kỳ khác
Với doanh nghiệp bất động sản, hàng tồn kho gồm chủ yếu chi phí dự án dở dang và bất động sản để bán, có thể mất nhiều năm mới bàn giao. Giá vốn thường chỉ được ghi nhận khi bàn giao, nên vòng quay có thể rất thấp nhiều năm rồi tăng vọt trong năm bàn giao lớn. Vòng quay dưới 1 lần là bình thường ở nhóm này; trong bộ số liệu trên, nhóm bất động sản tổng hợp (12 doanh nghiệp) có tồn kho bằng 250,67% doanh thu.
Theo mẫu B 01-DN, chi phí sản xuất, kinh doanh dở dang dài hạn nằm ở mã 251 (mẫu cũ theo Thông tư 200: mã 241), không thuộc mã 140, nên hai doanh nghiệp cùng ngành có thể khác nhau chỉ do phân loại. Với nhóm này, người phân tích thường xem thêm tiến độ dự án và khoản người mua trả tiền trước.
5.2. Nông nghiệp theo vụ và tài sản sinh học
Doanh nghiệp nông nghiệp có tồn kho dồn lên sau thu hoạch rồi giảm dần, nên số dư cuối năm phụ thuộc thời điểm vụ mùa so với ngày khóa sổ. Dùng bình quân quý như mục 3.2 là cần thiết hơn so với các ngành khác.
Thông tư 99 còn tách riêng tài sản sinh học: súc vật nuôi và cây trồng ngắn hạn nằm ở mã 150, dài hạn ở mã 230, không thuộc mã 140. Khi ghép số liệu trước và sau năm 2026, hoặc khi chỉ số phải phản ánh cả chu kỳ nuôi trồng, cần đọc thuyết minh để biết phần nào đã được tính vào.
6. Ứng dụng: số ngày tồn kho trong chu kỳ tiền mặt
Số ngày tồn kho là cấu phần đầu tiên của chu kỳ chuyển đổi tiền mặt (CCC – Cash Conversion Cycle), số ngày từ lúc trả tiền nhà cung cấp đến lúc thu được tiền khách hàng:
Giả định Công ty HT có số ngày thu tiền 40 ngày và số ngày trả tiền 50 ngày, chu kỳ tiền mặt là 91 + 40 − 50 = 81 ngày. Mỗi ngày giá vốn của HT là 900 / 365 ≈ 2,47 tỷ đồng, nên rút ngắn 10 ngày tồn kho giải phóng khoảng 25 tỷ đồng vốn.
Cấu trúc đầy đủ của chu kỳ này được trình bày trong bài Vốn lưu động là gì? Bài đó dùng số dư cuối năm cho gọn, nên số ngày có thể khác cách tính bình quân ở đây. Tồn kho tăng cũng làm giảm dòng tiền kinh doanh trong kỳ, thể hiện ở mã 10 của mẫu B 03-DN lập theo phương pháp gián tiếp, như giải thích trong bài Báo cáo lưu chuyển tiền tệ là gì?
Nhà quản lý dùng chỉ số này để đặt mức tồn kho. Ngân hàng dùng để đánh giá nhu cầu vốn lưu động và chất lượng hàng thế chấp. Nhà phân tích đọc nó cùng hệ số thanh toán, vì hệ số thanh toán hiện hành tính cả hàng tồn kho ở tử số, như trình bày trong bài Chỉ số thanh khoản là gì? Chỉ số không phù hợp với ngân hàng và phần lớn doanh nghiệp dịch vụ, nơi hàng tồn kho không đáng kể.
7. Hạn chế và lưu ý khi sử dụng
Vòng quay hàng tồn kho tính từ số liệu báo cáo, nên chịu ảnh hưởng của chính sách kế toán và thời điểm khóa sổ.
7.1. Dự phòng giảm giá làm vòng quay đẹp hơn
Theo đoạn 19 VAS 02, cuối kỳ kế toán năm, khi giá trị thuần có thể thực hiện được thấp hơn giá gốc, doanh nghiệp phải lập dự phòng giảm giá theo từng mặt hàng; đoạn 29 đưa khoản dự phòng vào giá vốn hàng bán. Mức trích lập được hướng dẫn tại Thông tư 48/2019/TT-BTC, đã sửa đổi bởi Thông tư 24/2022/TT-BTC. Quyết định 1760/QĐ-BTC ngày 01/07/2026 công bố thông tư này tiếp tục có hiệu lực đến khi có văn bản thay thế, không quá 31/12/2026, nên cần kiểm tra lại văn bản sau mốc đó.
Lập dự phòng tác động lên công thức ở cả hai phía: giá vốn tăng và tồn kho ròng giảm, trong khi hàng chưa bán thêm được đơn vị nào. Năm 2026, Công ty HT trích thêm 7 tỷ đồng dự phòng (từ 5 lên 12 tỷ đồng). Theo số báo cáo, vòng quay là 6,0 lần. Loại 7 tỷ đồng khỏi giá vốn và dùng tồn kho theo giá gốc (mã 141), vòng quay là (900 − 7) / 158,5 ≈ 5,6 lần, tức khoảng 65 ngày thay vì 61 ngày.
7.2. FIFO, bình quân gia quyền và LIFO cho kết quả khác nhau
Phương pháp tính giá xuất kho làm thay đổi cả tử số lẫn mẫu số dù hàng di chuyển như nhau. Giả sử một mặt hàng của Công ty HT có đầu kỳ 100 đơn vị giá 10 triệu đồng, trong kỳ nhập 200 đơn vị giá 12 triệu đồng và bán 200 đơn vị (đơn vị: triệu đồng):
| Phương pháp | Giá vốn | Tồn kho cuối kỳ | Tồn kho bình quân | Vòng quay |
|---|---|---|---|---|
| Nhập trước, xuất trước (FIFO) | 2.200 | 1.200 | 1.100 | 2,00 lần |
| Bình quân gia quyền cuối kỳ | 2.267 | 1.133 | 1.067 | 2,13 lần |
| Nhập sau, xuất trước (LIFO), chỉ để so sánh | 2.400 | 1.000 | 1.000 | 2,40 lần |
Khi giá tăng, FIFO cho giá vốn thấp, tồn kho cao và vòng quay thấp nhất; LIFO ngược lại. Trong ví dụ này, vòng quay chênh nhau tới 20% dù hàng bán ra như nhau, nên cần xem chính sách kế toán trong thuyết minh trước khi so sánh.
Lưu ý: Đoạn 13 của VAS 02 (Quyết định 149/2001/QĐ-BTC) vẫn liệt kê phương pháp nhập sau, xuất trước. Tuy nhiên, chế độ kế toán đã không còn áp dụng phương pháp này từ Thông tư 200/2014/TT-BTC. Các tài liệu hướng dẫn Thông tư 99/2025/TT-BTC, văn bản thay thế Thông tư 200 từ năm tài chính 2026, liệt kê các phương pháp giá đích danh, bình quân gia quyền, FIFO, giá bán lẻ và chi phí chuẩn, không có LIFO. Chuẩn mực quốc tế IAS 2 cấm LIFO, còn US GAAP cho phép, nên số liệu của doanh nghiệp Mỹ ở mục 5 có thể gồm doanh nghiệp dùng LIFO.
7.3. Tính bằng số báo cáo nên không thấy chi tiết mặt hàng
Người đọc báo cáo tài chính không thấy tuổi hàng theo từng mặt hàng. Doanh nghiệp cũng có thể giảm nhập hàng ngay trước ngày khóa sổ, làm số dư cuối kỳ thấp hơn mức bình thường. Bình quân theo quý và so sánh nhiều năm làm giảm sai lệch này nhưng không loại bỏ được hoàn toàn.
8. Câu hỏi thường gặp
Vòng quay hàng tồn kho theo quý tính thế nào?
Lấy giá vốn của quý chia cho bình quân tồn kho đầu và cuối quý, số ngày tồn kho lấy số ngày của quý (90 đến 92 ngày) chia cho vòng quay. Muốn quy ra năm thì nhân vòng quay quý với 4, nhưng với doanh nghiệp có mùa vụ nên dùng số liệu 12 tháng gần nhất.
Số ngày tồn kho dùng 365 hay 360 ngày?
Cả hai đều được dùng, miễn là nhất quán khi so sánh. Bài này dùng 365 ngày. Chênh lệch giữa hai quy ước khoảng 1,4%.
Vòng quay hàng tồn kho giảm có phải là xấu không?
Chưa chắc. Vòng quay giảm một kỳ có thể do doanh nghiệp tích trữ trước mùa cao điểm. Tín hiệu đáng chú ý hơn là tồn kho tăng nhanh hơn doanh thu trong nhiều kỳ liên tiếp, đi kèm dòng tiền kinh doanh yếu đi.
Kết luận
Vòng quay hàng tồn kho đo tốc độ hàng trong kho chuyển thành giá vốn, và số ngày tồn kho đổi tốc độ đó ra thời gian vốn bị giữ lại. Con số chỉ đáng tin khi dùng giá vốn, lấy bình quân đủ đại diện cho mùa vụ, tính đến dự phòng và phương pháp tính giá xuất kho. Mức "tốt" phụ thuộc ngành và cần đọc cùng biên lợi nhuận, vì quay nhanh không tự động đồng nghĩa với sinh lợi cao hơn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- AnalystPrep, CFA Level 1 Financial Ratios Sheet: https://analystprep.com/blog/financial-ratio-sheet/
- Chuẩn mực kế toán Việt Nam số 02, Hàng tồn kho (Quyết định 149/2001/QĐ-BTC), bản lưu trên Thư viện Pháp luật: https://cdn.thuvienphapluat.vn//uploads/Hoidapphapluat/2024/TTTT/240912/vas2.doc
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Kế toán Thiên Ưng, nguyên tắc kế toán hàng tồn kho theo Thông tư 99: https://www.ketoanthienung.net/nguyen-tac-ke-toan-hang-ton-kho-theo-thong-tu-99.htm
- Grant Thornton Việt Nam, tóm tắt thay đổi của Thông tư 99 (phương pháp chi phí chuẩn): https://www.grantthornton.com.vn/contentassets/2453c36bf5094e8b82a9da0fb262b505/decree-99---vie-version.pdf
- Grant Thornton Việt Nam, bản tin về Thông tư 200/2014 (không áp dụng LIFO): https://www.grantthornton.com.vn/globalassets/1.-member-firms/vietnam/tax-newsletter-2015/73-accounting---vie.pdf
- Thời báo Tài chính Việt Nam, Quyết định 1760/QĐ-BTC về Thông tư 48/2019/TT-BTC: https://thoibaotaichinhvietnam.vn/thong-tu-so-452013tt-btc-va-thong-tu-so-482019tt-btc-tiep-tuc-co-hieu-luc-200058.html
- Văn bản hợp nhất 10/VBHN-BTC của Thông tư 96/2020/TT-BTC về công bố thông tin: https://luatvietnam.vn/chung-khoan/van-ban-hop-nhat-10-vbhn-btc-2026-huong-dan-cong-bo-thong-tin-thi-truong-chung-khoan-432898-d5.html
- KPMG, Inventory accounting: IFRS Accounting Standards vs US GAAP: https://kpmg.com/us/en/articles/2026/inventory-accounting-ifrs-accounting-standards-vs-us-gaap.html
- Damodaran Online, Working Capital Ratios by Sector (01/2026): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/wcdata.html
- Damodaran Online, Margins by Sector (01/2026): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/margin.html
- CSIMarket, Auto & Truck Parts Industry Efficiency: https://csimarket.com/Industry/industry_Efficiency.php?ind=405
Đọc tiếp: Vốn lưu động là gì? Vì sao doanh nghiệp cần quản lý vốn lưu động?