CASA là gì? Cách tính tỷ lệ CASA và vì sao ngân hàng muốn tăng CASA
CASA (Current Account Savings Account) là cách gọi tiền gửi không kỳ hạn của khách hàng tại ngân hàng, gồm tiền trên tài khoản thanh toán và tiền gửi tiết kiệm không kỳ hạn. Tỷ lệ CASA là phần tiền gửi không kỳ hạn trong tổng tiền gửi của khách hàng. Đây là nguồn vốn có lãi suất thấp nhất của ngân hàng, nên tỷ lệ CASA ảnh hưởng trực tiếp đến chi phí vốn, biên lãi ròng và lợi nhuận.
1. CASA là gì?
CASA là tiền khách hàng gửi ở ngân hàng mà không thỏa thuận trước thời điểm rút, nên có thể rút hoặc chuyển đi bất cứ lúc nào. Tên gọi ghép từ hai loại tài khoản: tài khoản vãng lai hay tài khoản thanh toán (current account) và tài khoản tiết kiệm (savings account).
Cách hiểu hai chữ "savings account" là chỗ dễ nhầm. Ở các nước dùng thuật ngữ CASA phổ biến như Ấn Độ, tài khoản tiết kiệm là tài khoản rút được bất cứ lúc nào. Ở Việt Nam, phần lớn tiền gửi tiết kiệm có kỳ hạn (1 tháng, 6 tháng, 12 tháng…), và các khoản này không thuộc CASA. Vì vậy CASA ở Việt Nam tương ứng với tiền gửi không kỳ hạn, không phải toàn bộ tiền gửi tiết kiệm.
CASA rẻ vì lãi suất bị giới hạn. Theo Quyết định 2411/QĐ-NHNN của Ngân hàng Nhà nước (hiệu lực từ 20/11/2024), lãi suất tối đa cho tiền gửi bằng đồng Việt Nam không kỳ hạn và có kỳ hạn dưới 1 tháng là 0,5%/năm, trong khi kỳ hạn từ 1 đến dưới 6 tháng được trả tới 4,75%/năm. Kỳ hạn từ 6 tháng trở lên do ngân hàng tự định theo cung cầu vốn. Cơ chế trần lãi suất do Ngân hàng Nhà nước điều hành; vì sao lãi suất huy động và cho vay chênh nhau được giải thích trong bài Lãi suất là gì?
2. Cách tính tỷ lệ CASA
Tỷ lệ CASA thường được tính bằng tiền gửi không kỳ hạn chia tổng tiền gửi của khách hàng:
Tử số gồm tiền gửi thanh toán và tiền gửi tiết kiệm không kỳ hạn, bằng VND và ngoại tệ. Mẫu số là toàn bộ tiền gửi của khách hàng (tổ chức kinh tế và cá nhân), không gồm tiền gửi và vay của các tổ chức tín dụng khác.
2.1. Ví dụ tính tỷ lệ CASA của Ngân hàng C
Ngân hàng C (giả định) có thuyết minh tiền gửi của khách hàng cuối năm như sau:
| Loại tiền gửi | Số dư (tỷ đồng) | Tỷ trọng |
|---|---|---|
| Tiền gửi không kỳ hạn | 40.000 | 20,0% |
| Tiền gửi có kỳ hạn | 150.000 | 75,0% |
| Tiền gửi vốn chuyên dùng | 4.000 | 2,0% |
| Tiền gửi ký quỹ | 6.000 | 3,0% |
| Tổng tiền gửi của khách hàng | 200.000 | 100,0% |
Tỷ lệ CASA theo công thức cơ bản là . Ngân hàng C còn có 20.000 tỷ đồng giấy tờ có giá đã phát hành (trái phiếu, chứng chỉ tiền gửi), không nằm trong tiền gửi của khách hàng.
2.2. Vì sao các nguồn công bố tỷ lệ CASA khác nhau?
Không có văn bản nào quy định cách tính tỷ lệ CASA, nên mỗi ngân hàng và công ty phân tích chọn tử số, mẫu số theo cách riêng. Cùng số liệu Ngân hàng C, ba cách tính cho ba kết quả:
| Cách tính | Tử số (tỷ đồng) | Mẫu số (tỷ đồng) | Tỷ lệ CASA |
|---|---|---|---|
| Không kỳ hạn / tiền gửi khách hàng | 40.000 | 200.000 | 20,0% |
| (Không kỳ hạn + ký quỹ) / tiền gửi khách hàng | 46.000 | 200.000 | 23,0% |
| (Không kỳ hạn + ký quỹ) / (tiền gửi khách hàng + giấy tờ có giá) | 46.000 | 220.000 | 20,9% |
Tài liệu gửi nhà đầu tư của một số ngân hàng dùng cách tính mở rộng, cộng thêm tiền gửi ký quỹ hoặc vốn chuyên dùng vào tử số. Một số báo cáo ngành còn chia CASA cho dư nợ cho vay thay vì tổng tiền gửi, cho ra một chỉ số khác hẳn.
Lưu ý: Chỉ so tỷ lệ CASA giữa các ngân hàng khi biết chắc chúng được tính cùng một cách. Chênh lệch 3 điểm phần trăm trong bảng trên chỉ đến từ định nghĩa, không phải từ hoạt động kinh doanh.
3. Vì sao ngân hàng muốn tăng CASA?
Ngân hàng muốn tăng CASA chủ yếu vì đây là nguồn vốn rẻ nhất, giúp hạ chi phí vốn và tăng biên lãi ròng. Ngoài ra, khách hàng giữ tiền trong tài khoản thanh toán thường dùng thêm các dịch vụ khác của ngân hàng.
3.1. Chi phí vốn thấp hơn
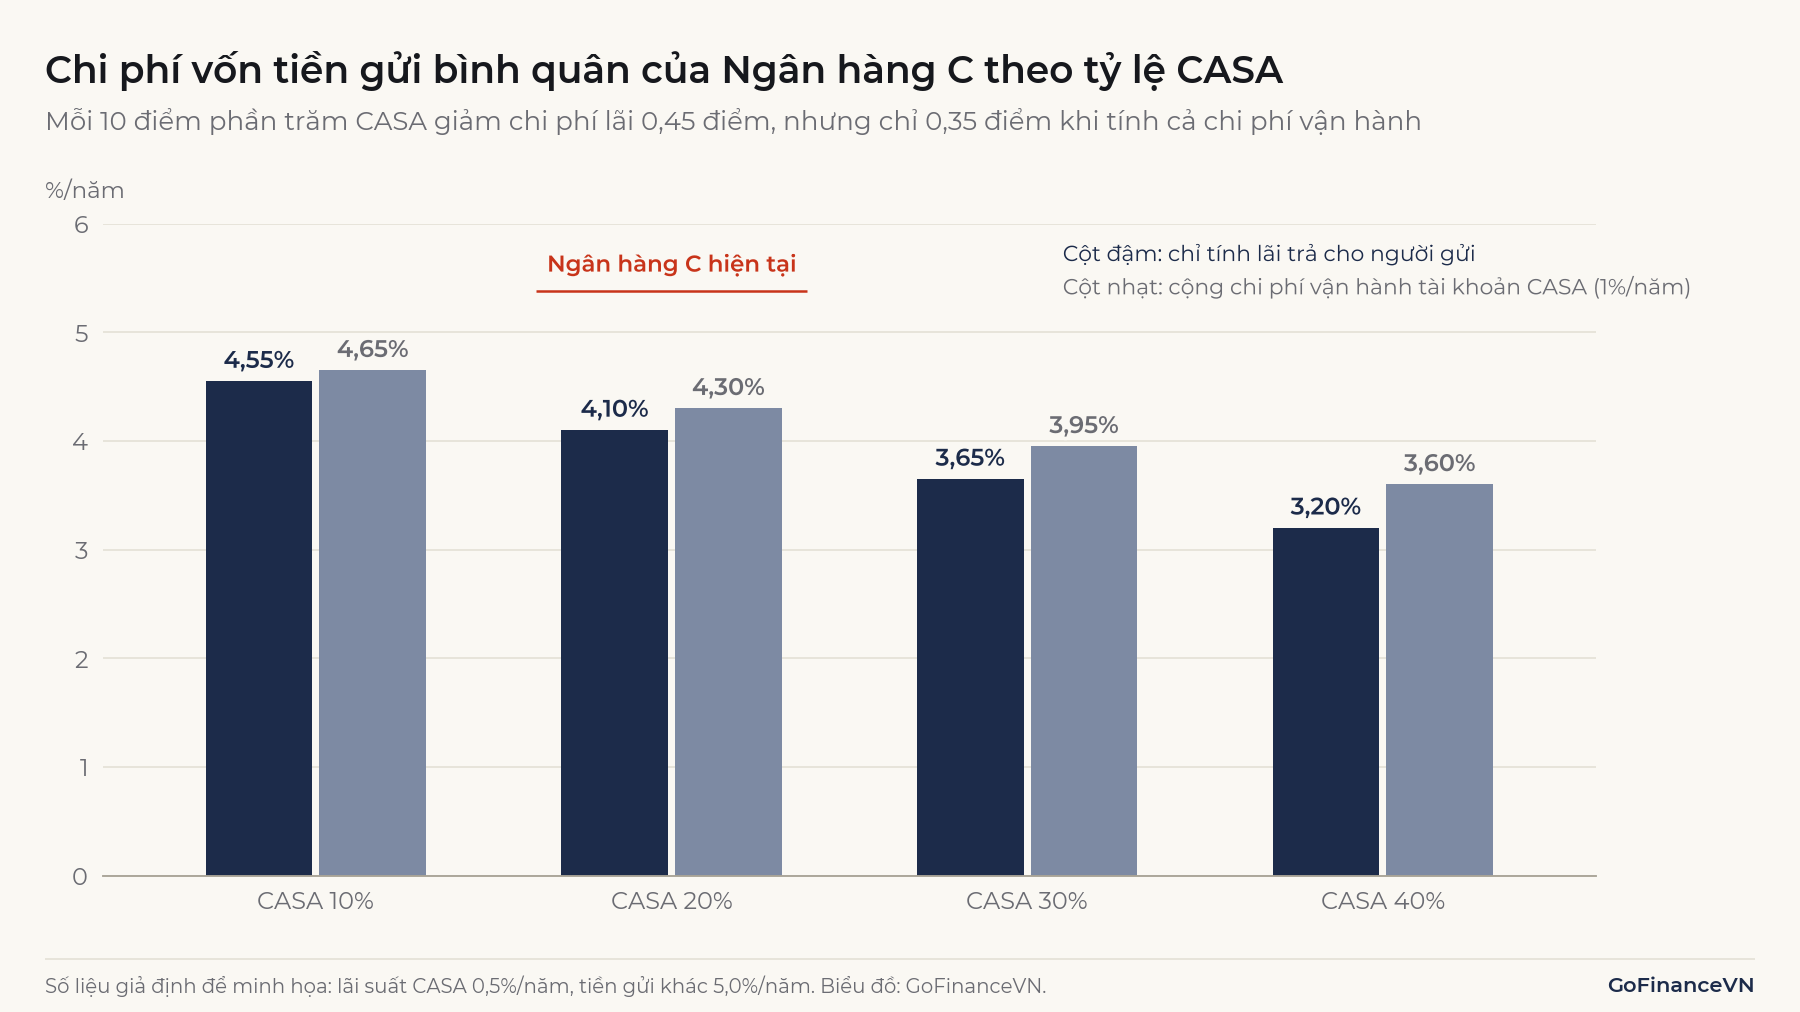
Mỗi đồng chuyển từ tiền gửi có kỳ hạn sang không kỳ hạn tiết kiệm cho ngân hàng phần chênh lệch lãi suất giữa hai loại. Với Ngân hàng C, giả định CASA trả 0,5%/năm và mọi khoản tiền gửi còn lại trả bình quân 5,0%/năm. Chi phí vốn tiền gửi bình quân là:
trong đó là tỷ lệ CASA. Ở mức , chi phí bình quân là /năm, tương đương 8.200 tỷ đồng tiền lãi trên 200.000 tỷ đồng tiền gửi. Nếu CASA tăng lên 30%, chi phí bình quân giảm xuống 3,65%/năm.
Ví dụ: Mỗi 10 điểm phần trăm CASA tăng thêm giúp Ngân hàng C giảm chi phí lãi tỷ đồng mỗi năm, với tổng tiền gửi không đổi.
3.2. Biên lãi ròng cao hơn
Chi phí lãi giảm thì thu nhập lãi thuần tăng tương ứng, nếu lãi suất cho vay giữ nguyên. Giả sử Ngân hàng C có 250.000 tỷ đồng tài sản sinh lãi bình quân, 900 tỷ đồng tiết kiệm được làm biên lãi ròng (NIM) tăng điểm phần trăm. Cách tính NIM và vai trò của CASA trong đó được trình bày trong bài NIM là gì?
Nguồn vốn rẻ còn cho ngân hàng thêm lựa chọn: giữ lãi suất cho vay để tăng lợi nhuận, hoặc hạ lãi suất cho vay để cạnh tranh mà vẫn giữ được biên lãi.
3.3. Thu nhập dịch vụ và dữ liệu khách hàng
Tài khoản thanh toán là nơi khách hàng nhận lương, chuyển khoản, trả hóa đơn. Ngân hàng giữ được dòng tiền này thường bán thêm được thẻ, bảo hiểm, cho vay tiêu dùng, và có dữ liệu giao dịch để đánh giá khách hàng khi cho vay. Với khách hàng doanh nghiệp, tài khoản thanh toán gắn với dịch vụ trả lương, thu hộ, chi hộ, nên số dư thường ở lại lâu hơn.
4. CASA có thật sự là vốn miễn phí?
CASA không miễn phí, dù lãi suất gần bằng 0. Để giữ số dư không kỳ hạn, ngân hàng phải trả các chi phí không nằm trong dòng "chi phí lãi":
- Miễn phí chuyển khoản, phí quản lý tài khoản, phí thẻ: ngân hàng mất nguồn thu phí và vẫn chịu chi phí xử lý giao dịch.
- Đầu tư ứng dụng ngân hàng số, hệ thống thanh toán, an ninh mạng, mạng lưới phòng giao dịch.
- Ưu đãi cho doanh nghiệp chuyển tài khoản trả lương hoặc thanh toán về ngân hàng.
Các khoản này nằm ở dòng chi phí hoạt động trên báo cáo kết quả kinh doanh. Nếu quy đổi chúng thành 1,0%/năm trên số dư CASA (giả định), chi phí thực của CASA là 1,5%/năm thay vì 0,5%. Khi đó mỗi 10 điểm phần trăm CASA chỉ tiết kiệm cho Ngân hàng C tỷ đồng, không phải 900 tỷ đồng (Hình 1).
Một số sản phẩm như tài khoản "sinh lời tự động" trả cho khách hàng mức sinh lời cao hơn 0,5%/năm trên số dư nhàn rỗi, thường bằng cách chuyển phần số dư đó sang một sản phẩm khác. Khi đọc tỷ lệ CASA, cần xem phần này được tính vào tiền gửi không kỳ hạn hay không và ngân hàng thực trả bao nhiêu.
Ghi nhớ: Lợi thế thật của CASA là chênh lệch giữa lãi suất tiền gửi có kỳ hạn và tổng chi phí giữ CASA (lãi cộng chi phí vận hành), không phải chênh lệch giữa lãi suất có kỳ hạn và 0,5%.
5. Tỷ lệ CASA cao hay thấp tốt?
Không có mức tỷ lệ CASA "chuẩn" chung cho mọi ngân hàng. Khi tỷ lệ CASA cao, có thể do hai nguyên nhân: ngân hàng có nền khách hàng thanh toán lớn, hệ sinh thái giữ được dòng tiền thật; hoặc số dư được đẩy lên tạm thời bằng ưu đãi, tiền của một vài khách hàng lớn, hay tiền doanh nghiệp tạm gửi cuối kỳ báo cáo.
Trường hợp đầu là lợi thế cạnh tranh bền vững. Trường hợp sau có thể biến mất trong quý kế tiếp, kéo chi phí vốn tăng lại.
Tỷ lệ CASA thấp cũng chưa chắc là yếu. Ngân hàng chuyên cho vay doanh nghiệp lớn, ngân hàng bán lẻ mới thành lập hoặc ngân hàng ít chi nhánh thường có CASA thấp nhưng có thể bù bằng lãi suất cho vay cao hơn hoặc chi phí hoạt động thấp hơn. Vì vậy tỷ lệ CASA cần đọc cùng NIM, chi phí hoạt động trên thu nhập, ROE và chất lượng tài sản.
Một ngân hàng có NIM cao nhờ CASA vẫn có thể mất lợi nhuận vì nợ xấu, xem Nợ xấu là gì?
6. Hạn chế và lưu ý khi đọc tỷ lệ CASA
Tỷ lệ CASA là một con số đơn giản nhưng dễ đọc sai nếu bỏ qua thời điểm đo, độ ổn định của nguồn tiền và chu kỳ lãi suất.
6.1. Số cuối kỳ khác số bình quân
Báo cáo tài chính chỉ cho số dư tại ngày cuối quý hoặc cuối năm. Tiền doanh nghiệp về tài khoản trước kỳ trả lương, trả thưởng Tết hoặc thanh toán cuối năm có thể làm CASA cuối kỳ cao hơn mức bình quân trong kỳ. Chi phí vốn thực tế phụ thuộc vào số dư bình quân, nên so CASA của cùng một quý qua các năm sát hơn so hai quý liền nhau.
6.2. CASA rẻ nhưng có thể rút rất nhanh
Tiền gửi không kỳ hạn không có cam kết thời gian, nên có thể rời ngân hàng chỉ trong vài giờ. Ngày 9/3/2023, khách hàng đã rút hơn 40 tỷ USD khỏi Silicon Valley Bank (Mỹ) trong một ngày, theo lời trình bày của Phó Chủ tịch Fed phụ trách giám sát Michael Barr trước Thượng viện Mỹ. Tiền gửi của ngân hàng này tập trung vào các quỹ đầu tư mạo hiểm và công ty công nghệ.
Khung thanh khoản Basel III phản ánh khác biệt này qua tỷ lệ giả định bị rút trong 30 ngày căng thẳng: tiền gửi bán lẻ ổn định, được bảo hiểm đầy đủ thường chịu tỷ lệ rút 5%, còn tiền gửi không phục vụ hoạt động thanh toán của doanh nghiệp phi tài chính lớn chịu 40% (20% với phần được bảo hiểm tiền gửi đầy đủ). CASA của cá nhân nhỏ lẻ ổn định hơn nhiều so với CASA của một vài khách hàng doanh nghiệp lớn, dù cả hai đều tính chung trong một tỷ lệ.
Basel III và hai chuẩn thanh khoản LCR, NSFR được giới thiệu trong bài Basel III là gì?
6.3. CASA thay đổi theo chu kỳ lãi suất
Khi lãi suất tiền gửi có kỳ hạn tăng, chi phí cơ hội của việc để tiền ở tài khoản không kỳ hạn tăng theo, nên khách hàng chuyển tiền sang kỳ hạn. Tỷ lệ CASA toàn ngành thường giảm trong giai đoạn lãi suất cao và tăng lại khi lãi suất giảm. Lợi thế CASA của một ngân hàng vì vậy lớn nhất khi lãi suất cao, nhưng cũng là lúc giữ CASA khó nhất.
6.4. CASA ngoại tệ không phải lợi thế riêng
Theo Quyết định 2410/QĐ-NHNN, lãi suất tối đa với tiền gửi bằng đô la Mỹ của tổ chức và cá nhân là 0%/năm, áp dụng cho cả không kỳ hạn và có kỳ hạn. Phần CASA bằng USD vì vậy không rẻ hơn tiền gửi USD có kỳ hạn. Lợi thế chi phí của CASA chủ yếu nằm ở tiền gửi VND.
7. Cách tìm số liệu CASA trên báo cáo tài chính ngân hàng
Số liệu để tính tỷ lệ CASA nằm ở thuyết minh khoản mục "Tiền gửi của khách hàng" trong báo cáo tài chính của ngân hàng. Trên báo cáo tình hình tài chính của ngân hàng (mẫu B02/TCTD; trước năm 2022 gọi là bảng cân đối kế toán, nhiều người vẫn gọi theo tên này), "Tiền gửi của khách hàng" là một dòng thuộc phần nợ phải trả, chỉ có tổng số. Phần thuyết minh thường tách khoản này theo loại hình tiền gửi (không kỳ hạn, có kỳ hạn, vốn chuyên dùng, ký quỹ) và theo đối tượng khách hàng.
Các bước tính:
- Lấy dòng tiền gửi không kỳ hạn trong thuyết minh, cộng phần VND và ngoại tệ nếu được trình bày tách riêng.
- Lấy tổng tiền gửi của khách hàng trên báo cáo tình hình tài chính.
- Chia và ghi rõ đã tính theo cách nào trong bảng ở mục 2.2; nếu cần chi phí vốn, dùng số bình quân đầu kỳ và cuối kỳ.
Mẫu B02/TCTD thuộc chế độ báo cáo tài chính đối với tổ chức tín dụng ban hành kèm Quyết định 16/2007/QĐ-NHNN, đã được sửa đổi nhiều lần (Thông tư 49/2014/TT-NHNN, 22/2017/TT-NHNN và 27/2021/TT-NHNN). Cấu trúc chung của bảng cân đối kế toán (với ngân hàng là báo cáo tình hình tài chính) được giải thích trong bài Bảng cân đối kế toán là gì?
Kết luận
CASA là tiền gửi không kỳ hạn của khách hàng, và tỷ lệ CASA đo phần nguồn vốn rẻ này trong tổng tiền gửi. Ngân hàng muốn tăng CASA vì nó hạ chi phí vốn và nâng NIM, nhưng CASA có chi phí vận hành, dễ rút khi có biến động và thay đổi theo chu kỳ lãi suất. Khi so sánh, cần biết tỷ lệ được tính theo định nghĩa nào và nguồn CASA đến từ đâu.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Hiệp hội Ngân hàng Việt Nam, Ngân hàng Nhà nước ban hành các quyết định về lãi suất tiền gửi (Quyết định 2410 và 2411/QĐ-NHNN, 13/11/2024): https://vnba.org.vn/vi/ngan-hang-nha-nuoc-ban-hanh-cac-quyet-dinh-ve-lai-suat-tien-gui-15970.htm
- Quyết định 2411/QĐ-NHNN ngày 01/11/2024 về mức lãi suất tối đa đối với tiền gửi bằng đồng Việt Nam: https://caselaw.vn/van-ban-phap-luat/585125-quyet-dinh-so-2411-qd-nhnn-ngay-01-11-2024-ve-muc-lai-suat-toi-da-doi-voi-tien-gui-bang-dong-viet-nam-cua-to-chuc-ca-nhan-tai-to-chuc-tin-dung-chi-nhanh-ngan-hang-nuoc-ngoai-theo-quy-dinh-tai-thong-tu-48-2024-tt-nhnn
- Thông tư 49/2014/TT-NHNN sửa đổi chế độ báo cáo tài chính đối với tổ chức tín dụng: https://caselaw.vn/van-ban-phap-luat/264126-thong-tu-49-2014-tt-nhnn-sua-doi-che-do-bao-cao-tai-chinh-doi-voi-to-chuc-tin-dung-kem-theo-quyet-dinh-16-2007-qd-nhnn-va-he-thong-tai-khoan-ke-toan-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-479-2004-qd-nhnn-do-thong-doc-ngan-hang-nha-nuoc-ban-hanh
- Hiệp hội Ngân hàng Việt Nam, Quy định mới về kế toán và báo cáo tài chính ngân hàng sắp có hiệu lực (Thông tư 27/2021/TT-NHNN): https://vnba.org.vn/vi/quy-dinh-moi-ve-ke-toan-va-bao-cao-tai-chinh-ngan-hang-sap-co-hieu-luc-4885.htm
- Federal Reserve, Testimony by Vice Chair for Supervision Michael S. Barr (28/03/2023): https://www.federalreserve.gov/newsevents/testimony/barr20230328a.htm
- Basel Committee on Banking Supervision, Basel Framework, LCR40 (cash outflows): https://www.bis.org/basel_framework/chapter/LCR/40.htm
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?