Tỷ lệ bao phủ nợ xấu là gì? Cách tính và cách đọc
Tỷ lệ bao phủ nợ xấu (LLR – Loan Loss Reserve ratio, còn gọi là LLCR hoặc loan loss coverage ratio) là tỷ lệ giữa số dư dự phòng rủi ro tín dụng và nợ xấu của ngân hàng. Chỉ số này cho biết mỗi đồng nợ xấu đang có bao nhiêu đồng dự phòng đã ghi nhận làm bộ đệm. Tỷ lệ dưới 100% chưa chắc là trích thiếu, và tỷ lệ trên 100% chưa chắc là an toàn, vì kết quả còn phụ thuộc vào tài sản bảo đảm, dự phòng chung và cách ngân hàng xử lý nợ.
1. Tỷ lệ bao phủ nợ xấu là gì?
Tỷ lệ bao phủ nợ xấu đo số dư dự phòng rủi ro tín dụng so với dư nợ xấu tại cùng một thời điểm. Tỷ lệ 80% nghĩa là với 100 đồng nợ xấu, ngân hàng đã ghi nhận 80 đồng dự phòng làm giảm giá trị tài sản trên sổ sách.
Dự phòng là bút toán kế toán, không phải một quỹ tiền mặt để riêng. Khoản trích được ghi vào chi phí và làm giảm lợi nhuận kỳ đó, còn số dư dự phòng là khoản trừ vào dư nợ cho vay trên báo cáo. LLR cao vì vậy cho biết tổn thất đã được ghi nhận trước đến đâu, không cho biết ngân hàng còn bao nhiêu tiền.
LLR là chỉ số phân tích. Thông tư 31/2024/TT-NHNN định nghĩa tỷ lệ nợ xấu, Nghị định 86/2024/NĐ-CP quy định mức trích dự phòng, nhưng hai văn bản này không đặt mức tối thiểu cho LLR. Khái niệm nợ xấu và năm nhóm nợ được trình bày ở bài riêng.
2. Công thức tính tỷ lệ bao phủ nợ xấu
Cách tính phổ biến trên báo cáo tài chính là lấy dự phòng rủi ro cho vay khách hàng chia cho nợ xấu cho vay khách hàng:
Tử số là số dư cuối kỳ, gồm cả dự phòng cụ thể và dự phòng chung. Mẫu số là dư nợ gốc, chưa trừ dự phòng hay tài sản bảo đảm. Hai vế cần cùng phạm vi: "nợ" theo Thông tư 31/2024/TT-NHNN rộng hơn cho vay khách hàng, vì gồm cả trái phiếu doanh nghiệp chưa niêm yết, mua nợ và một số khoản khác.
2.1. Dự phòng cụ thể và dự phòng chung
Tiêu chí xếp nhóm nợ nằm ở Thông tư 31/2024/TT-NHNN (hiệu lực từ 01/7/2024, sửa đổi bởi Thông tư 37/2025/TT-NHNN từ 15/12/2025). Mức trích dự phòng nằm ở Nghị định 86/2024/NĐ-CP (hiệu lực từ 11/7/2024).
Dự phòng cụ thể tính cho từng khoản nợ theo Điều 4 của Nghị định:
Trong đó là dư nợ gốc, là giá trị khấu trừ của tài sản bảo đảm, là tỷ lệ trích: 0% với nhóm 1, 5% với nhóm 2, 20% với nhóm 3, 50% với nhóm 4 và 100% với nhóm 5. Tỷ lệ khấu trừ do ngân hàng tự xác định trong mức tối đa của Điều 6, ví dụ 50% với bất động sản.
Dự phòng chung bằng 0,75% tổng dư nợ nhóm 1 đến nhóm 4, trừ một số khoản liên ngân hàng (Điều 7). Khoản này tính trên cả nợ chưa xấu (nhóm 1, nhóm 2) và nợ nhóm 3, nhóm 4, không tính trên nợ nhóm 5, nhưng toàn bộ nằm trong tử số của LLR. Với ngân hàng có dư nợ lớn và nợ xấu nhỏ, dự phòng chung có thể tự kéo LLR lên cao.
3. Cách lấy số trên báo cáo tài chính ngân hàng
Tử số và mẫu số nằm ở hai nơi khác nhau: dự phòng trên báo cáo tình hình tài chính, nợ xấu trong thuyết minh. Ngân hàng dùng mẫu riêng cho tổ chức tín dụng (ký hiệu /TCTD) thuộc chế độ báo cáo kèm Quyết định 16/2007/QĐ-NHNN, sửa đổi bởi Thông tư 49/2014/TT-NHNN và Thông tư 27/2021/TT-NHNN (hiệu lực từ 01/4/2022), không dùng mẫu của doanh nghiệp.
| Cần lấy | Báo cáo | Khoản mục |
|---|---|---|
| Tử số | Báo cáo tình hình tài chính (B02/TCTD) | Mục VI, dòng 2 "Dự phòng rủi ro cho vay khách hàng (*)", ghi số âm |
| Tách dự phòng chung, cụ thể | Thuyết minh (B05/TCTD), mục 6.2 | Biến động dự phòng: số đầu kỳ, trích lập, sử dụng, số cuối kỳ |
| Mẫu số | Thuyết minh (B05/TCTD), mục 6.1 | "Phân tích chất lượng nợ cho vay": cộng nợ dưới tiêu chuẩn, nợ nghi ngờ, nợ có khả năng mất vốn |
| Chi phí trong kỳ | Báo cáo kết quả hoạt động (B03/TCTD) | Mục X "Chi phí dự phòng rủi ro tín dụng" |
| Nợ đã bán cho VAMC | Thuyết minh (B05/TCTD), mục 8.5 | "Trái phiếu đặc biệt do VAMC phát hành": mệnh giá và dự phòng |
| Nợ đã xử lý | Thuyết minh (B05/TCTD), mục 40b | Nợ khó đòi đã xử lý, theo dõi ngoài báo cáo tình hình tài chính |
Số thứ tự thuyết minh trên báo cáo thực tế có thể lệch so với mẫu, nên tìm theo tên khoản mục.
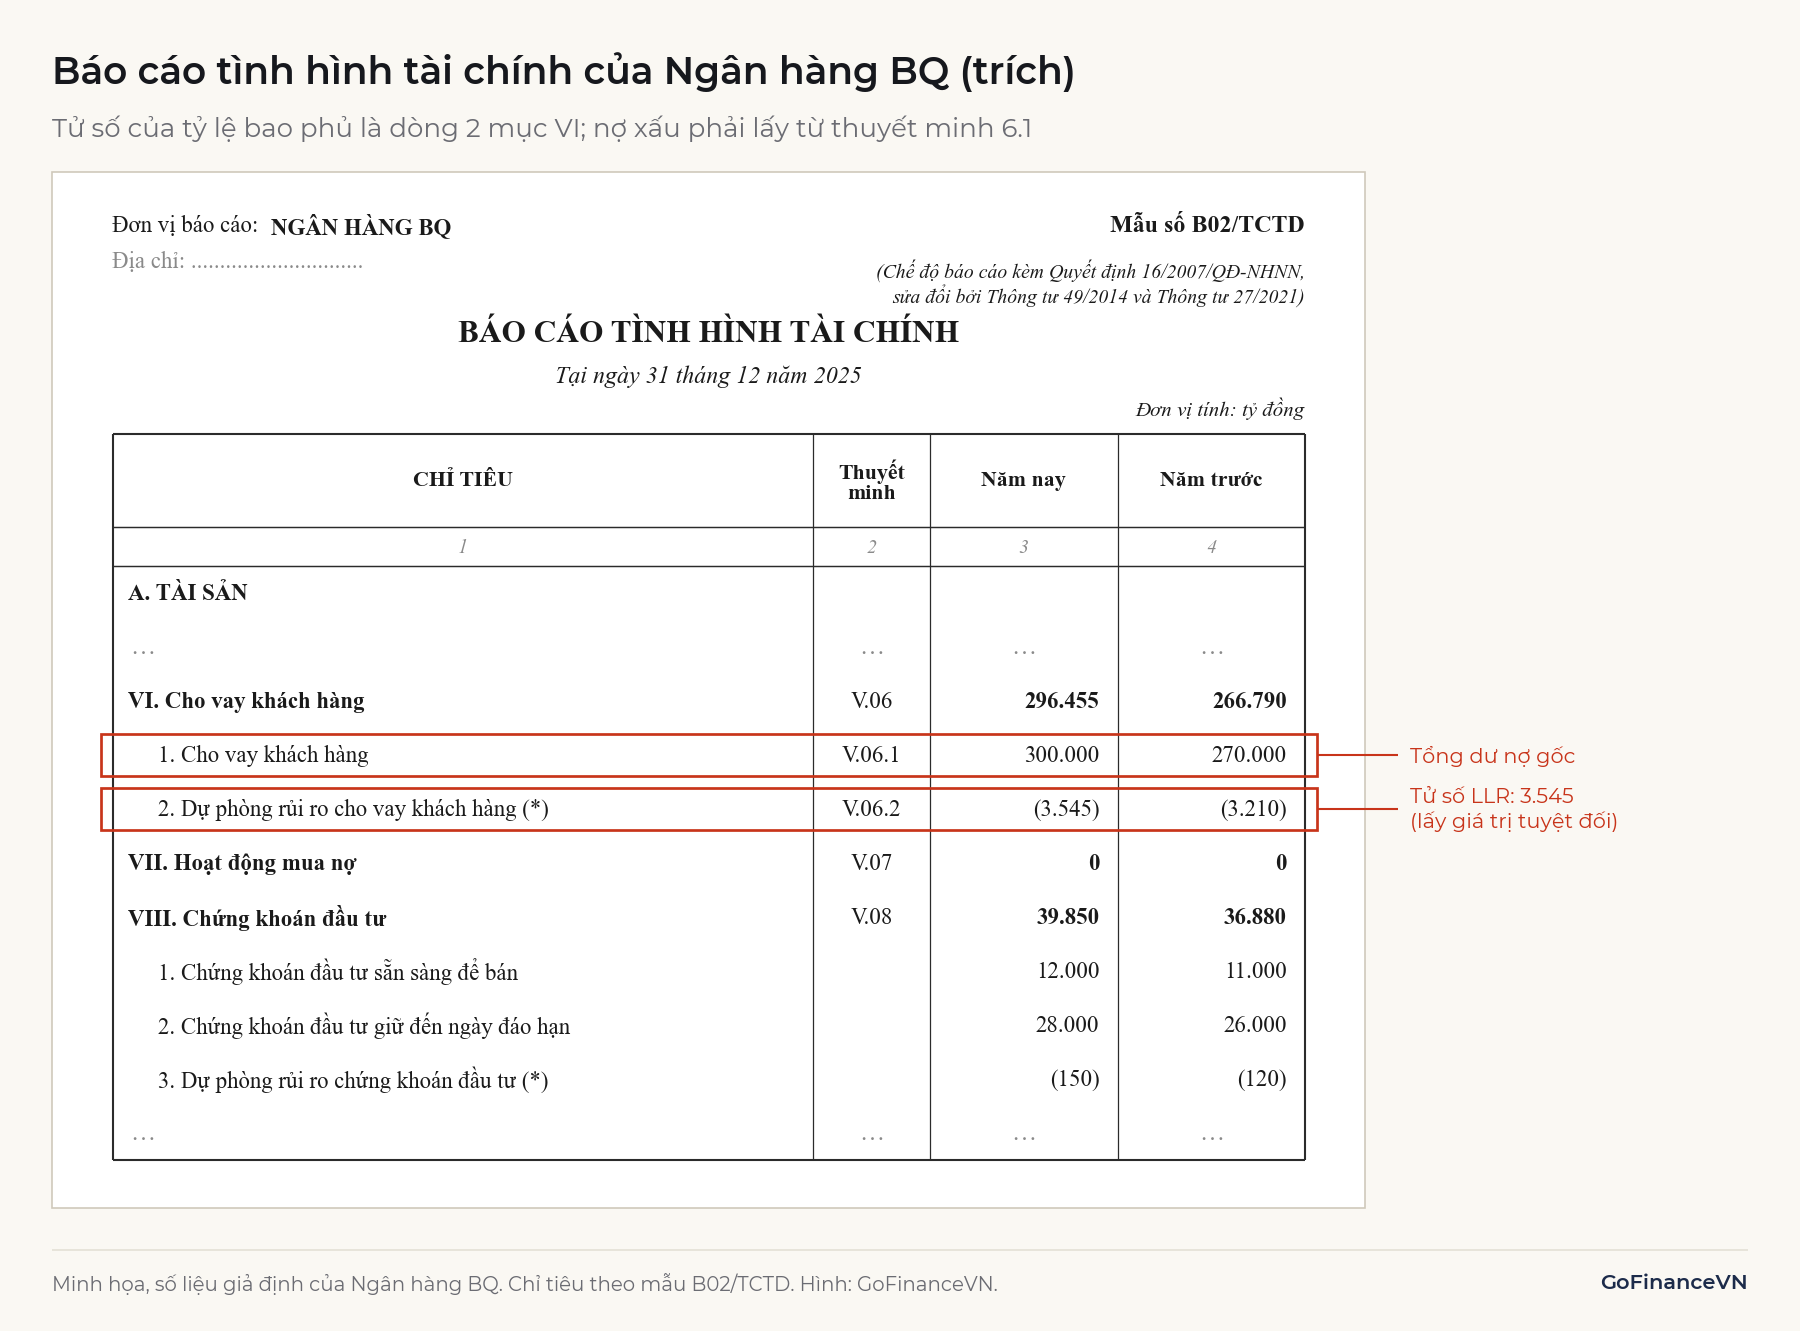
Lưu ý: Không dùng dòng "Chi phí dự phòng rủi ro tín dụng" làm tử số. Dòng này là số phát sinh trong kỳ, và theo mẫu B03/TCTD còn gồm cả chi phí dự phòng trái phiếu đặc biệt của VAMC. LLR dùng số dư cuối kỳ.
4. Ví dụ tính LLR của hai ngân hàng
Ngân hàng BP và Ngân hàng BQ (giả định) cùng có dư nợ 300.000 tỷ đồng và nợ xấu 6.000 tỷ đồng tại ngày 31/12, tức tỷ lệ nợ xấu 2,0%. BP cho vay tín chấp nhiều hơn, BQ chủ yếu cho vay có thế chấp bất động sản. Bảng dưới cộng gộp theo nhóm cho gọn.
| Nhóm nợ (tỷ lệ r) | BP: dư nợ A | BP: khấu trừ C | BP: dự phòng cụ thể | BQ: dư nợ A | BQ: khấu trừ C | BQ: dự phòng cụ thể |
|---|---|---|---|---|---|---|
| Nhóm 1 (0%) | 288.000 | 0 | 0 | 279.000 | 0 | 0 |
| Nhóm 2 (5%) | 6.000 | 1.000 | 250 | 15.000 | 11.000 | 200 |
| Nhóm 3 (20%) | 1.200 | 200 | 200 | 2.500 | 1.700 | 160 |
| Nhóm 4 (50%) | 1.300 | 300 | 500 | 1.500 | 1.000 | 250 |
| Nhóm 5 (100%) | 3.500 | 500 | 3.000 | 2.000 | 1.300 | 700 |
| Cộng | 300.000 | 3.950 | 300.000 | 1.310 |
Các bước tính, đơn vị tỷ đồng:
| Chỉ tiêu | Ngân hàng BP | Ngân hàng BQ |
|---|---|---|
| Dự phòng cụ thể | 3.950 | 1.310 |
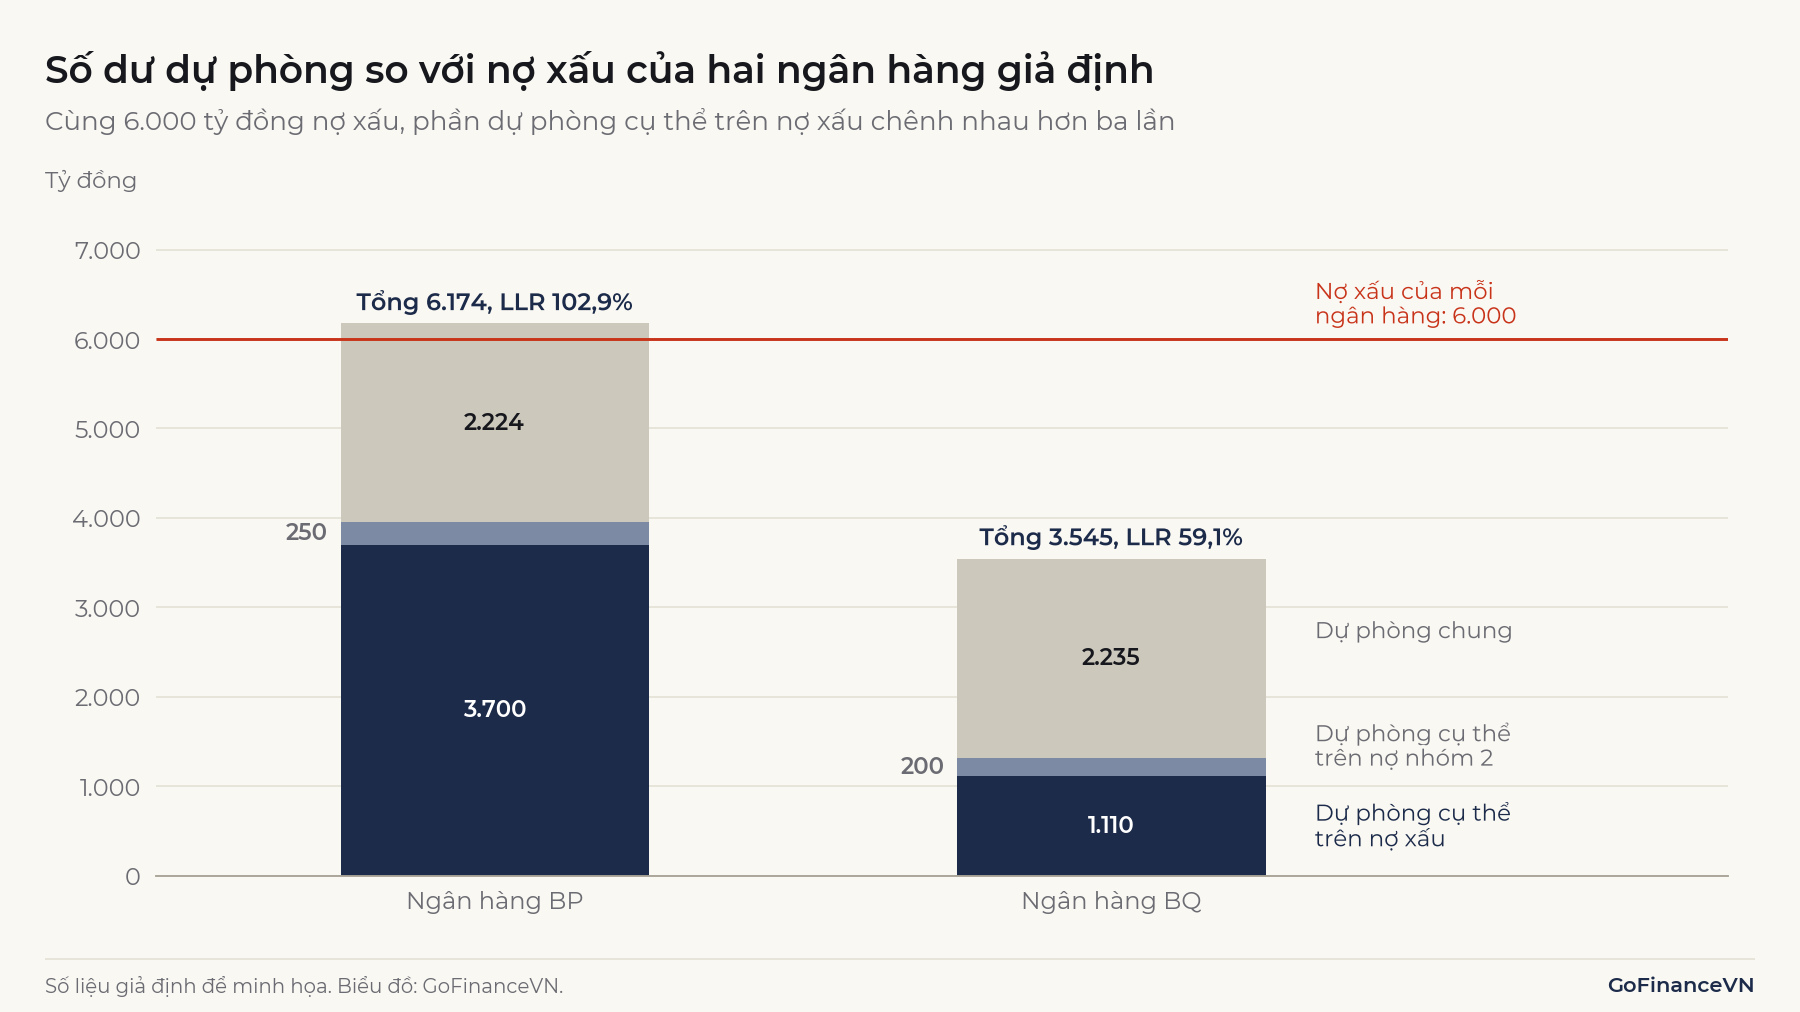
| Dự phòng chung (0,75% × dư nợ nhóm 1 đến 4) | 0,75% × 296.500 = 2.223,75 | 0,75% × 298.000 = 2.235 |
| Tổng dự phòng | 6.173,75 | 3.545 |
| Nợ xấu | 6.000 | 6.000 |
| LLR | 102,9% | 59,1% |
| Dự phòng cụ thể trên nợ xấu / nợ xấu | 3.700 / 6.000 = 61,7% | 1.110 / 6.000 = 18,5% |
Cả hai ngân hàng trong ví dụ đều trích đúng công thức. LLR của BP cao hơn BQ chủ yếu vì BP có ít tài sản bảo đảm hơn, một phần vì nợ xấu của BP nằm nhiều ở nhóm 5, không phải vì BP thận trọng hơn. Dòng cuối cho thấy phần dự phòng gắn trực tiếp với nợ xấu thấp hơn nhiều so với LLR, nhất là ở BQ, nơi 63% tử số là dự phòng chung.
5. Tỷ lệ bao phủ nợ xấu cao hay thấp nói lên điều gì?
LLR không có mức "tốt" chung; 100% chỉ là mốc số học khi dự phòng bằng nợ xấu. Trong số liệu tham khảo, Wigroup (được báo chí dẫn) ước tính LLR bình quân toàn ngành khoảng 79% cuối quý 2/2026, giảm từ khoảng 83% cuối năm 2025. Chuỗi của World Bank cho Việt Nam ghi 52,5% năm 2019. Các con số này khác phạm vi và thời kỳ, nên chỉ dùng để hình dung mặt bằng.
Khi LLR cao, có thể do hai nhóm nguyên nhân:
- Ngân hàng đã ghi nhận tổn thất sớm, hoặc nợ xấu có ít tài sản bảo đảm nên phải trích nhiều. Khả năng hấp thụ tổn thất kỳ sau tốt hơn, chi phí dự phòng tương lai có thể thấp hơn.
- Mẫu số nhỏ so với dư nợ, khiến dự phòng chung chiếm phần lớn tử số; hoặc nợ xấu chưa được ghi nhận hết, ví dụ đang nằm ở nhóm 2 hay đã được bán, xử lý.
Khi LLR thấp, cũng có hai cách hiểu:
- Bộ đệm mỏng. Nếu tài sản bảo đảm không thu hồi được như giả định, ngân hàng phải trích thêm và lợi nhuận giảm.
- Nợ xấu có tài sản bảo đảm tốt nên quy định cho phép trích ít, như trường hợp BQ. Tỷ lệ thấp khi đó chưa nói lên việc trích thiếu.
Vì vậy, LLR nên đọc theo xu hướng và cùng các chỉ số khác: tỷ lệ nợ xấu, tỷ lệ nợ nhóm 2 và chi phí dự phòng trên dư nợ. Chi phí dự phòng được trừ sau thu nhập lãi thuần, phần tạo nên biên lãi ròng NIM, nên trích thêm làm giảm lợi nhuận và ROE. Dự phòng chỉ bù tổn thất dự kiến; phần ngoài dự kiến do vốn gánh, là lý do cần xem thêm tỷ lệ an toàn vốn trong bài Basel III là gì?
Hiệu quả hoạt động trước dự phòng được đo bằng tỷ lệ chi phí trên thu nhập, xem CIR là gì? Mức độ cho vay so với nguồn huy động được trình bày trong bài LDR là gì?
6. Hạn chế và lưu ý khi sử dụng LLR
LLR là tỷ số của hai con số trên sổ sách, nên có thể thay đổi mà rủi ro kinh tế không đổi. Các trường hợp dưới đây thường gây hiểu nhầm.
6.1. Phụ thuộc vào giá trị tài sản bảo đảm
Tài sản bảo đảm làm giảm dự phòng cụ thể, nhưng không xuất hiện trong công thức LLR. Theo Điều 4 Nghị định 86/2024/NĐ-CP, giá trị khấu trừ về 0 nếu tài sản không đủ điều kiện, hoặc quá 2 năm với bất động sản và quá 1 năm với tài sản khác kể từ khi có quyền xử lý.
Nếu toàn bộ 4.000 tỷ đồng giá trị khấu trừ trên nợ xấu của BQ về 0, dự phòng phải trích thêm là tỷ đồng. LLR tăng lên 94,8%, đổi lại lợi nhuận trước thuế giảm 2.140 tỷ đồng. Cùng giả định đó, BP chỉ phải trích thêm 690 tỷ đồng.
6.2. Không phản ánh nợ nhóm 2
Nợ nhóm 2 không nằm trong mẫu số, dù đã quá hạn từ 10 đến 90 ngày hoặc được điều chỉnh kỳ hạn. Giả sử 20% nợ nhóm 2 chuyển xuống nhóm 3 ở kỳ sau:
| Sau khi 20% nợ nhóm 2 chuyển nhóm | Ngân hàng BP | Ngân hàng BQ |
|---|---|---|
| Nợ xấu tăng thêm | 1.200 | 3.000 |
| Dự phòng cụ thể tăng thêm | 1.000 × 15% = 150 | 800 × 15% = 120 |
| Tỷ lệ nợ xấu | 2,4% | 3,0% |
| LLR | 87,8% | 40,7% |
Hai ngân hàng có cùng tỷ lệ nợ xấu ở kỳ này nhưng rủi ro kỳ sau khác nhau. Nợ cơ cấu lại được giữ nguyên nhóm theo các chính sách hỗ trợ cũng không vào mẫu số.
6.3. Nợ đã bán cho VAMC
Bán nợ cho Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) lấy trái phiếu đặc biệt làm nợ xấu rời khỏi mẫu số, trong khi rủi ro vẫn ở lại ngân hàng. Theo Nghị định 359/2026/NĐ-CP (hiệu lực từ 06/11/2026, thay thế Nghị định 53/2013/NĐ-CP và các nghị định sửa đổi), mệnh giá trái phiếu bằng dư nợ gốc trừ dự phòng cụ thể đã trích chưa sử dụng. Ngân hàng hằng năm phải trích dự phòng cho trái phiếu này và dùng trái phiếu để mua lại khoản nợ chưa xử lý xong khi đến hạn.
Ví dụ: BQ bán toàn bộ 2.000 tỷ đồng nợ nhóm 5, đã có dự phòng cụ thể 700 tỷ đồng, và nhận trái phiếu đặc biệt mệnh giá 1.300 tỷ đồng. Nợ xấu còn 4.000 tỷ đồng, tỷ lệ nợ xấu giảm từ 2,0% xuống 1,3%. Dự phòng còn 2.845 tỷ đồng, LLR tăng từ 59,1% lên 71,1% dù không có đồng dự phòng mới nào. Cộng khoản đã bán trở lại cả hai vế, tỷ lệ vẫn là 59,1%.
Dự phòng trái phiếu đặc biệt không nằm trong dòng "Dự phòng rủi ro cho vay khách hàng". Khi so sánh, nên xem thêm thuyết minh trái phiếu đặc biệt.
6.4. Nợ được xử lý bằng dự phòng
Với phần nợ được bù bằng dự phòng (Điều 11 Nghị định 86/2024/NĐ-CP), tử số và mẫu số giảm cùng một lượng, khoản nợ chuyển sang theo dõi ngoại bảng. Nếu LLR dưới 100% thì tỷ lệ giảm, nếu trên 100% thì tỷ lệ tăng. Xử lý 500 tỷ đồng nợ, LLR của BQ từ 59,1% xuống 55,4%, còn của BP từ 102,9% lên 103,2%. Vì thế, LLR giảm trong kỳ chưa hẳn do ngân hàng trích ít đi; cần đối chiếu dòng "sử dụng dự phòng" ở thuyết minh 6.2.
6.5. Khó so sánh giữa các hệ thống
World Bank lưu ý chỉ tiêu dự phòng trên nợ xấu "không thể so sánh chặt chẽ giữa các quốc gia" (nguyên văn: not strictly comparable across countries) do khác biệt về kế toán, thuế và giám sát. Khi so sánh trong nước, cần dùng cùng một định nghĩa tử số và mẫu số cho mọi ngân hàng.
Kết luận
Tỷ lệ bao phủ nợ xấu là số dư dự phòng rủi ro cho vay khách hàng chia cho nợ nhóm 3 đến nhóm 5. Chỉ số này cho biết tổn thất đã được ghi nhận đến đâu, nhưng kết quả chịu ảnh hưởng của tài sản bảo đảm, dự phòng chung, nợ nhóm 2, nợ bán cho VAMC và nợ đã xử lý. Cần tách các thành phần đó trước khi kết luận tỷ lệ cao hay thấp.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Nghị định 86/2024/NĐ-CP về mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng (toàn văn trên VCCI): https://vcci.com.vn/legal-document/86-2024-nd-cp
- Thông tư 31/2024/TT-NHNN về phân loại tài sản có (toàn văn trên VCCI): https://vcci.com.vn/legal-document/31-2024-tt-nhnn
- Ngân hàng Nhà nước, Thông tư 37/2025/TT-NHNN sửa đổi Thông tư 31/2024/TT-NHNN: https://sbv.gov.vn/en/w/thong-tu-so-37/2025/tt-nhnn
- Thông tư 49/2014/TT-NHNN sửa đổi chế độ báo cáo tài chính đối với tổ chức tín dụng: https://caselaw.vn/van-ban-phap-luat/264126-thong-tu-49-2014-tt-nhnn-sua-doi-che-do-bao-cao-tai-chinh-doi-voi-to-chuc-tin-dung-kem-theo-quyet-dinh-16-2007-qd-nhnn-va-he-thong-tai-khoan-ke-toan-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-479-2004-qd-nhnn-do-thong-doc-ngan-hang-nha-nuoc-ban-hanh
- Thông tư 27/2021/TT-NHNN sửa đổi hệ thống tài khoản kế toán và chế độ báo cáo tài chính đối với tổ chức tín dụng: https://caselaw.vn/van-ban-phap-luat/401811-thong-tu-so-27-2021-tt-nhnn-ngay-31-12-2021-cua-thong-doc-ngan-hang-nha-nuoc-viet-nam-sua-doi-he-thong-tai-khoan-ke-toan-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-479-2004-qd-nhnn-va-che-do-bao-cao-tai-chinh-doi-voi-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-16-2007-qd-nhnn
- Hiệp hội Ngân hàng Việt Nam, "Nghị định mới về tổ chức, hoạt động và cơ chế tài chính của VAMC": https://vnba.org.vn/vi/nghi-dinh-moi-ve-to-chuc--hoat-dong-va-co-che-tai-chinh-cua-vamc-23556.htm
- VCCI (đăng lại Tạp chí Đầu tư Tài chính), "Nợ xấu ngân hàng cuối năm: nỗi lo càng lớn": https://vcci.com.vn/tin-tuc/no-xau-ngan-hang-cuoi-nam-noi-lo-cang-lon
- World Bank, Provisions to nonperforming loans (GFDD.SI.07), gốc IMF Financial Soundness Indicators: https://api.worldbank.org/v2/sources/32/series/GFDD.SI.07/metadata
Đọc tiếp: Nợ xấu là gì? Các nhóm nợ được phân loại thế nào?