Trái phiếu zero coupon là gì? Cách định giá, ví dụ và rủi ro
Trái phiếu zero coupon (zero coupon bond), còn gọi là trái phiếu không trả lãi định kỳ hay trái phiếu chiết khấu, là trái phiếu không trả coupon trong suốt kỳ hạn. Người mua trả một mức giá thấp hơn mệnh giá và nhận lại đúng mệnh giá khi đáo hạn; phần chênh lệch chính là tiền lãi. Vì toàn bộ tiền chỉ về một lần, loại trái phiếu này có cách định giá đơn giản nhất nhưng giá lại nhạy với lãi suất hơn trái phiếu trả lãi định kỳ cùng kỳ hạn.
1. Trái phiếu zero coupon là gì?
Trái phiếu zero coupon là trái phiếu chỉ có một khoản thanh toán duy nhất: mệnh giá, trả vào ngày đáo hạn. Không có khoản lãi nào được trả giữa kỳ. Để bù cho việc không nhận lãi, người mua chỉ phải trả một mức giá thấp hơn mệnh giá, gọi là mua với giá chiết khấu. Tài liệu tài chính tiếng Anh còn gọi loại này là trái phiếu chiết khấu thuần túy (pure discount bond).
Các yếu tố khác giống một trái phiếu thông thường: có tổ chức phát hành, mệnh giá, kỳ hạn và rủi ro vỡ nợ. Khác biệt duy nhất là lãi suất coupon bằng 0. Các yếu tố cơ bản của trái phiếu được giải thích trong bài Trái phiếu là gì?
Trái phiếu zero coupon hình thành theo hai cách:
- Phát hành từ đầu dưới dạng zero coupon. Ví dụ phổ biến là tín phiếu Kho bạc Mỹ (Treasury bills): theo Bộ Tài chính Mỹ, tín phiếu được bán với giá chiết khấu hoặc bằng mệnh giá, và tiền lãi là "chênh lệch giữa số tiền đã trả và mệnh giá nhận được khi đáo hạn" (nguyên văn: the difference between what you paid and the face value you get when the bill matures).
- Tách từ trái phiếu trả coupon. Mỗi khoản lãi và khoản gốc của một trái phiếu được tách thành một chứng khoán riêng. Chương trình STRIPS của Bộ Tài chính Mỹ làm đúng việc này: một trái phiếu còn 10 năm, trả lãi 6 tháng một lần, được tách thành 21 chứng khoán zero coupon (20 khoản lãi và 1 khoản gốc), mỗi chứng khoán chỉ có một lần thanh toán.
Lưu ý: Cụm "trái phiếu chiết khấu" còn được dùng cho mọi trái phiếu đang giao dịch dưới mệnh giá, kể cả trái phiếu có coupon. Một trái phiếu coupon 5%/năm khi lợi suất thị trường là 7%/năm cũng giao dịch dưới mệnh giá, nhưng không phải trái phiếu zero coupon vì vẫn trả lãi định kỳ.
2. Công thức định giá trái phiếu zero coupon
Giá của trái phiếu zero coupon bằng giá trị hiện tại của mệnh giá, chiết khấu theo lợi suất thị trường và số năm còn lại:
Trong đó:
- : giá trái phiếu hôm nay (đồng).
- : mệnh giá, số tiền nhận khi đáo hạn (đồng).
- : lợi suất thị trường đòi hỏi cho trái phiếu cùng rủi ro và kỳ hạn (%/năm, ghép lãi năm).
- : số năm còn lại đến đáo hạn.
Đây là công thức giá trị hiện tại của một khoản tiền đơn lẻ, đã được trình bày trong bài Giá trị thời gian của tiền là gì? Ngược lại, khi biết giá, lợi suất đáo hạn tính trực tiếp được:
Với trái phiếu trả coupon, lợi suất đáo hạn phải giải bằng cách thử dần; với trái phiếu zero coupon thì chỉ cần một phép khai căn.
Ví dụ: Công ty ZQ (giả định) phát hành trái phiếu zero coupon mệnh giá 100.000 đồng, kỳ hạn 5 năm. Nhà đầu tư đòi hỏi lợi suất 7%/năm. Giá phát hành là đồng. Mua 1.000 trái phiếu, nhà đầu tư bỏ ra khoảng 71,3 triệu đồng và nhận 100 triệu đồng sau 5 năm. Tiền lãi 28,7 triệu đồng tương đương tăng 40,3% trong 5 năm, đúng bằng 7%/năm ghép lãi.
Quy ước ghép lãi ảnh hưởng đến kết quả. Thị trường Mỹ thường báo lợi suất theo kỳ nửa năm, khi đó giá là . Với cùng = 7%, cách tính này cho giá khoảng 70.892 đồng, thấp hơn 407 đồng so với ghép lãi năm. Khi so sánh lợi suất của hai trái phiếu, cần chắc chắn chúng dùng cùng quy ước.
3. Lãi của trái phiếu zero coupon nằm ở đâu?
Tiền lãi của trái phiếu zero coupon nằm trong phần giá tăng dần về mệnh giá theo thời gian. Nếu lợi suất thị trường giữ nguyên, mỗi năm giá trái phiếu tăng đúng bằng lợi suất. Phần tăng này gọi là lãi tích lũy ngầm (accreted interest): nhà đầu tư không nhận tiền mặt, nhưng giá trị khoản đầu tư lớn dần.
Bảng sau tính giá trái phiếu ZQ cuối mỗi năm, với lợi suất giữ 7%/năm:
| Thời điểm | Số năm còn lại | Giá trái phiếu (đồng) | Lãi ngầm trong năm (đồng) |
|---|---|---|---|
| Phát hành | 5 | 71.299 | |
| Cuối năm 1 | 4 | 76.290 | 4.991 |
| Cuối năm 2 | 3 | 81.630 | 5.340 |
| Cuối năm 3 | 2 | 87.344 | 5.714 |
| Cuối năm 4 | 1 | 93.458 | 6.114 |
| Đáo hạn | 0 | 100.000 | 6.542 |
| Tổng | 28.701 |
Lãi ngầm tăng dần qua từng năm vì 7% được tính trên một giá trị ngày càng lớn. Đây chính là lãi kép: phần lãi của năm trước tự động được "tái đầu tư" ở cùng mức 7% mà không cần nhà đầu tư làm gì. Cơ chế này được giải thích trong bài Lãi kép là gì?
Lợi suất thị trường không đứng yên. Hình 1 so sánh đường giá ở trên với tình huống lợi suất tăng lên 9%/năm ngay cuối năm 1. Giá lúc đó giảm còn 70.842 đồng, thấp hơn 7,1% so với 76.290 đồng, và thậm chí thấp hơn giá phát hành. Dù vậy, nếu Công ty ZQ không vỡ nợ, hai đường vẫn gặp nhau ở mệnh giá 100.000 đồng khi đáo hạn.
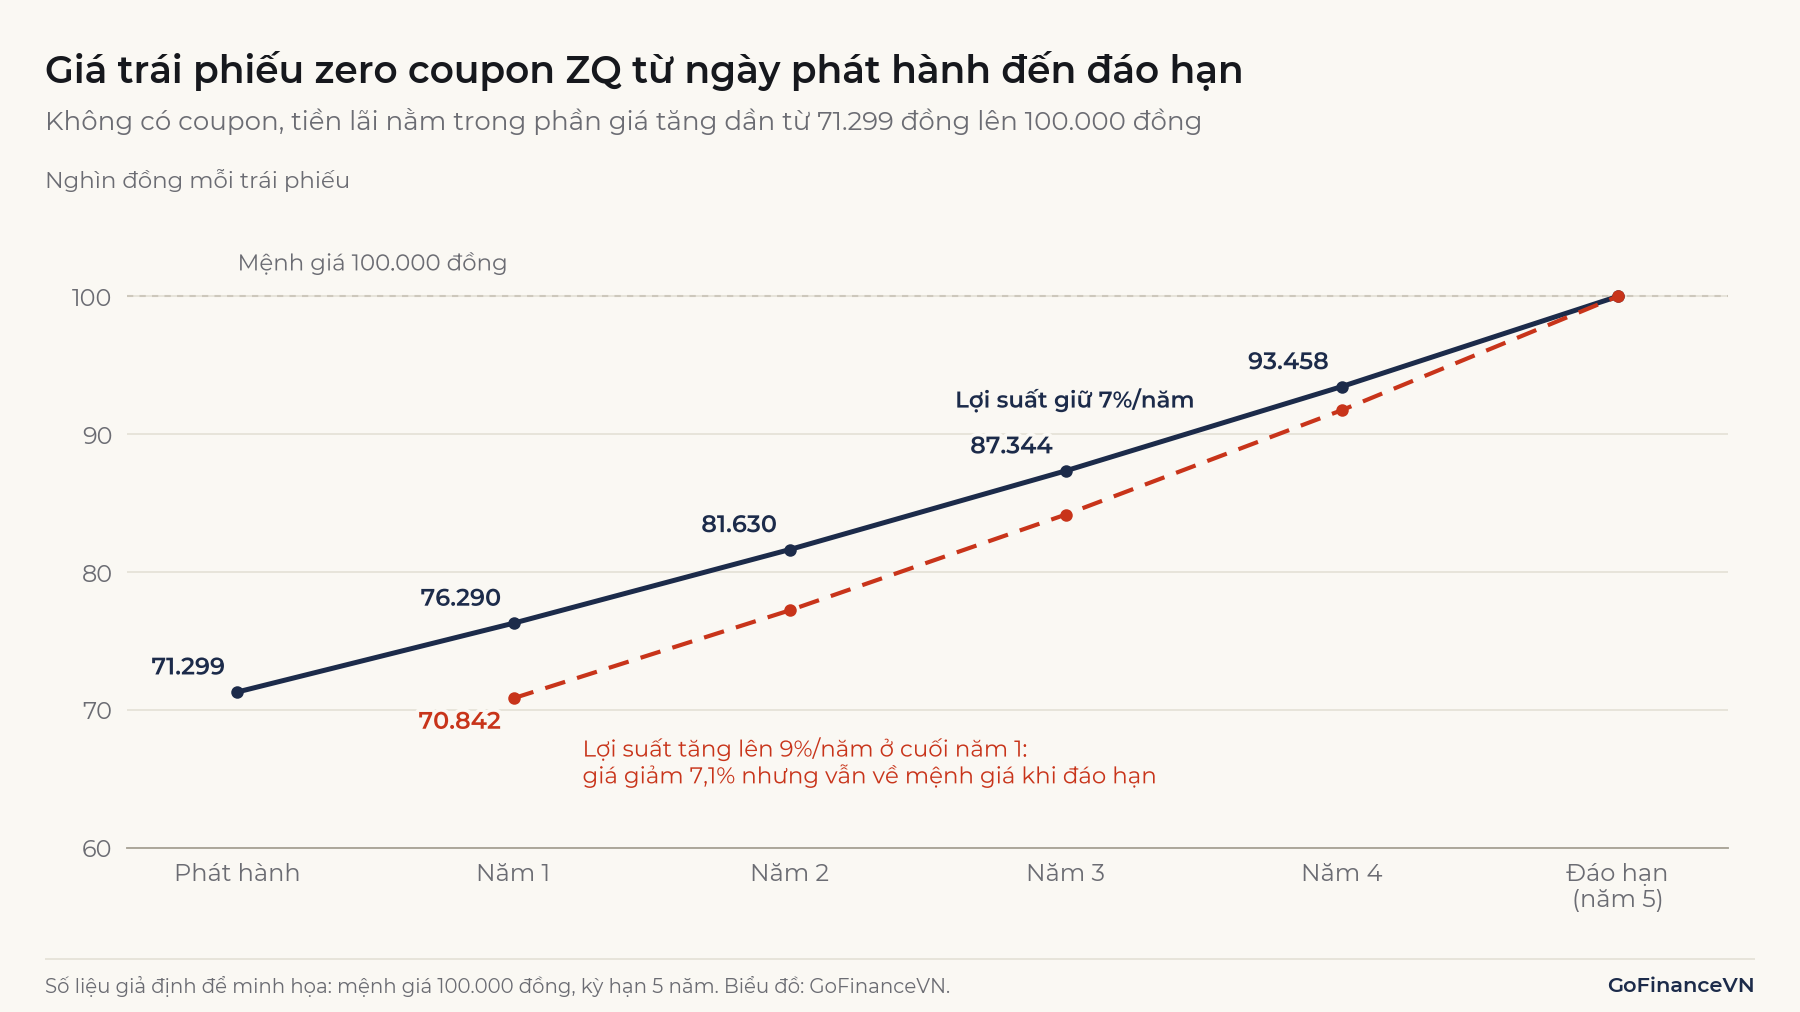
Từ đây có một hệ quả quan trọng: nếu tổ chức phát hành trả đủ nợ, người giữ trái phiếu zero coupon đến đáo hạn khóa được đúng lợi suất lúc mua, bất kể lãi suất sau đó biến động thế nào. Người bán trước hạn thì chịu giá thị trường tại thời điểm bán.
4. Trái phiếu zero coupon và trái phiếu trả coupon khác nhau thế nào?
Khác biệt cốt lõi là trái phiếu trả coupon chia tiền lãi thành nhiều lần trong kỳ hạn, còn trái phiếu zero coupon dồn toàn bộ tiền lãi và gốc vào một ngày. Từ đó kéo theo khác biệt về độ nhạy giá, rủi ro tái đầu tư và mức độ phơi nhiễm khi vỡ nợ.
| Tiêu chí | Trái phiếu zero coupon | Trái phiếu trả coupon |
|---|---|---|
| Dòng tiền | Một lần, khi đáo hạn | Lãi định kỳ và gốc khi đáo hạn |
| Giá phát hành | Dưới mệnh giá | Thường quanh mệnh giá |
| Macaulay duration | Bằng kỳ hạn | Ngắn hơn kỳ hạn |
| Độ nhạy của giá với lãi suất | Cao hơn, cùng kỳ hạn | Thấp hơn |
| Rủi ro tái đầu tư khi giữ đến đáo hạn | Không có | Có: lãi nhận về phải đầu tư lại ở lãi suất tương lai |
| Số tiền đã nhận nếu tổ chức phát hành vỡ nợ giữa kỳ | Chưa nhận gì | Đã nhận các kỳ lãi trước đó |
4.1. Giá nhạy với lãi suất hơn
Vì toàn bộ tiền nằm ở kỳ cuối, Macaulay duration của trái phiếu zero coupon đúng bằng kỳ hạn. Với trái phiếu ZQ, duration là 5 năm và modified duration là , nghĩa là giá giảm xấp xỉ 4,67% khi lợi suất tăng 1 điểm phần trăm. Khái niệm này được phân tích trong bài Duration là gì?
So với một trái phiếu trả coupon 7%/năm, trả lãi mỗi năm một lần, cùng kỳ hạn 5 năm, mua ngang mệnh giá:
| Lợi suất mới (từ 7%/năm) | Zero coupon ZQ | Trái phiếu coupon 7% |
|---|---|---|
| 6%/năm | +4,8% | +4,2% |
| 8%/năm | −4,5% | −4,0% |
| 9%/năm | −8,8% | −7,8% |
Với kỳ hạn 5 năm, khoảng cách còn nhỏ. Kỳ hạn càng dài thì khoảng cách càng lớn: bài Lợi suất trái phiếu là gì? cho thấy khi lợi suất tăng từ 6% lên 7%, trái phiếu zero coupon 10 năm giảm 9,0% giá, so với 7,0% của trái phiếu coupon 6% cùng kỳ hạn.
4.2. Không có rủi ro tái đầu tư
Lợi suất đáo hạn của trái phiếu trả coupon giả định mọi khoản lãi được tái đầu tư đúng bằng lợi suất đó. Nếu lãi suất giảm, phần lãi nhận về chỉ đầu tư lại được ở mức thấp hơn. Với trái phiếu coupon 7% 5 năm mua ngang mệnh giá, nếu các khoản lãi chỉ tái đầu tư được ở 5%/năm, tổng tiền cuối kỳ là 138.679 đồng thay vì 140.255 đồng, tương đương lợi suất thực nhận khoảng 6,76%/năm thay vì 7%. Trái phiếu zero coupon không có khoản lãi nào phải tái đầu tư, nên mức 7% không phụ thuộc vào lãi suất tương lai.
5. Ứng dụng của trái phiếu zero coupon
Trái phiếu zero coupon được dùng chủ yếu ở ba việc: khớp một khoản chi lớn trong tương lai, đo mặt bằng lãi suất theo từng kỳ hạn và định giá các trái phiếu khác.
5.1. Khớp một khoản chi đã biết trước
Doanh nghiệp bảo hiểm nhân thọ, quỹ hưu trí hay một gia đình chuẩn bị học phí có khoản chi đã biết số tiền và thời điểm. Một trái phiếu zero coupon đáo hạn đúng thời điểm đó cho ra đúng số tiền cần, không phải lo tái đầu tư lãi giữa kỳ. Điều kiện là tổ chức phát hành trả được nợ và nhà đầu tư không phải bán trước hạn.
5.2. Đo lợi suất giao ngay theo từng kỳ hạn
Lợi suất của trái phiếu zero coupon cho biết mức chiết khấu áp dụng cho một khoản tiền nhận đúng vào một thời điểm, không bị trộn với các khoản lãi ở giữa. CFA Institute định nghĩa lợi suất giao ngay (spot rate) là "lãi suất chiết khấu thị trường của trái phiếu zero coupon không có rủi ro vỡ nợ" (nguyên văn: market discount rates on default-risk-free zero-coupon bonds). Tập hợp các lợi suất này theo kỳ hạn tạo thành đường cong lợi suất giao ngay.
Thị trường không có đủ trái phiếu zero coupon ở mọi kỳ hạn, nên đường cong này thường được ước tính từ giá trái phiếu trả coupon. Hình 2 là một chuỗi ước tính do nhân viên nghiên cứu của Cục Dự trữ Liên bang Mỹ (Fed) công bố, theo mô hình Kim–Wright; Fed lưu ý đây là sản phẩm nghiên cứu, không phải số liệu thống kê chính thức. Ngày 06/11/2026, lợi suất zero coupon ước tính của trái phiếu Chính phủ Mỹ là 4,34%/năm ở kỳ hạn 1 năm và 4,89%/năm ở kỳ hạn 10 năm, đều cao hơn cùng ngày năm 2025 (3,66% và 4,17%). Các mức này là lợi suất ghép lãi liên tục theo cách tính của mô hình, nên không so trực tiếp được với lợi suất ghép lãi năm trong công thức ở mục 2.
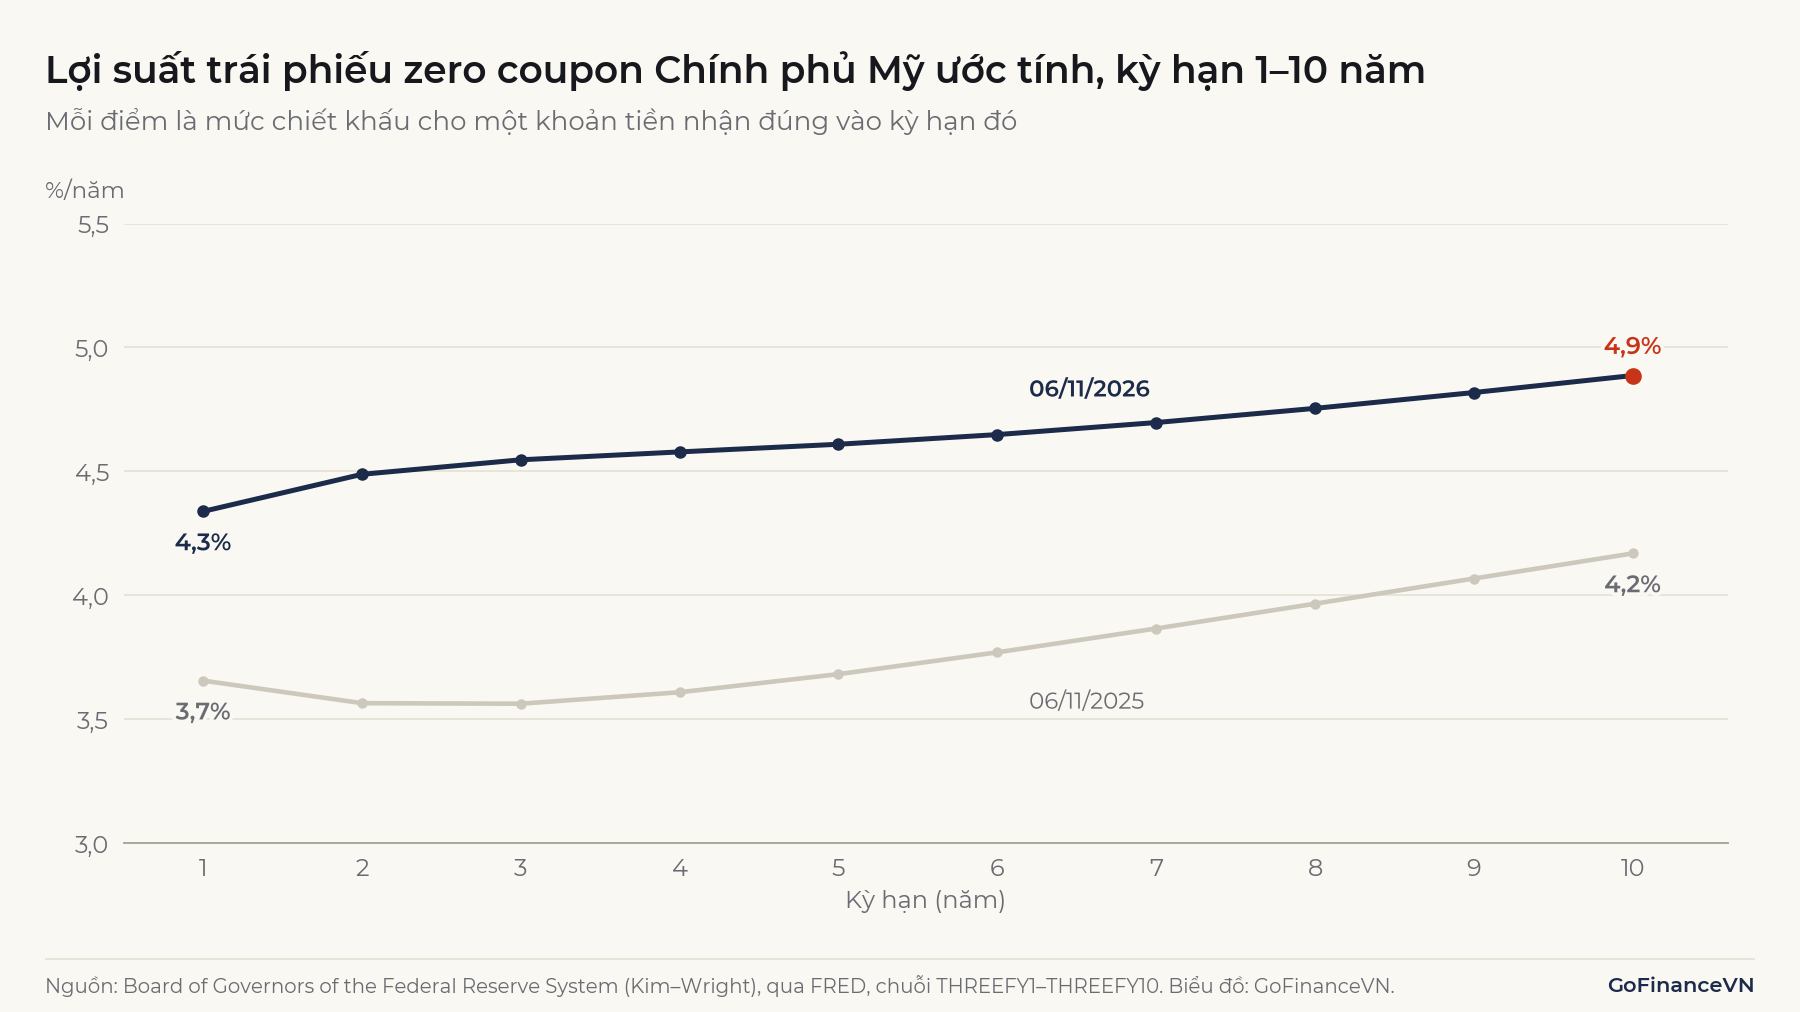
Cách đọc hình dạng của đường cong (dốc lên, phẳng, đảo ngược) được giải thích trong bài Đường cong lợi suất là gì?
5.3. Định giá trái phiếu trả coupon
Một trái phiếu trả coupon có thể xem là một gói nhiều trái phiếu zero coupon: mỗi khoản lãi và khoản gốc là một trái phiếu zero coupon riêng. Vì vậy, thay vì chiết khấu mọi khoản tiền bằng một lợi suất đáo hạn chung, có thể chiết khấu mỗi khoản bằng lợi suất giao ngay của đúng kỳ hạn đó. Theo CFA Institute, cách làm này cho ra mức giá không có cơ hội kinh doanh chênh lệch (no-arbitrage price). Chương trình STRIPS ở mục 1 là phiên bản thực tế của ý tưởng này: nếu tổng giá các mảnh tách ra khác giá trái phiếu gốc, người tham gia thị trường có thể tách hoặc ghép lại để hưởng chênh lệch.
6. Rủi ro và lưu ý khi đầu tư trái phiếu zero coupon
Không trả lãi định kỳ không có nghĩa là ít rủi ro hơn. Bốn điểm sau cần chú ý.
6.1. Biến động giá lớn nếu bán trước hạn
Như mục 4.1, giá trái phiếu zero coupon giảm mạnh hơn trái phiếu trả coupon cùng kỳ hạn khi lãi suất tăng. Người chắc chắn giữ đến đáo hạn ít bị ảnh hưởng; người có thể phải bán trước hạn thì chịu toàn bộ biến động này.
6.2. Rủi ro tín dụng dồn vào một ngày
Toàn bộ tiền lãi và gốc chỉ được trả vào ngày đáo hạn. Ở cuối năm 4, trái phiếu ZQ có giá trị 93.458 đồng nhưng người nắm giữ chưa nhận đồng nào; với trái phiếu coupon 7% cùng mệnh giá, người nắm giữ đã nhận 28.000 đồng tiền lãi. Nếu tổ chức phát hành vỡ nợ, cả gốc lẫn phần lãi tích lũy chưa nhận của trái phiếu zero coupon đều phụ thuộc vào số tiền thu hồi được, trong khi người giữ trái phiếu coupon ít nhất đã cầm trong tay các kỳ lãi trước đó. Vì vậy chất lượng tín dụng của tổ chức phát hành càng quan trọng hơn với loại trái phiếu này.
6.3. Không có dòng tiền định kỳ
Người cần thu nhập đều đặn để chi tiêu không nhận được gì từ trái phiếu zero coupon cho đến ngày đáo hạn. Muốn có tiền mặt trước hạn, họ phải bán trái phiếu với giá thị trường lúc đó.
6.4. Giá thấp hơn mệnh giá không có nghĩa là rẻ
Mua trái phiếu ZQ với giá 71.299 đồng để nhận 100.000 đồng không phải là "lời 40%" theo nghĩa được hời. Mức chênh lệch đó chỉ tương đương 7%/năm trong 5 năm. So sánh đúng là so lợi suất đáo hạn với các khoản đầu tư khác có cùng kỳ hạn và rủi ro, không phải so giá với mệnh giá.
Kết luận
Trái phiếu zero coupon không trả lãi định kỳ; người mua trả giá dưới mệnh giá và nhận đủ mệnh giá khi đáo hạn, nên tiền lãi nằm trong phần giá tăng dần về mệnh giá. Cấu trúc một dòng tiền giúp định giá đơn giản, khóa được lợi suất nếu giữ đến đáo hạn và là nền tảng để xây dựng đường cong lợi suất giao ngay. Đổi lại, giá nhạy với lãi suất hơn và toàn bộ rủi ro tín dụng dồn vào ngày đáo hạn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- TreasuryDirect (Bộ Tài chính Mỹ), Treasury Bills: https://www.treasurydirect.gov/marketable-securities/treasury-bills/
- TreasuryDirect (Bộ Tài chính Mỹ), STRIPS: https://www.treasurydirect.gov/marketable-securities/strips/
- CFA Institute, The Term Structure of Interest Rates: Spot, Par, and Forward Curves (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/the-term-structure-of-interest-rates-spot-par-and-forward-curves
- FRED, Fitted Yield on a 10 Year Zero Coupon Bond (THREEFY10) và các chuỗi THREEFY1–THREEFY9, Board of Governors of the Federal Reserve System: https://fred.stlouisfed.org/series/THREEFY10
- Kim, D. H. và Wright, J. H. (2005), An Arbitrage-Free Three-Factor Term Structure Model and the Recent Behavior of Long-Term Yields and Distant-Horizon Forward Rates, Federal Reserve Board, FEDS 2005-33: https://www.federalreserve.gov/pubs/feds/2005/200533/200533abs.html
Đọc tiếp: Duration là gì? Thời lượng trái phiếu và độ nhạy với lãi suất