Stagflation là gì? Vì sao lạm phát đình trệ khó xử lý?
Stagflation, tiếng Việt là lạm phát đình trệ hoặc đình lạm, là tình trạng lạm phát cao xảy ra cùng lúc với tăng trưởng kinh tế yếu, thường kèm thất nghiệp cao. Tình trạng này khó xử lý vì biện pháp giảm lạm phát thường làm việc làm xấu đi, còn biện pháp hỗ trợ việc làm có thể đẩy giá lên thêm. Mỹ giai đoạn 1973–1982 là trường hợp được nhắc đến nhiều nhất: lạm phát đo bằng CPI lên gần 15% vào tháng 3/1980 và thất nghiệp đạt 10,8% cuối năm 1982.
1. Stagflation là gì?
Stagflation (lạm phát đình trệ) là tình trạng lạm phát cao xảy ra cùng lúc với tăng trưởng kinh tế yếu, thường kèm thất nghiệp cao hoặc đang tăng. Từ này ghép từ stagnation (đình trệ) và inflation (lạm phát). World Bank mô tả đó là "sự kết hợp của lạm phát cao và tăng trưởng ì ạch" (nguyên văn: a combination of high inflation and sluggish growth).
Biên bản Hạ viện Anh ghi lại từ này trong phát biểu của nghị sĩ Iain Macleod ngày 17/11/1965. Khái niệm không có ngưỡng chính thức: không có con số quy định lạm phát bao nhiêu hay GDP tăng bao nhiêu thì được gọi là stagflation.
Điểm khác thường nằm ở chiều vận động của giá và sản lượng. Khi biến động đến từ phía cầu, hai đại lượng này thường đi cùng chiều. Trong stagflation, chúng đi ngược chiều.
| Trạng thái | Giá cả | Sản lượng | Thất nghiệp |
|---|---|---|---|
| Lạm phát do cầu kéo | Tăng | Tăng | Thường thấp |
| Suy thoái do cầu yếu | Tăng chậm lại hoặc giảm | Giảm | Tăng |
| Stagflation | Tăng nhanh | Tăng yếu hoặc giảm | Cao hoặc đang tăng |
Hai khái niệm thành phần được giải thích trong bài Lạm phát là gì? và Suy thoái kinh tế là gì?
2. Nguyên nhân của stagflation
Nguyên nhân thường được nêu nhất là cú sốc cung bất lợi (adverse supply shock), tức một biến cố làm chi phí sản xuất tăng đột ngột. Doanh nghiệp tăng giá bán để bù chi phí và đồng thời giảm sản lượng, nên giá lên trong khi hoạt động kinh tế yếu đi.
Khủng hoảng dầu 1973 là ví dụ điển hình. Ngày 19/10/1973, các nước Ả Rập xuất khẩu dầu (OAPEC) cấm vận dầu đối với Mỹ. Giá dầu tăng từ khoảng 2,90 USD/thùng lên khoảng 11,65 USD/thùng vào tháng 1/1974, khoảng gấp bốn lần. Cách mạng Iran năm 1979 tạo ra cú sốc thứ hai.
Giá dầu chưa giải thích được toàn bộ giai đoạn này. Federal Reserve History xếp nguồn gốc của Đại lạm phát 1965–1982 vào chính sách để cung tiền tăng quá mức, còn hai cú sốc dầu là yếu tố góp phần. Kỳ vọng cũng có tác động: khi người lao động và doanh nghiệp tin giá sẽ tiếp tục tăng, họ đòi lương và đặt giá cao hơn, khiến lạm phát kéo dài sau khi cú sốc đã qua.
Cách đo cung tiền được trình bày trong bài Cung tiền M2 là gì?
3. Stagflation ở Mỹ 1973–1982 qua số liệu
Mỹ trải qua hai đợt lạm phát và thất nghiệp cùng cao, quanh các năm 1974–1975 và 1980. Theo chỉ số giá tiêu dùng (CPI), lạm phát so với cùng kỳ đạt 12,3% vào tháng 12/1974. Tỷ lệ thất nghiệp lên 9,0% vào tháng 5/1975, khi lạm phát vẫn ở mức 9,5%. GDP thực bình quân năm giảm 0,5% năm 1974 và 0,2% năm 1975.
Đợt thứ hai đạt đỉnh 14,8% vào tháng 3/1980, giữa cuộc suy thoái từ tháng 1 đến tháng 7/1980 theo xác định của NBER. Đợt suy thoái trước đó kéo dài từ tháng 11/1973 đến tháng 3/1975.
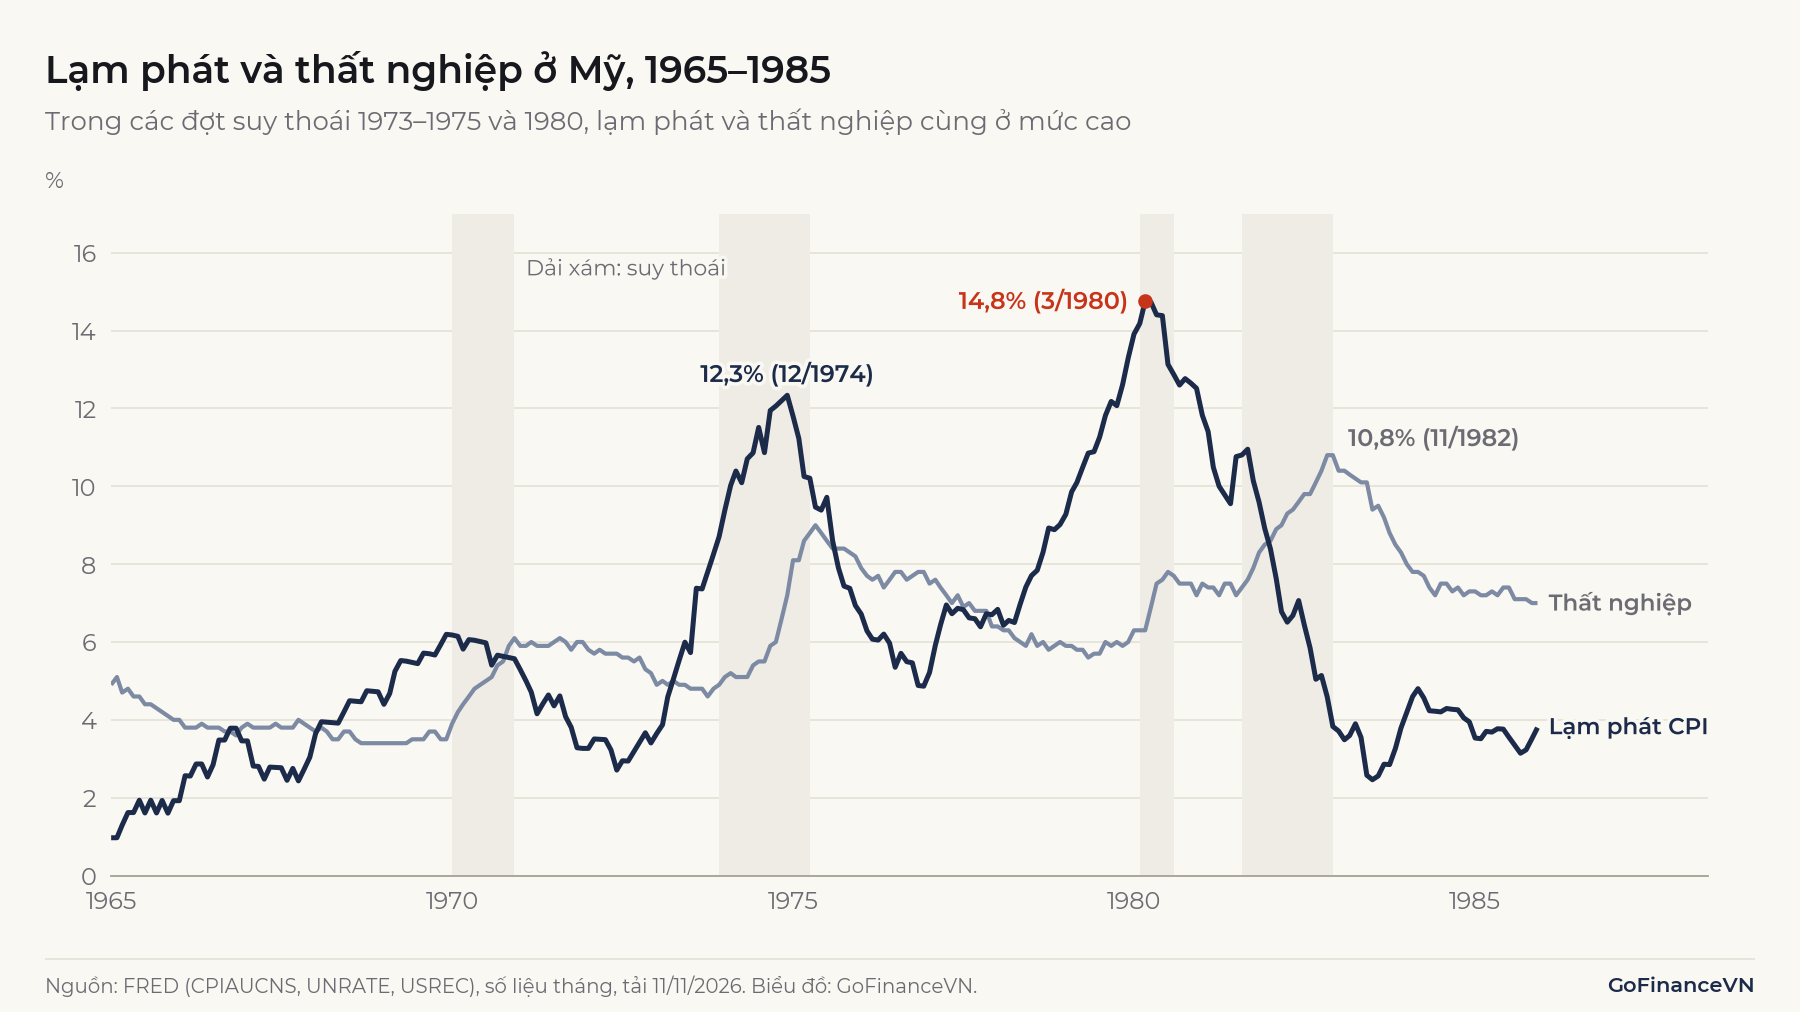
Lưu ý: CPI của Mỹ trước năm 1983 tính chi phí nhà ở của chủ sở hữu qua giá nhà và lãi vay thế chấp, nên tăng mạnh khi lãi suất tăng. Trong 12 tháng đến tháng 9/1981, CPI chính thức tăng 11,0%, còn chỉ số thử nghiệm dùng tiền thuê tương đương chỉ tăng 9,2%. Đỉnh 14,8% vì vậy nhiều khả năng cao hơn mức đo theo phương pháp hiện nay. Theo chỉ số giá chi tiêu tiêu dùng cá nhân (PCE), lạm phát tháng 3/1980 là 11,6%, con số được Federal Reserve History dùng trong bài về tuyên bố chống lạm phát của Volcker. Cách xây dựng rổ hàng có ở bài CPI là gì?
4. Đường Phillips và bài học thập niên 1970
Đường Phillips (Phillips curve) là quan hệ thống kê nghịch chiều giữa lạm phát và thất nghiệp, và stagflation cho thấy quan hệ này không ổn định. Tên gọi đến từ A. W. Phillips, người công bố năm 1958 quan hệ giữa tốc độ tăng lương và thất nghiệp qua gần 100 năm số liệu của Anh.
Số liệu Mỹ thập niên 1960 khớp với mô tả đó. Thất nghiệp bình quân giảm từ 5,5% năm 1960 xuống 3,5% năm 1969, còn lạm phát tăng từ 1,5% lên 5,5%. Đến năm 1980, thất nghiệp 7,2% lại đi cùng lạm phát 13,6%.
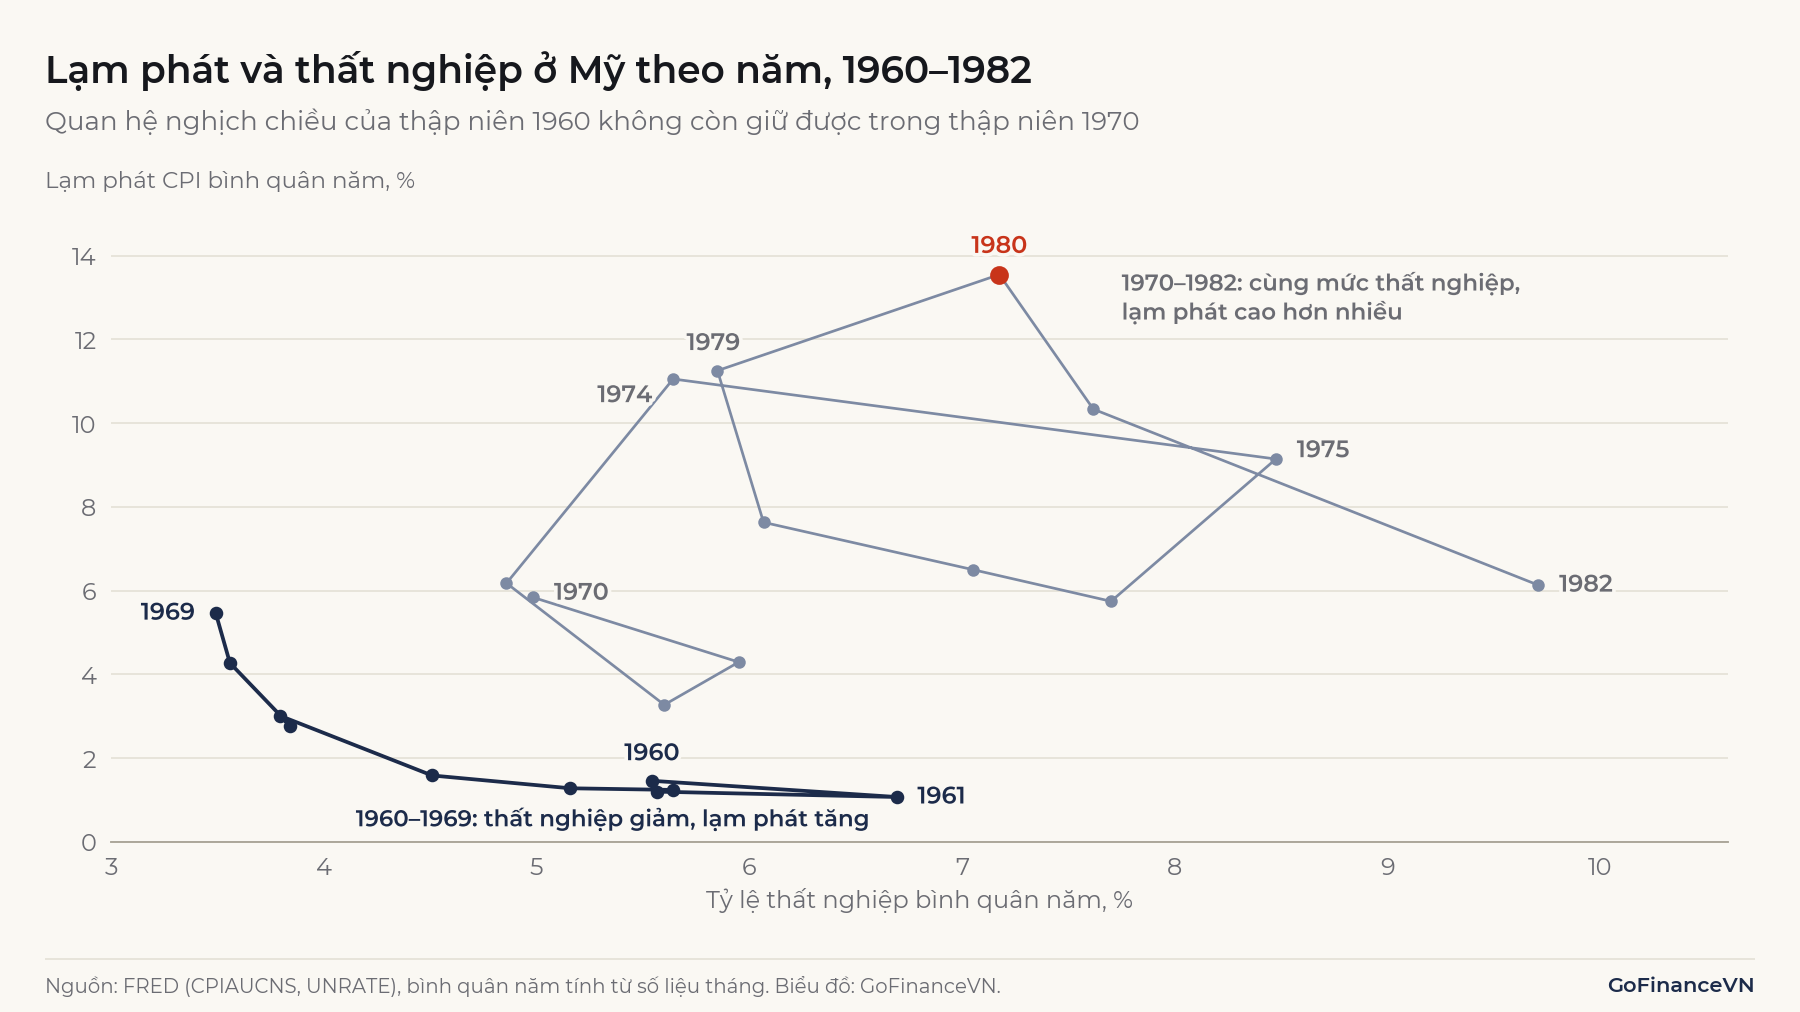
Edmund Phelps (1967) và Milton Friedman (1968) đã lập luận rằng sự đánh đổi này không bền: khi công chúng kỳ vọng lạm phát cao hơn, đường Phillips dịch lên trên. Dạng mở rộng của đường Phillips thể hiện điều đó:
Trong đó là lạm phát, là lạm phát kỳ vọng, là tỷ lệ thất nghiệp, là tỷ lệ thất nghiệp tự nhiên, là độ nhạy của lạm phát với thất nghiệp và là cú sốc cung. Bảng sau minh họa với nước giả định SF, và .
| Tình huống ở nước SF | (%) | (%) | (điểm %) | (%) |
|---|---|---|---|---|
| Trước cú sốc | 3 | 5 | 0 | 3 |
| Có cú sốc cung, thất nghiệp chưa đổi | 3 | 5 | 4 | 7 |
| Cú sốc làm thất nghiệp tăng | 3 | 7 | 4 | 6 |
| Cú sốc đã qua, kỳ vọng tăng lên 6% | 6 | 5 | 0 | 6 |
| Kéo lạm phát về 3% trong một năm | 6 | 11 | 0 | 3 |
Dòng thứ ba là stagflation: thất nghiệp và lạm phát đều cao hơn trước cú sốc. Dòng thứ tư cho thấy cú sốc đã hết nhưng lạm phát vẫn ở 6% vì kỳ vọng đã thay đổi. Dòng cuối giả định kỳ vọng chưa kịp giảm: muốn đưa lạm phát về 3% ngay trong năm, thất nghiệp phải lên 11%, cao hơn mức tự nhiên 6 điểm phần trăm. Trong thực tế, và không quan sát trực tiếp được và thay đổi theo thời gian; Federal Reserve History ghi nhận ước tính sai về sản lượng tiềm năng và mức thất nghiệp toàn dụng là một yếu tố của giai đoạn này.
Ghi nhớ: Đường Phillips chỉ cho thấy một sự đánh đổi khi kỳ vọng lạm phát ổn định và không có cú sốc cung.
5. Vì sao ngân hàng trung ương khó xử lý stagflation?
Ngân hàng trung ương khó xử lý vì một công cụ lãi suất phải phục vụ hai mục tiêu đang kéo về hai hướng. Tăng lãi suất làm cầu giảm và kéo lạm phát xuống, nhưng khiến sản lượng và việc làm xấu thêm. Giảm lãi suất hỗ trợ việc làm, nhưng có thể làm lạm phát kéo dài.
Trong phát biểu năm 2004, Ben Bernanke, khi đó là thành viên Hội đồng Thống đốc Fed, nêu rằng "chính sách tiền tệ không thể cùng lúc bù đắp tác động suy thoái và tác động lạm phát của giá dầu tăng" (nguyên văn: monetary policy cannot offset the recessionary and inflationary effects of increased oil prices at the same time). Với Fed, tình huống này chạm trực tiếp vào mục tiêu kép về việc làm và giá cả, đã trình bày trong bài Fed là gì?
Kỳ vọng quyết định mức độ khó của lựa chọn này. Bernanke chỉ ra rằng khi công chúng tin lạm phát sẽ tiếp tục thấp, giá dầu ít lan sang lương và giá khác. Cơ chế truyền dẫn của lãi suất được giải thích trong bài Chính sách tiền tệ là gì?
6. Lạm phát và thất nghiệp thời Volcker (1979–1983)
Trong nhiệm kỳ Chủ tịch Fed của Paul Volcker, bắt đầu từ tháng 8/1979, lạm phát ở Mỹ giảm mạnh, còn thất nghiệp lên mức cao nhất từ sau Thế chiến II tính đến thời điểm đó. Ngày 6/10/1979, Fed công bố chuyển từ kiểm soát lãi suất quỹ liên bang hằng ngày sang kiểm soát lượng dự trữ ngân hàng nhằm hạn chế tăng trưởng cung tiền.
| Thời điểm | Lạm phát CPI (%) | Thất nghiệp (%) | Lãi suất quỹ liên bang (%) |
|---|---|---|---|
| 8/1979 | 11,8 | 6,0 | 10,9 |
| 3/1980 | 14,8 | 6,3 | 17,2 |
| 6/1981 | 9,6 | 7,5 | 19,1 |
| 11/1982 | 4,6 | 10,8 | 9,2 |
| 7/1983 | 2,5 | 9,4 | 9,4 |
Giai đoạn này có hai cuộc suy thoái, tháng 1–7/1980 và tháng 7/1981–11/1982. Tỷ lệ thất nghiệp đạt 10,8% vào tháng 11 và 12/1982 và ở mức từ 9% trở lên suốt 19 tháng, từ tháng 3/1982 đến tháng 9/1983. Số người thất nghiệp tăng từ khoảng 6,3 triệu tháng 8/1979 lên khoảng 12,1 triệu tháng 12/1982. Cách đo chỉ tiêu này có ở bài Tỷ lệ thất nghiệp là gì?
Tác động lan ra ngoài nước Mỹ. World Bank ghi nhận việc lãi suất tăng mạnh để kết thúc stagflation thập niên 1970 đã kích hoạt suy thoái toàn cầu năm 1982 và một chuỗi khủng hoảng tài chính ở các nền kinh tế mới nổi và đang phát triển. Số liệu trên cho biết diễn biến cùng thời, không tách riêng được phần đóng góp của chính sách tiền tệ so với các yếu tố khác.
7. Những hiểu nhầm thường gặp
Ba cách hiểu dưới đây hay xuất hiện khi thuật ngữ này được nhắc đến trên báo chí.
7.1. "Lạm phát cao là stagflation"
Lạm phát cao mới là một vế. Tháng 6/2022, CPI Mỹ tăng 9,1% so với cùng kỳ, nhưng tỷ lệ thất nghiệp chỉ 3,6% và GDP thực cả năm 2022 tăng 2,4%, nên thiếu vế đình trệ. Cần đọc đồng thời CPI, GDP thực và thị trường lao động. Ở Việt Nam, tỷ lệ thất nghiệp thấp (2,22% trong độ tuổi lao động, chín tháng năm 2026, theo Cục Thống kê) chủ yếu do cấu trúc thị trường lao động và cách đo, nên cần đọc kèm tỷ lệ thiếu việc làm và lao động phi chính thức.
7.2. "Stagflation là suy thoái kèm lạm phát"
Stagflation không đòi hỏi GDP phải giảm. Tăng trưởng thấp đi cùng lạm phát cao đã nằm trong khái niệm này. Suy thoái kèm lạm phát là dạng nặng của nó, như Mỹ năm 1974–1975.
7.3. "Stagflation chỉ do giá dầu"
Vai trò của giá dầu vẫn được tranh luận. Barsky và Kilian (NBER, 2001) lập luận rằng biến động tiền tệ có thể tạo ra stagflation ngay cả khi không có cú sốc cung. Blanchard và Galí (NBER, 2007) cho thấy các đợt tăng giá dầu những năm 2000 gây tác động nhỏ hơn thập niên 1970, và nêu bốn lý do: ít cú sốc đồng thời hơn, tỷ trọng dầu trong sản xuất thấp hơn, thị trường lao động linh hoạt hơn và chính sách tiền tệ cải thiện.
Kết luận
Stagflation là sự kết hợp của lạm phát cao và tăng trưởng yếu, thường gắn với cú sốc cung và kỳ vọng lạm phát tăng. Tình trạng này khó xử lý vì lãi suất không thể cùng lúc kéo lạm phát xuống và đẩy việc làm lên. Mỹ giai đoạn 1973–1982 cho thấy lạm phát CPI giảm từ 14,8% xuống dưới 5% đi cùng tỷ lệ thất nghiệp 10,8%.
Nguồn tham khảo
- World Bank, Global Economic Prospects tháng 6/2022, Highlights from Special Focus 1: Global Stagflation: https://thedocs.worldbank.org/en/doc/18ad707266f7740bced755498ae0307a-0350012022/related/Global-Economic-Prospects-June-2022-Topical-Issue-1-highlights.pdf
- UK Parliament, Hansard, Economic Affairs, 17/11/1965: https://api.parliament.uk/historic-hansard/commons/1965/nov/17/economic-affairs
- Federal Reserve History, The Great Inflation: https://www.federalreservehistory.org/essays/great-inflation
- Federal Reserve History, Oil Shock of 1973–74: https://www.federalreservehistory.org/essays/oil-shock-of-1973-74
- Federal Reserve History, Volcker's Announcement of Anti-Inflation Measures: https://www.federalreservehistory.org/essays/anti-inflation-measures
- Federal Reserve History, Recession of 1981–82: https://www.federalreservehistory.org/essays/recession-of-1981-82
- Ben S. Bernanke, "Oil and the Economy", Federal Reserve Board, 21/10/2004: https://www.federalreserve.gov/boarddocs/speeches/2004/20041021/default.htm
- Jeffrey M. Lacker, John A. Weinberg, "Inflation and Unemployment: A Layperson's Guide to the Phillips Curve", Federal Reserve Bank of Richmond, Annual Report 2006: https://www.richmondfed.org/-/media/richmondfedorg/publications/research/annual_report/2006/pdf/article.pdf
- Robert B. Barsky, Lutz Kilian, "Do We Really Know that Oil Caused the Great Stagflation?", NBER Working Paper 8389: https://www.nber.org/papers/w8389
- Olivier J. Blanchard, Jordi Galí, "The Macroeconomic Effects of Oil Shocks", NBER Working Paper 13368: https://www.nber.org/papers/w13368
- NBER, US Business Cycle Expansions and Contractions: https://www.nber.org/research/data/us-business-cycle-expansions-and-contractions
- U.S. Bureau of Labor Statistics, Treatment of owner-occupied housing in the CPI: https://www.bls.gov/cpi/additional-resources/treatment-owner-occupied-housing.htm
- Cục Thống kê, Thông cáo báo chí về tình hình lao động, việc làm quý III và chín tháng năm 2026 (03/10/2026): https://www.nso.gov.vn/wp-content/uploads/2026/10/Thong-cao-bao-chi-ve-tinh-hinh-lao-dong-viec-lam-QIII-nam-2026.pdf
- FRED, PCEPI: https://fred.stlouisfed.org/series/PCEPI
- FRED, CPIAUCNS: https://fred.stlouisfed.org/series/CPIAUCNS
- FRED, UNRATE: https://fred.stlouisfed.org/series/UNRATE
- FRED, FEDFUNDS: https://fred.stlouisfed.org/series/FEDFUNDS
- FRED, UNEMPLOY: https://fred.stlouisfed.org/series/UNEMPLOY
- FRED, GDPC1: https://fred.stlouisfed.org/series/GDPC1
- FRED, USREC: https://fred.stlouisfed.org/series/USREC
Đọc tiếp: Lạm phát là gì? Vì sao giá cả tăng theo thời gian?