Suy thoái kinh tế là gì? Khác gì khủng hoảng kinh tế?
Suy thoái kinh tế (recession) là giai đoạn hoạt động kinh tế giảm sút đáng kể, lan rộng ra nhiều ngành và kéo dài hơn vài tháng: sản lượng giảm, việc làm và thu nhập giảm, thất nghiệp tăng. Định nghĩa quen thuộc "GDP thực giảm hai quý liên tiếp" chỉ là một quy tắc kinh nghiệm; tổ chức xác định suy thoái ở Mỹ (NBER) không dùng quy tắc này. Khủng hoảng kinh tế không có ngưỡng thống kê chung; trong nghiên cứu, khủng hoảng thường chỉ sự đổ vỡ của một bộ phận như hệ thống ngân hàng, tỷ giá hay khả năng trả nợ, và có thể gây ra suy thoái hoặc không.
1. Suy thoái kinh tế là gì?
Suy thoái kinh tế là giai đoạn nền kinh tế co lại trên diện rộng chứ không chỉ chậm lại. Cục Nghiên cứu Kinh tế Quốc gia Mỹ (NBER – National Bureau of Economic Research) định nghĩa suy thoái là sự suy giảm đáng kể của hoạt động kinh tế, lan ra toàn nền kinh tế và kéo dài hơn vài tháng (nguyên văn: a significant decline in economic activity that is spread across the economy and that lasts more than a few months). IMF diễn đạt gọn hơn: suy thoái là "một giai đoạn kéo dài khi sản lượng giảm và thất nghiệp tăng".
Suy thoái là một pha của chu kỳ kinh tế (business cycle). Nền kinh tế đi lên đến một điểm cao nhất gọi là đỉnh (peak), sau đó co lại đến điểm thấp nhất gọi là đáy (trough). Theo NBER, suy thoái là khoảng thời gian từ đỉnh đến đáy; từ đáy trở đi là giai đoạn mở rộng.
Định nghĩa này có ba yếu tố, NBER gọi là độ sâu, độ lan tỏa và độ dài (depth, diffusion, duration):
- Độ sâu: mức giảm phải đáng kể, không phải dao động nhỏ.
- Độ lan tỏa: giảm ở nhiều ngành, nhiều chỉ tiêu, không chỉ một lĩnh vực.
- Độ dài: kéo dài hơn vài tháng.
Ba yếu tố có thể bù cho nhau. Suy thoái năm 2020 ở Mỹ chỉ kéo dài hai tháng (đỉnh tháng 2, đáy tháng 4/2020) nhưng vẫn được xác định là suy thoái vì mức giảm rất sâu và xảy ra ở hầu hết các ngành.
Theo bài tổng quan của Claessens và Kose trên tạp chí Finance & Development của IMF, một cuộc suy thoái thường kéo dài khoảng một năm. Trong giai đoạn 1960–2007, 21 nền kinh tế phát triển trải qua 122 cuộc suy thoái và nằm trong suy thoái khoảng 10% thời gian.
2. Quy tắc "hai quý GDP âm liên tiếp" và cách NBER xác định suy thoái
Quy tắc hai quý là cách nhận diện suy thoái nhanh và dễ nhớ, nhưng không phải định nghĩa chính thức. IMF gọi đây là "quy tắc kinh nghiệm phổ biến" (rule of thumb): một nước được coi là suy thoái khi GDP thực, tức GDP đã loại trừ biến động giá, giảm trong hai quý liên tiếp. Báo chí thường gọi trường hợp này là "suy thoái kỹ thuật" (technical recession).
Cách hiểu GDP thực và vì sao phải loại trừ lạm phát được giải thích trong bài GDP danh nghĩa và GDP thực khác nhau thế nào?.
2.1. NBER xác định suy thoái bằng nhiều chỉ tiêu
Ở Mỹ, ngày bắt đầu và kết thúc suy thoái do Ủy ban Xác định Chu kỳ Kinh doanh (Business Cycle Dating Committee) của NBER công bố. NBER là tổ chức nghiên cứu tư nhân, phi lợi nhuận, không phải cơ quan nhà nước. Ủy ban không dùng một quy tắc cố định mà xem xét nhiều chỉ tiêu tính theo tháng:
| Chỉ tiêu NBER theo dõi | Ý nghĩa |
|---|---|
| Thu nhập thực của cá nhân, trừ trợ cấp của nhà nước | Người dân kiếm được bao nhiêu từ hoạt động kinh tế |
| Số việc làm (khảo sát doanh nghiệp và khảo sát hộ gia đình) | Thị trường lao động co lại hay mở rộng |
| Chi tiêu tiêu dùng thực | Sức mua của hộ gia đình |
| Doanh số thực của ngành chế tạo và thương mại | Hàng hóa bán ra |
| Sản xuất công nghiệp | Sản lượng của nhà máy, mỏ, điện |
Trong những thập kỷ gần đây, NBER đặt trọng số lớn nhất vào thu nhập thực trừ trợ cấp và số việc làm. GDP theo quý chủ yếu được dùng để xác định quý xảy ra đỉnh hoặc đáy.
Vì cần đủ dữ liệu, NBER thường công bố muộn. Đỉnh tháng 12/2007 được công bố ngày 01/12/2008, gần một năm sau khi suy thoái bắt đầu. Đỉnh tháng 2/2020 được công bố ngày 08/6/2020.
2.2. Hai trường hợp quy tắc hai quý cho kết quả khác NBER
Năm 2001, Mỹ có suy thoái theo NBER (từ tháng 3 đến tháng 11/2001) nhưng GDP thực không giảm hai quý liên tiếp. Theo số liệu hiện hành, GDP thực quý I/2001 giảm, quý II tăng, quý III lại giảm. Từ quý IV/2000 đến quý III/2001, GDP thực chỉ giảm khoảng 0,1%. Trong khi đó, số việc làm giảm khoảng 1,6 triệu từ tháng 3 đến tháng 11/2001 và tỷ lệ thất nghiệp tăng từ 4,3% lên 5,5%.
Năm 2022 là trường hợp ngược lại. Ngày 28/7/2022, Cục Phân tích Kinh tế Mỹ (BEA) công bố ước tính ban đầu: GDP thực giảm 1,6% trong quý I và 0,9% trong quý II (tốc độ quy năm). Hai quý âm liên tiếp đã xuất hiện, nhưng số việc làm vẫn tăng khoảng 2,5 triệu từ tháng 12/2021 đến tháng 6/2022 và tỷ lệ thất nghiệp giảm từ 4,0% xuống 3,6%. NBER không công bố đỉnh chu kỳ nào trong năm 2022. Sau các lần điều chỉnh số liệu, chuỗi GDP hiện hành ghi quý I/2022 giảm 1,0% và quý II/2022 tăng 0,6%, nghĩa là hai quý âm liên tiếp cũng không còn.
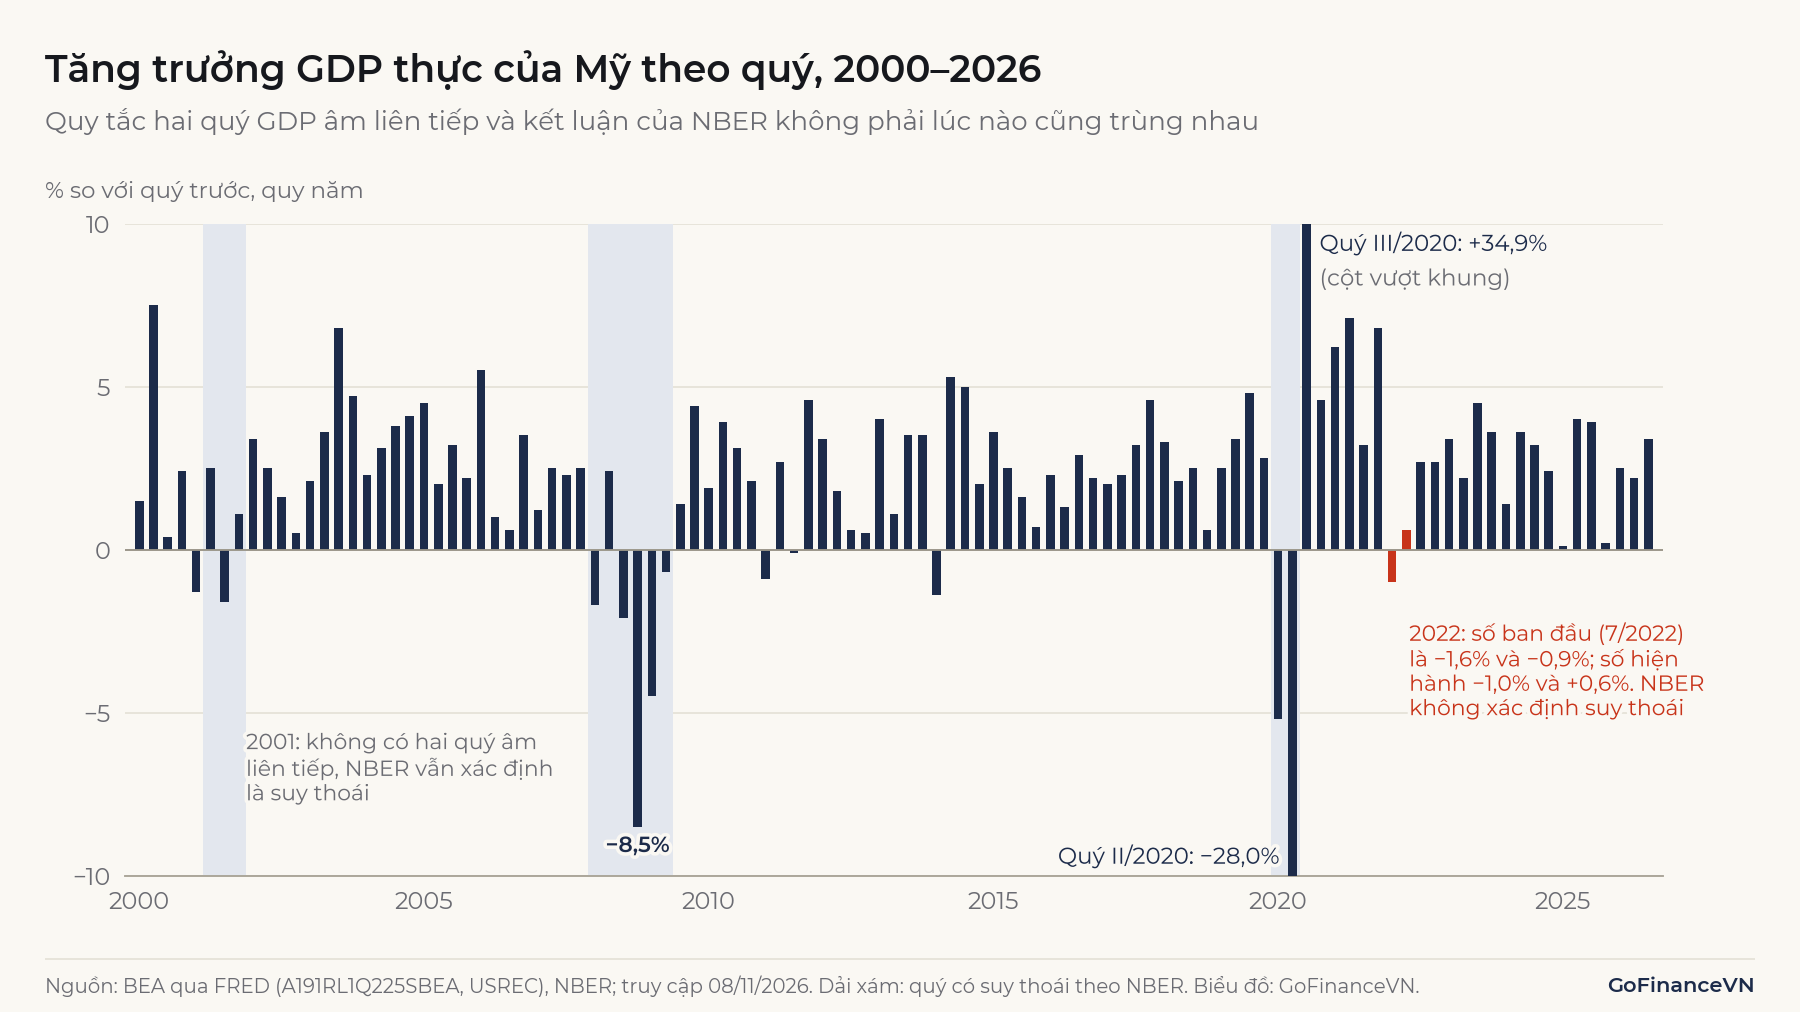
2.3. Số GDP quý của Mỹ là tốc độ quy năm
Số GDP quý của Mỹ ở trên là tốc độ so với quý trước, đã quy ra năm:
Trong đó là GDP thực đã điều chỉnh mùa vụ của quý . Vì vậy, mức giảm 28,0% của quý II/2020 tương ứng với mức giảm khoảng 7,9% so với quý I/2020. Việt Nam công bố GDP quý theo cách khác (mục 3), nên không so trực tiếp hai con số được.
3. Suy thoái ở Việt Nam: đọc số GDP quý thế nào?
Ở Việt Nam, tốc độ tăng GDP theo quý mà Cục Thống kê (Bộ Tài chính) công bố trong các báo cáo hằng quý là tốc độ so với cùng kỳ năm trước. Ví dụ, GDP quý III/2026 ước tăng 9,95% nghĩa là cao hơn quý III/2025 là 9,95%, không phải cao hơn quý II/2026. Các báo cáo này công bố tốc độ tăng, không công bố mốc đỉnh, đáy của chu kỳ như NBER ở Mỹ. Cách tính GDP được trình bày trong bài GDP là gì?.
Trong giai đoạn 2020–2026, quý duy nhất có tăng trưởng âm là quý III/2021. Theo Cục Thống kê, GDP quý này ước tính ban đầu giảm 6,17% so với cùng kỳ, mức giảm sâu nhất kể từ khi Việt Nam tính và công bố GDP quý; số trong báo cáo cuối năm 2021 được điều chỉnh thành giảm 6,02%. Nguyên nhân chính là giãn cách xã hội kéo dài ở các tỉnh Đông Nam Bộ, Đồng bằng sông Cửu Long và Hà Nội. Quý IV/2021, GDP tăng trở lại 5,22% và cả năm 2021 tăng 2,58%.
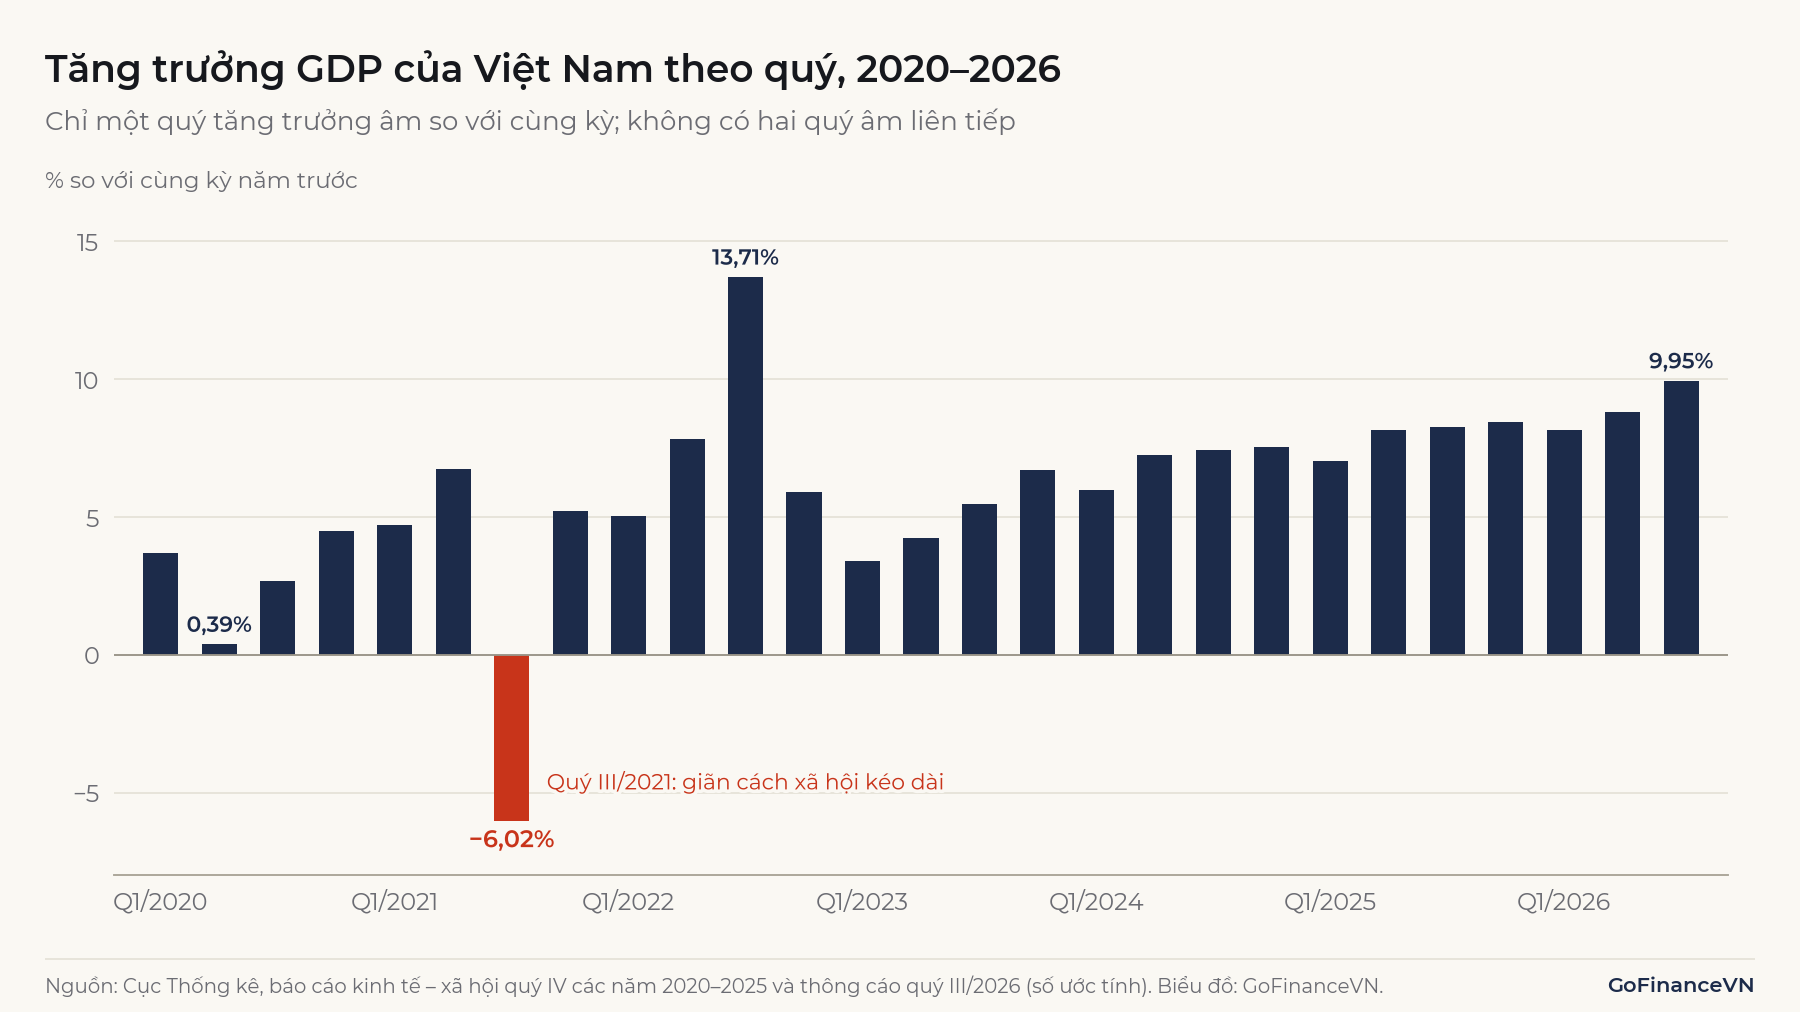
Theo quy tắc hai quý, Việt Nam không có suy thoái kỹ thuật trong giai đoạn này vì chỉ có một quý âm. Tuy vậy, cần lưu ý hai điểm khi áp quy tắc cho số liệu so với cùng kỳ:
- Số so với cùng kỳ phản ứng chậm. Nó so với cùng quý năm trước, nên một đợt giảm so với quý liền trước vẫn có thể hiện ra là tăng dương. Quý II/2020, dù có đợt giãn cách xã hội toàn quốc theo Chỉ thị 16/CT-TTg từ đầu tháng 4, GDP vẫn tăng 0,39% so với cùng kỳ; con số này không cho biết quý II tăng hay giảm so với quý I.
- Số so với cùng kỳ bị ảnh hưởng bởi nền so sánh. Quý III/2022 tăng 13,71% chủ yếu vì quý III/2021 là nền rất thấp, không có nghĩa nền kinh tế tăng tốc gấp đôi.
Lưu ý: Quy tắc hai quý vốn áp dụng cho GDP so với quý trước đã điều chỉnh mùa vụ. Áp nguyên quy tắc này cho số so với cùng kỳ năm trước sẽ phát hiện suy thoái muộn hơn và có thể bỏ sót các đợt suy giảm ngắn.
4. Dấu hiệu suy thoái: các chỉ báo thường được theo dõi
Dấu hiệu suy thoái rõ nhất là nhiều chỉ tiêu cùng giảm một lúc: việc làm, thu nhập thực, chi tiêu tiêu dùng, doanh số bán hàng và sản xuất công nghiệp. Đây là các chỉ báo đồng thời (coincident indicators), cho biết nền kinh tế đang ở đâu nhưng chỉ xác nhận suy thoái khi nó đã bắt đầu. Thất nghiệp tăng là dấu hiệu thường được chú ý nhất.
Cách tính và cách đọc tỷ lệ thất nghiệp được giải thích trong bài Tỷ lệ thất nghiệp là gì?
Một số chỉ báo được dùng như tín hiệu sớm, nhưng từng cho tín hiệu sai:
- Quy tắc Sahm (Sahm rule): do nhà kinh tế Claudia Sahm đề xuất năm 2019, báo hiệu khi bình quân 3 tháng của tỷ lệ thất nghiệp Mỹ cao hơn mức thấp nhất của bình quân 3 tháng trong 12 tháng trước đó từ 0,5 điểm phần trăm trở lên. Chỉ báo này đạt 0,53 điểm với số liệu tháng 7/2024, nhưng đến 11/2026 NBER không công bố suy thoái nào sau đáy tháng 4/2020.
- Đường cong lợi suất đảo ngược: khi lợi suất trái phiếu chính phủ 3 tháng cao hơn lợi suất 10 năm. Ở Mỹ, chênh lệch này âm liên tục từ tháng 11/2022 đến tháng 11/2024 (bình quân tháng) mà không có suy thoái theo NBER trong giai đoạn đó.
Các chỉ báo trên mô tả xác suất, không phải lời dự báo chắc chắn. Không có chỉ báo đơn lẻ nào cho biết trước thời điểm suy thoái.
5. Suy thoái và khủng hoảng kinh tế khác nhau thế nào?
Suy thoái mô tả mức độ co lại của toàn bộ hoạt động kinh tế; khủng hoảng mô tả sự đổ vỡ của một bộ phận cụ thể, thường là hệ thống tài chính. "Khủng hoảng kinh tế" không có một ngưỡng thống kê chung như suy thoái. Trong nghiên cứu, người ta thường phân biệt từng loại:
- Khủng hoảng ngân hàng: Laeven và Valencia (IMF) coi một cuộc khủng hoảng ngân hàng là mang tính hệ thống khi hệ thống ngân hàng có dấu hiệu căng thẳng tài chính nghiêm trọng (rút tiền hàng loạt, thua lỗ lớn, ngân hàng phải đóng cửa) và nhà nước phải can thiệp chính sách đáng kể. Cơ sở dữ liệu cập nhật năm 2026 của họ ghi nhận 164 cuộc khủng hoảng ngân hàng hệ thống (kể cả các trường hợp sát ngưỡng) giai đoạn 1970–2025.
- Khủng hoảng tiền tệ: đồng nội tệ mất giá mạnh trong thời gian ngắn.
- Khủng hoảng nợ công: nhà nước không trả được nợ đúng hạn hoặc phải cơ cấu lại nợ.
Một mức độ khác hay bị nhầm với khủng hoảng là đại suy thoái hay suy thoái trầm trọng (depression). Theo bài của IMF, nhiều nhà phân tích coi đây là cuộc suy thoái rất nặng, trong đó GDP giảm hơn 10%. Ví dụ được nhắc đến nhiều nhất là Mỹ giai đoạn 1929–1933: GDP thực năm 1933 thấp hơn năm 1929 khoảng 26,3% theo số liệu BEA.
| Tiêu chí | Suy thoái (recession) | Khủng hoảng (crisis) | Suy thoái trầm trọng (depression) |
|---|---|---|---|
| Đo cái gì | Hoạt động kinh tế chung giảm | Một bộ phận đổ vỡ: ngân hàng, tiền tệ, nợ | Suy thoái rất sâu và dài |
| Tiêu chí thường dùng | NBER: sâu, lan rộng, kéo dài; quy tắc hai quý GDP âm | Rút tiền hàng loạt, nội tệ mất giá mạnh, vỡ nợ, nhà nước can thiệp | GDP giảm hơn 10% (quy ước của nhiều nhà phân tích) |
| Thời gian điển hình | Khoảng một năm | Khác nhau theo loại; không có độ dài điển hình chung | Nhiều năm |
| Ví dụ | Mỹ 2001, Mỹ 2020 | Khủng hoảng tài chính châu Á 1997, khủng hoảng tài chính toàn cầu 2008 | Mỹ 1929–1933 |
Hai hiện tượng có thể đi cùng nhau nhưng không nhất thiết. Khủng hoảng tài chính 2007–2008 đi cùng suy thoái ở Mỹ kéo dài 18 tháng (tháng 12/2007 đến tháng 6/2009) và làm suy thoái sâu thêm; GDP thực giảm khoảng 4% từ đỉnh đến đáy. Suy thoái năm 2020 thì bắt nguồn từ dịch bệnh và giãn cách, không bắt đầu từ hệ thống ngân hàng.
Lưu ý: Trong tiếng Việt, "Great Depression" (1929–1933) thường được dịch là "Đại suy thoái" hoặc "Đại khủng hoảng", còn "Great Recession" (2007–2009) cũng hay được gọi là "Đại suy thoái". Khi đọc, cần xem giai đoạn được nhắc tới để biết tác giả nói về sự kiện nào.
Khi suy thoái xảy ra, nhà nước có thể dùng chính sách tài khóa (tăng chi tiêu, giảm thuế) và ngân hàng trung ương có thể dùng chính sách tiền tệ (giảm lãi suất). Cơ chế của hai nhóm công cụ này được trình bày trong bài Chính sách tài khóa là gì? và Chính sách tiền tệ là gì?.
6. Những hiểu nhầm thường gặp
6.1. "Tăng trưởng chậm lại là suy thoái"
Tăng trưởng chậm lại khác với suy thoái. Năm 2021, GDP Việt Nam chỉ tăng 2,58% theo Cục Thống kê, mức thấp nhất kể từ năm 1990 theo chuỗi số liệu của World Bank, nhưng vẫn là tăng trưởng dương. Suy thoái đòi hỏi hoạt động kinh tế giảm về mức tuyệt đối, không chỉ tăng chậm hơn trước.
6.2. "Hai quý GDP âm là định nghĩa chính thức"
Đây là quy tắc kinh nghiệm, có thể bỏ sót suy thoái thật (Mỹ 2001) hoặc báo động khi thị trường lao động vẫn mở rộng (Mỹ 2022). Số GDP quý cũng thường được điều chỉnh sau khi công bố, nên kết luận dựa trên ước tính ban đầu có thể thay đổi.
6.3. "Suy thoái luôn đi kèm giảm phát"
Giá cả có thể vẫn tăng trong suy thoái, nhất là khi suy thoái bắt nguồn từ cú sốc giá năng lượng. Giảm phát kéo dài cùng suy thoái sâu là trường hợp hiếm, như Mỹ những năm 1930 (xem bài Giảm phát là gì?).
Kết luận
Suy thoái kinh tế là sự suy giảm đáng kể, lan rộng và kéo dài của hoạt động kinh tế, được nhận diện qua nhiều chỉ tiêu như việc làm, thu nhập, tiêu dùng và sản xuất. Quy tắc hai quý GDP âm liên tiếp chỉ là cách nhận diện nhanh và có thể sai lệch, nhất là khi áp cho số so với cùng kỳ như ở Việt Nam. Khủng hoảng là sự đổ vỡ của một bộ phận như ngân hàng, tiền tệ hay nợ công; nó có thể gây ra suy thoái nhưng không đồng nghĩa với suy thoái.
Nguồn tham khảo
- NBER, Business Cycle Dating: https://www.nber.org/research/business-cycle-dating
- NBER, Business Cycle Dating Committee Announcements: https://www.nber.org/research/business-cycle-dating/business-cycle-dating-committee-announcements
- Stijn Claessens và M. Ayhan Kose, "Recession: When Bad Times Prevail", IMF Finance & Development: https://www.imf.org/en/Publications/fandd/issues/Series/Back-to-Basics/Recession
- BEA, Gross Domestic Product, Second Quarter 2022 (Advance Estimate), 28/7/2022: https://www.bea.gov/news/2022/gross-domestic-product-second-quarter-2022-advance-estimate
- FRED, Real Gross Domestic Product, Percent Change from Preceding Period (A191RL1Q225SBEA): https://fred.stlouisfed.org/series/A191RL1Q225SBEA
- FRED, Real-time Sahm Rule Recession Indicator (SAHMREALTIME): https://fred.stlouisfed.org/series/SAHMREALTIME
- FRED, 10-Year Treasury Constant Maturity Minus 3-Month Treasury Constant Maturity (T10Y3M): https://fred.stlouisfed.org/series/T10Y3M
- Luc Laeven và Fabian Valencia, "Systemic Banking Crises Database: 1970-2025", IMF Working Paper WP/26/94 (05/2026): https://www.imf.org/en/publications/wp/issues/2026/05/14/systemic-banking-crises-database-1970-2025-576036
- World Bank, GDP growth (annual %), Việt Nam (NY.GDP.MKTP.KD.ZG): https://api.worldbank.org/v2/country/VNM/indicator/NY.GDP.MKTP.KD.ZG
- Cục Thống kê, Họp báo công bố số liệu quý IV và năm 2020: https://www.nso.gov.vn/?p=29703
- Cục Thống kê, Báo cáo tình hình kinh tế – xã hội quý IV và năm 2021: https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2021/12/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2021/
- Cục Thống kê, Họp báo công bố số liệu quý III và 9 tháng năm 2021: https://www.nso.gov.vn/?p=33972
- Cục Thống kê, Báo cáo tình hình kinh tế – xã hội quý IV và năm 2022: https://www.nso.gov.vn/?p=41845
- Cục Thống kê, Báo cáo tình hình kinh tế – xã hội quý IV và năm 2023: https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2023/12/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2023/
- Cục Thống kê, Báo cáo tình hình kinh tế – xã hội quý IV và năm 2024: https://www.nso.gov.vn/bai-top/2025/01/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2024/
- Cục Thống kê, Báo cáo tình hình kinh tế – xã hội quý IV và năm 2025: https://www.nso.gov.vn/bai-top/2026/01/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2025/
- Cục Thống kê, Thông cáo báo chí tình hình kinh tế – xã hội quý III và 9 tháng năm 2026: https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2026/10/thong-cao-bao-chi-tinh-hinh-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/
Đọc tiếp: Chính sách tài khóa là gì? Công cụ, số nhân và khác gì chính sách tiền tệ