Hệ số khả năng trả lãi vay (ICR) là gì? Cách tính, ý nghĩa và lưu ý
Hệ số khả năng trả lãi vay (ICR – Interest Coverage Ratio) cho biết lợi nhuận trước lãi vay và thuế (EBIT) của doanh nghiệp gấp bao nhiêu lần chi phí lãi vay trong cùng kỳ. Ngân hàng, nhà đầu tư trái phiếu và nhà phân tích thường dùng chỉ số này để xem doanh nghiệp có kham nổi khoản nợ đang mang hay không. Bài viết trình bày cách lấy số trên báo cáo kết quả hoạt động kinh doanh theo Thông tư 99/2025/TT-BTC, ví dụ tính, cách đọc hệ số cao hay thấp và những trường hợp chỉ số này cho tín hiệu sai.
1. Hệ số khả năng trả lãi vay là gì?
Hệ số khả năng trả lãi vay là tỷ số giữa lợi nhuận trước lãi vay và thuế với chi phí lãi vay của cùng một kỳ. ICR bằng 3 nghĩa là lợi nhuận từ hoạt động đủ trả tiền lãi ba lần, hay tiền lãi đang lấy đi một phần ba lợi nhuận đó. Trong tiếng Anh, chỉ số này còn được gọi là times interest earned (TIE); tiếng Việt có nhiều tên như hệ số khả năng thanh toán lãi vay, hệ số trả lãi hay khả năng trả lãi vay.
Trong giáo trình phân tích tài chính của CFA Institute, ICR thuộc nhóm tỷ số khả năng thanh toán dài hạn (solvency ratios), là các tỷ số đo "khả năng doanh nghiệp đáp ứng các nghĩa vụ dài hạn" (nguyên văn: the ability of a company to meet long-term obligations). Trong nhóm này, các tỷ số nợ (nợ trên tài sản, nợ trên vốn chủ sở hữu) đo doanh nghiệp vay nhiều đến đâu, còn các tỷ số bao phủ (coverage ratios) như ICR đo doanh nghiệp có tạo đủ lợi nhuận để phục vụ khoản vay đó hay không.
2. Công thức tính hệ số khả năng trả lãi vay
Công thức chuẩn của hệ số khả năng trả lãi vay là:
Trong đó EBIT (earnings before interest and taxes) là lợi nhuận trước lãi vay và thuế, chi phí lãi vay là tiền lãi ghi nhận vào chi phí của kỳ. Tử số và mẫu số phải cùng kỳ: cùng một năm, hoặc cùng bốn quý gần nhất.
2.1. Lấy số trên báo cáo kết quả hoạt động kinh doanh
Báo cáo tài chính Việt Nam không có dòng EBIT, nên nhà phân tích phải tự tính. Trên mẫu B 02-DN theo Thông tư 99/2025/TT-BTC (áp dụng cho năm tài chính bắt đầu từ 01/01/2026), các dòng cần dùng là:
| Chỉ tiêu | Mã số (Thông tư 99/2025) | Mã số cũ (Thông tư 200/2014) |
|---|---|---|
| Chi phí tài chính | 23 | 22 |
| Trong đó: Chi phí đi vay | 24 | 23 ("Chi phí lãi vay") |
| Lợi nhuận thuần từ hoạt động kinh doanh | 30 | 30 |
| Tổng lợi nhuận kế toán trước thuế | 50 | 50 |
Cách làm phổ biến là cộng chi phí đi vay trở lại lợi nhuận trước thuế: EBIT = mã 50 + mã 24. Thông tư 99 đổi tên dòng "chi phí lãi vay" thành "chi phí đi vay". Theo Chuẩn mực kế toán Việt Nam số 16 (VAS 16), chi phí đi vay gồm lãi tiền vay, phần phân bổ chiết khấu hoặc phụ trội khi phát hành trái phiếu, chi phí phụ làm thủ tục vay và chi phí tài chính của tài sản thuê tài chính. Con số ở mã 24 vì vậy có thể lớn hơn tiền lãi thuần túy một chút. Khi ghép số liệu năm 2026 với các năm trước, nên đối chiếu theo tên chỉ tiêu vì mã đã đổi.
Cách đọc từng dòng của báo cáo này được trình bày trong bài Báo cáo kết quả kinh doanh là gì?
2.2. Ví dụ tính ICR của Công ty KJ
Công ty KJ (giả định) là doanh nghiệp sản xuất. Năm 2026, công ty vay thêm để mở rộng nhà máy, nợ vay bình quân tăng từ 750 tỷ đồng lên 1.000 tỷ đồng và lãi suất bình quân tăng từ 8% lên 10%/năm. Trích báo cáo kết quả hoạt động kinh doanh của công ty như Hình 1.
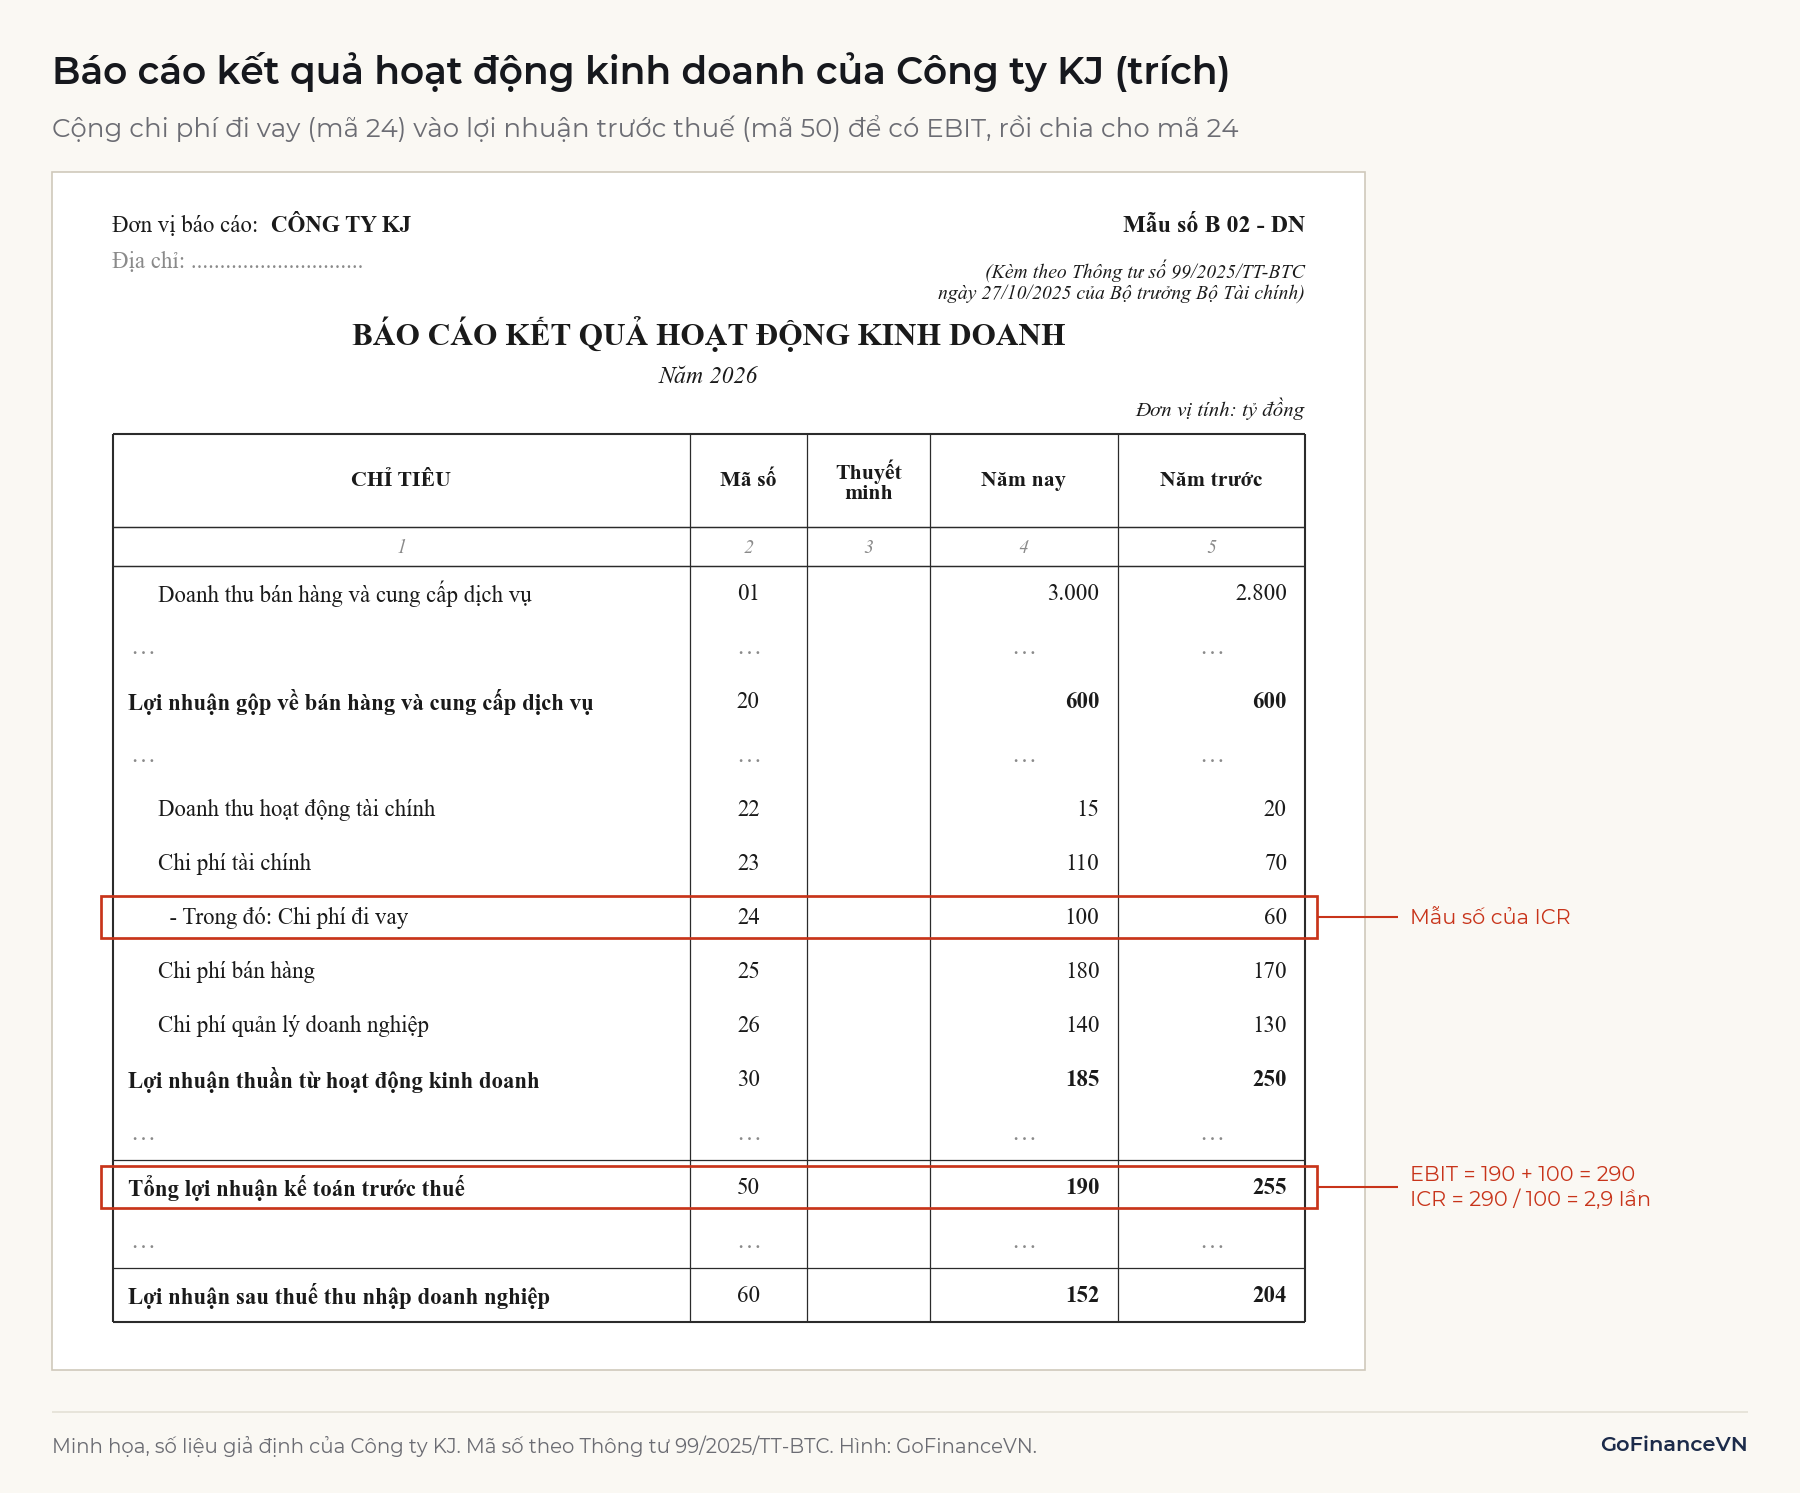
Các bước tính (đơn vị: tỷ đồng):
| Bước | Năm 2025 | Năm 2026 |
|---|---|---|
| Lợi nhuận trước thuế (mã 50) | 255 | 190 |
| Chi phí đi vay (mã 24) | 60 | 100 |
| EBIT = mã 50 + mã 24 | 315 | 290 |
| ICR = EBIT / mã 24 | 5,25 lần | 2,9 lần |
EBIT của KJ chỉ giảm 7,9%, nhưng chi phí đi vay tăng 66,7%, nên ICR giảm gần một nửa. Năm 2026, tiền lãi lấy đi 100 / 290 = 34,5% lợi nhuận trước lãi vay và thuế, so với 60 / 315 = 19,0% năm 2025.
EBIT tính theo cách trên vẫn gồm doanh thu hoạt động tài chính (mã 22) và lợi nhuận khác (mã 40). Nếu muốn chỉ đo lợi nhuận từ hoạt động cốt lõi, có thể lấy lợi nhuận gộp (mã 20) trừ chi phí bán hàng (mã 25) và chi phí quản lý doanh nghiệp (mã 26): năm 2026 của KJ là 600 − 180 − 140 = 280 tỷ đồng, ICR bằng 2,8 lần. Hai cách cho kết quả gần nhau ở KJ, nhưng sẽ lệch xa ở doanh nghiệp có khoản lãi bất thường lớn, ví dụ lãi thanh lý tài sản.
2.3. Các biến thể: theo EBITDA và theo dòng tiền
Ngoài công thức chuẩn, có hai biến thể thường gặp. Biến thể thứ nhất thay EBIT bằng EBITDA (cộng thêm khấu hao), thường gặp trong hợp đồng tín dụng và báo cáo của tổ chức xếp hạng, vì khấu hao không phải khoản chi bằng tiền. ICR theo EBITDA luôn cao hơn theo EBIT, nên khi so sánh cần biết nguồn đang dùng tử số nào. Cách tính EBITDA được trình bày trong bài EBITDA là gì?
Biến thể thứ hai dùng dòng tiền, trong giáo trình CFA gọi là hệ số khả năng trả lãi theo dòng tiền:
Trong đó CFO là lưu chuyển tiền thuần từ hoạt động kinh doanh (mã 20 của mẫu B 03-DN). Theo phương pháp gián tiếp của Thông tư 99, lãi vay đã trả nằm ở dòng "Chi phí đi vay đã trả" (mã 14) và thuế đã nộp ở mã 15. Giả sử năm 2026 KJ có CFO 150 tỷ đồng, chi phí đi vay đã trả 118 tỷ đồng và thuế đã nộp 35 tỷ đồng, hệ số theo dòng tiền bằng (150 + 118 + 35) / 118 = 2,57 lần, thấp hơn mức 2,9 lần tính theo lợi nhuận. Cách đọc các dòng này có trong bài Báo cáo lưu chuyển tiền tệ là gì?
3. Ý nghĩa của ICR: hệ số cao hay thấp nói lên điều gì?
ICR cho biết lợi nhuận có thể giảm bao nhiêu trước khi doanh nghiệp không còn đủ tiền lời để trả lãi. Hệ số dưới 1 nghĩa là EBIT không đủ trả lãi của chính kỳ đó; doanh nghiệp phải dùng tiền tích lũy, bán tài sản hoặc vay thêm để trả.
3.1. ICR là biên an toàn của lợi nhuận
Từ định nghĩa, tỷ lệ EBIT có thể giảm trước khi ICR chạm mức 1 bằng:
Với KJ, biên này thu hẹp từ 1 − 1/5,25 = 81,0% năm 2025 xuống 1 − 1/2,9 = 65,5% năm 2026. Nghĩa là năm 2026, nếu EBIT giảm khoảng hai phần ba thì công ty không còn đủ lợi nhuận để trả lãi, so với mức giảm khoảng bốn phần năm của năm 2025.
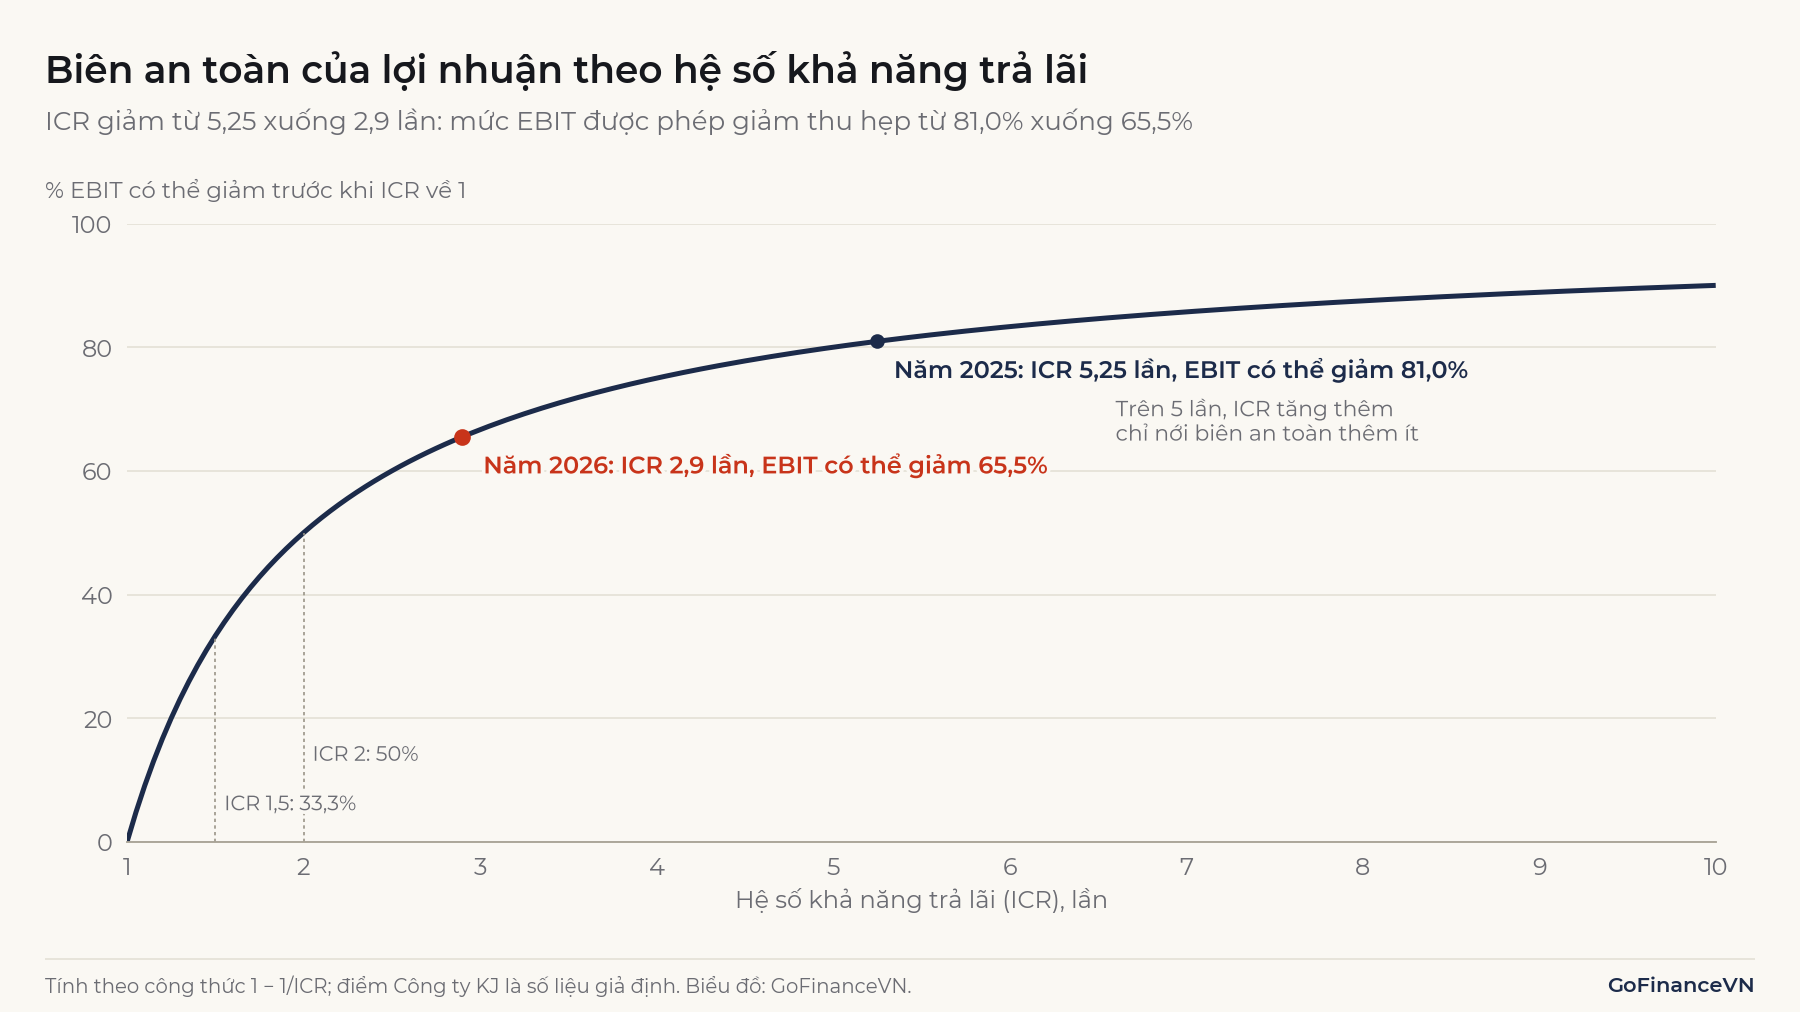
Hình 2 cho thấy quan hệ này không tuyến tính. ICR tăng từ 1,5 lên 3 lần nâng biên an toàn từ 33,3% lên 66,7%, nhưng tăng từ 5 lên 10 lần chỉ nâng từ 80% lên 90%. Ở vùng ICR thấp, mỗi lần giảm của hệ số làm rủi ro tăng nhanh hơn nhiều so với ở vùng cao.
ICR cũng gắn trực tiếp với độ bẩy tài chính (DFL), vốn đo lợi nhuận trước thuế thay đổi bao nhiêu phần trăm khi EBIT thay đổi 1%: DFL = EBIT / (EBIT − lãi vay) = ICR / (ICR − 1). Với ICR 2,9 lần, DFL bằng 1,53. Cơ chế này được phân tích trong bài Đòn bẩy tài chính là gì?
3.2. ICR thay đổi vì đâu?
Mẫu số của ICR là tích của nợ vay và lãi suất, nên hệ số có thể giảm vì ba nguyên nhân: EBIT giảm, nợ vay tăng, hoặc lãi suất tăng.
Khi ICR giảm, có thể do doanh nghiệp vay để đầu tư một dự án chưa đi vào hoạt động, nên chi phí lãi đã phát sinh mà lợi nhuận chưa có; hoặc do kinh doanh sa sút trong khi nợ không giảm. Trường hợp đầu có thể là tạm thời, trường hợp sau là dấu hiệu xấu. Khi ICR cao, có thể do doanh nghiệp làm ăn tốt và vay vừa phải; hoặc đơn giản do doanh nghiệp gần như không vay, khi đó hệ số lớn nhưng không nói gì nhiều về hiệu quả.
Ví dụ: Nợ vay của KJ giữ ở 1.000 tỷ đồng và EBIT giữ ở 290 tỷ đồng. Nếu lãi suất bình quân tăng thêm 3 điểm phần trăm, từ 10% lên 13%, chi phí đi vay tăng từ 100 lên 130 tỷ đồng và ICR giảm từ 2,9 xuống 2,23 lần, dù hoạt động kinh doanh không thay đổi.
4. ICR bao nhiêu là tốt?
Không có ngưỡng ICR chung cho mọi doanh nghiệp. Các mốc hay gặp trong bài viết phổ thông như "trên 1,5 là chấp nhận được, trên 3 là tốt" là quy tắc kinh nghiệm, không phải chuẩn mực của cơ quan quản lý hay CFA Institute. Doanh nghiệp có doanh thu ổn định như điện, nước, hạ tầng chịu được ICR thấp hơn doanh nghiệp có lợi nhuận biến động theo chu kỳ như thép, hóa chất, bất động sản.
Một tham chiếu có hệ thống hơn là bảng xếp hạng tín nhiệm tổng hợp (synthetic rating) của Aswath Damodaran, giáo sư Đại học New York, dùng trong định giá để ước tính chi phí nợ. Theo bảng cập nhật tháng 1/2026 cho doanh nghiệp phi tài chính quy mô lớn tại Mỹ:
| ICR (lần) | Hạng tương ứng | Chênh lệch lãi suất so với phi rủi ro |
|---|---|---|
| Từ 8,5 trở lên | AAA | 0,40% |
| Từ 4,25 đến dưới 5,5 | A | 0,78% |
| Từ 2,5 đến dưới 3 | BBB | 1,11% |
| Từ 1,25 đến dưới 1,5 | B− | 5,09% |
| Từ 0,8 đến dưới 1,25 | CCC | 8,85% |
Theo bảng này, ICR 5,25 lần của KJ năm 2025 tương ứng hạng A, còn 2,9 lần năm 2026 rơi xuống nhóm BBB. Bảng xây dựng từ doanh nghiệp Mỹ có xếp hạng, nên chỉ dùng để hiểu thị trường định giá rủi ro theo ICR ra sao, không áp nguyên cho doanh nghiệp Việt Nam. Cách đưa chênh lệch lãi suất này vào chi phí nợ được trình bày trong bài WACC là gì?
Ghi nhớ: Đọc ICR theo xu hướng nhiều năm và so với doanh nghiệp cùng ngành. Một con số ICR đơn lẻ, so với một ngưỡng chung, ít khi đủ để kết luận.
5. Ứng dụng của hệ số khả năng trả lãi vay
ICR được dùng ở ba nơi chính. Ngân hàng dùng ICR khi thẩm định khoản vay, và hợp đồng tín dụng hoặc điều khoản trái phiếu thường có cam kết tài chính (covenant) yêu cầu doanh nghiệp duy trì ICR trên một mức thỏa thuận. Nhà đầu tư trái phiếu dùng ICR để đánh giá rủi ro vỡ nợ của tổ chức phát hành. Nhà phân tích cổ phiếu dùng ICR cùng các tỷ số nợ để đánh giá mức đòn bẩy và độ nhạy của lợi nhuận với lãi suất.
ICR phù hợp với doanh nghiệp sản xuất, thương mại, dịch vụ có nợ vay đáng kể. Chỉ số này không phù hợp với ngân hàng và công ty tài chính, vì với các đơn vị này chi phí lãi là giá vốn của hoạt động kinh doanh chính chứ không phải chi phí tài trợ. Chỉ số cũng ít ý nghĩa với doanh nghiệp gần như không vay.
6. Hạn chế và lưu ý khi sử dụng ICR
ICR dùng số kế toán của một kỳ, nên có một số trường hợp chỉ số cho tín hiệu tốt hơn thực tế.
6.1. Chi phí đi vay được vốn hóa không nằm ở mã 24
Theo VAS 16, chi phí đi vay liên quan trực tiếp đến việc đầu tư xây dựng hoặc sản xuất tài sản dở dang (tài sản cần trên 12 tháng để đưa vào sử dụng hoặc bán) được tính vào giá trị tài sản, gọi là vốn hóa, thay vì ghi vào chi phí trong kỳ. Phần lãi này không xuất hiện ở mã 24. Doanh nghiệp đang xây nhà máy hoặc phát triển dự án bất động sản có thể có ICR trên báo cáo cao hơn nhiều so với gánh nặng lãi thật. VAS 16 yêu cầu thuyết minh tổng chi phí đi vay được vốn hóa trong kỳ; nhà phân tích nên cộng số này vào mẫu số. Nếu KJ vốn hóa thêm 25 tỷ đồng lãi vay của nhà máy mới, ICR năm 2026 giảm từ 2,9 xuống 290 / 125 = 2,32 lần.
6.2. Lợi nhuận chưa phải là tiền
EBIT có thể cao trong khi tiền thu về thấp, ví dụ khi doanh thu tăng chủ yếu nhờ bán chịu. Lãi vay phải trả bằng tiền, nên cần đối chiếu ICR với biến thể theo dòng tiền ở mục 2.3 và với khoản phải thu.
Tốc độ thu tiền từ khách hàng được đo trong bài Vòng quay khoản phải thu là gì?
6.3. ICR không tính nợ gốc
ICR chỉ so lợi nhuận với tiền lãi. Doanh nghiệp có ICR 4 lần vẫn có thể gặp khó nếu một khoản vay lớn đáo hạn trong năm mà không vay lại được. Để đo khả năng trả cả gốc lẫn lãi, ngân hàng dùng thêm hệ số khả năng trả nợ (DSCR – debt service coverage ratio), còn khả năng trả các khoản nợ ngắn hạn được xem qua các chỉ số thanh khoản.
6.4. Kỳ số liệu và ICR âm
ICR tính từ một quý lẻ dễ sai lệch ở doanh nghiệp có tính mùa vụ; nên dùng tổng bốn quý gần nhất cho cả tử số và mẫu số. Khi EBIT âm, ICR âm và không còn diễn giải theo nghĩa "bao nhiêu lần"; lúc đó chỉ cần ghi nhận rằng lợi nhuận không đủ trả lãi.
Lưu ý: Phần mềm và các trang dữ liệu có thể tính ICR theo EBIT, EBITDA hay lợi nhuận thuần từ hoạt động kinh doanh, có hoặc không cộng lãi vốn hóa. Khi so sánh hai doanh nghiệp, nên tự tính lại theo cùng một công thức.
7. Câu hỏi thường gặp
ICR và DSCR khác nhau thế nào?
ICR so lợi nhuận trước lãi vay và thuế với tiền lãi của kỳ. DSCR so dòng tiền dùng được để trả nợ với tổng nghĩa vụ trả nợ trong kỳ, gồm cả gốc và lãi. Một doanh nghiệp có thể có ICR cao nhưng DSCR thấp nếu lịch trả gốc dồn vào một năm.
Tỷ lệ bao phủ nợ xấu của ngân hàng có phải là ICR không?
Không. Tỷ lệ bao phủ nợ xấu so dự phòng rủi ro tín dụng với dư nợ xấu của ngân hàng, dùng để đo mức đệm cho tổn thất cho vay. Hai chỉ số chỉ giống nhau ở chữ "bao phủ" (coverage).
Cách tính chỉ số này được trình bày trong bài Tỷ lệ bao phủ nợ xấu là gì?
Kết luận
Hệ số khả năng trả lãi vay bằng EBIT chia chi phí lãi vay; trên báo cáo theo Thông tư 99/2025, EBIT có thể tính bằng mã 50 cộng mã 24 và mẫu số là mã 24 "Chi phí đi vay". Hệ số này đo biên an toàn của lợi nhuận trước gánh nặng lãi, và biên đó co lại nhanh khi ICR xuống dưới khoảng 2 đến 3 lần. Khi đọc ICR, cần kiểm tra lãi vay đã vốn hóa, đối chiếu với dòng tiền và lịch trả nợ gốc.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (refresher reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (bản có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Thông tư 43/2026/TT-BTC (mẫu hợp nhất, dùng để đối chiếu mã số): https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Chuẩn mực kế toán Việt Nam số 16 "Chi phí đi vay", ban hành theo Quyết định 165/2002/QĐ-BTC ngày 31/12/2002
- Aswath Damodaran, Ratings, Interest Coverage Ratios and Default Spread (cập nhật tháng 1/2026): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/ratings.html
Đọc tiếp: Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ