Chỉ số DXY là gì? Công thức tính, cách đọc và ý nghĩa khi DXY tăng
Chỉ số DXY (U.S. Dollar Index, chỉ số đồng USD) đo giá trị của đô la Mỹ so với một rổ sáu đồng tiền gồm euro, yên Nhật, bảng Anh, đô la Canada, krona Thụy Điển và franc Thụy Sĩ, với mốc 100 điểm vào tháng 3/1973. DXY tăng nghĩa là đô la mạnh lên so với bình quân của rổ này, không phải so với mọi đồng tiền. Vì euro chiếm 57,6% rổ và rổ không có nhân dân tệ hay đồng Việt Nam, người đọc cần hiểu DXY đo cái gì trước khi dùng nó để giải thích tỷ giá, giá vàng hay dòng vốn.
1. Chỉ số DXY là gì?
DXY là mã của ICE U.S. Dollar Index (còn viết là USDX), chỉ số đo giá trị của đô la Mỹ so với rổ sáu đồng tiền theo bình quân nhân có trọng số. Chỉ số do ICE Data Indices, một công ty thuộc tập đoàn Intercontinental Exchange (ICE), quản lý và công bố. Mốc gốc là tháng 3/1973 bằng 100 điểm, thời điểm các đồng tiền lớn bắt đầu thả nổi so với đô la sau khi hệ thống Bretton Woods chấm dứt.
Theo tài liệu phương pháp của ICE, chỉ số ban đầu do Cục Dự trữ Liên bang Mỹ (Fed) xây dựng năm 1973 để theo dõi giá trị bình quân của đô la so với các đối tác thương mại lớn. Phiên bản dùng cho giao dịch ra mắt năm 1985 cùng hợp đồng tương lai trên chỉ số. Hiện nay chỉ số được tính và công bố mỗi giây trong các ngày làm việc trong tuần (trừ Giáng sinh và Năm mới).
Rổ DXY gồm sáu đồng tiền, với tỷ trọng cố định:
| Đồng tiền | Mã | Tỷ trọng |
|---|---|---|
| Euro | EUR | 57,6% |
| Yên Nhật | JPY | 13,6% |
| Bảng Anh | GBP | 11,9% |
| Đô la Canada | CAD | 9,1% |
| Krona Thụy Điển | SEK | 4,2% |
| Franc Thụy Sĩ | CHF | 3,6% |
Rổ này chỉ thay đổi một lần kể từ năm 1973: tháng 1/1999, euro ra đời và thay thế các đồng tiền châu Âu cũ trong rổ. Tổng tỷ trọng của nhóm đồng tiền châu Âu này được giữ nguyên ở mức 57,6%, nên euro "thừa hưởng" toàn bộ phần đó.
2. Công thức tính chỉ số DXY
DXY được tính bằng bình quân nhân có trọng số (weighted geometric mean) của tỷ giá đô la với sáu đồng tiền, nhân với một hằng số để mốc tháng 3/1973 bằng 100. Theo quy tắc của ICE Futures U.S. (Rule 15.01), viết theo cách yết giá thông dụng trên thị trường, công thức là:
Trong đó:
- là hằng số để chỉ số bằng 100 tại mốc gốc;
- EURUSD là số đô la đổi được 1 euro, GBPUSD là số đô la đổi được 1 bảng Anh;
- USDJPY, USDCAD, USDSEK, USDCHF là số yên, đô la Canada, krona, franc đổi được 1 đô la;
- số mũ là tỷ trọng của từng đồng tiền.
Dấu âm ở euro và bảng Anh không có nghĩa hai đồng tiền này tác động ngược chiều. ICE quy định mọi tỷ giá trong công thức đều tính theo số ngoại tệ đổi được 1 đô la. Thị trường lại yết euro và bảng Anh theo chiều ngược lại (số đô la cho 1 euro, 1 bảng), nên số mũ đổi dấu để quy về cùng một chiều. Kết quả là với cả sáu đồng tiền, khi đô la mua được nhiều ngoại tệ hơn thì DXY tăng.
2.1. Ví dụ tính DXY
Giả sử tỷ giá tại một thời điểm như bảng dưới (số liệu giả định để minh họa, không phải tỷ giá thực tế). Mỗi tỷ giá được nâng lên lũy thừa bằng số mũ của nó, rồi nhân tất cả với hằng số.
| Tỷ giá | Giá trị giả định | Số mũ | Tỷ giá lũy thừa số mũ |
|---|---|---|---|
| EURUSD | 1,1000 | −0,576 | 0,9466 |
| USDJPY | 150,00 | 0,136 | 1,9767 |
| GBPUSD | 1,3000 | −0,119 | 0,9693 |
| USDCAD | 1,3800 | 0,091 | 1,0297 |
| USDSEK | 10,500 | 0,042 | 1,1038 |
| USDCHF | 0,8800 | 0,036 | 0,9954 |
Mức 102,89 nghĩa là, theo cách đo của rổ này, đô la đang mạnh hơn khoảng 2,9% so với mốc tháng 3/1973.
2.2. DXY nhạy với đồng tiền nào?
Vì là bình quân nhân, phần trăm thay đổi của DXY xấp xỉ bằng tổng phần trăm thay đổi của từng tỷ giá (tính theo số ngoại tệ cho 1 đô la) nhân với tỷ trọng:
Với là tỷ trọng và là số đơn vị đồng tiền đổi được 1 đô la. Công thức xấp xỉ này đúng tốt khi biến động nhỏ; số chính xác cần tính lại theo công thức đầy đủ.
Ví dụ: Từ các tỷ giá trên, nếu EURUSD giảm 2% (từ 1,1000 xuống 1,0780) và các tỷ giá khác giữ nguyên, DXY tăng từ 102,89 lên 104,10, tức tăng 1,17%. Nếu thay vào đó USDJPY tăng 2% (từ 150 lên 153 yên/USD), DXY chỉ tăng 0,27%, lên 103,17.
Cùng một mức biến động 2%, euro làm DXY thay đổi gấp hơn bốn lần yên Nhật. Đây là lý do DXY trong thực tế đi gần như ngược chiều với EURUSD.
3. Cách đọc chỉ số DXY: DXY tăng nghĩa là gì?
DXY tăng nghĩa là đô la Mỹ mạnh lên so với bình quân có trọng số của rổ sáu đồng tiền; DXY giảm nghĩa là đô la yếu đi so với rổ đó. Mức điểm cho biết vị trí so với mốc tháng 3/1973: DXY ở 105 nghĩa là đô la mạnh hơn 5% so với mốc gốc, ở 95 là yếu hơn 5%.
Khi đọc DXY, nên chú ý ba điểm. Thứ nhất, so sánh có ý nghĩa nhất là mức thay đổi theo phần trăm qua một giai đoạn, ví dụ DXY tăng từ 100 lên 104 là đô la mạnh lên 4% so với rổ. Thứ hai, mức 100 không phải "mức cân bằng" hay "mức hợp lý" của đô la, chỉ là mốc gốc của năm 1973. Thứ ba, DXY tăng không có nghĩa đô la tăng giá so với từng đồng tiền trong rổ. Với các tỷ giá ở mục 2.1, nếu EURUSD giảm 2% (xuống 1,0780) và cùng lúc USDJPY giảm 3% (xuống 145,5 yên/USD, tức yên mạnh lên), DXY vẫn tăng 0,75%, lên 103,67, dù đô la đã yếu đi so với yên.
Lưu ý: DXY không đo tỷ giá USD/VND. Đồng Việt Nam không có trong rổ, nên DXY tăng 3% không có nghĩa đồng Việt Nam mất giá 3% so với đô la. Cách đọc tỷ giá giữa đồng Việt Nam và đô la được giải thích trong bài Tỷ giá hối đoái là gì?
4. Vì sao DXY tăng hoặc giảm?
DXY tăng hoặc giảm vì cung cầu đô la thay đổi so với cung cầu euro, yên và các đồng tiền khác trong rổ. Ba nhóm yếu tố thường được nhắc đến nhiều nhất:
- Chênh lệch lãi suất và kỳ vọng lãi suất. Khi thị trường kỳ vọng lãi suất ở Mỹ tăng nhanh hơn hoặc giảm chậm hơn so với khu vực đồng euro, Nhật Bản hay Anh, tài sản bằng đô la hấp dẫn hơn và đô la có xu hướng mạnh lên. Vì vậy quyết định và phát biểu của Fed, của Ngân hàng Trung ương châu Âu (ECB) và Ngân hàng Nhật Bản đều tác động đến DXY. Cách Fed điều hành lãi suất được giải thích trong bài Fed là gì?
- Tâm lý rủi ro. Trong các giai đoạn căng thẳng tài chính, nhà đầu tư thường tìm đến tài sản bằng đô la như trái phiếu Chính phủ Mỹ, làm đô la mạnh lên. Ngược lại, khi khẩu vị rủi ro tăng, dòng tiền có thể rời đô la sang tài sản khác.
- Tăng trưởng tương đối. Kinh tế Mỹ tăng trưởng nhanh hơn châu Âu hay Nhật Bản thường đi kèm kỳ vọng lãi suất Mỹ cao hơn, hỗ trợ đô la.
Các yếu tố này thường tác động cùng lúc và có thể ngược chiều nhau. Vì euro chiếm hơn một nửa rổ, tin tức kinh tế của khu vực đồng euro có thể làm DXY biến động không kém tin tức của chính nước Mỹ.
5. DXY ảnh hưởng đến Việt Nam như thế nào?
DXY ảnh hưởng đến Việt Nam một cách gián tiếp, vì đồng Việt Nam không có trong rổ. DXY là thước đo nhanh cho xu hướng chung của đô la trên thị trường quốc tế, và xu hướng này tác động đến Việt Nam qua ba kênh:
- Tỷ giá USD/VND. Khi đô la mạnh lên trên diện rộng, đồng tiền của nhiều nền kinh tế mới nổi chịu áp lực mất giá so với đô la, trong đó có đồng Việt Nam. Mức độ cụ thể phụ thuộc vào cán cân thanh toán, dự trữ ngoại hối và chính sách điều hành tỷ giá trong nước.
- Giá hàng hóa tính bằng đô la. Vàng, dầu thô và nhiều nguyên liệu được định giá bằng đô la. Đô la mạnh thường đi cùng áp lực giảm giá các mặt hàng này tính bằng đô la, nhưng đây là xu hướng thống kê, không phải quy luật. Giá vàng trong nước còn chịu thêm các yếu tố riêng, được phân tích trong bài Vì sao giá vàng trong nước khác giá vàng thế giới?
- Dòng vốn. Giai đoạn đô la mạnh do lãi suất Mỹ cao thường đi kèm dòng vốn rút khỏi các thị trường mới nổi, và ngược lại.
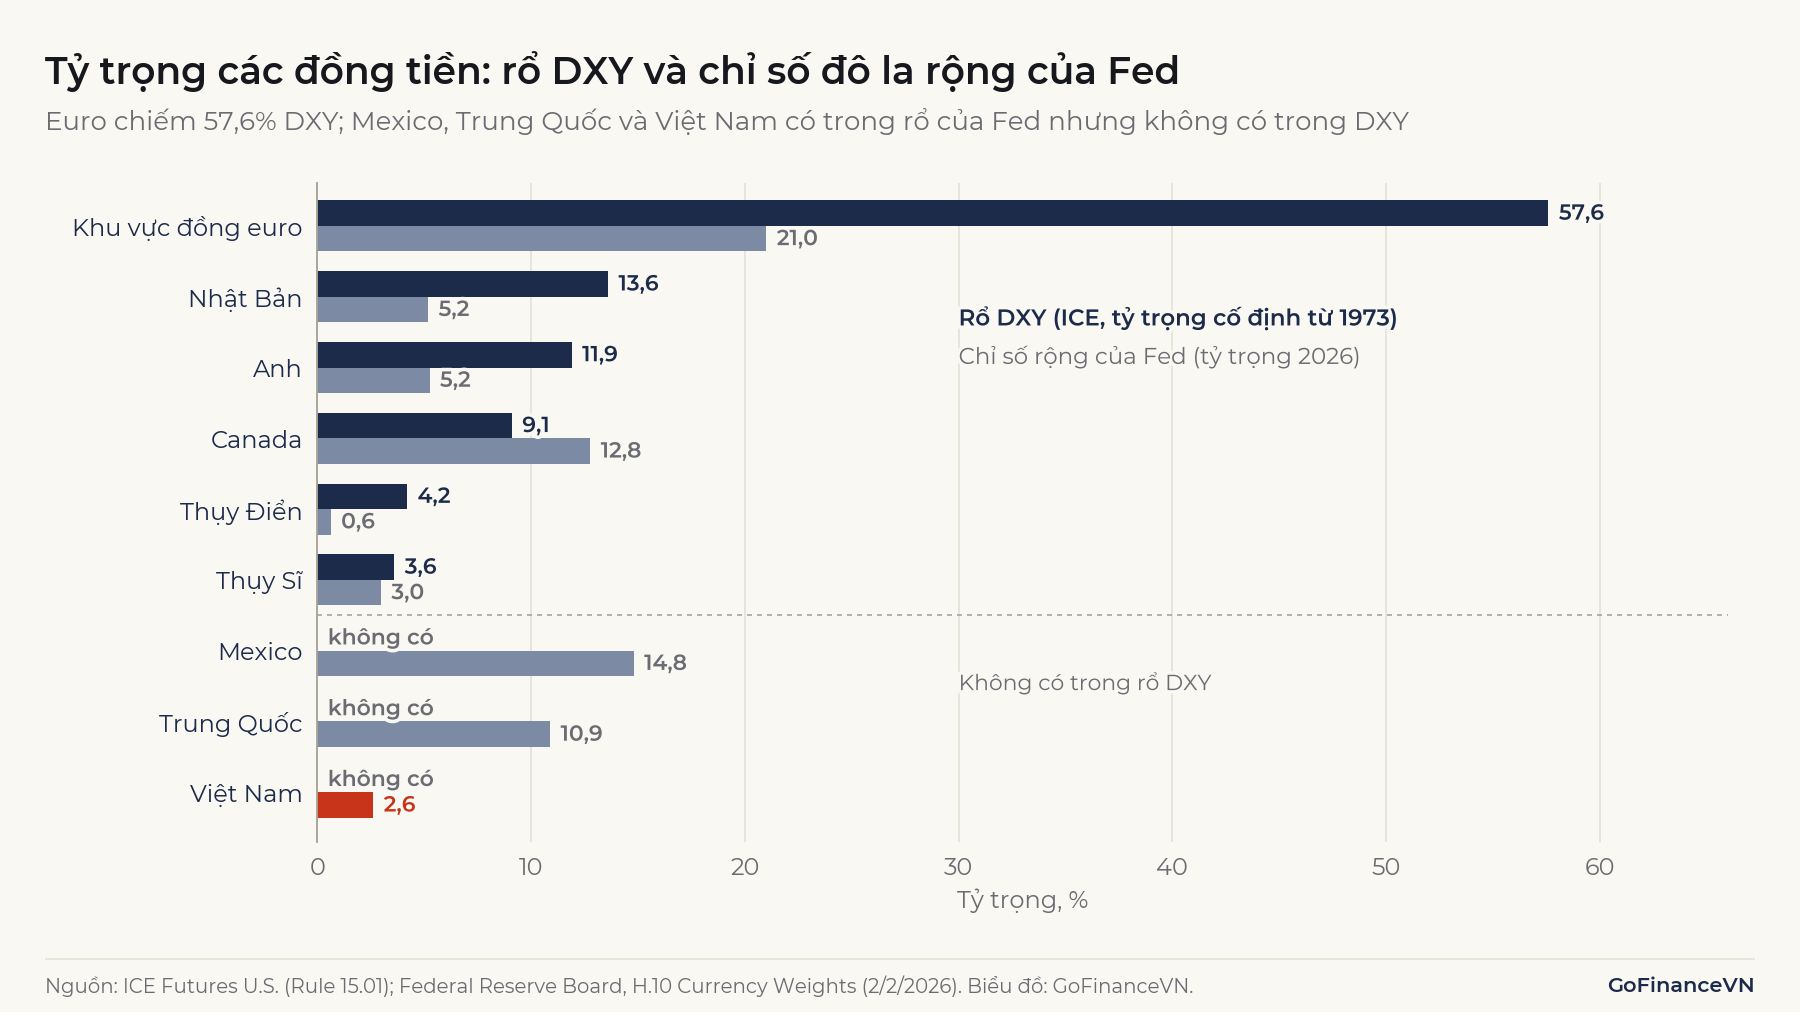
Ở chiều ngược lại, đồng Việt Nam có mặt trong chỉ số đô la rộng của Fed (giới thiệu ở mục 6). Trong bộ tỷ trọng Fed công bố ngày 2/2/2026, Việt Nam chiếm 2,614%, đứng thứ 11 trong 26 nền kinh tế, tăng từ 0,333% năm 2006 (số Fed tính lại khi đưa Việt Nam vào chỉ số năm 2019). Tỷ trọng này đã gấp hơn bốn lần tỷ trọng của Thụy Điển (0,624%), nước vẫn chiếm 4,2% trong rổ DXY.
6. DXY và chỉ số đô la của Fed khác nhau thế nào?
DXY là chỉ số của ICE dùng làm cơ sở cho hợp đồng giao dịch, gồm sáu đồng tiền với tỷ trọng cố định, còn chỉ số đô la danh nghĩa rộng (Nominal Broad Dollar Index) của Fed gồm 26 đồng tiền với tỷ trọng cập nhật theo cơ cấu thương mại. Fed công bố chỉ số này trong báo cáo thống kê H.10, với mốc tháng 1/2006 bằng 100. Tỷ trọng của mỗi nền kinh tế bằng tỷ lệ của nó trong tổng kim ngạch xuất nhập khẩu hàng hóa và dịch vụ song phương với Mỹ (không tính dầu, vàng và thiết bị quân sự).
| Tiêu chí | DXY (ICE) | Chỉ số đô la rộng (Fed H.10) |
|---|---|---|
| Số đồng tiền | 6 | 26 |
| Tỷ trọng | Cố định, theo đối tác thương mại năm 1973 | Cập nhật theo số liệu thương mại hằng năm |
| Mốc gốc | Tháng 3/1973 = 100 | Tháng 1/2006 = 100 |
| Có nhân dân tệ, peso Mexico, đồng Việt Nam | Không | Có |
| Tần suất | Mỗi giây trong ngày giao dịch | Hằng ngày, công bố hằng tuần; có bình quân tháng |
| Mục đích chính | Thước đo thị trường, cơ sở cho hợp đồng tương lai | Thống kê, phân tích kinh tế |
Khác biệt lớn nhất nằm ở tỷ trọng. Theo bộ tỷ trọng năm 2026 của Fed, sáu nền kinh tế trong rổ DXY chỉ chiếm 47,8% thương mại của Mỹ. Mexico (14,8%) và Trung Quốc (10,9%) cộng lại chiếm 25,7% nhưng không có mặt trong DXY, trong khi khu vực đồng euro có tỷ trọng 21,0% theo Fed so với 57,6% trong DXY.
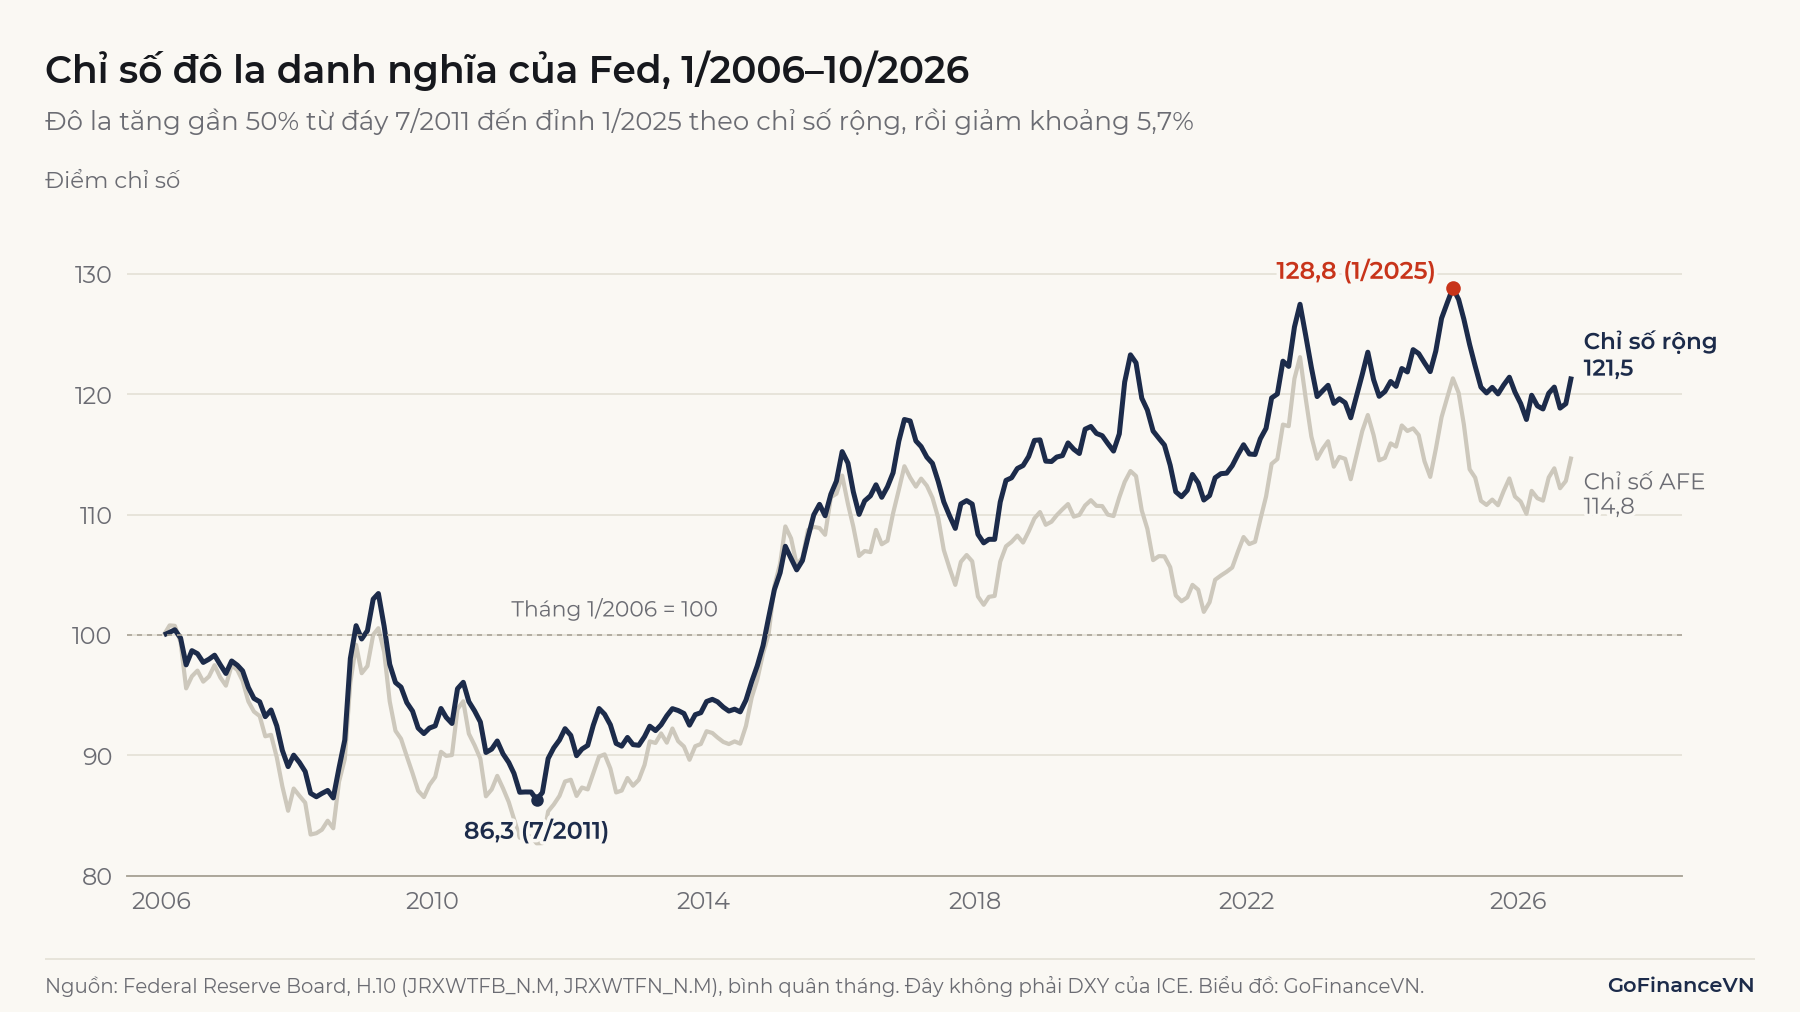
Vì rổ khác nhau, hai chỉ số có thể cho kết luận khác nhau về thời điểm đô la mạnh nhất. Có thể thấy điều này ngay giữa hai chỉ số của Fed. Chỉ số đô la với nhóm nền kinh tế phát triển (AFE – Advanced Foreign Economies) gồm 7 đồng tiền: sáu đồng tiền của rổ DXY và đô la Úc, nên gần với DXY hơn. Theo bình quân tháng từ 2006, chỉ số AFE đạt đỉnh vào tháng 10/2022 (123,1 điểm), còn chỉ số rộng đạt đỉnh vào tháng 1/2025 (128,8 điểm). Từ đáy tháng 7/2011 (86,3 điểm) đến đỉnh tháng 1/2025, chỉ số rộng tăng 49,3%; đến tháng 10/2026, chỉ số này ở mức 121,5 điểm, thấp hơn đỉnh 5,7%.
Trong phân tích vĩ mô, chỉ số rộng của Fed phản ánh sát hơn tác động của đô la lên thương mại Mỹ. DXY được thị trường dùng nhiều hơn vì có từ năm 1973, cập nhật liên tục trong ngày và có hợp đồng tương lai để giao dịch.
7. Hạn chế của chỉ số DXY
7.1. Rổ tiền tệ theo cơ cấu thương mại năm 1973
Tỷ trọng DXY phản ánh đối tác thương mại của Mỹ năm 1973 và chưa từng được tính lại. Năm 1999 euro thay các đồng tiền châu Âu cũ nhưng tỷ trọng 57,6% vẫn giữ nguyên. Mexico, Trung Quốc và nhiều nền kinh tế châu Á nay là đối tác lớn của Mỹ nhưng không có trong rổ, nên DXY không đo đầy đủ sức mạnh của đô la đối với thương mại Mỹ.
7.2. Phụ thuộc lớn vào euro
Euro chiếm 57,6% rổ, nên phần lớn biến động của DXY thực chất là biến động của tỷ giá EURUSD. Một sự kiện chỉ liên quan đến châu Âu, như khủng hoảng nợ công khu vực đồng euro, có thể làm DXY tăng mạnh dù đô la không mạnh lên so với các đồng tiền châu Á hay Mỹ Latinh.
7.3. Chỉ số danh nghĩa, không phản ánh sức cạnh tranh
DXY dùng tỷ giá danh nghĩa, không điều chỉnh theo chênh lệch lạm phát giữa Mỹ và các nước. Để đánh giá hàng hóa Mỹ đắt hay rẻ tương đối, cần chỉ số tỷ giá thực, ví dụ chỉ số đô la thực của Fed hoặc tỷ giá thực hiệu lực (REER). Khác biệt giữa tỷ giá danh nghĩa và tỷ giá thực được trình bày trong bài Tỷ giá hối đoái là gì?
Cách tính tỷ giá thực hiệu lực được giải thích trong bài Tỷ giá thực hiệu lực (REER) là gì?
7.4. Mức điểm không so sánh được giữa các chỉ số
DXY và chỉ số rộng của Fed có mốc gốc và rổ tiền tệ khác nhau, nên DXY ở 100 và chỉ số của Fed ở 120 không cho biết đô la "mạnh hơn" theo chỉ số nào. Chỉ nên so sánh hướng và tốc độ thay đổi.
8. Câu hỏi thường gặp
DXY tăng thì vàng có giảm không?
Không nhất thiết. Vì giá vàng thế giới tính bằng đô la, đô la mạnh lên thường gây áp lực giảm giá vàng tính bằng đô la, và trong nhiều giai đoạn hai biến số đi ngược chiều. Nhưng giá vàng còn chịu tác động của lãi suất thực, nhu cầu trú ẩn và hoạt động mua vàng của ngân hàng trung ương, nên có những giai đoạn DXY và giá vàng cùng tăng.
Có giao dịch được DXY không?
Không giao dịch trực tiếp chỉ số, nhưng có hợp đồng tương lai và quyền chọn trên DXY niêm yết tại sàn ICE Futures U.S. Theo quy tắc của sàn, mỗi hợp đồng tương lai có giá trị bằng 1.000 đô la nhân với mức chỉ số. Cơ chế của hợp đồng tương lai được giải thích trong bài Chứng khoán phái sinh là gì?
Kết luận
Chỉ số DXY đo giá trị của đô la Mỹ so với rổ sáu đồng tiền của các nước phát triển, tính bằng bình quân nhân có trọng số, với mốc 100 vào tháng 3/1973. DXY tăng nghĩa là đô la mạnh lên so với rổ này, chủ yếu là so với euro vì euro chiếm 57,6%. Khi phân tích tác động của đô la đến Việt Nam, nên đọc DXY cùng với tỷ giá USD/VND và chỉ số đô la rộng của Fed, chỉ số có cả nhân dân tệ, peso Mexico và đồng Việt Nam. Cách các ngân hàng trung ương dùng lãi suất để tác động đến đồng tiền được trình bày trong bài Chính sách tiền tệ là gì?
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- ICE Futures U.S., "ICE U.S. Dollar Index Rules" (Chapter 15, Rule 15.01–15.02): https://www.ice.com/publicdocs/rulebooks/futures_us/15_ICE_USDX_Futures_and_Options.pdf
- ICE Data Indices, "ICE FX Indexes Methodology" (version 3.0, hiệu lực 2/4/2018): https://www.nyse.com/publicdocs/nyse/indices/ICE_FX_Indexes_Methodology.pdf
- ICE Data Indices (11/3/2021), "Methodology Updates to the ICE U.S. Dollar Index & ICE FX Indices": https://www.ice.com/publicdocs/equity_indices/notices/DXY_ICE_FX_Indices_Methodology_Updates_20210311.pdf
- ICE, "U.S. Dollar Index" (tài liệu giới thiệu sản phẩm): https://www.ice.com/publicdocs/ICE_USDX_Brochure.pdf
- Federal Reserve Board, H.10 Foreign Exchange Rates, Nominal/Real Indexes (Nominal Broad Dollar Index, Nominal AFE Dollar Index, monthly): https://www.federalreserve.gov/releases/h10/summary/
- Federal Reserve Board, H.10 Currency Weights (cập nhật 2/2/2026): https://www.federalreserve.gov/releases/h10/weights/
- Federal Reserve (2019), "Revisions to the Federal Reserve Dollar Indexes": https://www.federalreserve.gov/econres/notes/feds-notes/revisions-to-the-federal-reserve-dollar-indexes-20190115.htm
- ICE U.S. Dollar Index, U.S. Dollar Index, USDX và DXY là nhãn hiệu của ICE Futures U.S., Inc. hoặc công ty liên kết; GoFinanceVN không liên kết với ICE.
Đọc tiếp: Tỷ giá hối đoái là gì?