Tỷ giá thực hiệu lực (REER) là gì? Công thức, ví dụ và cách đọc
Tỷ giá thực hiệu lực (REER, Real Effective Exchange Rate) là chỉ số đo giá trị của một đồng tiền so với rổ đồng tiền của nhiều đối tác thương mại cùng lúc, sau khi đã điều chỉnh theo chênh lệch lạm phát. Khác với tỷ giá USD/VND niêm yết hằng ngày, REER cho biết hàng hóa trong nước đang đắt lên hay rẻ đi tương đối so với hàng của các nước đối tác. Đây là thước đo các tổ chức như IMF, BIS dùng khi bàn về sức cạnh tranh về giá của một nền kinh tế, và cũng là chỉ số dễ bị đọc ngược chiều nếu không biết quy ước của nguồn số liệu.
1. Tỷ giá thực hiệu lực (REER) là gì?
REER là bình quân có trọng số của các tỷ giá thực song phương giữa một nước và từng đối tác thương mại, với trọng số theo tỷ trọng thương mại. Đây là cách IMF mô tả REER trong chuyên mục kiến thức cơ bản của tạp chí Finance & Development. Tỷ giá thực song phương với từng đối tác bằng tỷ giá danh nghĩa nhân với tỷ lệ giữa mức giá hai nước.
Tên gọi gồm hai phần. "Thực" (real) nghĩa là tỷ giá đã điều chỉnh theo mức giá ở hai nước, thường đo bằng chỉ số giá tiêu dùng (CPI). "Hiệu lực" (effective) nghĩa là so với cả một rổ đồng tiền thay vì một đồng tiền duy nhất; tài liệu tiếng Việt cũng gọi là tỷ giá thực đa phương.
REER được công bố dưới dạng chỉ số, với một năm gốc bằng 100. Ngân hàng Thanh toán Quốc tế (BIS) công bố REER hằng tháng cho 64 nền kinh tế, năm gốc 2020, trọng số tính từ thương mại hàng chế tạo và cập nhật ba năm một lần. Truy vấn dữ liệu BIS cho thấy rổ này không có chuỗi riêng cho đồng Việt Nam. Với VND, nguồn công khai thường được dùng là cơ sở dữ liệu REER của viện nghiên cứu Bruegel (Zsolt Darvas), tính cho 178 nước dựa trên CPI.
1.1. REER, NEER và tỷ giá thực song phương khác nhau thế nào?
Bốn khái niệm tỷ giá khác nhau ở hai điểm: so với một hay nhiều đồng tiền, và có điều chỉnh theo giá hay không.
| Chưa điều chỉnh lạm phát | Đã điều chỉnh lạm phát | |
|---|---|---|
| So với một đồng tiền | Tỷ giá danh nghĩa song phương (VD 25.000 đồng/USD) | Tỷ giá thực song phương |
| So với rổ nhiều đồng tiền | Tỷ giá danh nghĩa hiệu lực (NEER) | Tỷ giá thực hiệu lực (REER) |
Tỷ giá danh nghĩa hiệu lực (NEER, Nominal Effective Exchange Rate) là bình quân có trọng số của các tỷ giá danh nghĩa song phương. REER chính là NEER sau khi điều chỉnh theo chênh lệch mức giá giữa trong nước và các đối tác. Cách tính tỷ giá thực song phương giữa VND và USD đã được trình bày trong bài Tỷ giá hối đoái là gì?. Bài đó tính theo cách yết trực tiếp (số đồng đổi một đô la), nên tỷ giá thực song phương tăng nghĩa là VND mất giá thực, ngược chiều với quy ước REER dùng trong bài này.
2. Công thức tính REER
REER được tính bằng bình quân nhân (geometric mean) có trọng số của các tỷ giá thực song phương, so với kỳ gốc. Bước đầu là NEER:
Sau đó điều chỉnh theo giá để có REER:
Trong đó:
- : số đơn vị đồng tiền của đối tác đổi được một đơn vị nội tệ ở kỳ . Với cách yết này, tăng nghĩa là nội tệ lên giá. Tỷ giá USD/VND niêm yết ở Việt Nam (đồng/USD) là nghịch đảo của .
- , : chỉ số giá trong nước và của đối tác (thường là CPI); chỉ số 0 là kỳ gốc.
- : trọng số của đối tác , tổng các trọng số bằng 1.
Viết gọn lại, REER bằng NEER nhân với tỷ lệ giữa giá trong nước và giá bình quân của các đối tác:
Từ đây có một công thức gần đúng dễ nhớ: % thay đổi của REER xấp xỉ bằng % thay đổi của NEER cộng chênh lệch lạm phát trong nước so với bình quân đối tác (). Bình quân nhân, cách BIS sử dụng, có ưu điểm là kết quả không phụ thuộc chiều yết tỷ giá: tính theo cách yết ngược lại thì chỉ số mới đúng bằng nghịch đảo của chỉ số ban đầu (ví dụ 98,89 thành 100 × 100 / 98,89 = 101,12), điều mà bình quân cộng không bảo đảm.
2.1. Ví dụ tính REER với ba đối tác
Giả sử một nước có ba đối tác với trọng số: Mỹ 40%, Trung Quốc 35%, Nhật Bản 25% (số liệu giả định để minh họa, không phải trọng số thật của Việt Nam). Sau một năm, giá trị nội tệ tính bằng ngoại tệ và CPI thay đổi như bảng dưới, kỳ gốc bằng 100. CPI trong nước tăng 4%, từ 100 lên 104.
| Đối tác | Trọng số | Giá trị nội tệ tính bằng ngoại tệ (kỳ gốc = 100) | CPI đối tác (kỳ gốc = 100) | Tỷ giá thực song phương |
|---|---|---|---|---|
| Mỹ | 40% | 96,0 | 103,0 | 96,93 |
| Trung Quốc | 35% | 98,0 | 100,5 | 101,41 |
| Nhật Bản | 25% | 105,0 | 102,0 | 107,06 |
Tính từng bước:
- Tỷ giá thực song phương với Mỹ: . Làm tương tự với hai đối tác còn lại.
- NEER: . Nội tệ mất giá danh nghĩa 1,1% so với rổ.
- CPI bình quân của đối tác: .
- REER: , tức tăng 1,0%.
Ví dụ: Nội tệ mất giá 1,1% về danh nghĩa nhưng lại lên giá 1,0% về thực. Lý do là giá trong nước tăng 4%, nhanh hơn mức 1,87% bình quân của đối tác. Công thức gần đúng cho kết quả tương tự: .
Ví dụ này cho thấy một đồng tiền mất giá trên bảng niêm yết chưa chắc đã giúp hàng xuất khẩu rẻ hơn. Nếu lạm phát trong nước cao hơn đối tác, phần mất giá danh nghĩa bị bù trừ, thậm chí bị vượt qua.
3. REER tăng hay giảm nói lên điều gì?
Theo quy ước của BIS, IMF và Bruegel, REER tăng nghĩa là nội tệ lên giá thực: hàng hóa trong nước đắt lên tương đối so với hàng của các đối tác, tính theo cùng một đồng tiền.
Khi REER tăng, có thể do hai nguyên nhân. Một là nội tệ lên giá danh nghĩa (NEER tăng). Hai là lạm phát trong nước cao hơn đối tác, dù tỷ giá danh nghĩa không đổi hoặc nội tệ mất giá ít hơn chênh lệch lạm phát. Cách hiểu tiêu cực là hàng xuất khẩu kém cạnh tranh hơn về giá, hàng nhập khẩu rẻ đi tương đối, cán cân thương mại có thể chịu áp lực. Cách hiểu tích cực là sức mua của nội tệ với hàng nước ngoài tăng lên; với nền kinh tế có năng suất tăng nhanh, REER tăng có thể là xu hướng cân bằng chứ không phải dấu hiệu mất cạnh tranh.
Lập luận thứ hai được gọi là hiệu ứng Balassa–Samuelson: khi năng suất ở khu vực sản xuất hàng xuất khẩu tăng nhanh, tiền lương tăng theo và kéo giá các dịch vụ không trao đổi quốc tế được (sửa chữa, giáo dục, y tế) lên. CPI tăng nhanh hơn đối tác, REER tăng, nhưng doanh nghiệp xuất khẩu không nhất thiết mất sức cạnh tranh vì năng suất của họ cũng tăng. Cơ chế này cũng được nhắc trong bài Ngang giá sức mua (PPP) là gì?
Khi REER giảm, nội tệ mất giá thực: hàng trong nước rẻ đi tương đối, có lợi cho xuất khẩu và du lịch. Mặt trái là hàng nhập khẩu, nguyên liệu nhập khẩu và nợ ngoại tệ đắt lên khi quy ra nội tệ. Tác động cụ thể lên xuất nhập khẩu được phân tích trong bài Cán cân thương mại là gì?
Lưu ý: Một số tài liệu tiếng Việt định nghĩa tỷ giá thực theo cách yết trực tiếp (số đồng đổi một đơn vị ngoại tệ), khi đó chỉ số tăng nghĩa là VND mất giá thực, ngược với quy ước của BIS và Bruegel. Trước khi kết luận, cần kiểm tra nguồn số liệu dùng quy ước nào.
4. REER của đồng Việt Nam qua số liệu
Theo số liệu năm của Bruegel, từ 2007 đến 2025, REER của đồng Việt Nam tăng 48,0% trong khi NEER giảm 20,8%. So với rổ 170 đối tác, VND mất giá danh nghĩa khoảng một phần năm, nhưng hàng hóa Việt Nam lại đắt lên tương đối gần một nửa. Chênh lệch giữa hai đường đến từ lạm phát: tỷ lệ REER/NEER tăng từ 1,00 lên 1,87, nghĩa là mặt bằng giá Việt Nam tăng nhanh hơn bình quân đối tác khoảng 87% trong 18 năm.
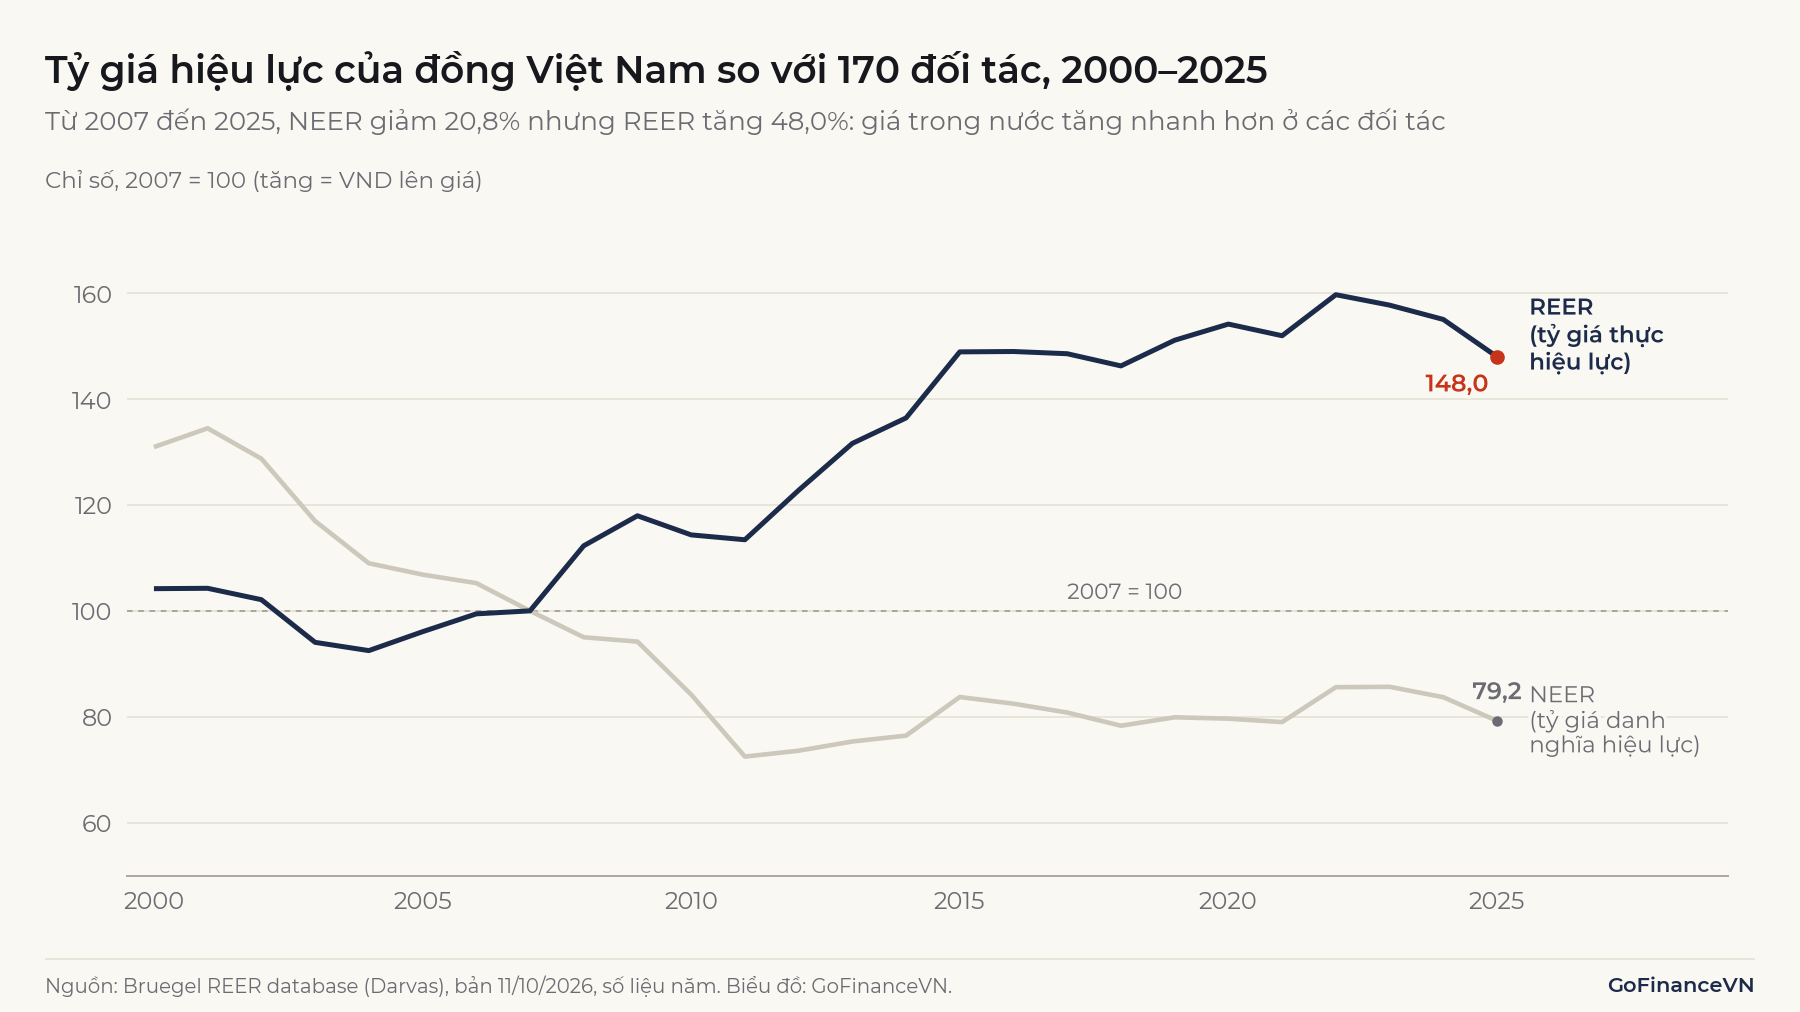
Giai đoạn 2007–2011 thể hiện rõ cơ chế này. NEER giảm 27,5% nhưng REER vẫn tăng 13,4%, vì đây là những năm lạm phát Việt Nam ở mức cao (lạm phát bình quân năm 2008 là 23,1% và năm 2011 là 18,7%, theo số liệu World Bank đã dẫn trong bài Lạm phát là gì?). REER đạt mức cao nhất của giai đoạn vào năm 2022 (159,7) và giảm còn 148,0 năm 2025.
Trường hợp ngược lại là đồng yên Nhật. Theo BIS, từ 2000 đến 2025, NEER của yên giảm 28,0% còn REER giảm 55,3%, vì giá cả ở Nhật tăng chậm hơn nhiều so với các đối tác. Số liệu tháng của BIS cho thấy REER của yên xuống 65,2 vào tháng 7/2026, thấp nhất trong chuỗi từ tháng 1/2000.
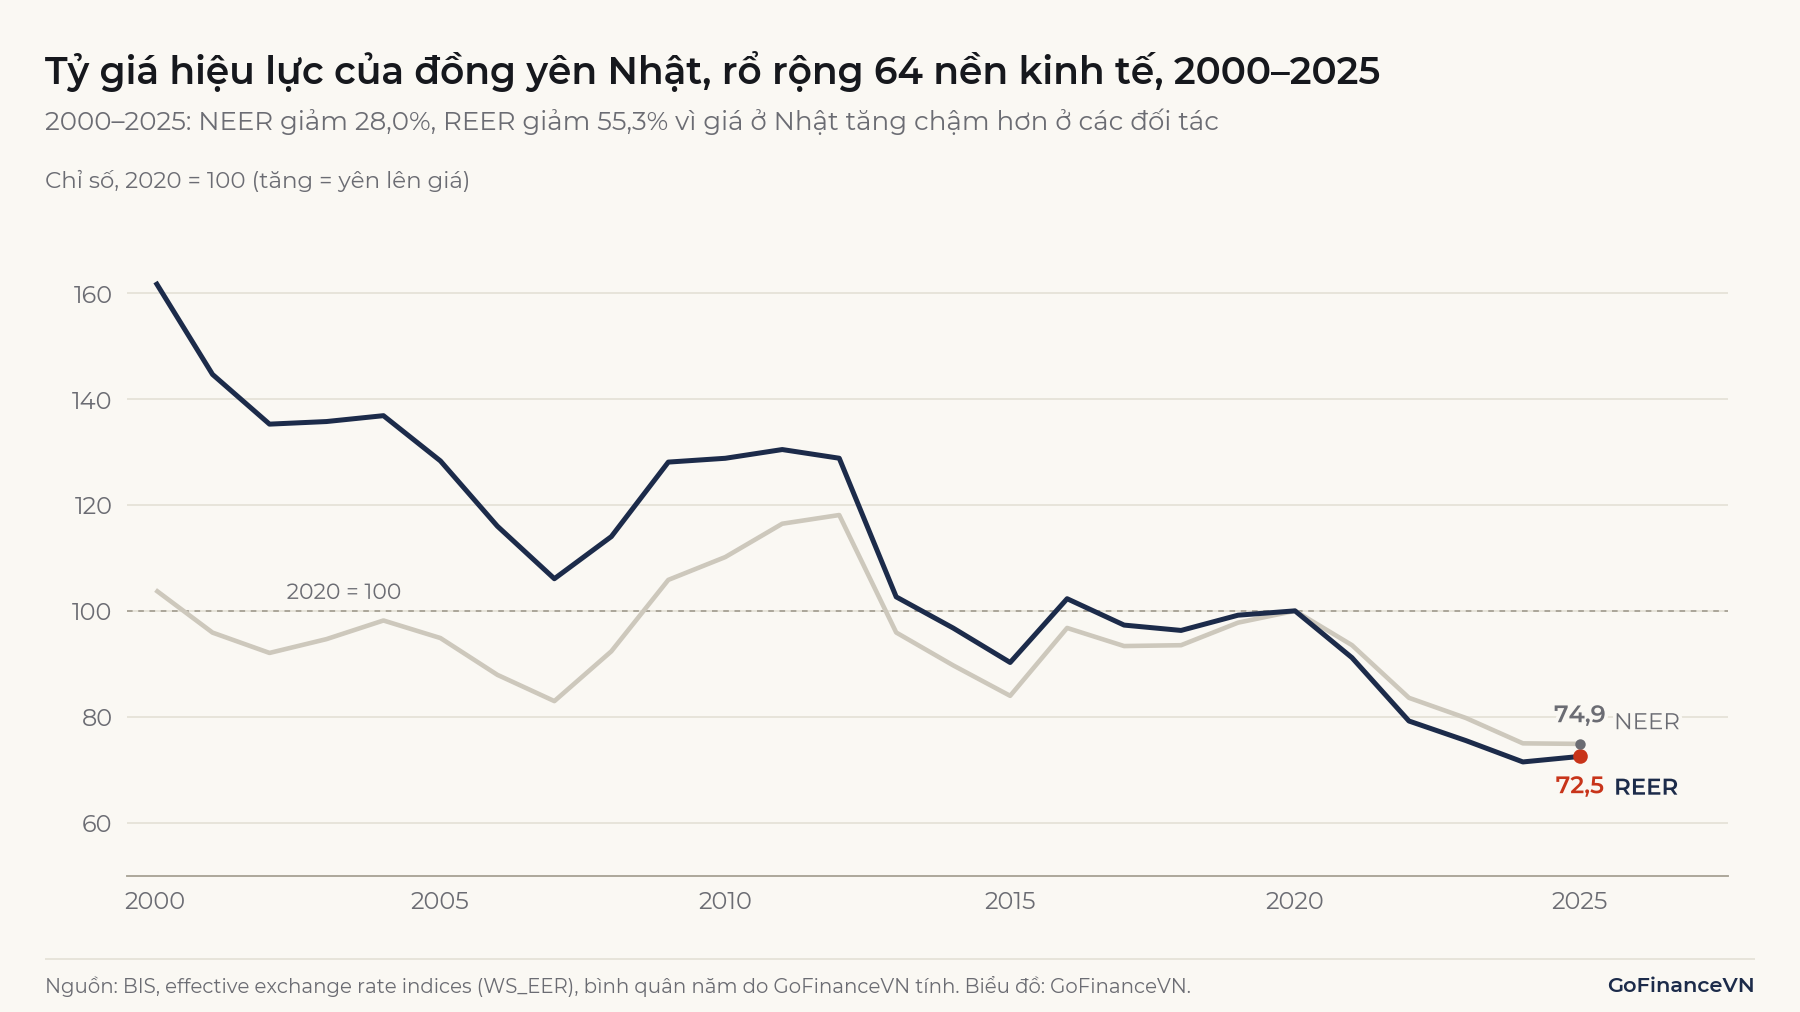
Đặt hai hình cạnh nhau: nước có lạm phát cao hơn đối tác thì REER đi lên so với NEER, nước có lạm phát thấp hơn thì REER đi xuống. Vì hai hình dùng năm gốc khác nhau (2007 và 2020), chỉ nên so sánh hướng và mức thay đổi, không so mức điểm.
5. Ứng dụng của REER
REER được dùng chủ yếu để theo dõi sức cạnh tranh về giá của một nền kinh tế theo thời gian. Một số cách dùng phổ biến:
- Đánh giá khu vực đối ngoại: trong khung đánh giá cân bằng đối ngoại (EBA, External Balance Assessment) dùng cho báo cáo khu vực đối ngoại (External Sector Report), IMF ước tính khoảng chênh giữa REER thực tế và mức phù hợp với các yếu tố cơ bản. Vị thế đối ngoại được xếp loại "nhìn chung phù hợp" khi khoảng chênh cán cân vãng lai trong phạm vi ±1% GDP; khoảng chênh REER tương ứng tùy theo hệ số co giãn của từng nước, ví dụ khoảng ±5% với hệ số co giãn −0,2.
- Phân tích vĩ mô và nghiên cứu: các nghiên cứu về cán cân thương mại Việt Nam thường dùng REER làm biến giải thích, vì nó gộp cả tỷ giá lẫn lạm phát với nhiều đối tác vào một chỉ số.
- Phân tích ngành: chuyên viên phân tích theo dõi REER khi đánh giá ngành xuất khẩu (dệt may, đồ gỗ, thủy sản) hoặc doanh nghiệp có chi phí nhập khẩu lớn.
REER phù hợp để trả lời câu hỏi "hàng trong nước đắt lên hay rẻ đi so với trước, tính trên toàn bộ đối tác". Nó không phù hợp để dự báo tỷ giá USD/VND ngắn hạn, và không thay được phân tích riêng khi một doanh nghiệp chỉ bán hàng vào một thị trường.
Lựa chọn giữa ổn định tỷ giá, tự do dòng vốn và chính sách tiền tệ độc lập được giải thích trong bài Bộ ba bất khả thi là gì?
6. Hạn chế và lưu ý khi đọc REER
REER hữu ích để theo dõi xu hướng, nhưng có bốn điểm dễ đọc sai: mức chỉ số, quy ước chiều, thành phần của CPI và cách chọn rổ.
6.1. Mức chỉ số không cho biết đồng tiền được định giá cao hay thấp
REER bằng 148 không có nghĩa VND bị định giá cao 48%. Chỉ số chỉ so sánh với năm gốc, và năm gốc chưa chắc là năm tỷ giá ở mức cân bằng. BIS lưu ý mức chỉ số phản ánh thay đổi so với năm gốc, không cho biết đồng tiền được định giá cao hay thấp. Để đánh giá mức định giá cần mô hình riêng, như cách IMF làm với khung EBA, hoặc các so sánh theo ngang giá sức mua trong bài Ngang giá sức mua (PPP) là gì?
6.2. Các nguồn dùng quy ước chiều khác nhau
BIS, IMF và Bruegel quy ước REER tăng là nội tệ lên giá. Một số nghiên cứu trong nước tính theo yết giá trực tiếp, nên REER tăng lại là VND mất giá; ví dụ nghiên cứu của Lê Phan Thị Diệu Thảo và cộng sự (2022) viết rằng REER lớn hơn 100 thì VND bị định giá thấp. Đọc nhầm chiều sẽ cho kết luận ngược hoàn toàn về sức cạnh tranh.
6.3. CPI chứa cả hàng không trao đổi được
CPI gồm nhiều dịch vụ không xuất khẩu được như nhà ở, y tế, giáo dục. REER dựa trên CPI vì vậy có thể tăng do giá dịch vụ trong nước, dù giá hàng xuất khẩu không đổi. Một số ngân hàng trung ương và IMF dùng thêm REER tính theo chi phí lao động trên một đơn vị sản phẩm (ULC) hoặc chỉ số giá sản xuất để bổ sung.
6.4. Rổ và trọng số khác nhau cho kết quả khác nhau
Trọng số thường dựa trên thương mại của một giai đoạn trong quá khứ, nên phản ánh chậm sự dịch chuyển của chuỗi cung ứng. Cùng một đồng tiền, rổ 65 đối tác và rổ 170 đối tác của Bruegel cho REER năm 2025 của VND lần lượt là 151,0 và 148,0. Số liệu tháng gần nhất của một số nguồn còn dùng CPI ước tính và có thể được điều chỉnh khi có số chính thức.
7. Câu hỏi thường gặp
REER và DXY khác nhau thế nào?
DXY là chỉ số danh nghĩa của đô la Mỹ so với rổ sáu đồng tiền, không điều chỉnh theo lạm phát. REER điều chỉnh theo lạm phát và dùng trọng số theo thương mại với nhiều đối tác hơn. Cấu trúc của DXY được giải thích trong bài Chỉ số DXY là gì?
Tỷ giá USD/VND tăng thì REER của VND có giảm không?
Không nhất thiết. USD/VND chỉ là một tỷ giá song phương. REER còn phụ thuộc vào tỷ giá của VND với các đồng tiền khác trong rổ và vào chênh lệch lạm phát. Ví dụ ở mục 2.1 cho thấy nội tệ có thể mất giá so với đô la mà REER vẫn tăng.
Ở Việt Nam có thể tra cứu REER ở đâu?
Nguồn công khai có chuỗi dài cho đồng Việt Nam là cơ sở dữ liệu REER của Bruegel, cập nhật định kỳ, có cả số liệu tháng và năm. Người đọc cũng có thể tự tính theo công thức ở mục 2 từ tỷ giá, CPI và tỷ trọng thương mại với các đối tác chính.
Kết luận
Tỷ giá thực hiệu lực (REER) là bình quân có trọng số theo thương mại của các tỷ giá thực song phương, tức tỷ giá danh nghĩa với nhiều đối tác đã điều chỉnh theo chênh lệch lạm phát. Số liệu của VND cho thấy vì sao cần phân biệt REER với tỷ giá niêm yết: từ 2007 đến 2025, VND mất giá danh nghĩa so với rổ đối tác nhưng lên giá thực gần một nửa. Khi đọc REER, cần kiểm tra quy ước chiều của nguồn số liệu và không coi mức chỉ số là thước đo đồng tiền đắt hay rẻ.
Nguồn tham khảo
- IMF, Finance & Development, Luis Catão, "Real Exchange Rates: What Money Can Buy" (chuỗi Back to Basics): https://www.imf.org/en/Publications/fandd/issues/Series/Back-to-Basics/Real-Exchange-Rates
- BIS, Effective exchange rates (giới thiệu, phương pháp, dữ liệu): https://data.bis.org/topics/EER
- BIS, điều khoản sử dụng số liệu: https://data.bis.org/help/legal
- Bruegel Dataset (2012), "Real effective exchange rates for 178 countries", phiên bản 11/10/2026, https://doi.org/10.64153/SZCG6180 (trang dữ liệu: https://www.bruegel.org/publications/datasets/real-effective-exchange-rates-for-178-countries-a-new-database)
- Darvas, Z. (2021), "Timely measurement of real effective exchange rates", Bruegel Working Paper 2021/15: https://www.bruegel.org/2021/12/timely-measurement-of-real-effective-exchange-rates/
- IMF (2025), External Sector Report, chương 3 (khung EBA và phân loại khoảng chênh REER): https://www.imf.org/-/media/files/publications/esr/2025/english/ch3.pdf
- Lê Phan Thị Diệu Thảo và cộng sự (2022), "Tác động của tỷ giá hối đoái đến cán cân thương mại Việt Nam: tiếp cận theo mô hình VECM", Tạp chí Thị trường Tài chính Tiền tệ số 6/2022: https://thitruongtaichinhtiente.vn/print/42294.html
Đọc tiếp: Ngang giá sức mua (PPP) là gì?