Đòn bẩy hoạt động (DOL) là gì? Công thức, ví dụ và cách đọc
Đòn bẩy hoạt động (operating leverage) là mức độ lợi nhuận hoạt động của doanh nghiệp thay đổi mạnh hơn doanh số, do trong cơ cấu chi phí có một phần chi phí cố định. Độ lớn của nó được đo bằng độ bẩy hoạt động DOL (Degree of Operating Leverage): DOL bằng 4 nghĩa là doanh số tăng hoặc giảm 1% thì EBIT tăng hoặc giảm khoảng 4%. Bài trình bày công thức DOL, ví dụ hai cấu trúc chi phí, vì sao DOL thay đổi theo mức doanh thu, quan hệ với đòn bẩy tài chính và những lỗi hay gặp khi ước tính DOL từ báo cáo tài chính.
1. Đòn bẩy hoạt động là gì?
Đòn bẩy hoạt động là việc dùng chi phí hoạt động cố định trong cơ cấu chi phí, khiến lợi nhuận hoạt động (EBIT) biến động theo tỷ lệ lớn hơn doanh số. Chi phí cố định như khấu hao, tiền thuê, lương bộ máy quản lý không giảm khi doanh nghiệp bán ít đi và cũng không tăng khi bán nhiều hơn, trong phạm vi công suất hiện có. Phần doanh số tăng thêm, sau khi trừ biến phí, đi thẳng vào lợi nhuận; phần doanh số mất đi cũng trừ thẳng vào lợi nhuận.
Theo cách phân loại trong giáo trình CFA, đòn bẩy hoạt động là nguồn của rủi ro hoạt động (operating risk), tức rủi ro do cấu trúc chi phí. Cùng với rủi ro doanh số (sales risk), do giá bán và sản lượng không chắc chắn, nó tạo thành rủi ro kinh doanh (business risk) của doanh nghiệp. Vì vậy một số tài liệu tiếng Việt gọi đây là "đòn bẩy kinh doanh".
Tài liệu tiếng Việt dùng hai tên gần nhau: "đòn bẩy hoạt động" chỉ hiện tượng, còn "độ bẩy hoạt động" hoặc "mức độ đòn bẩy hoạt động" chỉ con số đo, viết tắt DOL. Đòn bẩy hoạt động khác đòn bẩy tài chính ở nguồn gốc: một bên đến từ chi phí sản xuất kinh doanh cố định, một bên đến từ chi phí lãi vay cố định (xem mục 6).
2. Công thức tính đòn bẩy hoạt động (DOL)
DOL là tỷ số giữa phần trăm thay đổi của EBIT và phần trăm thay đổi của doanh số. Giáo trình CFA đo doanh số bằng số đơn vị bán ra; khi giá bán không đổi, phần trăm thay đổi sản lượng và doanh thu là một.
Khi giá bán, biến phí đơn vị và định phí không đổi, công thức trên rút gọn thành:
Trong đó là sản lượng bán, là giá bán đơn vị, là biến phí đơn vị, là định phí hoạt động của kỳ (không gồm lãi vay). Tử số là số dư đảm phí (contribution margin), phần doanh thu còn lại sau biến phí. Mẫu số là EBIT ở mức sản lượng đang xét.
Dạng cuối cho thấy hai điều. Nếu doanh nghiệp không có định phí ( = 0), DOL bằng 1 và EBIT thay đổi đúng bằng tỷ lệ của doanh số. Khi có định phí và EBIT dương, DOL luôn lớn hơn 1, và định phí càng lớn so với EBIT thì DOL càng cao. Định phí, biến phí và số dư đảm phí được giải thích chi tiết trong bài Điểm hòa vốn là gì?
3. Ví dụ cách tính DOL với hai cấu trúc chi phí
Ví dụ dùng Công ty FZ (giả định), bán một loại linh kiện với giá 100.000 đồng/đơn vị, kế hoạch năm tới là 100.000 đơn vị, doanh thu 10 tỷ đồng. Công ty cân nhắc hai phương án sản xuất:
| Chỉ tiêu | Phương án A: tự động hóa | Phương án B: thuê gia công |
|---|---|---|
| Biến phí (đồng/đơn vị) | 40.000 | 70.000 |
| Định phí (tỷ đồng/năm) | 4,5 | 1,5 |
| Số dư đảm phí (tỷ đồng) | 6,0 | 3,0 |
| EBIT ở doanh thu 10 tỷ đồng (tỷ đồng) | 1,5 | 1,5 |
| DOL = Số dư đảm phí / EBIT | 6,0 / 1,5 = 4 | 3,0 / 1,5 = 2 |
| Doanh thu hòa vốn (tỷ đồng) | 7,5 | 5,0 |
Hai phương án cho cùng EBIT 1,5 tỷ đồng ở mức kế hoạch, nhưng phản ứng rất khác khi doanh số lệch khỏi kế hoạch:
| Sản lượng so với kế hoạch | EBIT phương án A (tỷ đồng) | Thay đổi | EBIT phương án B (tỷ đồng) | Thay đổi |
|---|---|---|---|---|
| −20% | 0,3 | −80% | 0,9 | −40% |
| −10% | 0,9 | −40% | 1,2 | −20% |
| Kế hoạch | 1,5 | 1,5 | ||
| +10% | 2,1 | +40% | 1,8 | +20% |
| +20% | 2,7 | +80% | 2,1 | +40% |
Mỗi 1% thay đổi sản lượng làm EBIT của phương án A thay đổi 4%, của phương án B thay đổi 2%, đúng bằng DOL đã tính. Với phương án A, mỗi đồng doanh thu thêm hoặc mất đi làm EBIT thay đổi 0,6 đồng; với phương án B chỉ 0,3 đồng.
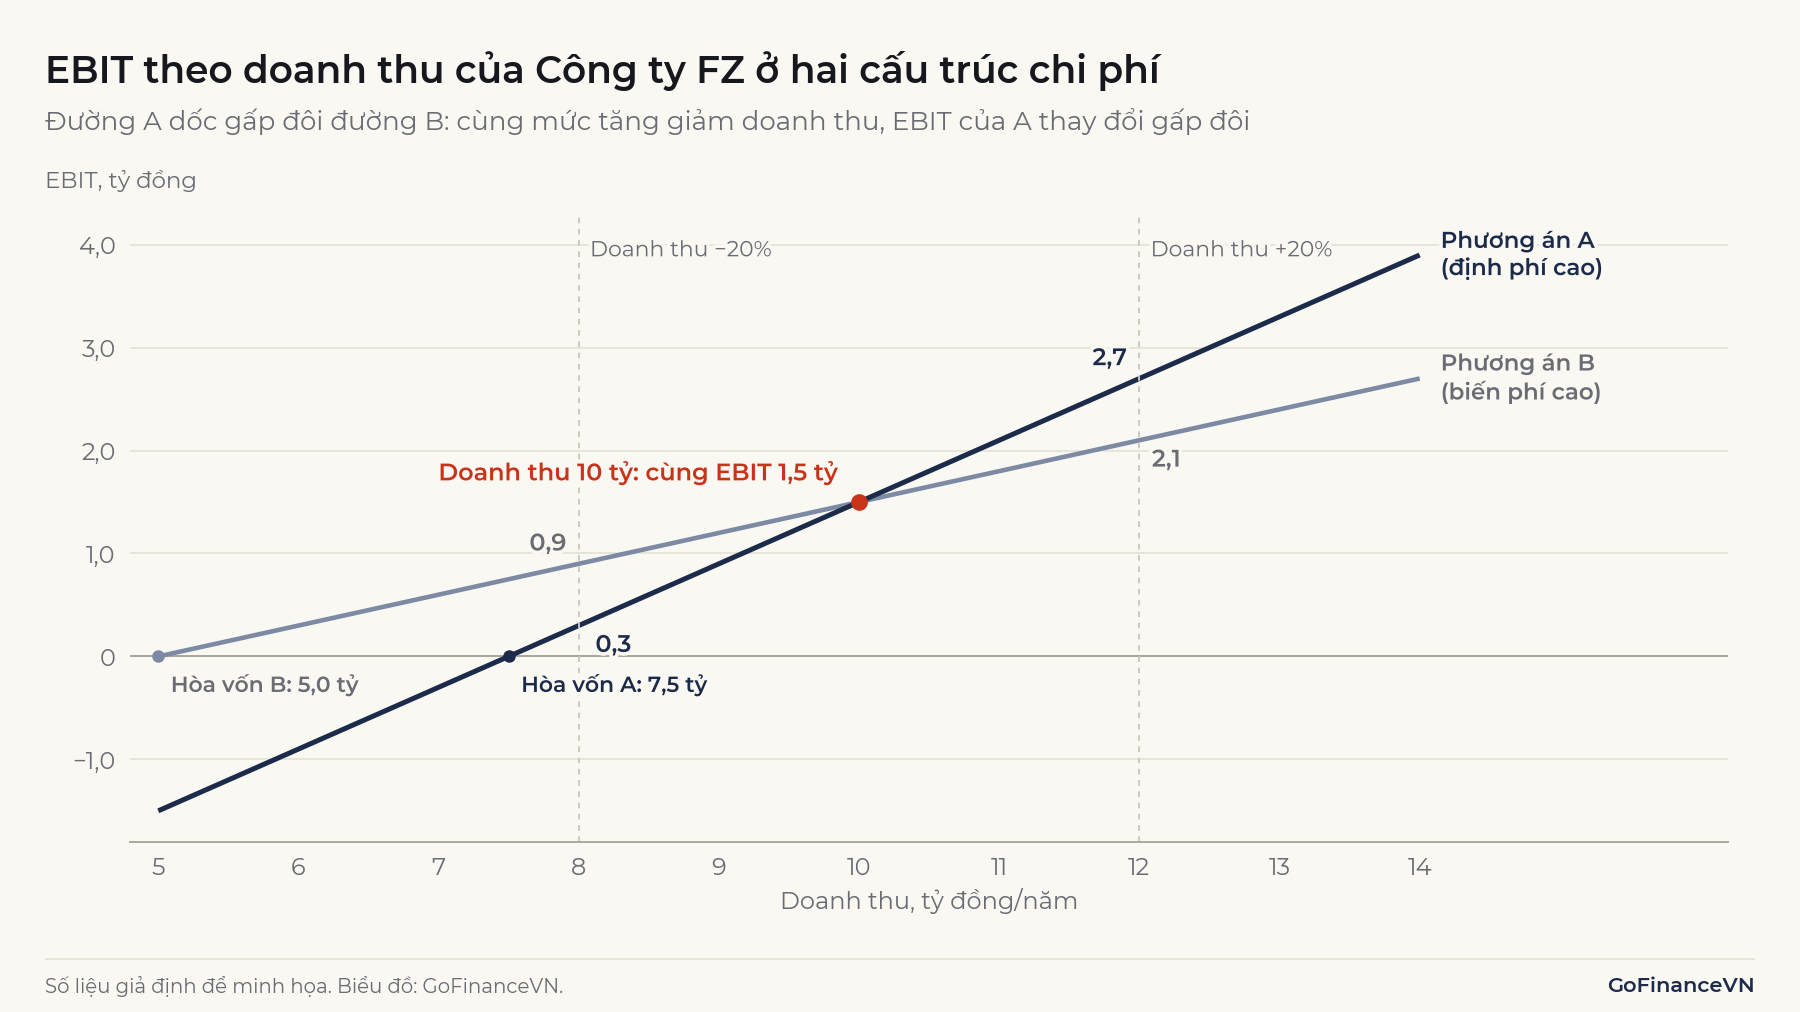
Độ dốc của mỗi đường trên Hình 1 là tỷ lệ số dư đảm phí (60% và 30%). Phương án A đổi một phần biến phí lấy định phí, nên đường EBIT dốc hơn và cắt trục hoành muộn hơn: doanh thu hòa vốn 7,5 tỷ đồng so với 5 tỷ đồng.
4. Vì sao DOL thay đổi theo mức doanh thu?
DOL là con số tại một mức doanh thu cụ thể, không phải đặc tính cố định của doanh nghiệp. Vì mẫu số là EBIT, DOL tăng rất nhanh khi doanh thu tiến gần điểm hòa vốn và giảm dần về 1 khi doanh thu đi xa điểm hòa vốn.
Với phương án A của Công ty FZ, DOL bằng 4 ở doanh thu 10 tỷ đồng, bằng 16 ở doanh thu 8 tỷ đồng (EBIT chỉ còn 0,3 tỷ đồng) và bằng 2,67 ở doanh thu 12 tỷ đồng. Tại đúng điểm hòa vốn 7,5 tỷ đồng, EBIT bằng 0 nên DOL không xác định. Dưới điểm hòa vốn, DOL mang dấu âm (ở doanh thu 6 tỷ đồng, DOL bằng −4) và không còn đọc theo nghĩa "khuếch đại" được nữa.
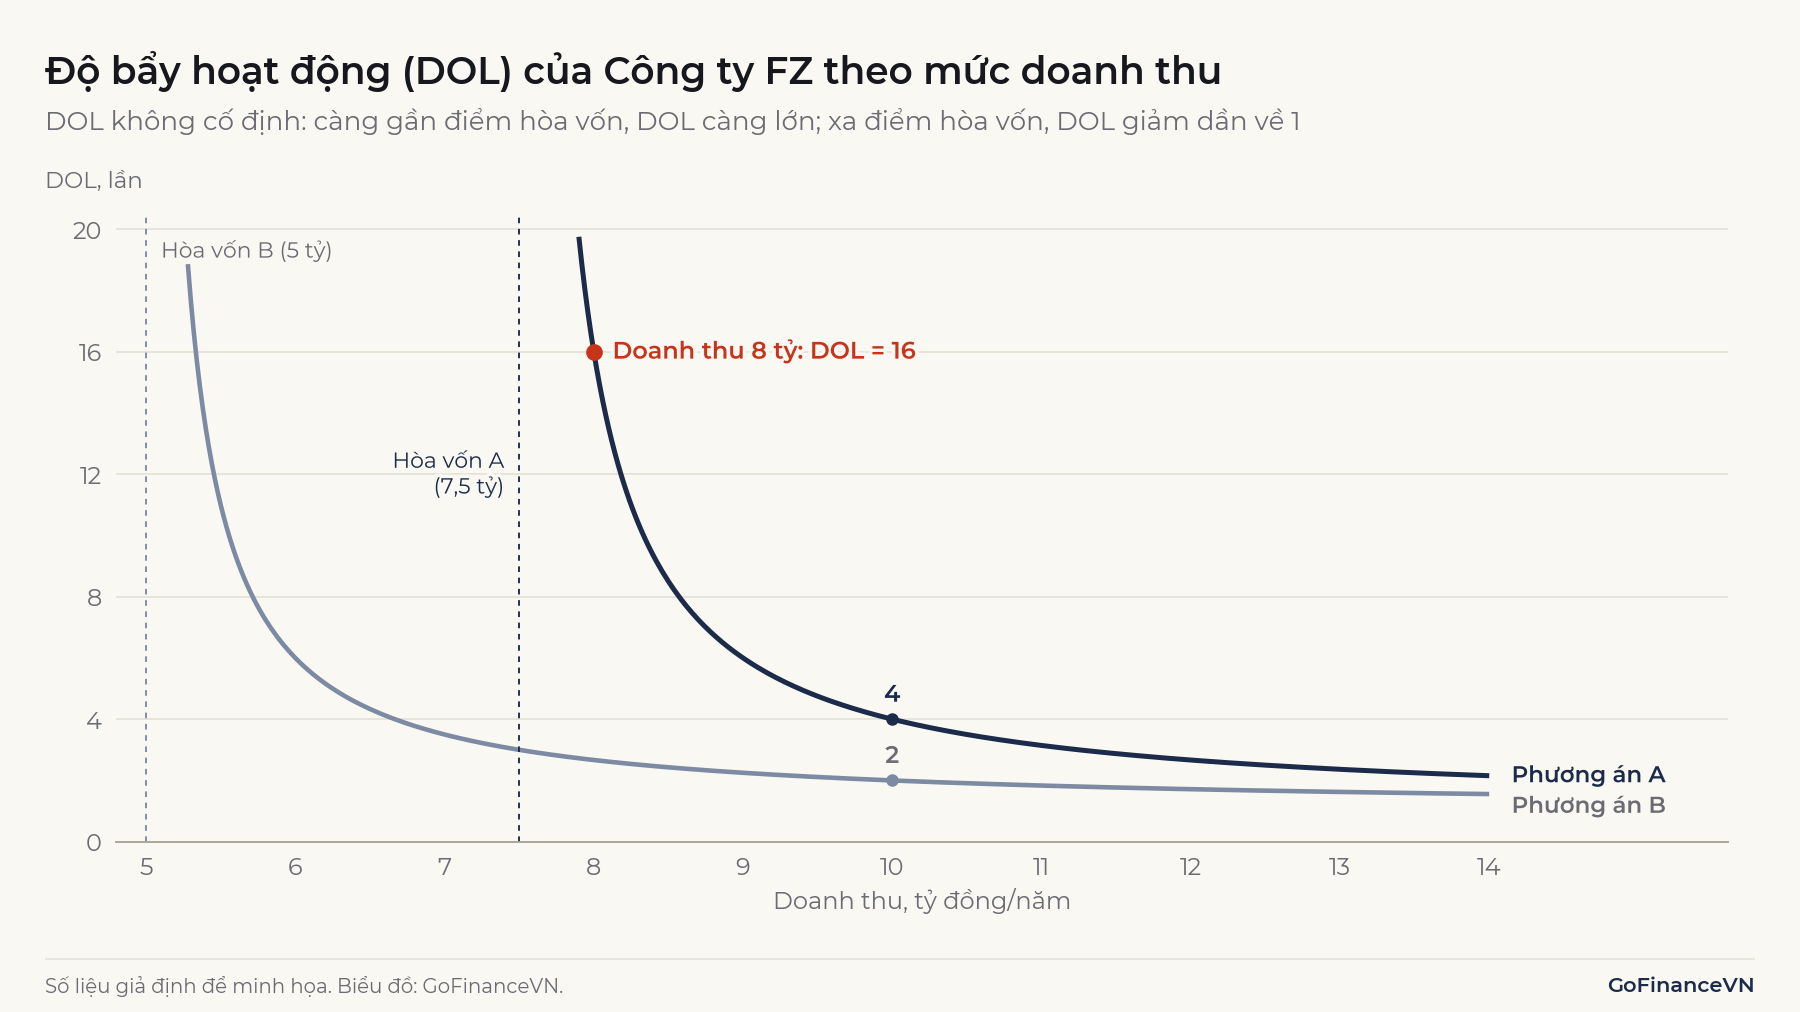
Con số này gắn trực tiếp với biên an toàn. Ở phương án A, doanh thu kế hoạch cao hơn doanh thu hòa vốn 2,5 tỷ đồng, bằng 25% doanh thu; 1 chia 25% ra đúng DOL bằng 4. Phương án B có biên an toàn 50% và DOL bằng 2. Hai đại lượng là nghịch đảo của nhau vì tỷ lệ biên an toàn bằng EBIT chia số dư đảm phí, còn DOL bằng số dư đảm phí chia EBIT (với điều kiện điểm hòa vốn tính ở mức EBIT bằng 0).
Lưu ý: DOL đo tại một mức doanh thu nên phụ thuộc vào điểm xuất phát. Phương án A tăng từ 8 lên 10 tỷ đồng doanh thu (+25%) thì EBIT tăng từ 0,3 lên 1,5 tỷ đồng (+400%), tức DOL tính từ mức 8 tỷ đồng là 16. Chiều ngược lại, từ 10 xuống 8 tỷ đồng (−20%), EBIT giảm 80%, DOL là 4.
5. DOL cao hay thấp nói lên điều gì?
DOL không có ngưỡng tốt hay xấu chung; nó cho biết lợi nhuận hoạt động nhạy đến đâu với doanh số. Khi DOL cao, có thể do định phí lớn so với EBIT (doanh nghiệp đầu tư nhiều vào tài sản cố định), nên mỗi phần trăm doanh số tăng thêm làm EBIT tăng nhiều phần trăm hơn; hoặc do doanh thu đang sát điểm hòa vốn, một mức giảm nhỏ có thể đẩy doanh nghiệp vào lỗ. Khi DOL thấp, có thể do chi phí chủ yếu là biến phí, lợi nhuận ổn định hơn khi thị trường đi xuống; hoặc do doanh nghiệp đã vượt xa điểm hòa vốn.
Có hai cách hiểu sai phổ biến:
- "DOL bằng 4 nghĩa là lợi nhuận gấp 4 lần doanh thu" là sai. DOL so sánh tốc độ thay đổi, không so sánh quy mô. Ở phương án A, EBIT 1,5 tỷ đồng chỉ bằng 15% doanh thu.
- "DOL cao nghĩa là doanh nghiệp có biên lợi nhuận cao" cũng không đúng. DOL cao thường đi cùng EBIT mỏng so với định phí. Biên lợi nhuận đo mức sinh lời trên mỗi đồng doanh thu, xem bài Biên lợi nhuận là gì?
Ngành có tỷ trọng định phí lớn như sản xuất thâm dụng máy móc, viễn thông, hàng không, khách sạn, phần mềm thường có DOL cao. Bán lẻ, phân phối, dịch vụ trả lương theo sản lượng thường có DOL thấp hơn. Đây là xu hướng chung; DOL thực tế của từng doanh nghiệp còn phụ thuộc vào khoảng cách đến điểm hòa vốn.
6. Đòn bẩy hoạt động, đòn bẩy tài chính và đòn bẩy tổng
Đòn bẩy hoạt động khuếch đại biến động từ doanh số sang EBIT; đòn bẩy tài chính khuếch đại tiếp từ EBIT sang lợi nhuận của cổ đông. Tích của hai hệ số là độ bẩy tổng (DTL – Degree of Total Leverage), còn gọi là đòn bẩy tổng hợp hay đòn bẩy kết hợp:
Trong đó là chi phí lãi vay cố định và là độ bẩy tài chính. Cơ chế của DFL được trình bày trong bài Đòn bẩy tài chính là gì?
Ví dụ: Giả sử Công ty FZ vay nợ với chi phí lãi 0,5 tỷ đồng/năm ở cả hai phương án. DFL bằng 1,5 / (1,5 − 0,5) = 1,5. DTL của phương án A là 4 × 1,5 = 6, của phương án B là 2 × 1,5 = 3. Nếu sản lượng giảm 20%, lợi nhuận trước thuế của phương án B giảm 60% (từ 1,0 xuống 0,4 tỷ đồng), còn phương án A chuyển sang lỗ 0,2 tỷ đồng.
Ví dụ trên cho thấy định phí hoạt động và chi phí lãi vay cộng dồn: khi cả hai cùng lớn, một mức giảm doanh số vừa phải có thể xóa hết lợi nhuận trước thuế. Vì vậy khi phân tích rủi ro, đòn bẩy hoạt động và đòn bẩy tài chính thường được xem cùng nhau.
7. Cách ước tính DOL từ báo cáo tài chính
Người ngoài doanh nghiệp không tính được DOL chính xác, vì báo cáo kết quả hoạt động kinh doanh trình bày chi phí theo chức năng, không tách định phí và biến phí. Cách thường dùng là lấy phần trăm thay đổi lợi nhuận hoạt động chia phần trăm thay đổi doanh thu thuần giữa hai kỳ.
Trên mẫu B 02-DN theo Thông tư 99/2025/TT-BTC, doanh thu thuần là mã 10. Lợi nhuận hoạt động nên tính bằng lợi nhuận gộp (mã 20) trừ chi phí bán hàng (mã 25) và chi phí quản lý doanh nghiệp (mã 26), thay vì dùng lợi nhuận thuần từ hoạt động kinh doanh (mã 30), vì mã 30 còn gồm lãi/lỗ bán, thanh lý bất động sản đầu tư (mã 21), doanh thu tài chính (mã 22) và chi phí tài chính (mã 23); trên báo cáo hợp nhất còn có phần lãi/lỗ trong công ty liên doanh, liên kết (mã 27). Con số này hẹp hơn EBIT tính theo cách lợi nhuận trước thuế cộng chi phí đi vay, vì đã loại thu nhập tài chính và thu nhập khác. Cấu trúc báo cáo được trình bày trong bài Báo cáo kết quả kinh doanh là gì?
Cách ước tính này dễ cho kết quả lệch vì DOL theo định nghĩa đo phản ứng với sản lượng, còn doanh thu thay đổi do cả giá. Giả sử Công ty FZ chọn phương án A và năm sau doanh thu tăng 10%:
| Nguồn tăng doanh thu | EBIT (tỷ đồng) | EBIT thay đổi | %ΔEBIT / %Δdoanh thu |
|---|---|---|---|
| Sản lượng tăng 10%, giá giữ nguyên | 2,1 | +40% | 4,0 |
| Giá tăng 10%, sản lượng giữ nguyên | 2,5 | +66,7% | 6,7 |
Khi giá tăng mà chi phí không đổi, toàn bộ phần doanh thu tăng thêm thành lợi nhuận, nên tỷ số đo được cao hơn DOL thật. Ngoài ra, chi phí đầu vào tăng, cơ cấu sản phẩm đổi, chi phí một lần hay hoàn nhập dự phòng đều làm tỷ số biến động thất thường, có năm âm. Nếu doanh thu chỉ thay đổi 1–2%, sai số nhỏ của EBIT có thể cho ra DOL hàng chục lần.
Vì vậy nên tính trên nhiều năm và đọc như một khoảng, hoặc dùng hồi quy phần trăm thay đổi EBIT theo phần trăm thay đổi doanh thu. Damodaran, trong bài giảng về các yếu tố quyết định beta, cũng đo đòn bẩy hoạt động bằng phần trăm thay đổi EBIT chia phần trăm thay đổi doanh thu và lấy bình quân qua nhiều năm. Một cách bổ sung là xem tỷ trọng khấu hao (thuyết minh B 09-DN, mục VII.10 Chi phí sản xuất kinh doanh theo yếu tố, dòng chi phí khấu hao TSCĐ) để đánh giá mức định phí. Cách khấu hao ảnh hưởng đến lợi nhuận được giải thích trong bài Khấu hao là gì?
8. Ứng dụng của đòn bẩy hoạt động
DOL được dùng để đánh giá mức độ nhạy của lợi nhuận với doanh số trong các tình huống sau:
- Lập kế hoạch và dự báo. Nhà quản lý ước tính EBIT thay đổi bao nhiêu nếu doanh số lệch kế hoạch 5–10%. Nhà phân tích dùng DOL để kiểm tra dự báo có nhất quán không: dự báo doanh thu tăng 10% nhưng EBIT tăng 50% hàm ý DOL bằng 5.
- Chọn cấu trúc chi phí. Như ví dụ Công ty FZ, tự động hóa hay thuê ngoài, mua hay thuê tài sản là quyết định đánh đổi giữa lợi nhuận khi thị trường tốt và rủi ro khi thị trường xấu.
- Đánh giá rủi ro và chi phí vốn. Đòn bẩy hoạt động là một trong các yếu tố quyết định beta. Aswath Damodaran (Đại học New York) viết rằng khi các yếu tố khác không đổi, đòn bẩy hoạt động cao hơn làm lợi nhuận biến động mạnh hơn và dẫn đến beta cao hơn. Khái niệm này được trình bày trong bài Hệ số beta là gì?
Cách dựng bảng kịch bản cho nhiều biến cùng lúc được trình bày trong bài Phân tích độ nhạy là gì?
DOL phù hợp nhất với doanh nghiệp sản xuất, thương mại có sản phẩm tương đối đồng nhất và cấu trúc chi phí ổn định. Với ngân hàng, công ty bảo hiểm hoặc doanh nghiệp có lợi nhuận chủ yếu từ hoạt động tài chính, khái niệm này ít ý nghĩa.
9. Hạn chế và lưu ý khi sử dụng DOL
DOL dựa trên mô hình chi phí tuyến tính, nên đúng nhất trong ngắn hạn và trong phạm vi công suất hiện có.
9.1. DOL không phải hằng số
Như mục 4, DOL thay đổi theo mức doanh thu. DOL của năm nay không dùng được như một hệ số cố định cho năm sau nếu doanh thu đã dịch chuyển đáng kể, nhất là khi doanh nghiệp gần điểm hòa vốn.
9.2. Định phí chỉ cố định trong một phạm vi
Định phí giữ nguyên trong phạm vi phù hợp (relevant range). Khi vượt công suất, doanh nghiệp phải đầu tư thêm, định phí tăng theo bậc và DOL tính theo cấu trúc cũ không còn đúng. Khi doanh số giảm sâu kéo dài, doanh nghiệp cũng có thể cắt bớt một phần định phí.
9.3. Giá bán và biến phí không đứng yên
Công thức giả định giá bán và biến phí đơn vị không đổi. Thực tế doanh nghiệp có thể giảm giá để giữ sản lượng, hoặc chịu biến phí tăng do giá nguyên liệu. Khi đó EBIT biến động khác với dự báo theo DOL.
9.4. Biến động tương đối, không phải rủi ro tuyệt đối
DOL đo độ khuếch đại theo phần trăm, không cho biết doanh số của doanh nghiệp dao động nhiều hay ít. Một doanh nghiệp có DOL cao nhưng doanh thu rất ổn định có thể ít rủi ro hơn một doanh nghiệp DOL thấp với doanh thu thất thường. Cần đọc DOL cùng rủi ro doanh số.
10. Câu hỏi thường gặp
DOL âm nghĩa là gì?
DOL âm xuất hiện khi doanh nghiệp đang lỗ hoạt động (EBIT âm) nhưng số dư đảm phí vẫn dương. Lúc này doanh số tăng làm khoản lỗ thu hẹp, nên phần trăm thay đổi của EBIT mang dấu ngược với cách hiểu thông thường. Nên đọc trực tiếp khoảng cách đến điểm hòa vốn thay vì đọc DOL.
DOL bằng 1 nghĩa là gì?
DOL bằng 1 khi doanh nghiệp không có định phí hoạt động: EBIT thay đổi đúng bằng tỷ lệ thay đổi của doanh số. Trường hợp này hiếm, chủ yếu gặp ở mô hình kinh doanh trả hoa hồng hoặc thuê ngoài gần như toàn bộ.
Đòn bẩy hoạt động và đòn bẩy tài chính khác nhau thế nào?
Đòn bẩy hoạt động đến từ định phí trong sản xuất kinh doanh và tác động từ doanh số đến EBIT. Đòn bẩy tài chính đến từ chi phí lãi vay và tác động từ EBIT đến lợi nhuận trước thuế, lợi nhuận sau thuế. Doanh nghiệp quyết định đòn bẩy hoạt động qua lựa chọn công nghệ, tài sản; quyết định đòn bẩy tài chính qua cơ cấu vốn.
Kết luận
Đòn bẩy hoạt động là tác động khuếch đại của định phí: DOL bằng số dư đảm phí chia EBIT, cho biết EBIT thay đổi bao nhiêu phần trăm khi doanh số thay đổi 1%. DOL không cố định mà tăng mạnh khi doanh thu tiến gần điểm hòa vốn, và nhân với DFL thành độ bẩy tổng. Khi ước tính từ báo cáo tài chính, cần tách ảnh hưởng của giá và đọc kết quả qua nhiều năm.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- IFT, Measures of Leverage (ghi chú theo giáo trình CFA Level I): https://ift.world/booklets/corporate-finance-measures-of-leverage-part1/
- AnalystPrep, DOL, DFL and DTL (CFA Level I, Corporate Issuers): https://analystprep.com/cfa-level-1-exam/corporate-issuers/dol-dfl-and-dtl/
- OpenStax, Principles of Managerial Accounting, mục 3.5 Calculate and Interpret a Company's Margin of Safety and Operating Leverage: https://openstax.org/books/principles-managerial-accounting/pages/3-5-calculate-and-interpret-a-companys-margin-of-safety-and-operating-leverage
- Aswath Damodaran, Corporate Finance, bài giảng Session 9 (Spring 2021), phần các yếu tố quyết định beta, slide 161–163: https://pages.stern.nyu.edu/~adamodar/podcasts/cfspr21/session9slides.pdf
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
Đọc tiếp: Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ