Output gap là gì? Cách tính chênh lệch sản lượng và ước tính sản lượng tiềm năng
Chênh lệch sản lượng (output gap) là khoảng cách giữa GDP thực tế và GDP tiềm năng của một nền kinh tế, thường tính bằng phần trăm GDP tiềm năng. Chỉ tiêu này cho biết nền kinh tế đang chạy dưới hay trên mức có thể duy trì lâu dài, nên được ngân hàng trung ương và cơ quan tài khóa dùng để đánh giá áp lực lạm phát. Điểm khó là GDP tiềm năng không quan sát được, vì vậy output gap luôn là một con số ước tính và thường bị sửa lại sau nhiều năm.
1. Output gap là gì?
Output gap là chênh lệch giữa sản lượng thực tế và sản lượng tiềm năng của nền kinh tế. Quỹ Tiền tệ Quốc tế (IMF) định nghĩa chênh lệch sản lượng là "thước đo khoảng cách giữa sản lượng thực tế của nền kinh tế và sản lượng tiềm năng" (nguyên văn: an economic measure of the difference between the actual output of an economy and its potential output). Trong tiếng Việt, khái niệm này còn được gọi là khoảng cách sản lượng.
Sản lượng tiềm năng (potential output, hay GDP tiềm năng, potential GDP) được các cơ quan mô tả theo hai cách gần nhau. IMF gọi đó là mức hàng hóa và dịch vụ tối đa nền kinh tế làm ra khi vận hành hiệu quả nhất. Văn phòng Ngân sách Quốc hội Mỹ (CBO – Congressional Budget Office) diễn đạt cụ thể hơn: GDP tiềm năng là mức sản lượng nền kinh tế đạt được khi vốn và lao động được sử dụng ở mức cao. Trong phân tích chính sách, mức này thường được hiểu là mức sản lượng có thể duy trì lâu dài mà không làm lạm phát tăng dần.
Từ đó có hai trạng thái:
- Output gap âm: sản lượng thực tế thấp hơn tiềm năng. Nền kinh tế còn năng lực bỏ trống: máy móc chạy dưới công suất, thất nghiệp cao hơn mức tự nhiên.
- Output gap dương: sản lượng thực tế cao hơn tiềm năng. Doanh nghiệp tăng ca, tuyển thêm người với lương cao hơn, máy móc chạy hết công suất; tình trạng này đẩy chi phí và giá lên.
Lưu ý: Sản lượng tiềm năng không phải mức sản xuất tối đa về mặt vật lý. Nếu đúng là mức tối đa thì output gap không thể dương. Thực tế nền kinh tế có thể vượt tiềm năng trong một thời gian, nhưng mức đó không bền vì đi kèm áp lực tăng giá.
2. Công thức tính output gap
Output gap được tính bằng phần chênh của GDP thực tế so với GDP tiềm năng, chia cho GDP tiềm năng:
Ở đây là GDP thực tế, là GDP tiềm năng; cả hai phải đo theo giá so sánh (GDP thực), tức đã loại trừ biến động giá. Dùng GDP danh nghĩa sẽ lẫn tác động của lạm phát vào chênh lệch; sự khác nhau giữa hai loại GDP được giải thích trong bài GDP danh nghĩa và GDP thực khác nhau thế nào?.
Trong nghiên cứu, output gap hay được viết dưới dạng chênh lệch logarit, . Khi chênh lệch nhỏ, hai cách cho kết quả gần như nhau.
Ví dụ: Quý III/2026, GDP thực của Mỹ là 24.611,1 tỷ USD (giá năm 2017, tính theo năm), GDP tiềm năng theo ước tính của CBO là 24.200,4 tỷ USD. Output gap bằng (24.611,1 − 24.200,4) / 24.200,4 × 100% = +1,70%. Theo dạng logarit, kết quả là +1,68%.
| Chỉ tiêu, quý III/2026 | Giá trị |
|---|---|
| GDP thực tế (tỷ USD, giá 2017) | 24.611,1 |
| GDP tiềm năng theo CBO (tỷ USD, giá 2017) | 24.200,4 |
| (tỷ USD) | 410,6 |
| Output gap (% GDP tiềm năng) | +1,70% |
Nguồn: BEA (GDPC1), CBO (GDPPOT, bản 02/2026), qua FRED; GoFinanceVN tự tính.
Tử số dùng số liệu đã công bố, còn mẫu số là ước tính của một cơ quan cụ thể. Đổi cơ quan hoặc đổi phương pháp ước tính GDP tiềm năng thì output gap của cùng một quý sẽ khác (mục 6.2).
3. Sản lượng tiềm năng được ước tính thế nào?
Sản lượng tiềm năng được ước tính bằng cách tách GDP thực tế thành phần xu hướng dài hạn và phần dao động theo chu kỳ. IMF nêu ba nhóm phương pháp chính: bộ lọc thống kê, hàm sản xuất và khảo sát doanh nghiệp.
3.1. Bộ lọc Hodrick–Prescott (HP)
Bộ lọc HP coi GDP tiềm năng là một đường xu hướng trơn đi qua chuỗi GDP thực tế. Với là logarit GDP thực, đường xu hướng được chọn để tối thiểu hóa:
Vế đầu phạt khoảng cách giữa GDP và xu hướng; vế sau phạt việc xu hướng đổi độ dốc. Tham số càng lớn thì xu hướng càng trơn; với số liệu theo quý, giá trị quy ước là . Output gap là phần còn lại, .
Ưu điểm của bộ lọc HP là chỉ cần một chuỗi GDP. Nhược điểm là nó không chứa thông tin kinh tế nào: xu hướng chỉ là đường trơn đi qua số liệu, và ở các quý cuối chuỗi, xu hướng bị kéo theo chính số liệu mới nhất (mục 6.1).
3.2. Hàm sản xuất
Phương pháp hàm sản xuất ước tính sản lượng tiềm năng từ các yếu tố đầu vào. Dạng thường dùng là hàm Cobb–Douglas , trong đó là vốn, là lao động, là năng suất các yếu tố tổng hợp (TFP – total factor productivity) và là tỷ trọng thu nhập của vốn. Lấy tốc độ tăng hai vế:
Dấu sao chỉ mức tiềm năng: lực lượng lao động khi thất nghiệp ở mức tự nhiên, TFP đã loại phần dao động theo chu kỳ. Với một nền kinh tế giả định có , TFP tiềm năng tăng 1,5%/năm, vốn tăng 8%/năm và lao động tiềm năng tăng 1%/năm, GDP tiềm năng tăng khoảng 1,5% + 0,4 × 8% + 0,6 × 1% = 5,3%/năm.
CBO dùng cách này cho Mỹ, với hàm sản xuất riêng cho khu vực kinh doanh phi nông nghiệp (chiếm khoảng ba phần tư sản lượng tiềm năng). Ba thành phần chính là lực lượng lao động tiềm năng, dòng dịch vụ từ vốn và TFP tiềm năng.
3.3. Khảo sát doanh nghiệp
Một số nhà kinh tế dùng khảo sát nhà sản xuất, như tỷ lệ sử dụng công suất hay mức độ thiếu lao động, để suy ra nền kinh tế đang dư cầu hay dư cung. Khảo sát không cho ra mức GDP tiềm năng, nhưng là kênh kiểm tra chéo hữu ích cho hai phương pháp trên.
4. Output gap dương hay âm nói lên điều gì?
Output gap cho biết hướng của áp lực giá: chênh lệch dương thường đi kèm áp lực lạm phát tăng, chênh lệch âm đi kèm áp lực lạm phát giảm. IMF gọi output gap là "một yếu tố quyết định áp lực lạm phát" (nguyên văn: a key determinant of inflation pressure).
Khi output gap âm, có thể do hai nguyên nhân: tổng cầu suy yếu (người tiêu dùng, doanh nghiệp cắt chi tiêu), khiến năng lực sản xuất bị bỏ trống; hoặc một cú sốc tạm thời làm sản lượng sụt nhanh hơn năng lực sản xuất. Trường hợp đầu thường kéo theo thất nghiệp tăng và lạm phát giảm dần; đây là căn cứ để nới lỏng chính sách.
Khi output gap dương, có thể do tổng cầu tăng nhanh hơn năng lực (tín dụng, chi tiêu công, xuất khẩu tăng mạnh); hoặc do GDP tiềm năng đang bị ước tính thấp hơn thực tế, chẳng hạn khi năng suất hay lực lượng lao động tăng nhanh mà mô hình chưa ghi nhận. Cách hiểu thứ hai nhắc rằng không nên coi mọi con số dương là bằng chứng nền kinh tế "quá nóng".
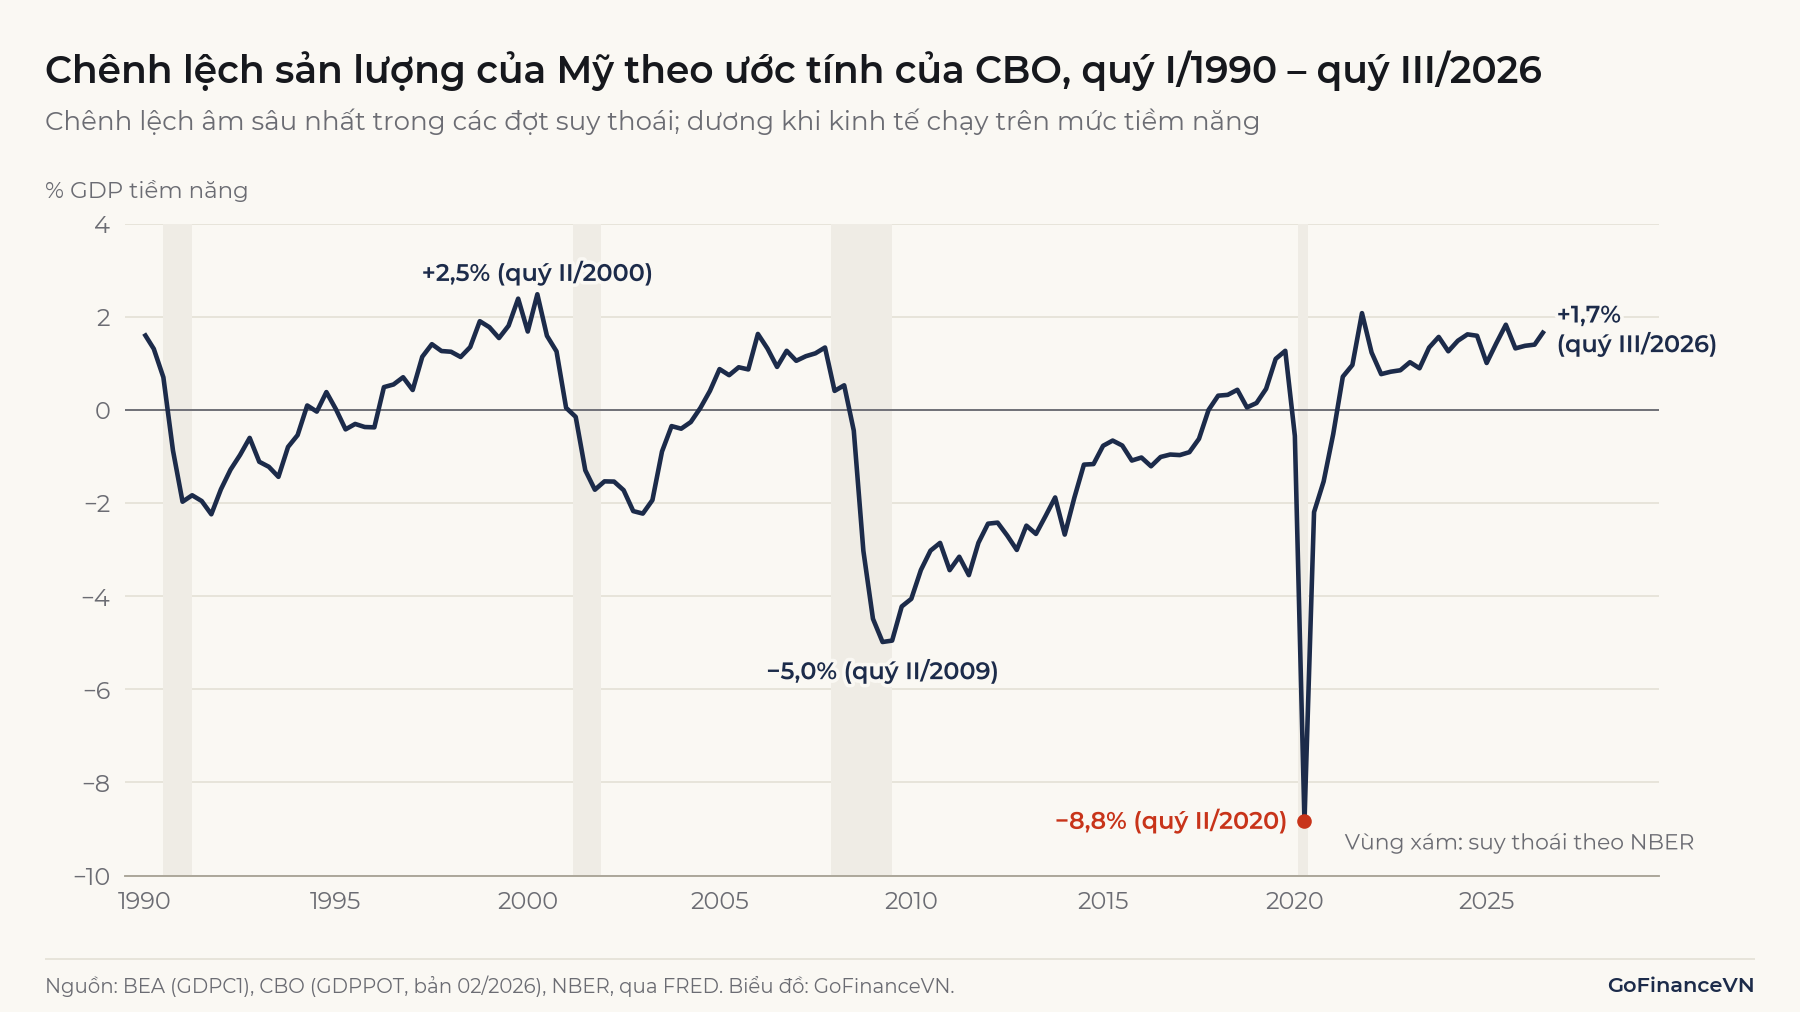
Số liệu Mỹ cho thấy output gap âm sâu nhất trong các đợt suy thoái: −5,0% ở quý II/2009 và −8,8% ở quý II/2020, khi dịch Covid-19 làm sản lượng sụt mạnh trong một quý. Sau năm 2009, chênh lệch âm kéo dài khoảng tám năm, đến cuối năm 2017 mới về 0. Từ quý II/2021, ước tính của CBO cho thấy kinh tế Mỹ chạy trên mức tiềm năng, trong khoảng +0,7% đến +2,1%; giai đoạn đầu của chuỗi này trùng với đợt lạm phát cao 2021–2022.
Diễn biến chậm của lạm phát lõi khi output gap thay đổi được phân tích trong bài Lạm phát cơ bản là gì? Khác gì CPI?
5. Ứng dụng của output gap
Output gap được dùng chủ yếu trong điều hành chính sách vĩ mô và phân tích chu kỳ kinh tế:
- Chính sách tiền tệ: output gap là một trong hai biến của quy tắc Taylor, công thức gợi ý mức lãi suất chính sách theo lạm phát và chênh lệch sản lượng. Ngân hàng trung ương có xu hướng nới lỏng khi chênh lệch âm và thắt chặt khi chênh lệch dương. Cơ chế các công cụ được trình bày trong bài Chính sách tiền tệ là gì?
- Chính sách tài khóa: cơ quan tài khóa dùng output gap để tách phần thâm hụt ngân sách do chu kỳ (thu thuế giảm khi kinh tế yếu) khỏi phần thâm hụt mang tính cơ cấu.
- Dự báo lạm phát: output gap là biến đầu vào của các mô hình đường Phillips, cùng với lạm phát kỳ vọng.
- Phân tích chu kỳ: với nền kinh tế tăng trưởng nhanh, nơi GDP hiếm khi giảm về mức tuyệt đối, chu kỳ hiện ra rõ hơn qua output gap. Bài Chu kỳ kinh tế là gì? có ví dụ một nền kinh tế đi qua đủ bốn pha mà GDP không giảm năm nào.
Công thức và cách đọc quy tắc này được trình bày trong bài Quy tắc Taylor là gì?
Cách tách thâm hụt chu kỳ và thâm hụt cơ cấu được giải thích trong bài Thâm hụt ngân sách là gì?
Quan hệ giữa lạm phát và mức độ dư thừa nguồn lực được phân tích trong bài Đường Phillips là gì?
Output gap phù hợp để đánh giá xu hướng và đặt các con số tăng trưởng vào bối cảnh. Nó không phù hợp để làm căn cứ duy nhất cho một quyết định, vì sai số ước tính thường lớn ngang chính con số (mục 6).
6. Hạn chế và lưu ý khi sử dụng output gap
Hạn chế lớn nhất của output gap là nó dựa trên một đại lượng không quan sát được. IMF viết rằng dù dùng phương pháp nào, ước tính output gap đều có độ bất định đáng kể.
6.1. Ước tính cho thời điểm hiện tại hay bị sửa lớn
Đường xu hướng kém tin cậy nhất ở cuối chuỗi số liệu, đúng giai đoạn người làm chính sách cần nhất. Nghiên cứu của Athanasios Orphanides và Simon van Norden (bản thảo năm 1999, đăng năm 2002) cho thấy với số liệu Mỹ, mức sửa đổi output gap về sau có cùng độ lớn với chính output gap, và nguyên nhân chính không phải do GDP được sửa mà do điểm cuối của xu hướng thay đổi khi có thêm số liệu.
Có thể kiểm tra hiện tượng này bằng bộ lọc HP. Hình 2 so sánh hai ước tính cho cùng một quý: một ước tính chỉ dùng số liệu đến quý đó, một ước tính dùng cả chuỗi đến quý III/2026. Tại quý IV/2007, ngay trước khủng hoảng tài chính, ước tính chỉ dùng số liệu đến quý đó là −0,5% (nền kinh tế có vẻ còn dư địa), còn ước tính dùng cả chuỗi là +2,3% (nền kinh tế đang chạy trên tiềm năng). Giai đoạn 2000–2026, hai ước tính lệch nhau bình quân 0,9 điểm phần trăm.
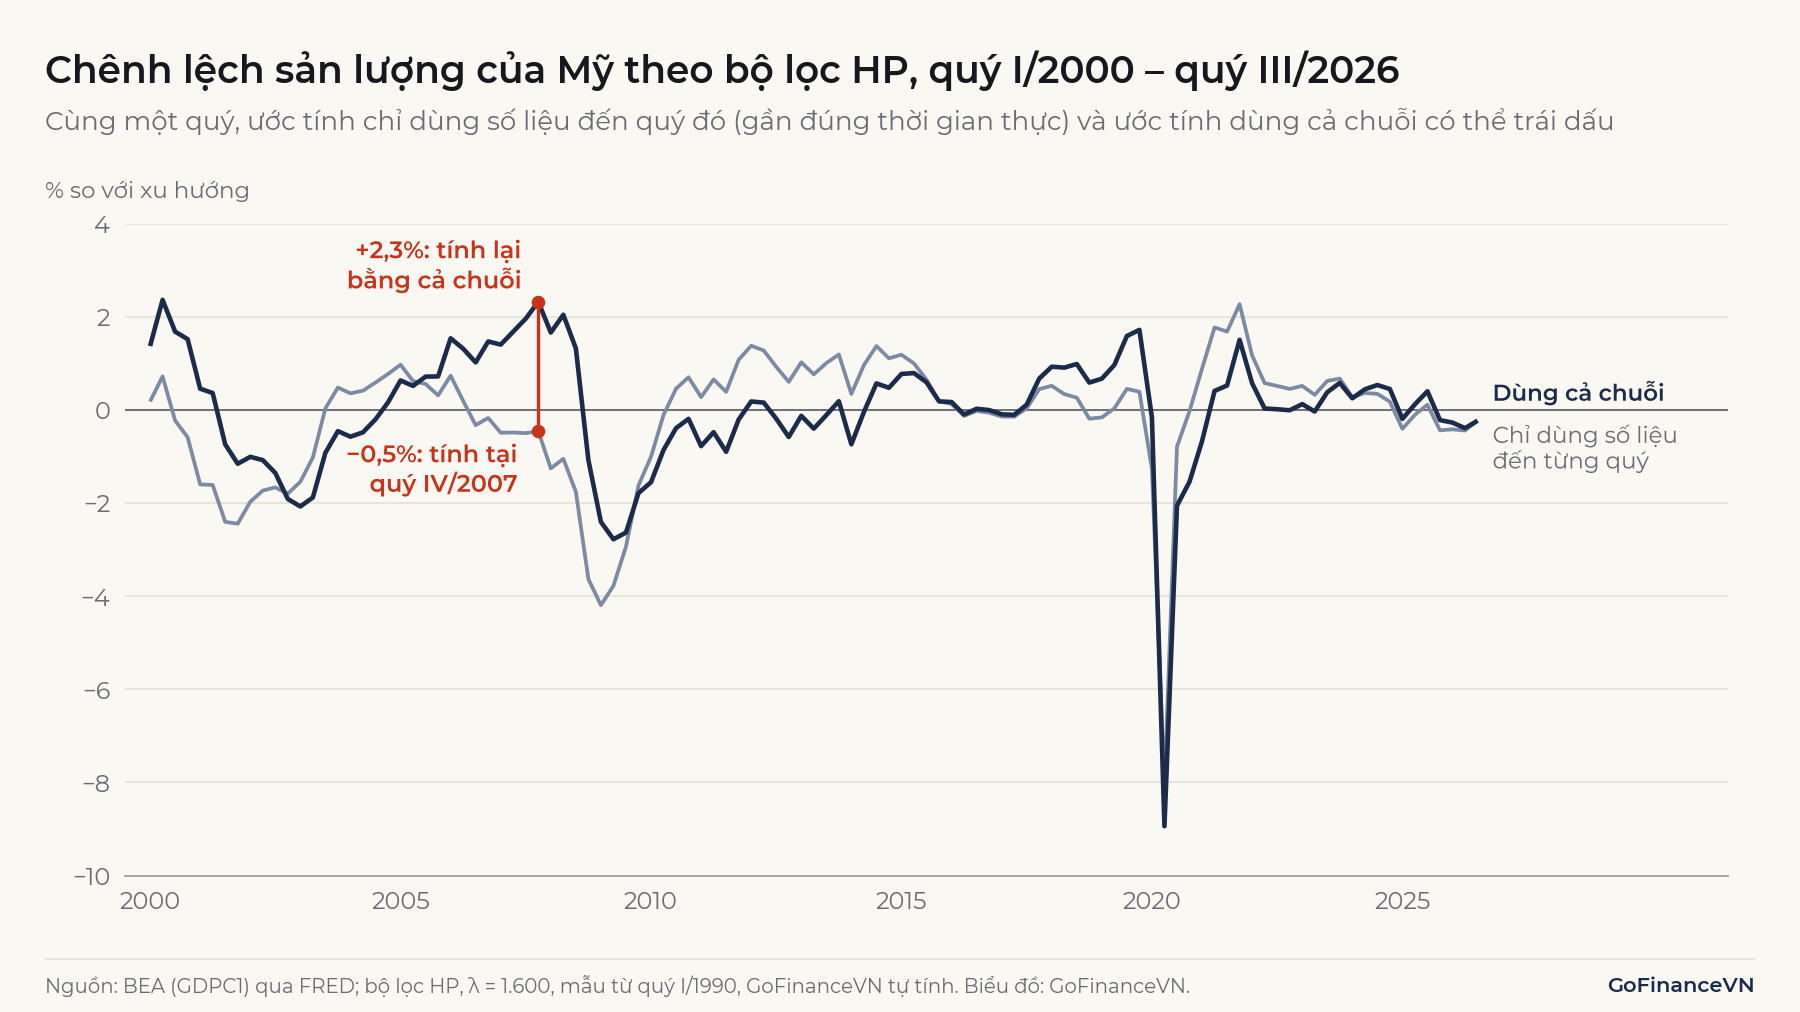
Sai lệch kiểu này từng có hậu quả thực tế. Federal Reserve History ghi nhận việc ước tính quá cao sản lượng tiềm năng là một yếu tố góp phần vào giai đoạn lạm phát cao ở Mỹ những năm 1970, được phân tích trong bài Stagflation là gì?
6.2. Phương pháp khác nhau cho kết quả khác nhau
Cùng quý III/2026, output gap của Mỹ là +1,7% theo ước tính của CBO nhưng −0,2% theo bộ lọc HP trên toàn chuỗi. Một con số cho thấy nền kinh tế chạy trên tiềm năng, con số kia cho thấy hơi dưới; riêng con số HP lại rơi đúng vào điểm cuối chuỗi, nơi bộ lọc kém tin cậy nhất (mục 6.1). Khi đọc output gap, cần ghi rõ nguồn, phương pháp và kỳ công bố của ước tính GDP tiềm năng.
6.3. Cú sốc cung làm thay đổi chính sản lượng tiềm năng
Công thức ngầm giả định cú sốc chỉ tác động đến sản lượng thực tế. Khi cú sốc làm giảm năng lực sản xuất, như dịch bệnh làm gián đoạn chuỗi cung ứng hay giá năng lượng tăng vọt, GDP tiềm năng cũng giảm. Nếu mô hình chưa ghi nhận điều đó, output gap sẽ trông âm hơn thực tế, và chính sách kích cầu dựa trên con số này có thể làm lạm phát tăng.
6.4. Output gap của Việt Nam
Việt Nam chưa có chuỗi GDP tiềm năng hay output gap được công bố định kỳ như chuỗi của CBO cho Mỹ; các ước tính hiện có chủ yếu nằm trong nghiên cứu học thuật và báo cáo của tổ chức quốc tế. Ước tính dễ tiếp cận nhất nằm trong báo cáo tham vấn Điều IV (Article IV) hằng năm của IMF, và cũng bị sửa giữa các kỳ:
| Năm | Báo cáo IMF 2024 | Báo cáo IMF 2025 |
|---|---|---|
| 2021 | −1,9% | −1,9% |
| 2022 | 0,0% | +0,4% |
| 2023 | −0,6% | −0,4% |
Đơn vị: % GDP tiềm năng. Nguồn: IMF, thông cáo kết thúc tham vấn Điều IV với Việt Nam năm 2024 (27/09/2024) và 2025 (15/09/2025).
Với một nền kinh tế tăng trưởng 5–8%/năm và chuyển dịch cơ cấu nhanh, xác định đường xu hướng càng khó, nên các ước tính nhỏ quanh 0 như trên cần đọc với biên sai số rộng.
7. Câu hỏi thường gặp
Output gap âm có phải là suy thoái không?
Không nhất thiết. Suy thoái theo cách đo của NBER đòi hỏi hoạt động kinh tế giảm về mức tuyệt đối. Output gap có thể âm trong khi GDP vẫn tăng, nếu GDP tăng chậm hơn GDP tiềm năng. Ngược lại, sau một đợt suy thoái, output gap thường vẫn âm nhiều năm dù GDP đã tăng trở lại, như ở Mỹ giai đoạn 2009–2017.
Output gap khác tốc độ tăng trưởng GDP thế nào?
Tốc độ tăng trưởng GDP đo sản lượng thay đổi bao nhiêu so với kỳ trước. Output gap đo mức sản lượng đang ở đâu so với tiềm năng. Một nền kinh tế có thể tăng trưởng 6% mà output gap vẫn thu hẹp, nếu tiềm năng tăng 7%.
Ai công bố số liệu output gap?
Ở Mỹ, CBO công bố chuỗi GDP tiềm năng trong các báo cáo triển vọng ngân sách và kinh tế. IMF và OECD công bố ước tính output gap cho nhiều nền kinh tế trong các báo cáo triển vọng và báo cáo quốc gia. Mỗi cơ quan dùng phương pháp riêng nên số liệu không trùng nhau.
Kết luận
Output gap đo khoảng cách giữa GDP thực tế và GDP tiềm năng, tính bằng phần trăm GDP tiềm năng; dương cho thấy nền kinh tế chạy trên mức bền vững, âm cho thấy còn năng lực bỏ trống. Vì GDP tiềm năng chỉ ước tính được, con số output gap phụ thuộc vào phương pháp và thường bị sửa lớn ở giai đoạn gần nhất. Cách dùng hợp lý là đọc output gap như một ước tính có biên sai số, kèm nguồn và phương pháp, và đối chiếu với các chỉ báo khác như thất nghiệp và lạm phát lõi.
Nguồn tham khảo
- Sarwat Jahan và Ahmed Saber Mahmud, "What Is the Output Gap?", IMF Finance & Development, 09/2013: https://www.imf.org/external/pubs/ft/fandd/2013/09/basics.htm
- FRED, Real Potential Gross Domestic Product (GDPPOT), nguồn CBO: https://fred.stlouisfed.org/series/GDPPOT
- FRED, Real Gross Domestic Product (GDPC1), nguồn BEA: https://fred.stlouisfed.org/series/GDPC1
- CBO, CBO's Method for Estimating Potential Output: An Update (08/2001), bản lưu trữ: https://webarchive.library.unt.edu/web/20090813072958/http://cbo.gov/ftpdocs/30xx/doc3020/PotentialOutput.pdf
- CBO, CBO's Policy Growth Model (04/2021): https://www.cbo.gov/publication/57017
- Athanasios Orphanides và Simon van Norden, "The Unreliability of Output-Gap Estimates in Real Time", Review of Economics and Statistics 84(4), 2002, tr. 569–583: https://econpapers.repec.org/RePEc:tpr:restat:v:84:y:2002:i:4:p:569-583
- Athanasios Orphanides và Simon van Norden, "The Reliability of Output Gap Estimates in Real Time", Federal Reserve Board, FEDS 1999: https://www.federalreserve.gov/econres/feds/the-reliability-of-output-gap-estimates-in-real-time.htm
- Robert J. Hodrick và Edward C. Prescott, "Postwar U.S. Business Cycles: An Empirical Investigation", Journal of Money, Credit and Banking 29(1), 1997, tr. 1–16
- IMF, Executive Board Concludes 2024 Article IV Consultation with Vietnam (27/09/2024): https://www.imf.org/en/news/articles/2024/09/27/pr24347-vietnam-imf-exec-board-concludes-2024-article-iv-consult
- IMF, Executive Board Concludes 2025 Article IV Consultation with Vietnam (15/09/2025): https://www.imf.org/en/news/articles/2025/09/15/pr-25296-vietnam-imf-executive-board-concludes-2025-article-iv-consultation
- Federal Reserve History, The Great Inflation: https://www.federalreservehistory.org/essays/great-inflation
- NBER, US Business Cycle Expansions and Contractions: https://www.nber.org/research/data/us-business-cycle-expansions-and-contractions
Đọc tiếp: Chu kỳ kinh tế là gì? Các giai đoạn và cách nhận biết