CAPEX là gì? Chi phí vốn khác gì chi phí hoạt động, cách tính và ví dụ
CAPEX (Capital Expenditure, còn gọi là chi phí vốn hay chi đầu tư tài sản cố định) là khoản tiền doanh nghiệp chi để mua, xây dựng hoặc nâng cấp tài sản dài hạn. Khoản chi này được ghi thành tài sản và phân bổ dần qua khấu hao, thay vì trừ hết vào lợi nhuận của năm chi. Trên báo cáo tài chính Việt Nam, số liệu nằm ở mã 21 của báo cáo lưu chuyển tiền tệ. Hiểu CAPEX giúp người đọc biết doanh nghiệp đang duy trì hay mở rộng năng lực, và còn lại bao nhiêu dòng tiền tự do.
1. CAPEX là gì?
CAPEX là khoản chi để có thêm, nâng cấp hoặc kéo dài đời sống của tài sản mang lại lợi ích trên một năm, như nhà xưởng, máy móc, phương tiện, phần mềm. Khoản chi này làm tăng tài sản trên báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán), sau đó đi vào chi phí dần qua khấu hao.
CAPEX là thuật ngữ phân tích. Mẫu báo cáo tài chính Việt Nam không có dòng nào mang tên này, nên người đọc phải tự xác định từ các chỉ tiêu liên quan.
Cách phân bổ nguyên giá vào chi phí được trình bày trong bài Khấu hao là gì?
Lưu ý: Trong tiếng Việt, "chi phí vốn" có hai nghĩa. Với CAPEX, đó là khoản chi đầu tư tài sản. Trong định giá, "chi phí vốn" thường là chi phí sử dụng vốn (cost of capital), tức tỷ suất sinh lời mà người cấp vốn yêu cầu, như WACC. Một bên là số tiền, bên kia là tỷ lệ phần trăm.
2. CAPEX và OPEX khác nhau thế nào?
CAPEX tạo ra tài sản dùng nhiều năm, còn OPEX (Operating Expenditure, chi phí hoạt động) là khoản chi để vận hành trong kỳ và được trừ ngay vào lợi nhuận.
| Tiêu chí | CAPEX | OPEX |
|---|---|---|
| Mục đích | Có thêm hoặc nâng cấp tài sản dài hạn | Vận hành hoạt động hiện tại |
| Ghi nhận khi chi | Tăng tài sản | Tăng chi phí |
| Ảnh hưởng lợi nhuận | Dần dần, qua khấu hao | Toàn bộ trong kỳ |
| Vị trí trên B 03-DN | Hoạt động đầu tư, mã 21 | Hoạt động kinh doanh |
| Ví dụ | Mua dây chuyền, xây nhà kho | Tiền điện, lương, bảo dưỡng định kỳ |
Ví dụ: Một khoản chi 10 tỷ đồng, khấu hao đường thẳng trong 5 năm, đưa vào dùng từ đầu năm. Nếu là CAPEX, lợi nhuận trước thuế năm đầu giảm 2 tỷ đồng. Nếu là OPEX, lợi nhuận giảm 10 tỷ đồng. Tiền rời doanh nghiệp đều là 10 tỷ đồng.
3. Khi nào một khoản chi được vốn hóa?
Một khoản chi được vốn hóa (ghi thành tài sản) khi đáp ứng tiêu chuẩn ghi nhận tài sản của chuẩn mực kế toán. Chuẩn mực kế toán Việt Nam số 03 (VAS 03) và chuẩn mực quốc tế IAS 16 không hoàn toàn trùng nhau.
VAS 03 (đoạn 06) yêu cầu đồng thời bốn tiêu chuẩn: chắc chắn thu được lợi ích kinh tế trong tương lai, nguyên giá xác định đáng tin cậy, thời gian sử dụng ước tính trên 1 năm, và đủ tiêu chuẩn giá trị theo quy định hiện hành. Tiêu chuẩn giá trị hiện là từ 30 triệu đồng (Thông tư 45/2013/TT-BTC, Điều 3).
IAS 16 (đoạn 7) chỉ nêu hai tiêu chuẩn: lợi ích kinh tế có khả năng xảy ra và giá gốc đo lường được đáng tin cậy. Chuẩn mực này không đặt ngưỡng số tiền.
Với chi phí phát sinh sau khi tài sản đã đưa vào dùng, VAS 03 (đoạn 23 đến 25) hỏi khoản chi có cải thiện tài sản so với trạng thái tiêu chuẩn ban đầu hay chỉ khôi phục, duy trì khả năng cũ. IAS 16 xét theo bộ phận: chi phí thay bộ phận hoặc đại tu định kỳ được vốn hóa nếu đạt hai tiêu chuẩn trên, đồng thời xóa giá trị ghi sổ của bộ phận cũ. Vì vậy, một đợt đại tu có thể là chi phí theo VAS nhưng là tài sản theo IAS 16.
| Khoản chi | Cách xử lý | Căn cứ |
|---|---|---|
| Giá mua, vận chuyển, lắp đặt liên quan trực tiếp | Vốn hóa | VAS 03 đoạn 14 |
| Nâng cấp làm tăng thời gian sử dụng, chất lượng sản phẩm hoặc giảm chi phí vận hành | Vốn hóa | VAS 03 đoạn 23, 24 |
| Sửa chữa, bảo dưỡng để duy trì khả năng cũ | Chi phí, được phân bổ dần tối đa 3 năm | VAS 03 đoạn 25; Thông tư 45, Điều 7 |
| Quản lý hành chính không liên quan trực tiếp | Chi phí | VAS 03 đoạn 17 |
| Chi phí đi vay của tài sản dở dang đủ điều kiện | Vốn hóa | VAS 16 |
| Chi phí giai đoạn nghiên cứu | Chi phí | VAS 04 đoạn 38 |
| Chi phí triển khai đạt đủ bảy điều kiện | Vốn hóa thành tài sản vô hình | VAS 04 đoạn 40 |
Lưu ý: Ngưỡng 30 triệu đồng và Điều 7 nêu trên thuộc Thông tư 45/2013/TT-BTC. Theo Quyết định 1760/QĐ-BTC ngày 1/7/2026, Thông tư 45 tiếp tục có hiệu lực đến khi có văn bản thay thế hoặc bãi bỏ, nhưng không quá 31/12/2026. Bộ Tài chính đang soạn thông tư thay thế với yêu cầu có hiệu lực từ 01/01/2027. Đến 11/11/2026 chưa tìm thấy văn bản ban hành, nên cần kiểm tra lại khi áp dụng.
4. Cách tính CAPEX
CAPEX có hai cách xác định: lấy trực tiếp từ báo cáo lưu chuyển tiền tệ, hoặc ước tính từ biến động tài sản cố định khi không có số trực tiếp. Ví dụ dùng Công ty CX (giả định), năm tài chính 2026, đơn vị tỷ đồng.
4.1. Lấy trực tiếp trên báo cáo lưu chuyển tiền tệ
Cách chính xác nhất là lấy chỉ tiêu "Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác", mã 21 trên báo cáo lưu chuyển tiền tệ mẫu B 03-DN theo Thông tư 99/2025/TT-BTC. Mã số này giống nhau ở cả phương pháp trực tiếp và gián tiếp. Số trên báo cáo ghi trong ngoặc vì là tiền chi ra, nên khi tính CAPEX đổi sang số dương.
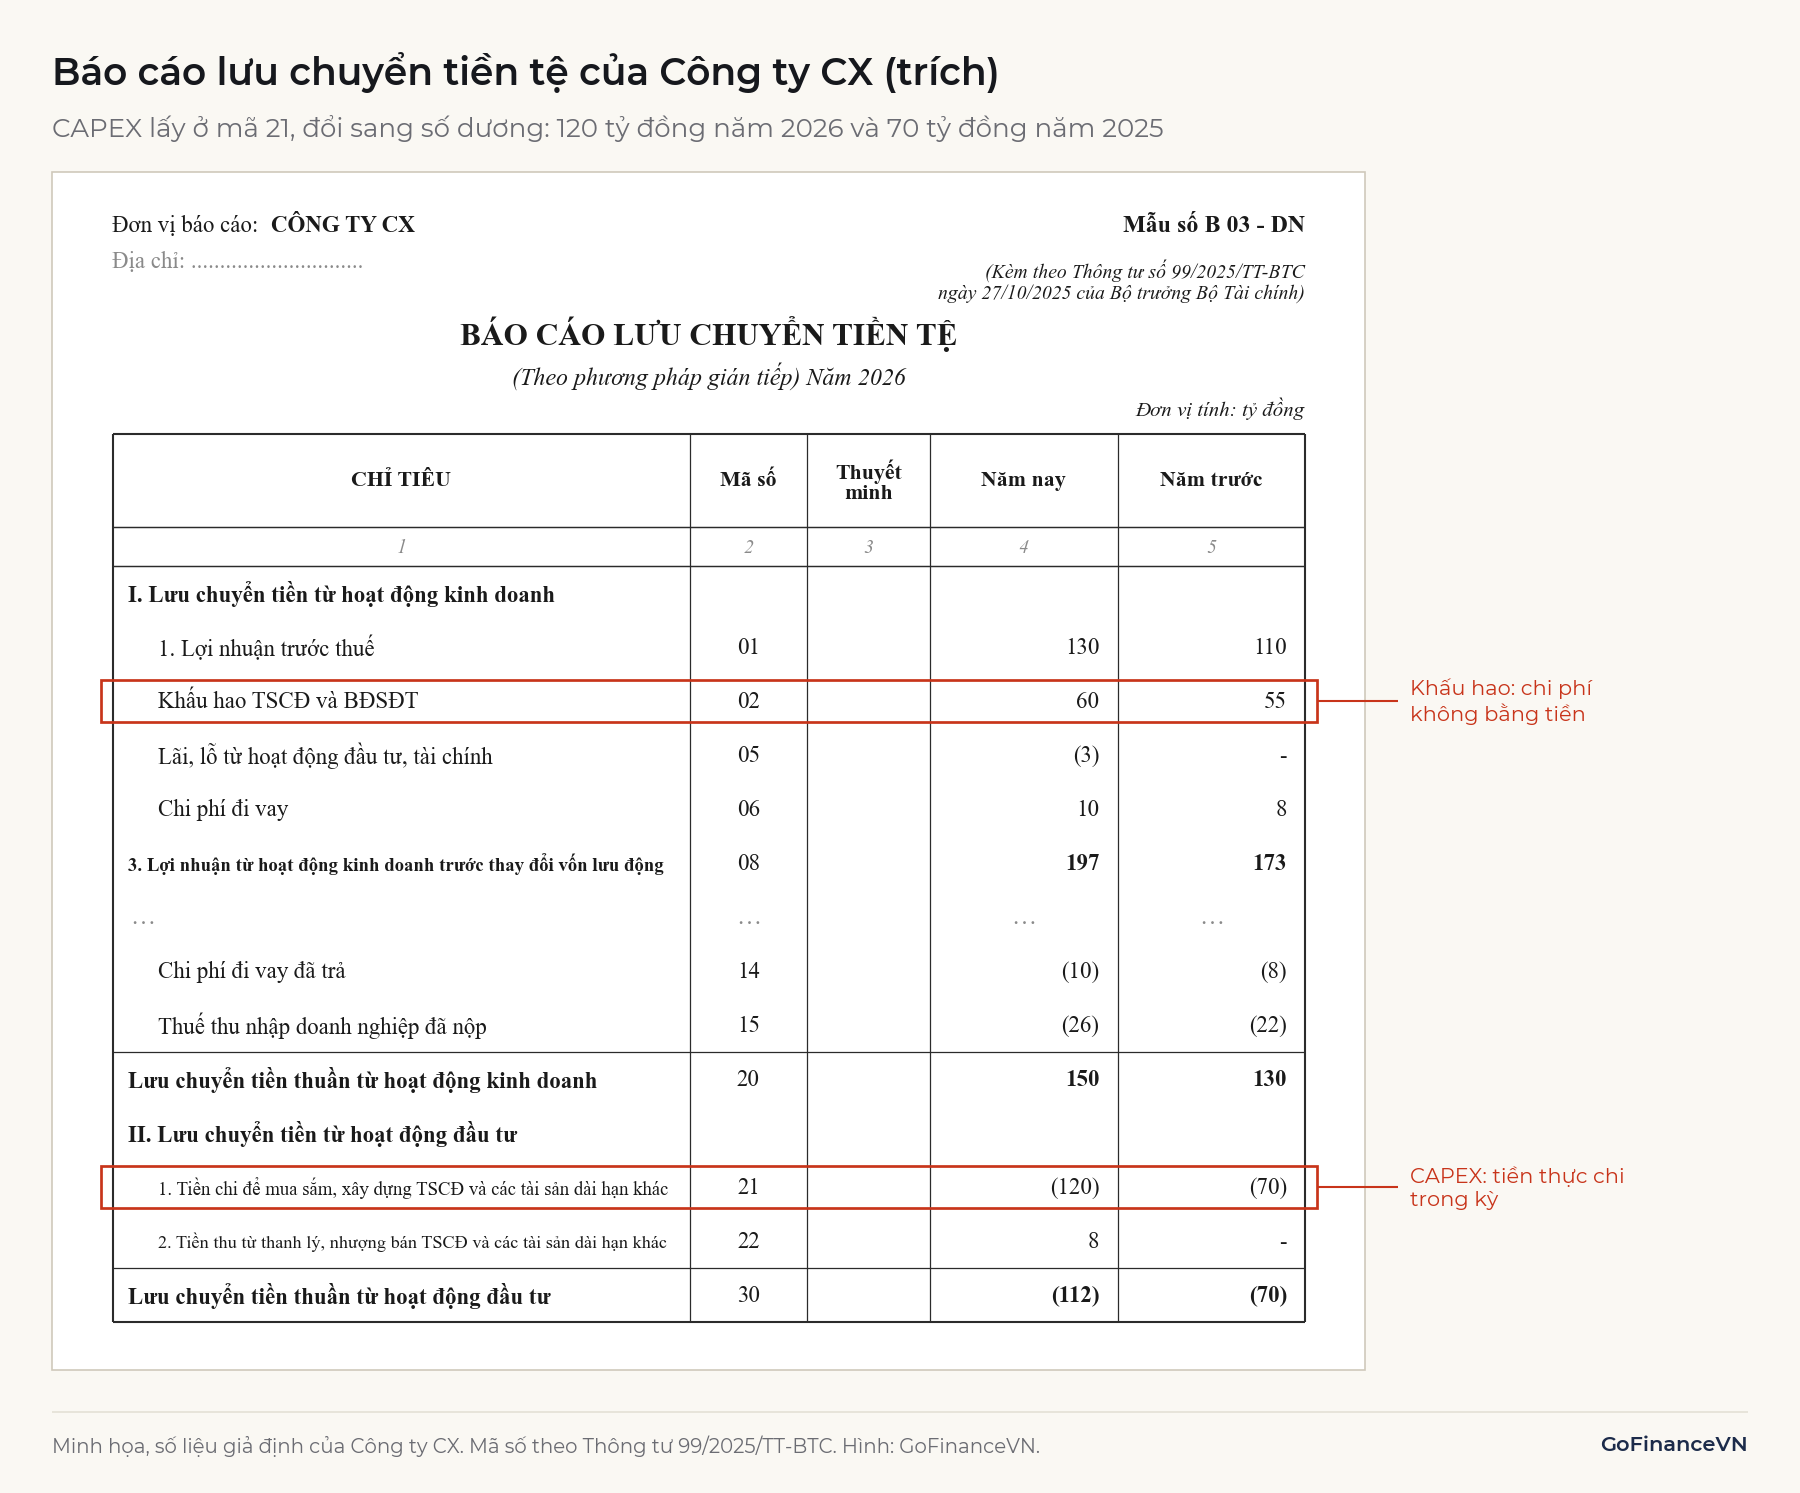
Mã 21 là tiền thực chi trong kỳ, nên cần biết nó gồm và không gồm gì:
- Gồm tiền mua sắm, xây dựng tài sản cố định, chi phí xây dựng dở dang, đầu tư bất động sản, chi phí triển khai đã vốn hóa, và chi phí đi vay đã trả được vốn hóa.
- Không gồm giao dịch không dùng tiền, như mua tài sản bằng cách nhận nợ hoặc thuê tài chính (VAS 24, đoạn 29 và 30). Các giao dịch này nằm ở thuyết minh.
- Không gồm tiền chi góp vốn, mua công ty khác (mã 25). Với doanh nghiệp tăng trưởng bằng mua lại, mã 21 thấp hơn nhu cầu tái đầu tư thực tế.
4.2. Ước tính từ tài sản cố định và khấu hao
Khi chỉ có báo cáo tình hình tài chính, CAPEX được ước tính bằng phần tăng của tài sản cố định ròng cộng khấu hao trong kỳ. Khấu hao làm giảm tài sản ròng, nên phải cộng lại mới thấy phần mua thêm.
| Chỉ tiêu (mã trên B 01-DN) | Đầu năm | Cuối năm | Thay đổi |
|---|---|---|---|
| Nguyên giá tài sản cố định hữu hình (222) | 800 | 875 | +75 |
| Giá trị hao mòn lũy kế (223) | (300) | (335) | (35) |
| Tài sản cố định hữu hình ròng (221) | 500 | 540 | +40 |
| Chi phí xây dựng cơ bản dở dang (252) | 20 | 50 | +30 |
Trong năm, Công ty CX trích khấu hao 60 tỷ đồng và thanh lý một máy có nguyên giá 30, hao mòn 25, tức giá trị còn lại 5 tỷ đồng. Cuối năm công ty còn nợ người bán 15 tỷ đồng tiền thiết bị đã nhận; đầu năm không có khoản nợ hay khoản trả trước nào liên quan đến mua tài sản.
Công thức đơn giản cho tỷ đồng, thấp hơn số thực chi 120 tỷ đồng. Công thức đầy đủ hơn:
Trong đó là số cuối năm trừ số đầu năm, TSCĐ là tài sản cố định, XDCB là xây dựng cơ bản, GTCL là giá trị còn lại. Thay số: tỷ đồng. Đây là giá trị tài sản tăng thêm, chưa phải tiền đã chi. Trừ 15 tỷ đồng mua chưa trả tiền, kết quả là 120 tỷ đồng, khớp với mã 21. Nếu có nợ mua tài sản đầu năm, phần trả trong năm được cộng thêm.
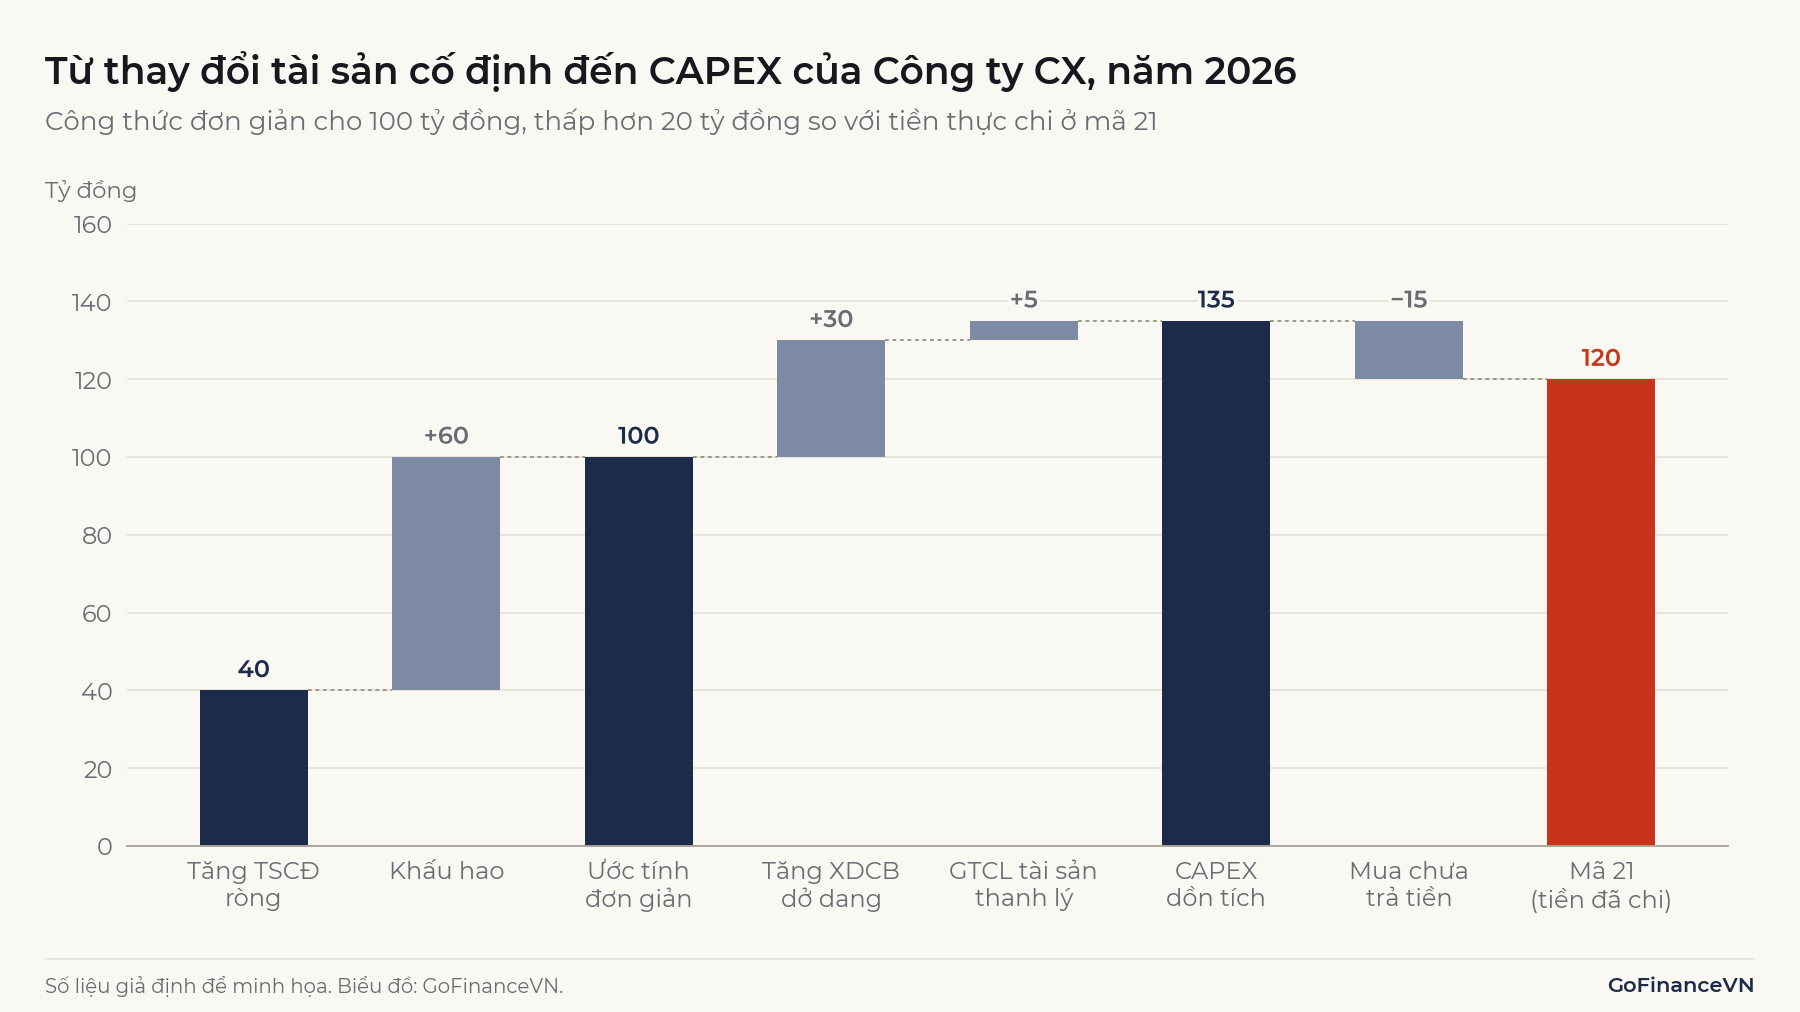
Công thức ước tính còn sai lệch khi có đánh giá lại tài sản, tổn thất, chênh lệch tỷ giá hoặc hợp nhất công ty con mới. Vì vậy, chỉ nên dùng khi không có mã 21.
5. CAPEX duy trì và CAPEX mở rộng
CAPEX được chia thành CAPEX duy trì (maintenance CAPEX), để giữ năng lực hiện có, và CAPEX mở rộng (growth CAPEX), để tăng năng lực. Báo cáo tài chính không bắt buộc tách hai phần này, nên người phân tích thường phải ước tính.
| Cách ước tính | Công thức | Công ty CX | CAPEX duy trì | CAPEX mở rộng |
|---|---|---|---|---|
| Lấy khấu hao làm đại diện | Duy trì ≈ khấu hao | Khấu hao 60 | 60 | 60 |
| Theo tỷ lệ tài sản/doanh thu | Mở rộng ≈ (TSCĐ ròng/doanh thu) × tăng doanh thu | 20 | 100 |
Ở cách thứ hai, ví dụ giả định tỷ lệ tài sản cố định ròng trên doanh thu trung bình là 0,5 (dựa trên số năm 2025: 500/1.000) và doanh thu tăng từ 1.000 lên 1.200 tỷ đồng. Khoảng chênh từ 20 đến 60 tỷ đồng cho thấy đây là ước tính, không phải số đo. Nếu doanh thu tăng nhờ tăng giá bán hoặc dùng công suất còn dư, cách này đánh giá thấp CAPEX duy trì.
Lấy khấu hao làm đại diện cũng có giới hạn. Khấu hao tính trên giá mua trong quá khứ, còn việc thay thế trả theo giá hiện tại. Một máy mua 10 năm trước với giá 10 tỷ đồng, nếu giá thiết bị tăng 4%/năm thì nay cần khoảng 14,8 tỷ đồng để thay.
6. CAPEX bao nhiêu là tốt? Cách đọc CAPEX/doanh thu và CAPEX/khấu hao
Không có mức CAPEX tốt chung cho mọi doanh nghiệp. Con số cần so với chính doanh nghiệp qua nhiều năm và với doanh nghiệp cùng ngành, vì nhu cầu tài sản của nhà máy thép và công ty phần mềm khác nhau.
| Công ty CX | 2025 | 2026 |
|---|---|---|
| Doanh thu thuần (tỷ đồng) | 1.000 | 1.200 |
| CAPEX, mã 21 (tỷ đồng) | 70 | 120 |
| Khấu hao, mã 02 (tỷ đồng) | 55 | 60 |
| CAPEX/doanh thu | 7,0% | 10,0% |
| CAPEX/khấu hao (lần) | 1,27 | 2,00 |
Khi CAPEX/khấu hao lớn hơn 1, có thể do hai nguyên nhân: doanh nghiệp đang mở rộng năng lực để phục vụ nhu cầu tăng; hoặc doanh nghiệp đang đầu tư quá mức, hay đang vốn hóa khoản lẽ ra là chi phí. Khi tỷ số này nhỏ hơn 1 trong nhiều năm, có thể do doanh nghiệp đã qua giai đoạn đầu tư và tài sản còn tốt; hoặc doanh nghiệp đang trì hoãn việc thay thế, làm tài sản già đi và dòng tiền hiện tại đẹp hơn mức bền vững.
CAPEX lớn chỉ tạo giá trị khi tài sản mới sinh lời cao hơn chi phí sử dụng vốn.
Cách đo hiệu quả của vốn đã đầu tư được trình bày trong bài ROIC là gì?
7. CAPEX ảnh hưởng thế nào đến dòng tiền tự do?
CAPEX làm giảm trực tiếp dòng tiền tự do (FCF – Free Cash Flow) ngay trong năm chi, dù lợi nhuận mới chỉ chịu một phần qua khấu hao.
CFO là lưu chuyển tiền thuần từ hoạt động kinh doanh (mã 20). Công ty CX có CFO tăng từ 130 lên 150 tỷ đồng, nhưng FCF giảm từ 60 xuống 30 tỷ đồng vì CAPEX tăng thêm 50 tỷ đồng.
Khi tính FCFF để định giá, khoản trừ là đầu tư tài sản cố định ròng, bằng mã 21 trừ tiền thu thanh lý ở mã 22. Với chi phí đi vay 10 tỷ đồng, thuế suất 20%: tỷ đồng.
FCF thấp vì CAPEX mở rộng khác với FCF thấp vì CAPEX duy trì. Nếu chỉ trừ phần duy trì 20 đến 60 tỷ đồng, Công ty CX có 90 đến 130 tỷ đồng, là mức tiền tạo ra khi không mở rộng.
8. Rủi ro vốn hóa chi phí để làm đẹp lợi nhuận
Vốn hóa một khoản lẽ ra là chi phí làm lợi nhuận kỳ này cao hơn mà không tạo thêm đồng tiền nào. Giả sử Công ty CX có 20 tỷ đồng chi phí bảo dưỡng định kỳ đầu năm 2026. Nếu ghi thành tài sản và khấu hao 5 năm, mỗi năm chỉ trừ 4 tỷ đồng (giả định thuế đã nộp không đổi):
| Năm 2026 (tỷ đồng) | Ghi chi phí | Vốn hóa | Chênh lệch |
|---|---|---|---|
| EBITDA | 200 | 220 | +20 |
| Khấu hao | 60 | 64 | +4 |
| Lợi nhuận trước thuế | 130 | 146 | +16 |
| CFO | 150 | 170 | +20 |
| CAPEX | 120 | 140 | +20 |
| FCF | 30 | 30 | 0 |
EBITDA, lợi nhuận và CFO đều tăng, chỉ FCF không đổi vì khoản chi vẫn được trừ, chỉ khác dòng. Đọc lợi nhuận hay EBITDA mà bỏ qua CAPEX sẽ không thấy khoản chi đã chuyển chỗ. Từ năm 2027 đến 2030, lợi nhuận mỗi năm thấp hơn 4 tỷ đồng, nên tổng 5 năm không đổi.
Trường hợp được biết đến nhiều là WorldCom. Trong thông cáo ngày 27/6/2002, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) cáo buộc công ty này đã vốn hóa thay vì ghi chi phí khoảng 3,8 tỷ USD trong năm 2001 và quý I/2002.
Các dấu hiệu cần kiểm tra thêm trên báo cáo:
- CAPEX/khấu hao tăng mạnh nhưng doanh thu không tăng tương ứng.
- Chi phí xây dựng cơ bản dở dang (mã 252) tăng nhiều năm, không chuyển thành tài sản cố định, nên chưa trích khấu hao.
- Chi phí đi vay được vốn hóa lớn so với chi phí đi vay trên báo cáo kết quả kinh doanh.
- Chi phí chờ phân bổ dài hạn (mã 271) tăng nhanh hơn quy mô hoạt động.
Các dấu hiệu này chỉ là lý do để đọc thuyết minh, không tự chứng minh có sai phạm. Dự án lớn đang xây dựng cũng làm mã 252 tăng hợp lệ.
Kết luận
CAPEX là khoản chi tạo ra tài sản dài hạn, được ghi thành tài sản rồi đi vào chi phí dần qua khấu hao. Ở Việt Nam, số tiền thực chi nằm ở mã 21 của mẫu B 03-DN, còn công thức từ tài sản cố định cộng khấu hao chỉ là ước tính. Khi đọc CAPEX cần xem cùng khấu hao, doanh thu và dòng tiền tự do, đồng thời kiểm tra xem khoản nào đang được vốn hóa.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Quyết định 149/2001/QĐ-BTC ban hành VAS 03 và VAS 04: https://caselaw.vn/van-ban-phap-luat/236203-quyet-dinh-so-149-2001-qd-btc-ngay-31-12-2001-cua-bo-truong-bo-tai-chinh-ban-hanh-va-cong-bo-bon-04-chuan-muc-ke-toan-viet-nam-dot-1
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 24, Báo cáo lưu chuyển tiền tệ: https://www.ketoanthienung.net/chua-n-mu-c-ke-toa-n-so-24-bao-cao-luu-chuyen-tien-te.htm
- Bộ Tài chính, Thông tư 45/2013/TT-BTC, bản hợp nhất 19/VBHN-BTC: https://caselaw.vn/van-ban-phap-luat/311642-van-ban-hop-nhat-19-vbhn-btc-nam-2017-ve-huong-dan-che-do-quan-ly-su-dung-va-trich-khau-hao-tai-san-co-dinh-do-bo-tai-chinh-ban-hanh
- Bộ Tài chính, Thông tư 99/2025/TT-BTC: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, mẫu báo cáo tài chính theo Thông tư 99/2025/TT-BTC: https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Kế toán Thiên Ưng, cách lập báo cáo lưu chuyển tiền tệ theo Thông tư 99: https://ketoanthienung.net/cach-lap-bao-cao-luu-chuyen-tien-te-theo-thong-tu-99.htm
- Thời báo Tài chính Việt Nam, Quyết định 1760/QĐ-BTC về Thông tư 45: https://thoibaotaichinhvietnam.vn/thong-tu-so-452013tt-btc-va-thong-tu-so-482019tt-btc-tiep-tuc-co-hieu-luc-200058.html
- Thời báo Tài chính Việt Nam, hội thảo dự thảo thông tư thay thế Thông tư 45: https://thoibaotaichinhvietnam.vn/sua-doi-thong-tu-45-2013-tt-btc-hoan-thien-chinh-sach-ho-tro-doanh-nghiep-tang-hieu-qua-su-dung-von-205344.html
- CPDbox, tóm tắt IAS 16: https://www.cpdbox.com/ias-16-property-plant-and-equipment/
- U.S. SEC, Litigation Release No. 17588 (27/6/2002): https://www.sec.gov/litigation/litreleases/lr-17588
Đọc tiếp: Dòng tiền tự do (FCF) là gì? Cách tính FCFF, FCFE và ví dụ