Cán cân thanh toán là gì? Các cấu phần và cách đọc
Cán cân thanh toán (BOP – Balance of Payments), còn gọi là cán cân thanh toán quốc tế, là bảng thống kê tổng hợp các giao dịch giữa người cư trú và người không cư trú của một nền kinh tế trong một kỳ. Bảng này gồm tài khoản vãng lai, tài khoản vốn và tài khoản tài chính, cho biết ngoại tệ đi vào, đi ra qua những kênh nào và dự trữ ngoại hối thay đổi ra sao. Trong quý II/2026, Việt Nam thâm hụt vãng lai 11,1 tỷ USD nhưng cán cân tổng thể vẫn thặng dư 81 triệu USD, theo Ngân hàng Nhà nước.
1. Cán cân thanh toán là gì?
Cán cân thanh toán là bảng ghi các giao dịch của một nền kinh tế với phần còn lại của thế giới. Sổ tay Cán cân thanh toán và Vị thế đầu tư quốc tế ấn bản thứ sáu của IMF (BPM6, đoạn 2.12) định nghĩa đây là "báo cáo thống kê tóm tắt các giao dịch giữa người cư trú và người không cư trú trong một kỳ" (nguyên văn: a statistical statement that summarizes transactions between residents and nonresidents during a period).
Người cư trú được xác định theo nơi có trung tâm lợi ích kinh tế chủ yếu, không theo quốc tịch (BPM6, đoạn 4.113). Vì vậy, một nhà máy vốn nước ngoài đặt tại Việt Nam là người cư trú, và hàng nó bán ra nước ngoài là xuất khẩu của Việt Nam.
Ở Việt Nam, Ngân hàng Nhà nước (NHNN) chủ trì tổng hợp cán cân thanh toán, công bố theo quý và năm. Việc quản lý cán cân thanh toán được quy định tại Nghị định 16/2014/NĐ-CP (hiệu lực từ 21/4/2014). Đến ngày 10/11/2026, chưa thấy văn bản thay thế được ban hành; theo kế hoạch, dự thảo nghị định do NHNN chủ trì soạn thảo phải trình Chính phủ trước ngày 1/11/2026. IMF đã phát hành ấn bản BPM7 tháng 3/2025, khung tổng thể gần như giữ nguyên, khuyến nghị áp dụng vào 2029–2030.
2. Các cấu phần của cán cân thanh toán
Theo BPM6, cán cân thanh toán gồm tài khoản vãng lai, tài khoản vốn và tài khoản tài chính, cộng với một khoản chênh lệch thống kê là lỗi và sai sót. NHNN gọi các tài khoản này là "cán cân vãng lai", "cán cân vốn", "cán cân tài chính".
| Tài khoản | Cấu phần | Ghi nhận gì |
|---|---|---|
| Vãng lai (current account) | Hàng hóa | Xuất khẩu và nhập khẩu hàng hóa, đều tính theo giá FOB |
| Dịch vụ | Du lịch, vận tải, bảo hiểm, phí bản quyền | |
| Thu nhập sơ cấp (primary income) | Tiền lương, lãi vay, cổ tức, lợi nhuận của nhà đầu tư | |
| Thu nhập thứ cấp (secondary income) | Chuyển giao vãng lai như kiều hối, viện trợ, không có khoản đối ứng | |
| Vốn (capital account) | Chuyển giao vốn; mua bán tài sản phi tài chính không do sản xuất, như đất bán cho sứ quán, giấy phép | |
| Tài chính (financial account) | Đầu tư trực tiếp (FDI) | Đầu tư có quyền kiểm soát hoặc ảnh hưởng đáng kể |
| Đầu tư gián tiếp (portfolio) | Mua bán cổ phiếu, trái phiếu không kèm quyền quản lý | |
| Phái sinh tài chính | Giao dịch phái sinh, ngoài phần thuộc dự trữ | |
| Đầu tư khác | Vay nợ, tiền và tiền gửi, tín dụng thương mại | |
| Tài sản dự trữ (reserve assets) | Ngoại tệ, vàng tiền tệ do NHNN kiểm soát | |
| Lỗi và sai sót (net errors and omissions) | Phần chênh lệch để bảng cân bằng |
Cán cân thương mại chỉ là một phần của tài khoản vãng lai. Tên gọi "tài khoản vốn" dễ gây nhầm: dòng vốn đầu tư và vay nợ nằm ở tài khoản tài chính, còn bảng NHNN quý II/2026 ghi tài khoản vốn bằng 0. Sự khác nhau giữa FDI ròng trong cán cân thanh toán và vốn FDI thực hiện được giải thích trong bài FDI là gì?
3. Ghi có, ghi nợ và vì sao tổng về nguyên tắc bằng 0
Mỗi giao dịch được ghi hai lần với giá trị bằng nhau, nên tổng ghi có luôn bằng tổng ghi nợ về nguyên tắc (BPM6, đoạn 2.12 và 3.27). Trong tài khoản vãng lai và tài khoản vốn, xuất khẩu và thu nhập nhận được là ghi có, nhập khẩu và thu nhập phải trả là ghi nợ. Trong tài khoản tài chính, tài sản tăng là ghi nợ, nợ phải trả tăng là ghi có (đoạn 3.30–3.31).
Ví dụ một nền kinh tế giả định có sáu giao dịch, đơn vị triệu USD. "Tiền gửi" là tiền gửi ở nước ngoài của các ngân hàng trong nước, thuộc đầu tư khác:
| Giao dịch | Ghi có | Ghi nợ |
|---|---|---|
| 1. Xuất khẩu hàng, thu tiền vào tiền gửi | Hàng hóa 100 | Tiền gửi 100 |
| 2. Nhập khẩu hàng, trả từ tiền gửi | Tiền gửi 130 | Hàng hóa 130 |
| 3. Nhận kiều hối | Thu nhập thứ cấp 20 | Tiền gửi 20 |
| 4. Công ty mẹ nước ngoài góp vốn FDI | Nợ phải trả FDI 50 | Tiền gửi 50 |
| 5. Trả cổ tức cho công ty mẹ | Tiền gửi 10 | Thu nhập sơ cấp 10 |
| 6. Ngân hàng trung ương mua ngoại tệ | Tiền gửi 30 | Tài sản dự trữ 30 |
| Tổng | 340 | 340 |
Tài khoản vãng lai bằng . Tài khoản tài chính theo BPM6 lấy tài sản tăng ròng trừ nợ phải trả tăng ròng: tiền gửi tăng , dự trữ tăng 30, nợ phải trả FDI tăng 50, nên bằng . Hai vế khớp nhau theo đẳng thức:
Trong đó là cán cân vãng lai, là cán cân vốn, là cán cân tài chính gồm cả dự trữ, là lỗi và sai sót. Theo BPM6, dương nghĩa là nền kinh tế cho nước ngoài vay ròng, âm là đi vay ròng.
Bảng của NHNN trình bày theo cách khác, tương ứng dạng "trình bày phân tích" (analytic presentation) ở BPM6 đoạn 14.16: dự trữ được tách xuống dòng riêng, và cán cân tài chính mang dấu dương khi vốn ròng chảy vào. Theo cách này, ví dụ trên cho kết quả:
| Dòng | Triệu USD |
|---|---|
| A. Cán cân vãng lai | −20 |
| B. Cán cân vốn | 0 |
| C. Cán cân tài chính (không gồm dự trữ) | +50 |
| D. Lỗi và sai sót | 0 |
| E. Cán cân tổng thể (A + B + C + D) | +30 |
| F. Dự trữ và các hạng mục liên quan (F = −E, dấu âm là dự trữ tăng) | −30 |
Nền kinh tế này nhập siêu 30 triệu USD nhưng cán cân tổng thể thặng dư 30 triệu USD, vì vốn FDI vào lớn hơn phần thâm hụt vãng lai.
Lưu ý: Trong bảng NHNN, số dương ở cán cân tài chính là vốn ròng chảy vào. Trong số liệu theo chuẩn BPM6 của IMF và World Bank, FDI vào ròng mang dấu âm.
4. Lỗi và sai sót là gì?
Lỗi và sai sót là khoản chênh lệch thống kê để hai vế của bảng cân bằng trong thực tế. BPM6 (đoạn 2.24) viết rằng các tài khoản "về nguyên tắc là cân bằng, nhưng trong thực tế phát sinh chênh lệch do dữ liệu nguồn và quá trình tổng hợp chưa hoàn hảo" (nguyên văn: are, in principle, balanced, imbalances result in practice from imperfections in source data and compilation).
Hai vế của một giao dịch thường được tổng hợp từ các nguồn dữ liệu khác nhau, nên khó khớp tuyệt đối. Thuật ngữ này không có nghĩa là người lập bảng làm sai; BPM6 (đoạn 2.25) nêu nguyên nhân phổ biến hơn là dữ liệu thiếu và báo cáo kém chất lượng. Dấu ổn định qua nhiều năm cho thấy có sai lệch hệ thống ở một hoặc vài cấu phần.
Ở Việt Nam, mục lỗi và sai sót âm liên tục từ năm 2007 đến năm 2025 theo World Bank, ở mức 33,6 tỷ USD năm 2022 (8,1% GDP), 31,3 tỷ USD năm 2024 (6,6% GDP) và 25,9 tỷ USD năm 2025 (5,0% GDP). Trong giả định dự báo của báo cáo Article IV năm 2025, IMF gắn khoản âm này với nhập khẩu không được ghi nhận và các dòng ngoại tệ ra ngoài hệ thống chính thức, như vốn ngắn hạn chảy ra hoặc đô la do người cư trú nắm giữ; báo cáo cũng xếp quy mô lớn của mục này vào các hạn chế dữ liệu cản trở phân tích rủi ro đối ngoại. Quý II/2026, mục này đổi sang dương 9,28 tỷ USD.
5. Cán cân thanh toán của Việt Nam
Trong quý II/2026, kỳ gần nhất NHNN công bố, cán cân thanh toán của Việt Nam thâm hụt vãng lai 11,1 tỷ USD và thặng dư tổng thể 81 triệu USD; đơn vị của bảng là triệu USD. Số quý có thể được điều chỉnh về sau: lỗi và sai sót quý II/2025 lúc đầu là −2,43 tỷ USD, các báo cáo sau ghi −0,59 tỷ USD (VnEconomy dẫn NHNN).
| Chỉ tiêu | Quý II/2026 |
|---|---|
| A. Cán cân vãng lai | −11.101 |
| Hàng hóa (FOB): xuất khẩu 143.586, nhập khẩu 149.083 | −5.497 |
| Dịch vụ | −3.570 |
| Thu nhập sơ cấp | −5.656 |
| Thu nhập thứ cấp | +3.622 |
| B. Cán cân vốn | 0 |
| C. Cán cân tài chính | +1.899 |
| Đầu tư trực tiếp | +5.900 |
| Đầu tư gián tiếp | −1.505 |
| Đầu tư khác | −2.496 |
| D. Lỗi và sai sót | +9.283 |
| E. Cán cân tổng thể | +81 |
| F. Dự trữ và các hạng mục liên quan | −81 |
Từ năm 2012, xét theo năm, tài khoản vãng lai của Việt Nam có cơ cấu khá ổn định: thặng dư hàng hóa và thu nhập thứ cấp, thâm hụt dịch vụ và thu nhập sơ cấp. Năm 2025, thặng dư hàng hóa 41,9 tỷ USD còn lại cán cân vãng lai 33,1 tỷ USD sau khi cộng các dòng khác.
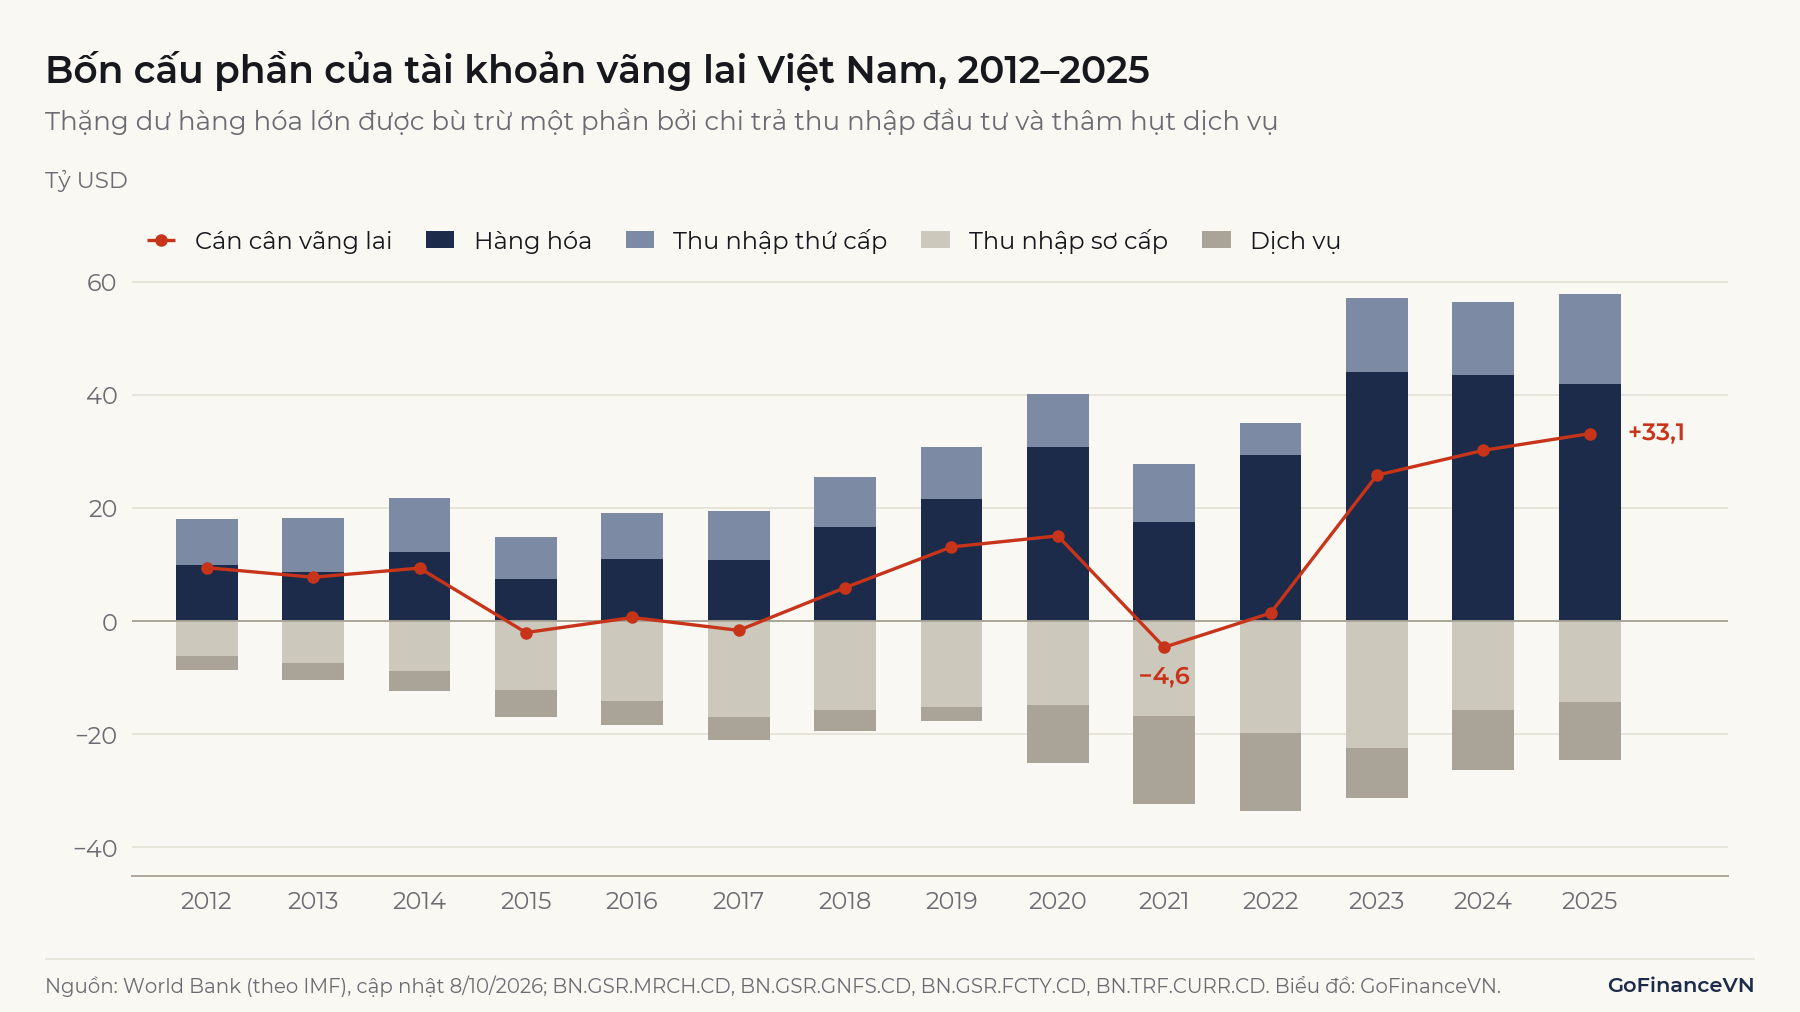
Lưu ý: Năm 2025, cán cân hàng hóa trong BOP là +41,9 tỷ USD, còn số hải quan do Cục Thống kê công bố là +20,03 tỷ USD. BOP tính cả xuất khẩu và nhập khẩu theo giá FOB (BPM6, đoạn 10.30), còn thống kê hàng hóa theo chuẩn quốc tế thường ghi nhập khẩu theo giá CIF (đoạn 10.32), đã gồm cước và bảo hiểm. Hai con số không dùng thay thế cho nhau.
6. Cách đọc cán cân tổng thể với dự trữ ngoại hối và tỷ giá
Cán cân tổng thể (overall balance) là phần chênh lệch cuối cùng sau vãng lai, vốn, tài chính và lỗi sai sót, tương ứng với thay đổi dự trữ ngoại hối từ giao dịch. Với các dòng A đến F như bảng ở mục 3, Hệ thống chỉ tiêu thống kê quốc gia quy định:
Thặng dư tổng thể đi cùng dự trữ tăng, thường là NHNN mua ròng ngoại tệ. Thâm hụt tổng thể đi cùng dự trữ giảm. Khi NHNN mua ngoại tệ, tiền đồng được đưa thêm vào lưu thông, nên cán cân tổng thể còn liên quan đến cung tiền. Xem thêm: Cung tiền M2 là gì?
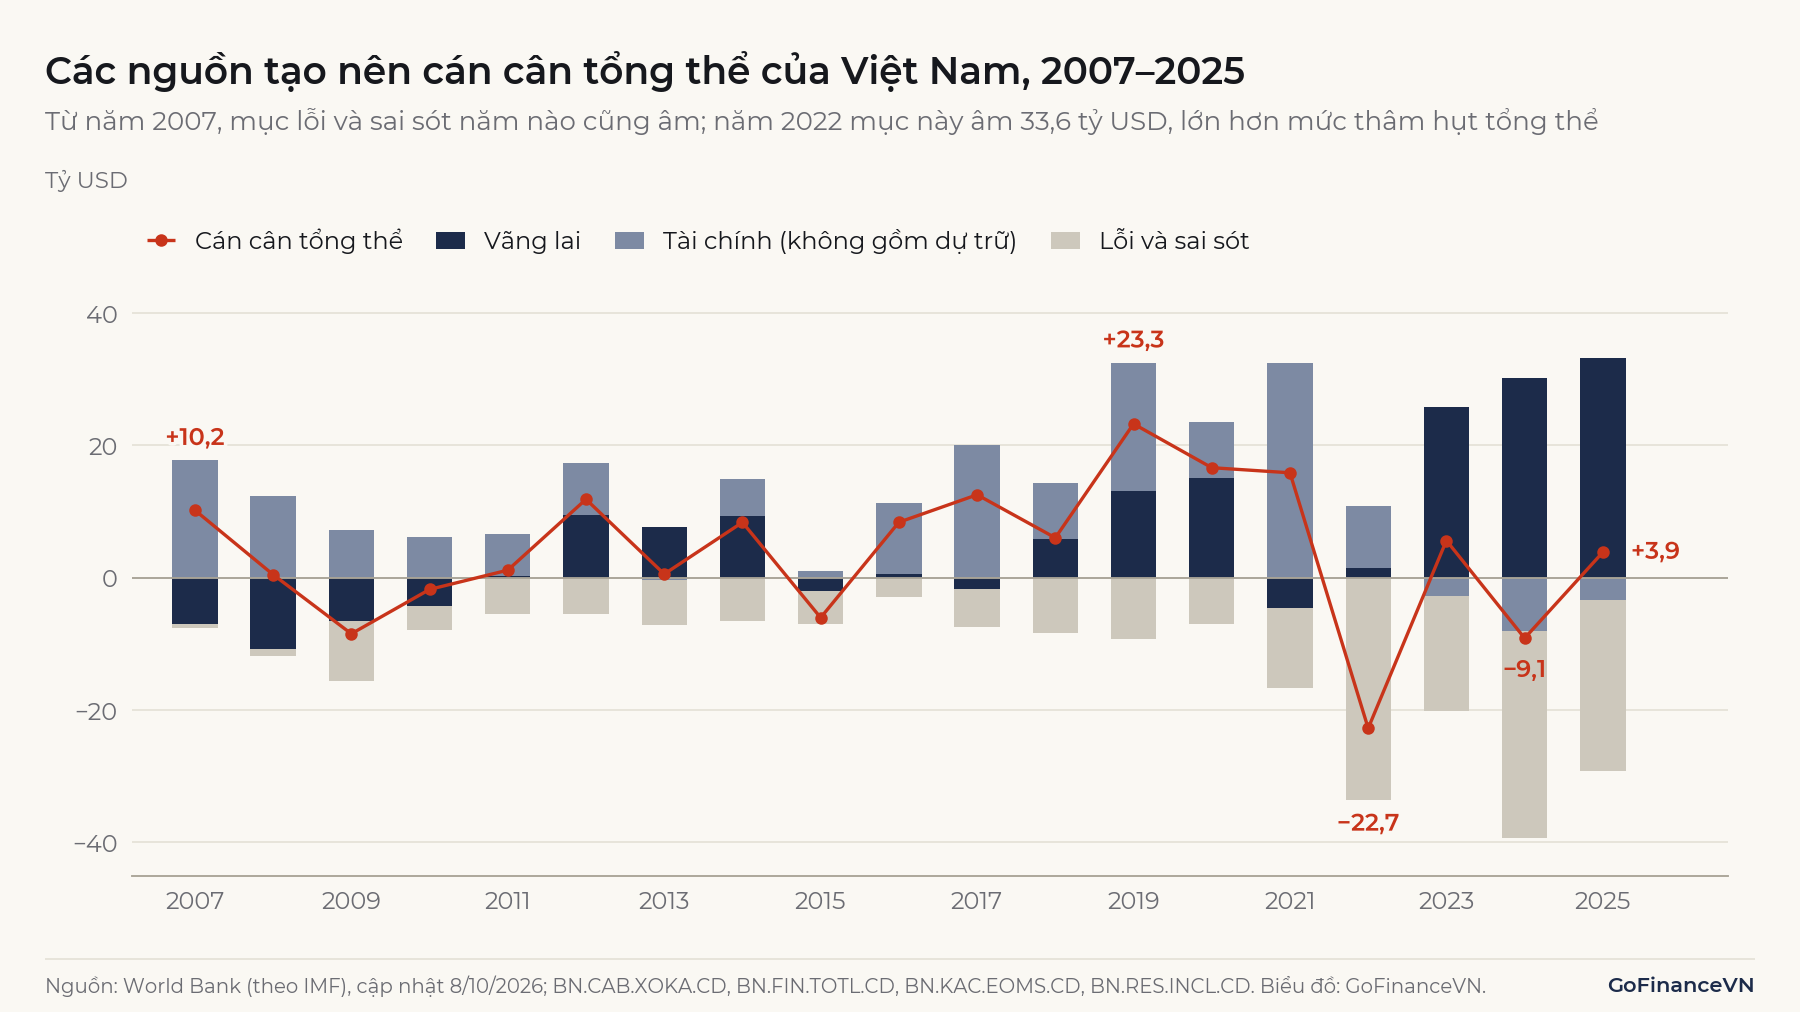
Năm 2022, cán cân tổng thể thâm hụt 22,74 tỷ USD và dự trữ ngoại hối giảm từ 109,37 xuống 86,54 tỷ USD. Năm 2025, cán cân thặng dư 3,86 tỷ USD còn số dư dự trữ tăng 2,50 tỷ USD, lên 85,58 tỷ USD. Hai con số không nhất thiết bằng nhau: cán cân tổng thể chỉ tính giao dịch, còn số dư cuối kỳ gồm cả các thay đổi ngoài giao dịch như định giá lại.
Khi cán cân tổng thể thặng dư, có thể do nguồn ngoại tệ ổn định như xuất khẩu ròng và FDI; hoặc do vốn ngắn hạn và vay nợ nước ngoài tăng, tức khoản sẽ phải trả về sau. Khi cán cân tổng thể thâm hụt, có thể do vốn rút ra, do nhập khẩu và chi trả thu nhập tăng nhanh hơn nguồn thu ngoại tệ, hoặc do phần chưa giải thích được trong lỗi và sai sót.
Cán cân tổng thể không quyết định trực tiếp tỷ giá. Ở chế độ thả nổi, thâm hụt có xu hướng làm đồng tiền mất giá. Ở chế độ có quản lý như cơ chế tỷ giá trung tâm của Việt Nam, áp lực được chia giữa dự trữ và tỷ giá hối đoái; việc mua bán dự trữ là một công việc của Ngân hàng Nhà nước. Trong năm 2022, NHNN nới biên độ tỷ giá lên ±5% từ ngày 17/10. Quý II/2026, cán cân tổng thể thặng dư 81 triệu USD sau khi thâm hụt 1,08 tỷ USD ở quý I; tỷ giá liên ngân hàng ngày 29/6/2026 ở khoảng 26.297 đồng/USD, gần như không đổi so với cuối năm 2025.
7. Những hiểu nhầm thường gặp
Ba hiểu nhầm thường gặp về cán cân thanh toán là cho rằng tổng bằng 0 thì không thể có thâm hụt, coi nhập siêu luôn là xấu, và đồng nhất thặng dư thương mại với thặng dư tổng thể.
7.1. "Cán cân thanh toán luôn bằng 0 thì sao lại có thâm hụt?"
Tổng tất cả các dòng bằng 0, còn "thâm hụt" hay "thặng dư" nói về một nhóm dòng: vãng lai, hoặc tổng thể trước dự trữ. Khi đọc tin "BOP thặng dư", cần xem đó là cán cân nào.
7.2. "Nhập siêu là xấu"
Nhập siêu không tự động xấu. Theo BPM6 (đoạn 2.15), cán cân vãng lai bằng chênh lệch giữa tiết kiệm và đầu tư, nên thâm hụt vãng lai, thường đi cùng nhập siêu, có thể phản ánh giai đoạn đầu tư vượt tiết kiệm trong nước và được tài trợ bằng vốn nước ngoài. Năm 2007, cán cân hàng hóa trong BOP của Việt Nam âm 10,44 tỷ USD, cán cân vãng lai âm 6,95 tỷ USD, nhưng vốn ròng chảy vào khoảng 17,74 tỷ USD đưa cán cân tổng thể lên thặng dư 10,21 tỷ USD, sau khi tính lỗi và sai sót âm 0,58 tỷ USD. Cần xem thêm khoản tài trợ đến từ FDI hay nợ ngắn hạn, và tiền được dùng vào đầu tư hay tiêu dùng.
7.3. "Thặng dư thương mại đồng nghĩa với cán cân tổng thể thặng dư"
Hai chỉ tiêu có thể ngược chiều. Năm 2022, Việt Nam thặng dư hàng hóa 29,40 tỷ USD trong BOP nhưng cán cân tổng thể thâm hụt 22,74 tỷ USD, chủ yếu do lỗi và sai sót âm 33,62 tỷ USD. Năm 2024, thặng dư hàng hóa 43,42 tỷ USD và thặng dư vãng lai 30,18 tỷ USD vẫn đi cùng thâm hụt tổng thể 9,13 tỷ USD, do cán cân tài chính âm 7,99 tỷ USD và lỗi, sai sót âm 31,31 tỷ USD.
Kết luận
Cán cân thanh toán ghi mọi giao dịch với nước ngoài theo nguyên tắc bút toán kép, nên về nguyên tắc tổng bằng 0; thặng dư hay thâm hụt chỉ có nghĩa khi gắn với một nhóm tài khoản cụ thể. Cán cân thương mại chỉ là một phần của tài khoản vãng lai, còn cán cân tổng thể tương ứng với thay đổi dự trữ ngoại hối. Với Việt Nam, mục lỗi và sai sót lớn là điểm cần xét đến trước khi kết luận từ các con số này.
Nguồn tham khảo
- IMF, Balance of Payments and International Investment Position Manual, Sixth Edition (BPM6), đoạn 2.12–2.26, 3.27–3.31, 4.113, 10.30, 10.32, 14.16: https://www.imf.org/external/pubs/ft/bop/2007/pdf/bpm6.pdf
- IMF, Press Release 25/072, phát hành BPM7 (20/3/2025): https://www.imf.org/en/News/Articles/2025/03/20/pr25072-imf-and-statistical-community-release-new-global-standards-for-macroeconomic-stats
- IMF, Balance of Payments and International Investment Position Manual, Seventh Edition (BPM7), bản white cover: https://data.imf.org/-/media/iData/External-Storage/Documents/5B776E0E552E4881AF24042EAE7D049B/en/1-BPM7-White-Cover.pdf
- IMF, Vietnam: 2025 Article IV Consultation, Country Report No. 25/283: https://www.imf.org/-/media/files/publications/cr/2025/english/1vnmea2025001-source-pdf.pdf
- Ngân hàng Nhà nước Việt Nam, Cán cân thanh toán quốc tế (quý II/2026): https://sbv.gov.vn/vi/can-can-thanh-toan-quoc-te
- Ngân hàng Nhà nước Việt Nam, Balance of international payment (bản tiếng Anh, quý II/2025): https://sbv.gov.vn/en/balance-of-international-payment
- Cục Thống kê, Một số nét chính tình hình kinh tế – xã hội quý IV và năm 2025 (5/1/2026): https://www.nso.gov.vn/?p=59920
- Cục Thống kê, Hệ thống chỉ tiêu thống kê quốc gia: Cán cân thanh toán quốc tế: https://www.nso.gov.vn/du-lieu-dac-ta/2019/12/htcttkqg-can-can-thanh-toan-quoc-te/
- Nghị định 16/2014/NĐ-CP ngày 3/3/2014 về quản lý cán cân thanh toán quốc tế của Việt Nam: https://caselaw.vn/van-ban-phap-luat/117102-nghi-dinh-so-16-2014-nd-cp-ngay-03-03-2014-cua-chinh-phu-ve-quan-ly-can-can-thanh-toan-quoc-te-cua-viet-nam
- Báo Tin tức và Dân tộc, Xây dựng Nghị định quy định về quản lý cán cân thanh toán quốc tế và trạng thái đầu tư quốc tế (25/9/2026): https://bnews.vn/xay-dung-nghi-dinh-quy-dinh-ve-quan-ly-can-can-thanh-toan-quoc-te-va-trang-thai-dau-tu-quoc-te-cua-viet-nam/438201.html
- Thời báo Ngân hàng, Lần đầu đề xuất khuôn khổ pháp lý về trạng thái đầu tư quốc tế của Việt Nam (27/7/2026): https://thoibaonganhang.vn/lan-dau-de-xuat-khuon-kho-phap-ly-ve-trang-thai-dau-tu-quoc-te-cua-viet-nam-185460.html
- World Bank, Balance of payments indicators, Việt Nam (BN.CAB.XOKA.CD): https://api.worldbank.org/v2/country/VNM/indicator/BN.CAB.XOKA.CD?format=json&per_page=60
- World Bank, Net errors and omissions (BN.KAC.EOMS.CD): https://api.worldbank.org/v2/country/VNM/indicator/BN.KAC.EOMS.CD?format=json&per_page=60
- World Bank, Reserves and related items (BN.RES.INCL.CD): https://api.worldbank.org/v2/country/VNM/indicator/BN.RES.INCL.CD?format=json&per_page=60
- World Bank, Total reserves including gold (FI.RES.TOTL.CD): https://api.worldbank.org/v2/country/VNM/indicator/FI.RES.TOTL.CD?format=json&per_page=60
- VnEconomy, Tỷ giá ổn định giữa lúc cân đối ngoại tệ kém thuận lợi (8/7/2026): https://vneconomy.vn/ty-gia-on-dinh-giua-luc-can-doi-ngoai-te-kem-thuan-loi.htm
- NHNN, Điều chỉnh biên độ tỷ giá giao ngay USD/VND (Quyết định 1747/QĐ-NHNN ngày 17/10/2022): https://sbv.gov.vn/en/w/sbv530810
Đọc tiếp: Tỷ giá hối đoái là gì? Cách đọc tỷ giá và ý nghĩa khi tỷ giá tăng