Bộ ba bất khả thi là gì? Cơ chế, ví dụ và lựa chọn của Việt Nam
Bộ ba bất khả thi (impossible trinity, còn gọi là trilemma hay tam giác bất khả thi) là nguyên lý của kinh tế học quốc tế cho rằng một quốc gia không thể cùng lúc duy trì tỷ giá cố định, cho dòng vốn tự do ra vào và điều hành chính sách tiền tệ độc lập. Muốn giữ hai mục tiêu, quốc gia phải bỏ hoặc nới mục tiêu thứ ba. Nguyên lý này giải thích vì sao Hồng Kông phải tăng lãi suất theo Mỹ dù kinh tế đang suy giảm, và vì sao các nước như Việt Nam thường chọn phương án trung gian thay vì đứng hẳn ở một góc.
1. Bộ ba bất khả thi là gì?
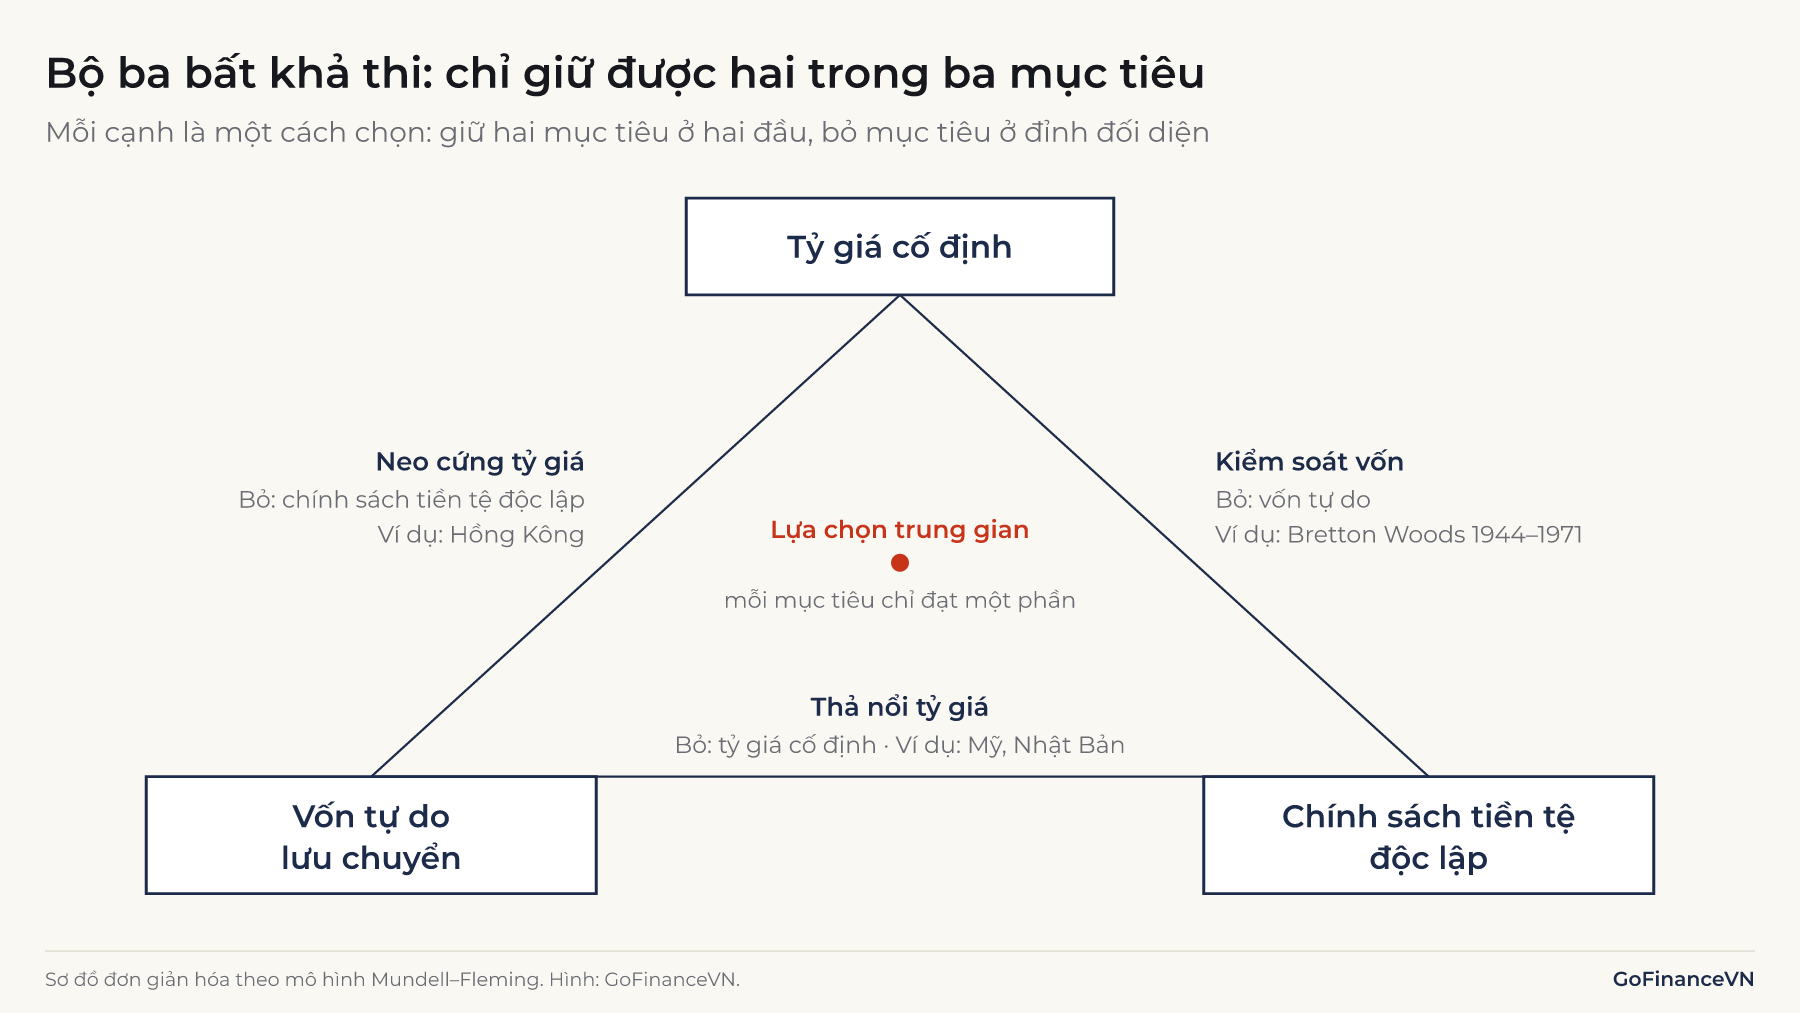
Bộ ba bất khả thi là nhận định rằng ba mục tiêu sau không thể đạt được đầy đủ cùng một lúc; một quốc gia chỉ có thể chọn tối đa hai:
- Tỷ giá cố định (fixed exchange rate): đồng nội tệ được giữ ở một mức hoặc một khoảng rất hẹp so với một đồng tiền khác.
- Vốn tự do lưu chuyển (free capital mobility): nhà đầu tư được tự do chuyển tiền vào và ra khỏi nền kinh tế để mua tài sản tài chính.
- Chính sách tiền tệ độc lập (independent monetary policy): ngân hàng trung ương đặt lãi suất theo điều kiện trong nước, như lạm phát và tăng trưởng, thay vì theo lãi suất của nước khác.
Nguyên lý này bắt nguồn từ mô hình Mundell–Fleming, do Robert Mundell và Marcus Fleming phát triển độc lập vào đầu thập niên 1960 khi phân tích chính sách tiền tệ và tài khóa của một nền kinh tế mở. Các nhà kinh tế sau này gọi nó là "bộ ba bất khả thi về chính sách tiền tệ" (nguyên văn: monetary policy trilemma), ví dụ trong nghiên cứu của Obstfeld, Shambaugh và Taylor (2005) về lãi suất của nhiều nước trong hơn 130 năm.
Khái niệm này khác với "tam giác bất khả thi của blockchain" (phi tập trung, bảo mật, khả năng mở rộng) và bộ ba chính trị của Dani Rodrik (toàn cầu hóa, chủ quyền quốc gia, dân chủ).
2. Vì sao không thể có cả ba? Cơ chế ngang giá lãi suất
Không thể có cả ba vì khi vốn tự do, nhà đầu tư sẽ chuyển tiền tới nơi có lợi suất cao hơn sau khi tính cả biến động tỷ giá. Quan hệ này được mô tả bằng điều kiện ngang giá lãi suất không phòng ngừa (UIP – Uncovered Interest Parity):
Trong đó là lãi suất trong nước, là lãi suất nước ngoài, là tỷ giá hiện tại (số đơn vị nội tệ đổi 1 đơn vị ngoại tệ) và là tỷ giá nhà đầu tư kỳ vọng vào cuối kỳ. Gần đúng, : lãi suất trong nước bằng lãi suất nước ngoài cộng mức mất giá kỳ vọng của nội tệ.
Nếu tỷ giá được cố định và mọi người tin cam kết đó, , nên điều kiện trở thành . Lãi suất trong nước buộc phải bằng lãi suất của nước neo tỷ giá, tức ngân hàng trung ương không còn tự đặt lãi suất được nữa.
Ví dụ: Một nước giả định neo tỷ giá ở 25.000 đơn vị nội tệ/USD; lãi suất USD là 4%/năm. Ngân hàng trung ương nước này giảm lãi suất xuống 2%/năm để hỗ trợ tăng trưởng. Quỹ JW đang giữ 25 tỷ đơn vị nội tệ và so sánh hai cách gửi tiền một năm.
| Cách đầu tư | Bước tính | Giá trị sau 1 năm (tỷ nội tệ) |
|---|---|---|
| Gửi bằng nội tệ, lãi 2% | 25 × 1,02 | 25,5 |
| Đổi sang USD, lãi 4%, đổi lại theo tỷ giá neo | 25 tỷ / 25.000 = 1 triệu USD; × 1,04 = 1,04 triệu USD; × 25.000 | 26,0 |
| Chênh lệch | 26,0 − 25,5 | 0,5 |
Với tỷ giá được bảo đảm, chuyển sang USD cho thêm 0,5 tỷ mà không chịu thêm rủi ro tỷ giá. Khi nhiều nhà đầu tư cùng làm vậy, nhu cầu mua USD tăng mạnh và ngân hàng trung ương phải chọn một trong ba cách xử lý:
| Cách phản ứng | Điều xảy ra | Mục tiêu bị bỏ |
|---|---|---|
| Giữ tỷ giá, để vốn tự do | Bán USD từ dự trữ, hút nội tệ về; tiền khan hiếm làm lãi suất thị trường tăng trở lại khoảng 4% | Chính sách tiền tệ độc lập |
| Giữ lãi suất 2%, để vốn tự do | Không bảo vệ tỷ giá; theo UIP, nếu thị trường vẫn kỳ vọng tỷ giá cuối năm là 25.000, tỷ giá hiện tại phải tăng lên khoảng 25.490 (25.000 × 1,04 / 1,02) | Tỷ giá cố định |
| Giữ tỷ giá và lãi suất 2% | Hạn chế việc chuyển vốn ra nước ngoài | Vốn tự do |
Ở dòng thứ hai, tỷ giá tăng khoảng 1,96% ngay lập tức (nội tệ mất giá). Khi đó gửi USD và đổi lại ở mức 25.000 cuối năm chỉ còn thu được 25,5 tỷ, bằng đúng phương án gửi nội tệ, nên động lực chuyển vốn biến mất. Ở dòng thứ nhất, nếu ngân hàng trung ương vẫn bơm lại nội tệ để giữ lãi suất 2%, lượng USD phải bán tiếp tục tăng cho đến khi dự trữ cạn.
3. Ba lựa chọn và ví dụ thực tế
Ba lựa chọn tương ứng với ba cạnh của tam giác ở Hình 1, mỗi lựa chọn có những nền kinh tế tiêu biểu.
| Giữ được | Phải bỏ | Ví dụ |
|---|---|---|
| Tỷ giá cố định và vốn tự do | Chính sách tiền tệ độc lập | Hồng Kông (neo với USD từ năm 1983) |
| Vốn tự do và chính sách tiền tệ độc lập | Tỷ giá cố định | Mỹ, Nhật Bản, Úc, khu vực đồng euro (với bên ngoài) |
| Tỷ giá cố định và chính sách tiền tệ độc lập | Vốn tự do | Hệ thống Bretton Woods (1944 đến đầu thập niên 1970) |
3.1. Neo tỷ giá và để vốn tự do: trường hợp Hồng Kông
Hồng Kông là ví dụ rõ nhất của lựa chọn bỏ chính sách tiền tệ độc lập. Từ ngày 17/10/1983, Cơ quan Tiền tệ Hồng Kông (HKMA) duy trì hệ thống tỷ giá liên kết, giữ đô la Hồng Kông trong khoảng 7,75–7,85 HKD/USD và cam kết mua bán đô la Hồng Kông với ngân hàng ở hai mức này. Khi vốn chảy vào hoặc chảy ra, lượng tiền trong hệ thống ngân hàng tự co giãn và lãi suất đô la Hồng Kông điều chỉnh theo.
Lãi suất cơ bản (Base Rate) của HKMA được đặt theo một công thức định sẵn: lấy mức cao hơn giữa (1) cận dưới biên độ lãi suất mục tiêu của Fed cộng 0,5 điểm phần trăm và (2) trung bình của các trung bình động 5 ngày của lãi suất liên ngân hàng HIBOR qua đêm và HIBOR một tháng. Ví dụ, ngày 17/9/2026, sau khi Fed nâng biên độ mục tiêu thêm 0,25 điểm phần trăm, HKMA đặt lãi suất cơ bản ở 4,25%, đúng bằng cận dưới mới của Fed (3,75%) cộng 0,5 điểm.
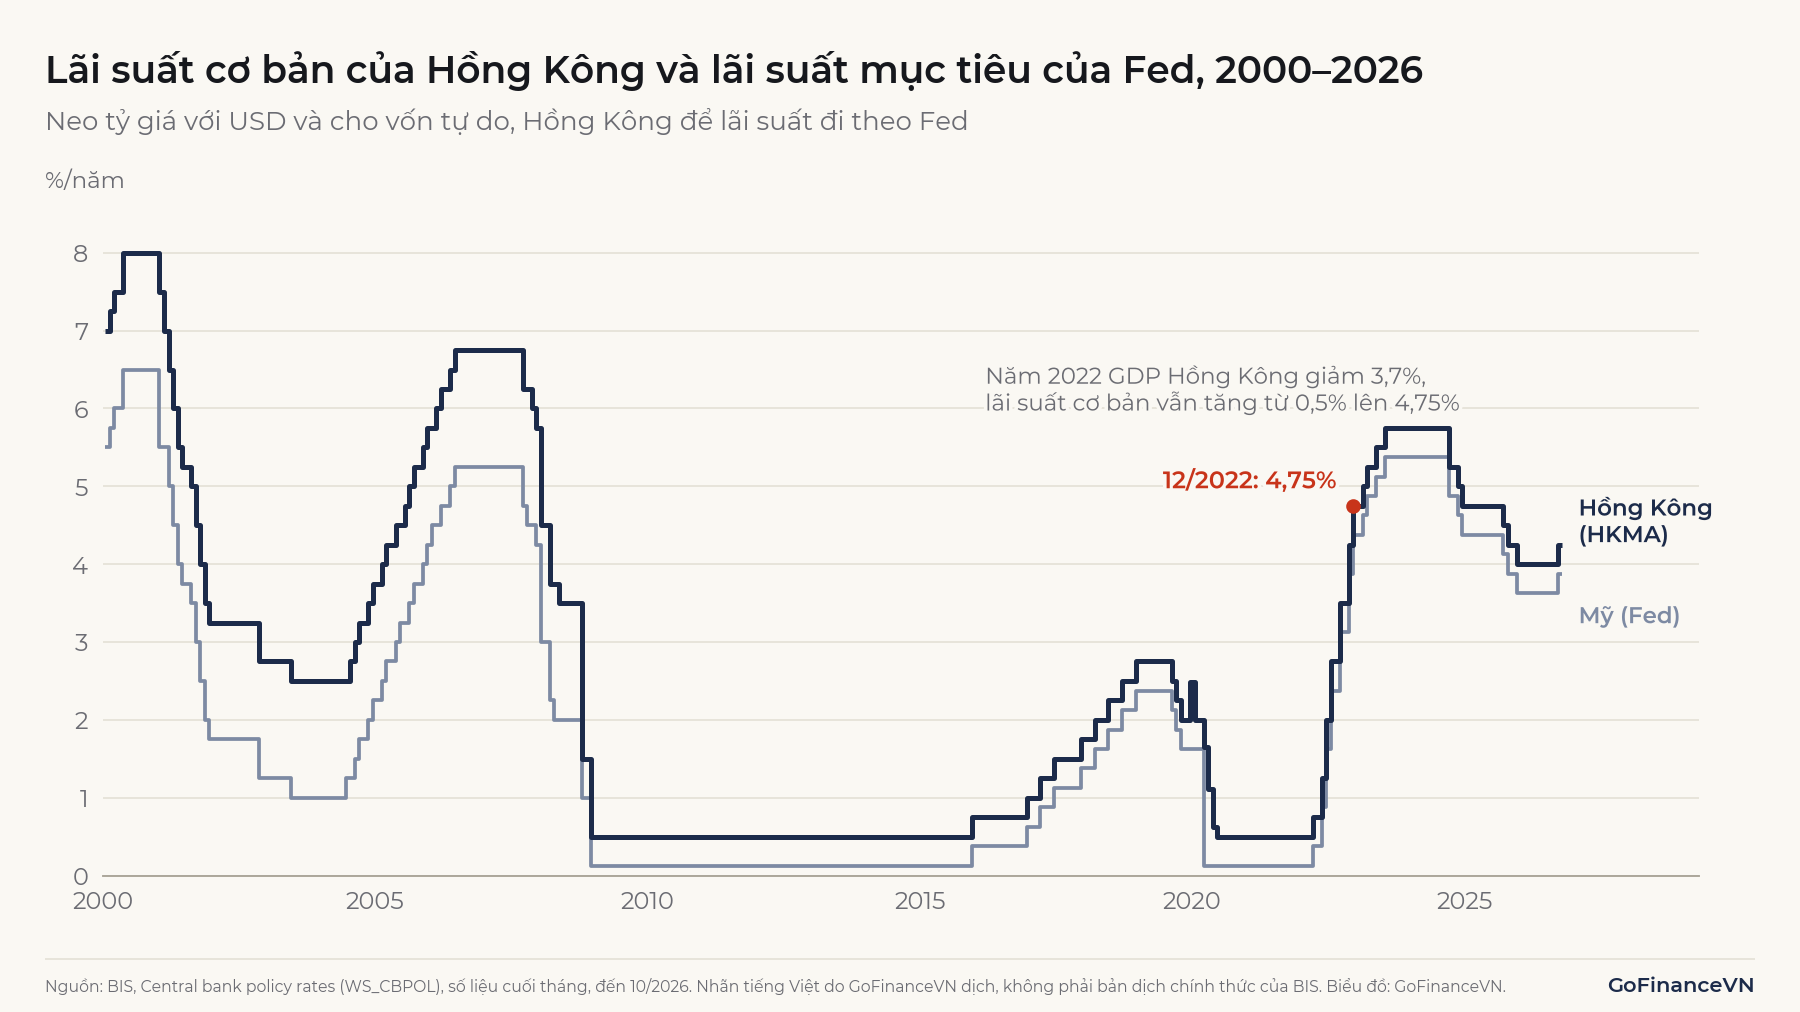
Năm 2022 cho thấy cái giá của lựa chọn này. Fed tăng lãi suất từ tháng 3 để chống lạm phát ở Mỹ, và lãi suất cơ bản của Hồng Kông tăng theo từ 0,5% lên 4,75% vào cuối năm. Cùng năm đó, GDP thực của Hồng Kông giảm 3,7% theo số liệu đã sửa đổi của Chính quyền Hồng Kông. Một ngân hàng trung ương có chính sách tiền tệ độc lập thường sẽ không tăng lãi suất khi kinh tế đang suy giảm.
3.2. Thả nổi tỷ giá: Mỹ, Nhật Bản, khu vực đồng euro
Các nền kinh tế lớn thường chọn vốn tự do và chính sách tiền tệ độc lập, chấp nhận tỷ giá biến động theo thị trường. Fed đặt lãi suất theo lạm phát và việc làm ở Mỹ, không theo tỷ giá đô la. Ngân hàng Trung ương châu Âu (ECB) cũng vậy với đồng euro. Cơ chế Fed điều hành lãi suất được trình bày trong bài Fed là gì?
Khu vực đồng euro là trường hợp đáng chú ý: các nước thành viên dùng chung một đồng tiền, tức đã cố định tỷ giá với nhau tuyệt đối và để vốn tự do trong khối, nên từng nước đã bỏ chính sách tiền tệ riêng. Với bên ngoài, đồng euro thả nổi và ECB điều hành độc lập cho cả khối.
3.3. Kiểm soát vốn: hệ thống Bretton Woods
Trong hệ thống Bretton Woods sau Thế chiến thứ hai, các đồng tiền được neo với đô la Mỹ, còn đô la được neo với vàng. Hiệp định thành lập IMF cho phép các nước thành viên kiểm soát dòng vốn quốc tế, nên nhiều nước vẫn giữ được chính sách tiền tệ riêng. Hệ thống này kết thúc dần từ ngày 15/8/1971, khi Mỹ ngừng cho các chính phủ nước ngoài đổi đô la lấy vàng.
4. Điều gì xảy ra khi cố giữ cả ba?
Khi một nước cố giữ tỷ giá cố định, để vốn tự do mà vẫn đặt lãi suất khác với nước neo, áp lực lên tỷ giá tích lũy cho đến lúc dự trữ không còn đủ để bảo vệ. Hai trường hợp thường được nhắc đến:
- Anh năm 1992: đồng bảng Anh tham gia Cơ chế Tỷ giá châu Âu (ERM), trong khi Anh cần lãi suất thấp hơn để đối phó suy thoái. Ngày 16/9/1992, sau khi mua vào lượng lớn đồng bảng mà không chặn được áp lực bán, Anh tạm ngừng tư cách thành viên ERM của đồng bảng và không quay lại cơ chế này.
- Thái Lan năm 1997: đồng baht được giữ gần như cố định so với USD trong khi vốn nước ngoài vào mạnh. Khi vốn đảo chiều, ngày 2/7/1997 Thái Lan chuyển sang thả nổi có quản lý, mở đầu cuộc khủng hoảng tài chính châu Á.
Lưu ý: Bộ ba bất khả thi không nói rằng tỷ giá cố định là sai, hay thả nổi là tốt hơn. Nó chỉ nói mỗi cách chọn đều có cái giá phải trả, và chọn đồng thời cả ba sẽ không bền vững khi vốn đủ lớn để thử thách cam kết tỷ giá.
5. Lựa chọn trung gian và trường hợp Việt Nam
Trên thực tế, phần lớn các nền kinh tế mới nổi không đứng ở một góc tam giác mà chọn mức trung gian cho cả ba mục tiêu. Aizenman, Chinn và Ito (2008) xây dựng các chỉ số đo mức độ ổn định tỷ giá, độc lập tiền tệ và mở cửa tài chính, và nhận thấy từ thập niên 1990 các nước mới nổi hội tụ dần về mức trung gian của cả ba chỉ số, dùng dự trữ ngoại hối lớn làm vùng đệm. Nghiên cứu này cũng cho thấy tổng có trọng số của ba chỉ số gần như không đổi: tăng một mục tiêu thì phải giảm phần còn lại.
Việt Nam là một ví dụ của lựa chọn trung gian:
- Tỷ giá không cố định hẳn cũng không thả nổi hoàn toàn: Ngân hàng Nhà nước (NHNN) công bố tỷ giá trung tâm hằng ngày và giá giao dịch được phép dao động trong một biên độ quanh mức này. Cách vận hành được giải thích trong bài Tỷ giá trung tâm là gì?
- Vốn đầu tư trực tiếp nước ngoài được mở rộng, nhưng các luồng vốn khác chưa tự do hoàn toàn.
- NHNN vẫn tự quyết định lãi suất điều hành, nhưng phải tính đến áp lực tỷ giá khi lãi suất USD thay đổi.
Năm 2022 cho thấy cách Việt Nam phân bổ "cái giá" cho cả ba mục tiêu. Khi Fed nâng biên độ lãi suất mục tiêu từ 0–0,25% lên 4,25–4,5% trong năm, NHNN vừa tăng lãi suất điều hành hai lần vào tháng 9 và tháng 10, vừa nới biên độ dao động của tỷ giá và tuyên bố sẵn sàng bán ngoại tệ để can thiệp. Nghĩa là Việt Nam chấp nhận một phần mất giá của đồng nội tệ, một phần thắt chặt tiền tệ và dùng một phần dự trữ, thay vì để toàn bộ áp lực dồn vào một biến số. Ngược lại, trong nửa đầu năm 2023 NHNN giảm lãi suất điều hành nhiều lần trong khi Fed vẫn tăng lãi suất đến tháng 7/2023, cho thấy mức độ độc lập tiền tệ vẫn còn đáng kể. Các mốc cụ thể có trong bài Chính sách tiền tệ là gì?
Ghi nhớ: Lựa chọn trung gian không phá vỡ bộ ba bất khả thi. Nó chỉ chia nhỏ sự đánh đổi: giữ ổn định tỷ giá nhiều hơn thì phải chấp nhận ít độc lập tiền tệ hơn hoặc kiểm soát vốn chặt hơn.
6. Hạn chế và tranh luận về bộ ba bất khả thi
Bộ ba bất khả thi là một khung phân tích đơn giản hóa, nên có những giới hạn cần biết khi áp dụng.
6.1. Không phải lựa chọn "tất cả hoặc không có gì"
Mô hình gốc mô tả các góc của tam giác, nhưng chính sách thực tế nằm ở nhiều điểm giữa. Kiểm soát vốn có thể chỉ áp dụng cho một số loại dòng vốn, tỷ giá có thể dao động trong biên độ, và dự trữ ngoại hối lớn cho phép ngân hàng trung ương trì hoãn sự đánh đổi trong một thời gian.
6.2. Thả nổi không bảo đảm độc lập tiền tệ hoàn toàn
Hélène Rey (2013) lập luận rằng tồn tại một chu kỳ tài chính toàn cầu, chịu ảnh hưởng lớn từ chính sách tiền tệ của Mỹ, tác động tới dòng vốn, giá tài sản và tín dụng ở các nước bất kể cơ chế tỷ giá. Theo bà, bộ ba trở thành "song đề" (nguyên văn: dilemma): chính sách tiền tệ độc lập chỉ khả thi khi tài khoản vốn được quản lý. Lập luận này không bác bỏ bộ ba bất khả thi, nhưng cho thấy thả nổi tỷ giá chưa đủ để cách ly một nền kinh tế mở khỏi lãi suất của Mỹ.
6.3. Ngang giá lãi suất chỉ đúng gần đúng
Điều kiện UIP giả định nhà đầu tư chỉ so sánh lợi suất kỳ vọng. Thực tế, lãi suất của một nước neo tỷ giá vẫn có thể lệch khỏi lãi suất của nước được neo trong một thời gian: nhà đầu tư có thể đòi phần bù rủi ro, tỷ giá vẫn được dao động trong khoảng cho phép, và lượng tiền dư thừa trong hệ thống ngân hàng ảnh hưởng tới lãi suất liên ngân hàng. Ví dụ, ngày 17/9/2026, trung bình của các trung bình động 5 ngày của HIBOR qua đêm và HIBOR một tháng là 2,50%, trong khi biên độ lãi suất mục tiêu của Fed là 3,75–4%.
Khi đánh giá đồng nội tệ đắt hay rẻ so với nhiều đối tác thương mại cùng lúc, các nhà kinh tế dùng tỷ giá thực hiệu lực (REER).
7. Câu hỏi thường gặp
Bộ ba bất khả thi còn được gọi là gì?
Trong tài liệu tiếng Việt, khái niệm này còn được gọi là tam giác bất khả thi, bộ ba chính sách không thể đồng thời hoặc tam nan. Trong tiếng Anh, tên phổ biến là impossible trinity, trilemma hoặc monetary policy trilemma.
Tỷ giá cố định có nghĩa là tỷ giá không bao giờ thay đổi?
Không hẳn. Tỷ giá cố định thường là một mức hoặc một khoảng hẹp mà ngân hàng trung ương cam kết bảo vệ, như khoảng 7,75–7,85 HKD/USD của Hồng Kông. Bản chất của cam kết là ngân hàng trung ương sẵn sàng mua bán ngoại tệ không giới hạn ở các mức đã công bố. Cách đọc và các cơ chế tỷ giá được trình bày trong bài Tỷ giá hối đoái là gì?
Kết luận
Bộ ba bất khả thi cho biết một nền kinh tế mở chỉ có thể giữ trọn hai trong ba mục tiêu: tỷ giá cố định, vốn tự do và chính sách tiền tệ độc lập. Cơ chế nằm ở ngang giá lãi suất: khi vốn tự do và tỷ giá được bảo đảm, lãi suất trong nước phải đi theo lãi suất nước ngoài, như trường hợp Hồng Kông. Phần lớn các nước, trong đó có Việt Nam, chọn mức trung gian, nhưng sự đánh đổi giữa ba mục tiêu vẫn tồn tại.
Nguồn tham khảo
- Mundell, R. A. (1963), "Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange Rates", Canadian Journal of Economics and Political Science 29(4).
- Fleming, J. M. (1962), "Domestic Financial Policies under Fixed and under Floating Exchange Rates", IMF Staff Papers 9(3), tr. 369–380.
- Obstfeld, M., Shambaugh, J. C. và Taylor, A. M. (2005), "The Trilemma in History: Tradeoffs among Exchange Rates, Monetary Policies, and Capital Mobility", Review of Economics and Statistics; bản NBER Working Paper 10396 (2004): https://www.nber.org/papers/w10396
- Aizenman, J., Chinn, M. D. và Ito, H., "Assessing the Emerging Global Financial Architecture: Measuring the Trilemma's Configurations over Time", NBER Working Paper 14533: https://www.nber.org/papers/w14533
- Rey, H. (2013), "Dilemma not Trilemma: The Global Financial Cycle and Monetary Policy Independence", Jackson Hole Economic Policy Symposium; bản NBER Working Paper 21162 (2015): https://www.nber.org/papers/w21162
- HKMA, Linked Exchange Rate System: https://www.hkma.gov.hk/eng/key-functions/money/linked-exchange-rate-system/
- HKMA, "Adjustment of Base Rate" (17/9/2026): https://www.hkma.gov.hk/eng/news-and-media/press-releases/2026/09/20260917-3/
- HKMA, thông cáo điều chỉnh công thức lãi suất cơ bản (8/10/2008): https://www.hkma.gov.hk/eng/news-and-media/press-releases/2008/10/20081008-4/
- BIS Data Portal, Central bank policy rates (WS_CBPOL): https://data.bis.org/topics/CBPOL
- Chính quyền Đặc khu Hồng Kông, Gross Domestic Product for the fourth quarter and whole year of 2023 (31/1/2024): https://www.info.gov.hk/gia/general/202401/31/P2024013100299.htm
- Federal Reserve History, "Nixon Ends Convertibility of U.S. Dollars to Gold": https://www.federalreservehistory.org/essays/gold-convertibility-ends
- IMF, Articles of Agreement, Điều VI mục 3: https://www.imf.org/external/pubs/ft/aa/index.htm
- Bank of England, Quarterly Bulletin 1992 Q4, Operation of monetary policy: https://www.bankofengland.co.uk/quarterly-bulletin/1992/q4/operation-of-monetary-policy
- IMF, News Brief 97/12, IMF Welcomes Thailand's Exchange Rate Action (2/7/1997): https://www.imf.org/en/News/Articles/2015/09/29/18/03/nb9712
Đọc tiếp: Chính sách tiền tệ là gì?