PEG là gì? Cách tính và khác gì P/E
PEG là gì? PEG (Price/Earnings to Growth), hay hệ số P/E so với tăng trưởng, là chỉ số lấy P/E chia cho tốc độ tăng EPS tính bằng số phần trăm. Chỉ số PEG đặt mức định giá cạnh tốc độ tăng lợi nhuận, nên thường được dùng để so sánh các cổ phiếu có tăng trưởng khác nhau. Mốc "PEG bằng 1 là hợp lý" rất phổ biến, nhưng đây là quy tắc kinh nghiệm, không phải kết quả của mô hình định giá.
1. PEG là gì?
PEG là tỷ số giữa P/E và tốc độ tăng trưởng lợi nhuận trên mỗi cổ phiếu. CFA Institute mô tả PEG là "công cụ đưa tác động của tăng trưởng lợi nhuận vào P/E" (nguyên văn: a tool to incorporate the impact of earnings growth on P/E), tính bằng P/E chia cho dự báo tăng trưởng.
P/E cho biết thị trường trả bao nhiêu đồng cho một đồng lợi nhuận; PEG đặt mức trả đó cạnh tốc độ tăng trưởng. Giống P/E, PEG là bội số để so sánh tương đối, không đo giá trị nội tại.
2. Công thức tính PEG và ví dụ
Công thức tính PEG như sau:
Trong đó là giá cổ phiếu chia cho EPS (lần), và là tốc độ tăng EPS viết bằng số phần trăm: tăng 15%/năm thì , không phải 0,15. Trong thực tế, nhà phân tích thường dùng dự phóng tăng trưởng nhiều năm, phổ biến là 3–5 năm; không có quy định thống nhất, nên cần xem nguồn dữ liệu dùng kỳ nào.
Ví dụ với Công ty PG và Công ty PH (số liệu giả định):
| Chỉ tiêu | Công ty PG | Công ty PH |
|---|---|---|
| Giá cổ phiếu (đồng) | 30.000 | 24.000 |
| EPS 12 tháng gần nhất (đồng) | 2.000 | 2.000 |
| P/E (lần) | 30.000 / 2.000 = 15 | 24.000 / 2.000 = 12 |
| Tăng EPS dự phóng (%/năm) | 15 | 8 |
| PEG (lần) | 15 / 15 = 1,00 | 12 / 8 = 1,50 |
PG có P/E cao hơn PH nhưng PEG thấp hơn, vì tăng trưởng dự phóng cao hơn 7 điểm phần trăm.
3. PEG khác gì P/E và dùng khi nào?
P/E so giá với lợi nhuận hiện tại, còn PEG điều chỉnh tiếp P/E theo tốc độ tăng lợi nhuận.
| Tiêu chí | P/E | PEG |
|---|---|---|
| So sánh | Giá với lợi nhuận một năm | P/E với tốc độ tăng EPS |
| Mức phụ thuộc dự báo | Thấp nếu dùng P/E trượt | Cao |
| Không dùng được khi | EPS âm hoặc gần 0 | EPS âm, tăng trưởng âm hoặc rất thấp |
PEG phù hợp khi so sánh doanh nghiệp cùng ngành, có lợi nhuận và tăng trưởng dương, rủi ro gần nhau. PEG ít phù hợp với doanh nghiệp theo chu kỳ, doanh nghiệp hồi phục từ nền lợi nhuận thấp, và doanh nghiệp tăng trưởng chậm nhưng trả cổ tức cao.
4. PEG bao nhiêu là tốt? Quy tắc PEG bằng 1 đến từ đâu
Không có mức PEG tốt chung cho mọi cổ phiếu; mốc 1 là quy tắc kinh nghiệm. Chỉ số này thường được truy về cuốn sách năm 1969 của Mario Farina, rồi phổ biến rộng rãi nhờ nhà quản lý quỹ Peter Lynch. Theo ý của Lynch trong One Up on Wall Street (1989), được blog Enterprising Investor của CFA Institute dẫn lại, P/E của một công ty được định giá hợp lý sẽ bằng tốc độ tăng trưởng lợi nhuận của nó.
Đây là đúc kết nghề nghiệp, không phải định lý. Con số 1 phụ thuộc quy ước đơn vị: P/E tính bằng lần, tính bằng %/năm, nên không có lý do kinh tế để hai con số phải bằng nhau. Nếu viết là 0,15, PEG của Công ty PG là 100.
5. Vì sao P/E không tăng tỷ lệ thuận với tăng trưởng?
P/E không tăng tỷ lệ thuận với tăng trưởng vì giá trị cổ phiếu là tổng dòng tiền chiết khấu, không phải hàm bậc nhất của . Aswath Damodaran (Đại học New York) nhận xét phép chia P/E cho tăng trưởng không trung hòa được tác động của tăng trưởng, vì quan hệ giữa tăng trưởng và giá trị không tuyến tính.
Doanh nghiệp không tăng trưởng vẫn tạo ra lợi nhuận, nên P/E hợp lý vẫn dương. Khi tiến về 0, tử số giữ nguyên còn mẫu số co lại, nên PEG tăng vọt.
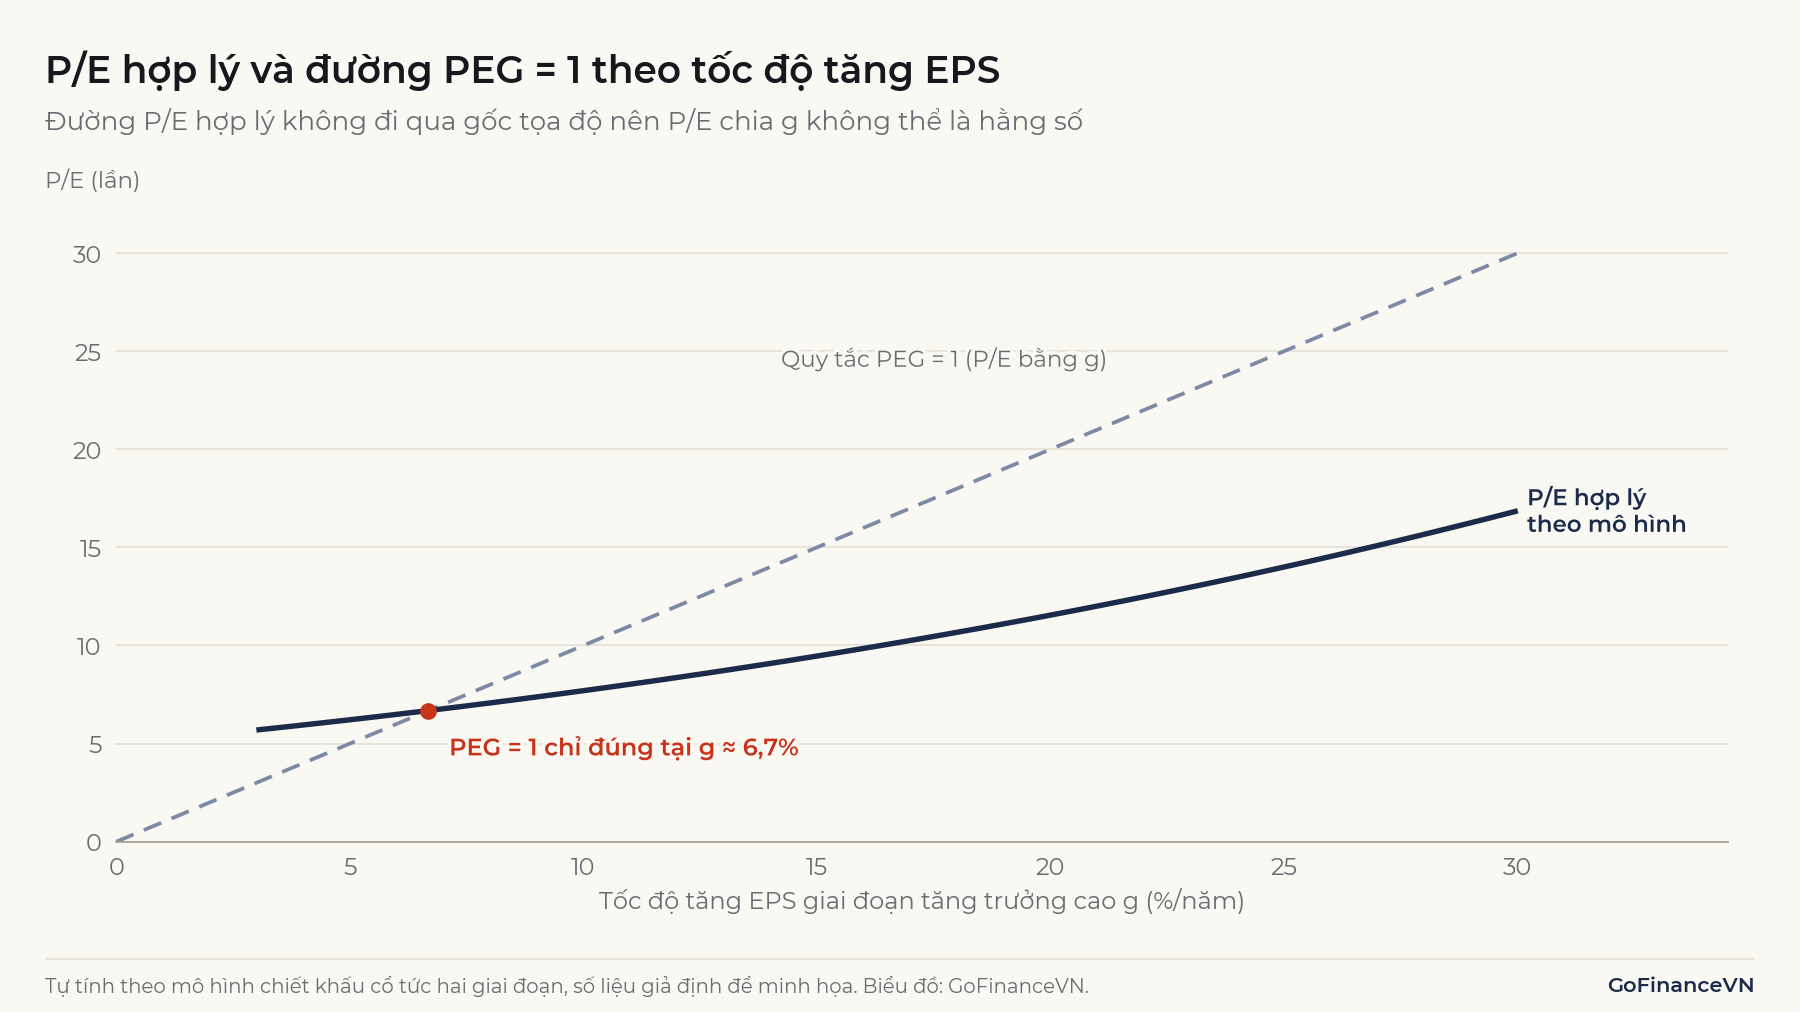
Hình 1 dùng mô hình hai giai đoạn. Với giả định trong hình, đường PEG bằng 1 chỉ gặp P/E hợp lý ở mức tăng trưởng khoảng 6,7%/năm.
Cơ chế chiết khấu cổ tức được phân tích trong bài DDM là gì?
6. Tăng trưởng quá khứ hay dự phóng cho kết quả khác nhau thế nào?
Tăng trưởng quá khứ và dự phóng có thể cho PEG khác nhau đến mức đảo ngược thứ hạng hai cổ phiếu. Tiếp ví dụ trên, với P/E giữ nguyên ở 15 và 12 lần:
| Chỉ tiêu | Công ty PG | Công ty PH |
|---|---|---|
| EPS hai năm trước (đồng) | 1.700 | 1.200 |
| EPS 12 tháng gần nhất (đồng) | 2.000 | 2.000 |
| Tăng EPS quá khứ, bình quân năm (%) | 8,47 | 29,10 |
| PEG theo tăng trưởng quá khứ | 1,77 | 0,41 |
| Tăng EPS dự phóng (%/năm) | 15 | 8 |
| PEG theo tăng trưởng dự phóng | 1,00 | 1,50 |
Theo số quá khứ, PH có PEG thấp hơn; theo số dự phóng, PG thấp hơn. Tăng trưởng quá khứ kiểm chứng được nhưng có thể đến từ nền thấp, còn dự phóng có thể lạc quan.
Tăng trưởng cần cùng gốc EPS với P/E. Nếu lấy P/E dự phóng chia cho tăng trưởng tính từ năm hiện tại, tăng trưởng năm tới bị tính hai lần: với PG, P/E dự phóng là 15 / 1,15 ≈ 13,04 lần và PEG xuống còn 0,87 dù doanh nghiệp không thay đổi.
Lưu ý: Khi doanh nghiệp trả cổ tức bằng cổ phiếu, EPS các năm trước phải được điều chỉnh theo số cổ phiếu mới, như VAS 30 yêu cầu. Nếu không, tốc độ tăng EPS thấp hơn thực tế.
7. Hạn chế và lưu ý khi sử dụng PEG
7.1. PEG không tính đến rủi ro
PEG không có biến nào đo rủi ro, trong khi rủi ro quyết định chi phí vốn chủ sở hữu. Cùng tăng trưởng 15%/năm, PEG hợp lý theo mô hình là 0,85 nếu chi phí vốn chủ sở hữu = 10% và 0,44 nếu = 15%.
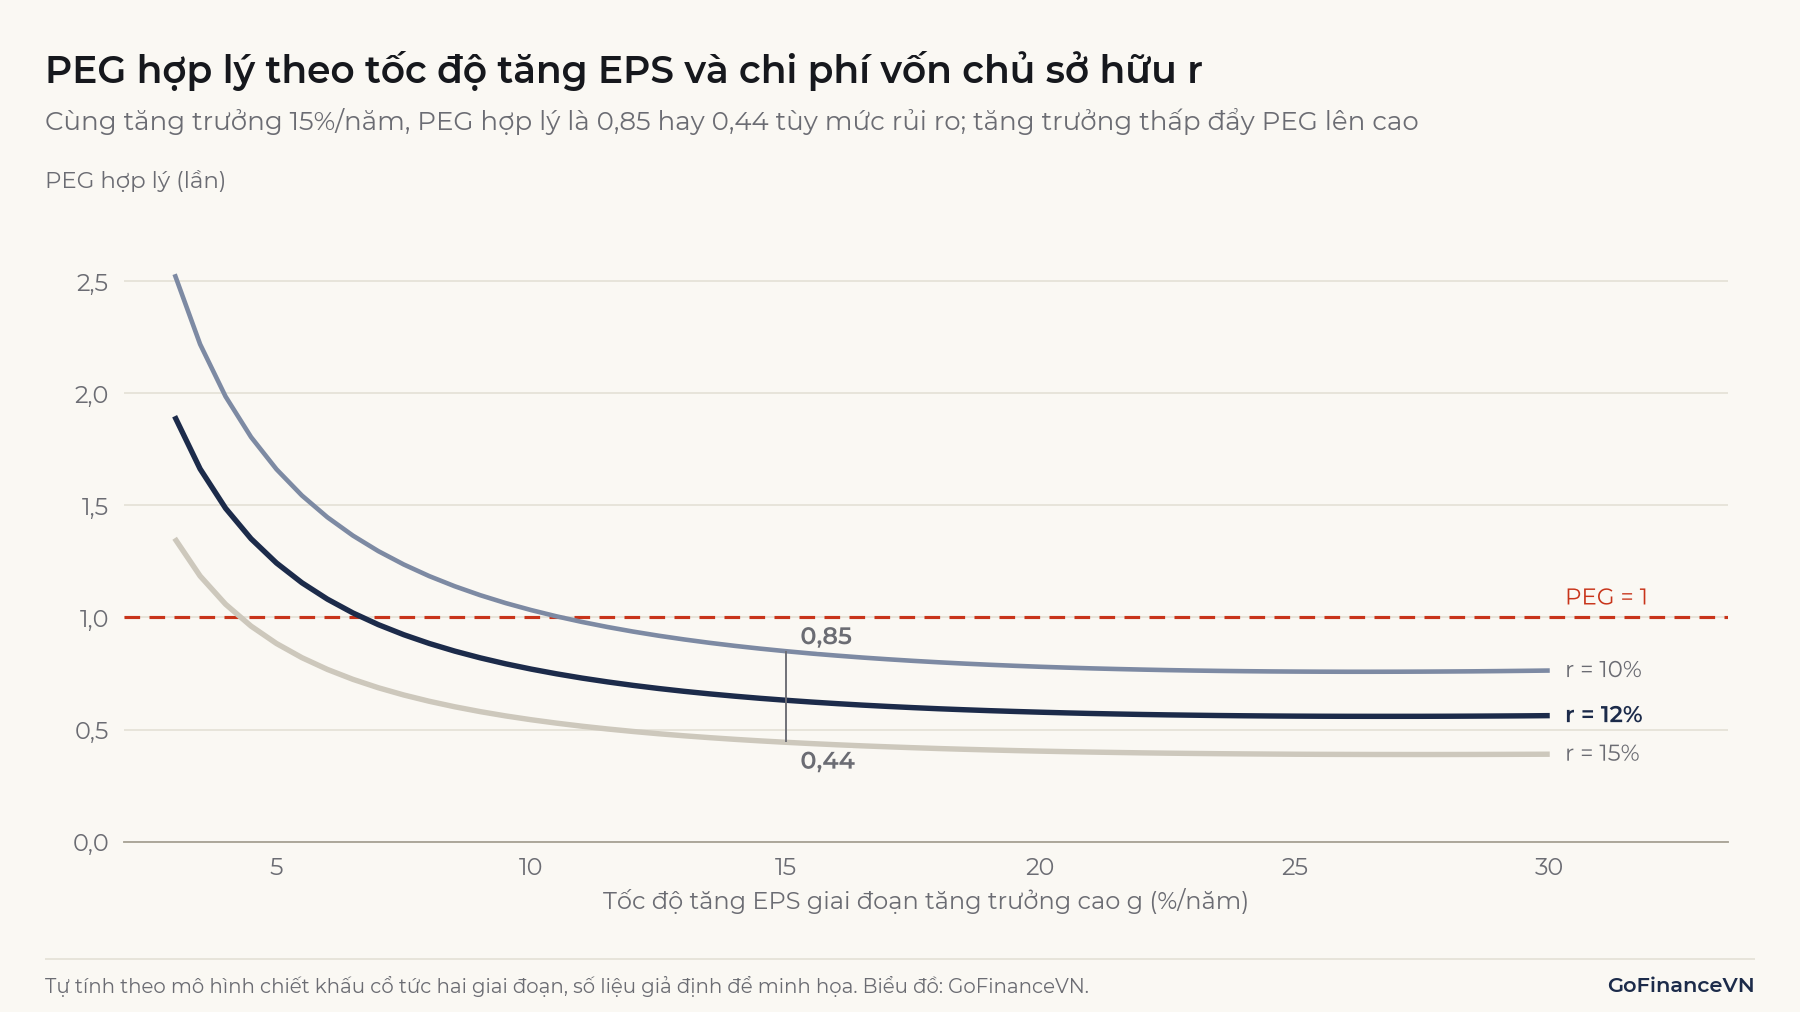
Giả sử PG rủi ro hơn với = 15%, còn PH có = 10%. PEG hợp lý theo mô hình của PG là 0,44 và của PH là 1,18. PEG thực tế 1,00 và 1,50 bằng khoảng 2,3 lần và 1,3 lần mức hợp lý, nên PG có PEG thấp hơn nhưng xa mức hợp lý hơn.
Xem thêm: CAPM là gì?
7.2. PEG không phân biệt chất lượng lợi nhuận
PEG coi mọi đồng EPS và mọi điểm tăng trưởng là như nhau. Nếu 500 đồng trong EPS 2.000 đồng của PG là lãi bán tài sản một lần, EPS cốt lõi là 1.500 đồng, P/E là 20 lần và PEG là 1,33 thay vì 1,00.
7.3. Không dùng được khi EPS hoặc tăng trưởng âm
Khi EPS âm hoặc tăng trưởng âm, PEG không có ý nghĩa kinh tế. Nếu cả hai cùng âm, ví dụ P/E −10 và = −5, PEG bằng 2 trông như số bình thường dù doanh nghiệp đang lỗ.
Xem thêm: Định giá doanh nghiệp là gì?
Kết luận
PEG bằng P/E chia cho số phần trăm tăng EPS. Mốc 1 chỉ là quy tắc kinh nghiệm, vì P/E hợp lý là đường cong theo tăng trưởng và còn phụ thuộc vào rủi ro. PEG có ích nhất khi so sánh doanh nghiệp tương đồng với cùng một cách tính tăng trưởng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/market-based-valuation-price-enterprise-value-multiples
- Aswath Damodaran, PEG Ratios (NYU Stern): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/lectures/peg.htm
- Aswath Damodaran, Earnings Multiples (slide bài giảng, NYU Stern): https://pages.stern.nyu.edu/~adamodar/pdfiles/eqnotes/earnmult.pdf
- Leo H. Chan (2023), A More Intuitive Formula for the PEG Ratio, Journal of Risk and Financial Management 16(4): https://ideas.repec.org/a/gam/jjrfmx/v16y2023i4p214-d1108778.html
- Peter Lynch (1989), One Up on Wall Street, Simon & Schuster
- Timothy P. Connolly (2012), Is It Overvalued? Look at the PEG Ratio, CFA Institute Enterprising Investor: https://blogs.cfainstitute.org/blog/2012/08/16/is-it-overvalued-look-at-the-peg-ratio/
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 30 "Lãi trên cổ phiếu" (Quyết định 100/2005/QĐ-BTC)
Đọc tiếp: P/E là gì? Cách tính, ý nghĩa và P/E bao nhiêu là hợp lý