Cách lập mô hình ba báo cáo tài chính: liên kết, kiểm tra cân đối và vòng lặp lãi vay
Mô hình ba báo cáo tài chính (three statement model) là bảng tính dự phóng báo cáo kết quả kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ của cùng một doanh nghiệp, trong đó ba báo cáo được nối với nhau bằng công thức. Mô hình lập đúng khi tổng tài sản bằng tổng nguồn vốn ở mọi năm dự phóng mà không cần ép cân. Bài viết hướng dẫn từng bước trên ví dụ Công ty ZV: các đường nối giữa ba báo cáo, cách kiểm tra cân đối, cách đọc số chênh lệch để tìm lỗi và cách xử lý vòng lặp lãi vay trong Excel.
1. Mô hình ba báo cáo tài chính là gì?
Mô hình ba báo cáo tài chính là mô hình dự phóng đồng thời ba báo cáo chính của một doanh nghiệp từ một bộ giả định chung, sao cho mọi con số trên báo cáo này khớp với báo cáo kia. Trong tiếng Anh, mô hình này thường được gọi là three statement model, một dạng cơ bản của mô hình tài chính (financial model).
Theo Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính 2026, ba báo cáo này có tên là Báo cáo kết quả hoạt động kinh doanh (mẫu B 02-DN), Báo cáo tình hình tài chính (B 01-DN, trước đây gọi là bảng cân đối kế toán) và Báo cáo lưu chuyển tiền tệ (B 03-DN). Nội dung từng báo cáo được giới thiệu trong bài Báo cáo tài chính là gì?. Bài này chỉ tập trung vào việc nối chúng thành một mô hình.
CFA Institute xếp việc lập mô hình báo cáo tài chính là một bước của quá trình định giá doanh nghiệp, và mô hình thường xuất phát từ dự phóng doanh thu. Từ mô hình ba báo cáo, nhà phân tích lấy ra dòng tiền tự do cho định giá DCF, kiểm tra khả năng trả nợ, hoặc xem một kế hoạch kinh doanh có cần thêm vốn hay không. Cách tính dòng tiền tự do từ các số dự phóng được trình bày trong bài Dòng tiền tự do (FCF) là gì?
2. Ba báo cáo nối với nhau qua những đường nào?
Ba báo cáo nối với nhau qua bốn đường chính: lợi nhuận sau thuế, các khoản không dùng tiền như khấu hao, biến động số dư trên bảng cân đối, và số dư tiền cuối kỳ.
| Đường nối | Từ | Đến |
|---|---|---|
| Lợi nhuận sau thuế (LNST) | Báo cáo kết quả kinh doanh | Dòng đầu của báo cáo lưu chuyển tiền tệ; cộng vào lợi nhuận sau thuế chưa phân phối (mã 420) sau khi trừ cổ tức |
| Khấu hao | Bảng tài sản cố định (TSCĐ) | Chi phí trên báo cáo kết quả kinh doanh; cộng lại trên báo cáo lưu chuyển tiền tệ; trừ vào TSCĐ |
| Biến động số dư | Bảng cân đối (phải thu, tồn kho, phải trả, TSCĐ, nợ vay, vốn góp) | Các dòng điều chỉnh và dòng tiền đầu tư, tài chính trên báo cáo lưu chuyển tiền tệ |
| Tiền cuối kỳ | Báo cáo lưu chuyển tiền tệ | Tiền và tương đương tiền (mã 110) trên bảng cân đối |
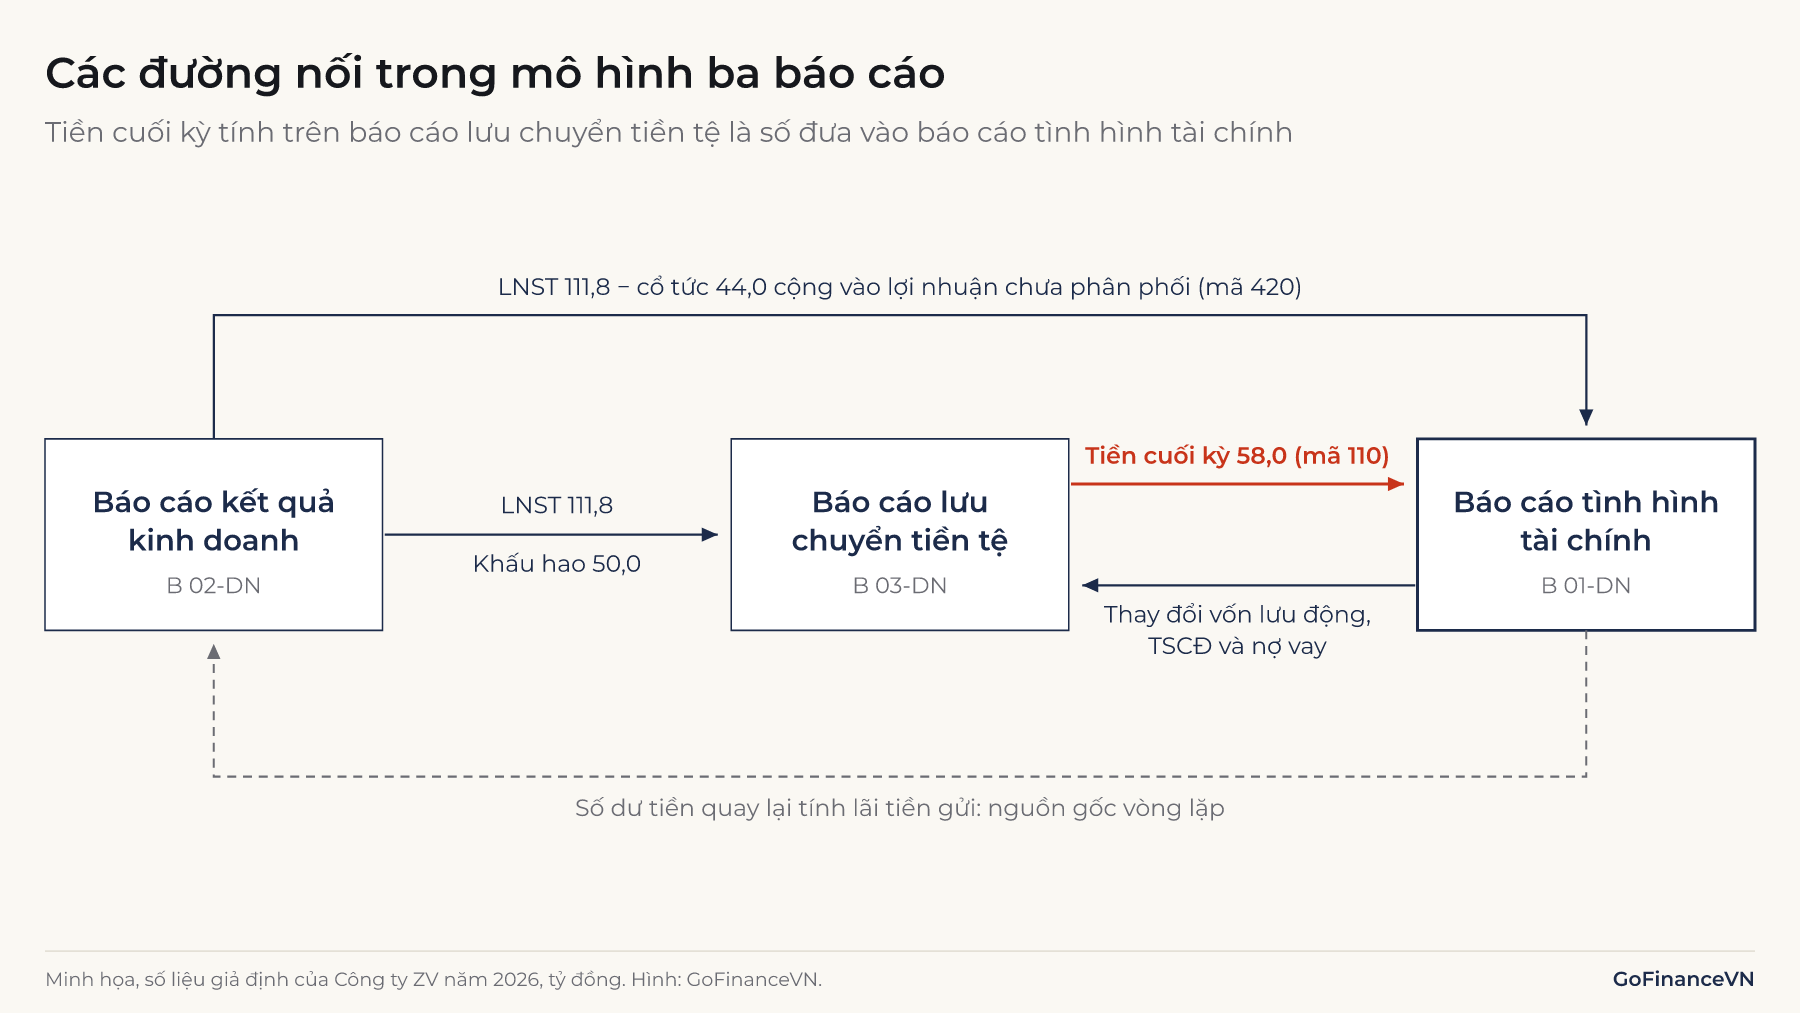
Đường thứ tư là đường quyết định: tiền trên bảng cân đối không được tính bằng cách lấy tổng nguồn vốn trừ các tài sản khác, mà lấy từ báo cáo lưu chuyển tiền tệ. Nhờ vậy, việc tổng tài sản bằng tổng nguồn vốn trở thành một phép kiểm tra thật. Vì sao dòng tiền khác lợi nhuận được giải thích trong bài Báo cáo lưu chuyển tiền tệ là gì?
3. Chuẩn bị: số liệu năm gốc và giả định
Trước khi dự phóng cần hai thứ: bảng cân đối của năm gốc đã cân (tổng tài sản bằng tổng nguồn vốn) và một bộ giả định đặt riêng một khu vực trong bảng tính.
Ví dụ xuyên suốt bài: Công ty ZV (doanh nghiệp sản xuất giả định) có doanh thu năm 2025 là 1.000 tỷ đồng. Bảng cân đối ngày 31/12/2025 gồm tiền 80, phải thu 125, hàng tồn kho 115, TSCĐ 500 (tổng tài sản 820); phải trả người bán 75, vay 300, vốn góp 250, lợi nhuận sau thuế chưa phân phối 195 (tổng nguồn vốn 820). Đơn vị: tỷ đồng.
| Giả định cho 2026–2028 | Giá trị |
|---|---|
| Tăng trưởng doanh thu | 10%/năm |
| Giá vốn hàng bán | 70% doanh thu |
| Chi phí bán hàng và quản lý (chưa gồm khấu hao) | 11% doanh thu |
| Khấu hao | 10% TSCĐ đầu kỳ |
| Chi đầu tư TSCĐ (capex) | 7% doanh thu |
| Số ngày phải thu / tồn kho / phải trả | 45 / 60 / 40 ngày (năm 365 ngày) |
| Lãi suất vay; lãi suất tiền gửi | 8%/năm; 4%/năm, tính trên số dư bình quân |
| Thuế suất thu nhập doanh nghiệp | 20%, nộp hết trong năm |
| Trả nợ gốc | 50 tỷ đồng/năm |
| Cổ tức tiền mặt | 44; 50; 56 tỷ đồng |
Mọi giả định nằm trong ô riêng, công thức chỉ tham chiếu đến ô đó, không gõ số trực tiếp vào công thức. Để dễ theo dõi, ví dụ bỏ qua thuế phải nộp cuối kỳ, phát hành thêm cổ phiếu và các khoản như dự phòng hay đầu tư tài chính; mô hình thật thêm từng khoản theo cùng nguyên tắc ở mục 4. Tăng trưởng doanh thu thường là giả định quan trọng nhất; cách lập dự phóng doanh thu là một chủ đề riêng.
Cách xây dựng giả định này được trình bày trong bài Dự phóng doanh thu: cách làm và lỗi thường gặp
4. Cách lập mô hình ba báo cáo từng bước
Thứ tự lập là báo cáo kết quả kinh doanh, các bảng phụ, báo cáo lưu chuyển tiền tệ, rồi mới đến bảng cân đối. Phần lãi tiền gửi tạo vòng lặp nên để nối sau cùng (mục 6). Các số dưới đây là của năm 2026, làm tròn một chữ số thập phân.
4.1. Bước 1: Dự phóng báo cáo kết quả kinh doanh
Báo cáo kết quả kinh doanh đi từ doanh thu xuống lợi nhuận sau thuế, mỗi dòng bằng doanh thu nhân với một tỷ lệ giả định, trừ khấu hao và lãi lấy từ bảng phụ.
| Chỉ tiêu (tỷ đồng) | 2026 | Cách tính |
|---|---|---|
| Doanh thu thuần | 1.100,0 | 1.000 × 1,1 |
| Giá vốn hàng bán | 770,0 | 70% doanh thu |
| Chi phí bán hàng và quản lý | 121,0 | 11% doanh thu |
| Khấu hao | 50,0 | 10% × TSCĐ đầu kỳ 500 |
| Lợi nhuận trước lãi vay và thuế (EBIT) | 159,0 | |
| Lãi tiền gửi | 2,8 | 4% × tiền bình quân (mục 6) |
| Chi phí đi vay | 22,0 | 8% × (300 + 250) / 2 |
| Lợi nhuận trước thuế | 139,8 | |
| Thuế thu nhập doanh nghiệp | 28,0 | 20% |
| Lợi nhuận sau thuế | 111,8 |
Lưu ý: Trên mẫu B 02-DN không có dòng khấu hao riêng; khấu hao nằm trong giá vốn, chi phí bán hàng và chi phí quản lý. Mô hình tách khấu hao ra để nối với bảng TSCĐ. Khi lấy số lịch sử, khấu hao đọc ở mã 02 của báo cáo lưu chuyển tiền tệ, và phải trừ khoản này khỏi giá vốn, chi phí để không bị tính hai lần.
4.2. Bước 2: Dự phóng vốn lưu động, tài sản cố định và nợ vay
Các bảng phụ tính số dư cuối kỳ của những khoản mục trên bảng cân đối, để từ đó suy ra dòng tiền. Có ba bảng phụ chính.
Vốn lưu động: phải thu, tồn kho và phải trả được dự phóng theo số ngày. Với doanh thu 1.100 và giá vốn 770:
Phải thu tăng 10,6 và tồn kho tăng 11,6 so với đầu năm, trong khi phải trả tăng 9,4. Vốn lưu động hoạt động vì vậy tăng 12,8 tỷ đồng, và đây là số tiền bị giữ lại trong hoạt động kinh doanh. Ý nghĩa của các chỉ tiêu này được trình bày trong bài Vốn lưu động là gì?
Tài sản cố định: số dư cuối kỳ bằng số đầu kỳ cộng capex, trừ khấu hao.
Các phương pháp khấu hao và ảnh hưởng của chúng lên báo cáo được phân tích trong bài Khấu hao là gì?
Nợ vay: số dư cuối kỳ bằng số đầu kỳ cộng vay mới, trừ nợ gốc đã trả, ở đây là 300 − 50 = 250. Chi phí đi vay tính trên số dư bình quân của năm.
4.3. Bước 3: Lập báo cáo lưu chuyển tiền tệ
Báo cáo lưu chuyển tiền tệ trong mô hình đi từ lợi nhuận sau thuế, cộng lại khấu hao, trừ phần tăng vốn lưu động, rồi cộng dòng tiền đầu tư và tài chính. Ngoài lợi nhuận sau thuế, mỗi dòng là một khoản đã có ở bước 2.
| Chỉ tiêu (tỷ đồng) | 2026 | Lấy từ |
|---|---|---|
| Lợi nhuận sau thuế | 111,8 | Bước 1 |
| Cộng: khấu hao | 50,0 | Bảng TSCĐ |
| Tăng phải thu | −10,6 | 135,6 − 125,0 |
| Tăng hàng tồn kho | −11,6 | 126,6 − 115,0 |
| Tăng phải trả người bán | 9,4 | 84,4 − 75,0 |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | 149,0 | |
| Chi mua sắm TSCĐ | −77,0 | Bảng TSCĐ |
| Trả nợ gốc vay | −50,0 | Bảng nợ vay |
| Cổ tức đã trả | −44,0 | Giả định |
| Lưu chuyển tiền thuần trong kỳ | −22,0 | |
| Tiền đầu kỳ | 80,0 | Bảng cân đối 2025 |
| Tiền cuối kỳ | 58,0 |
Quy tắc dấu: tài sản tăng thì tiền giảm, nợ phải trả hoặc vốn chủ sở hữu tăng thì tiền tăng. Công ty ZV có lãi 111,8 tỷ đồng nhưng tiền vẫn giảm 22 tỷ đồng, vì capex, trả nợ gốc và cổ tức (tổng 171) lớn hơn dòng tiền kinh doanh 149.
4.4. Bước 4: Hoàn thiện bảng cân đối, tiền là số cân bằng
Bảng cân đối cuối kỳ được ghép từ các bảng phụ, với hai dòng nhận số từ báo cáo khác: tiền lấy từ dòng tiền cuối kỳ ở bước 3, lợi nhuận chưa phân phối lấy theo công thức:
Cổ tức ở đây là cổ tức được chia trong năm. Nếu cổ tức đã công bố nhưng chưa trả, phần chưa trả nằm ở dòng phải trả cổ tức (mã 313) và không đi qua báo cáo lưu chuyển tiền tệ năm đó. Chỉ tiêu mã 420 được giải thích kỹ trong bài Lợi nhuận sau thuế chưa phân phối là gì?
Tổng tài sản năm 2026 là 58,0 + 135,6 + 126,6 + 527,0 = 847,2 tỷ đồng. Tổng nguồn vốn là 84,4 + 250,0 + 250,0 + 262,8 = 847,2 tỷ đồng.
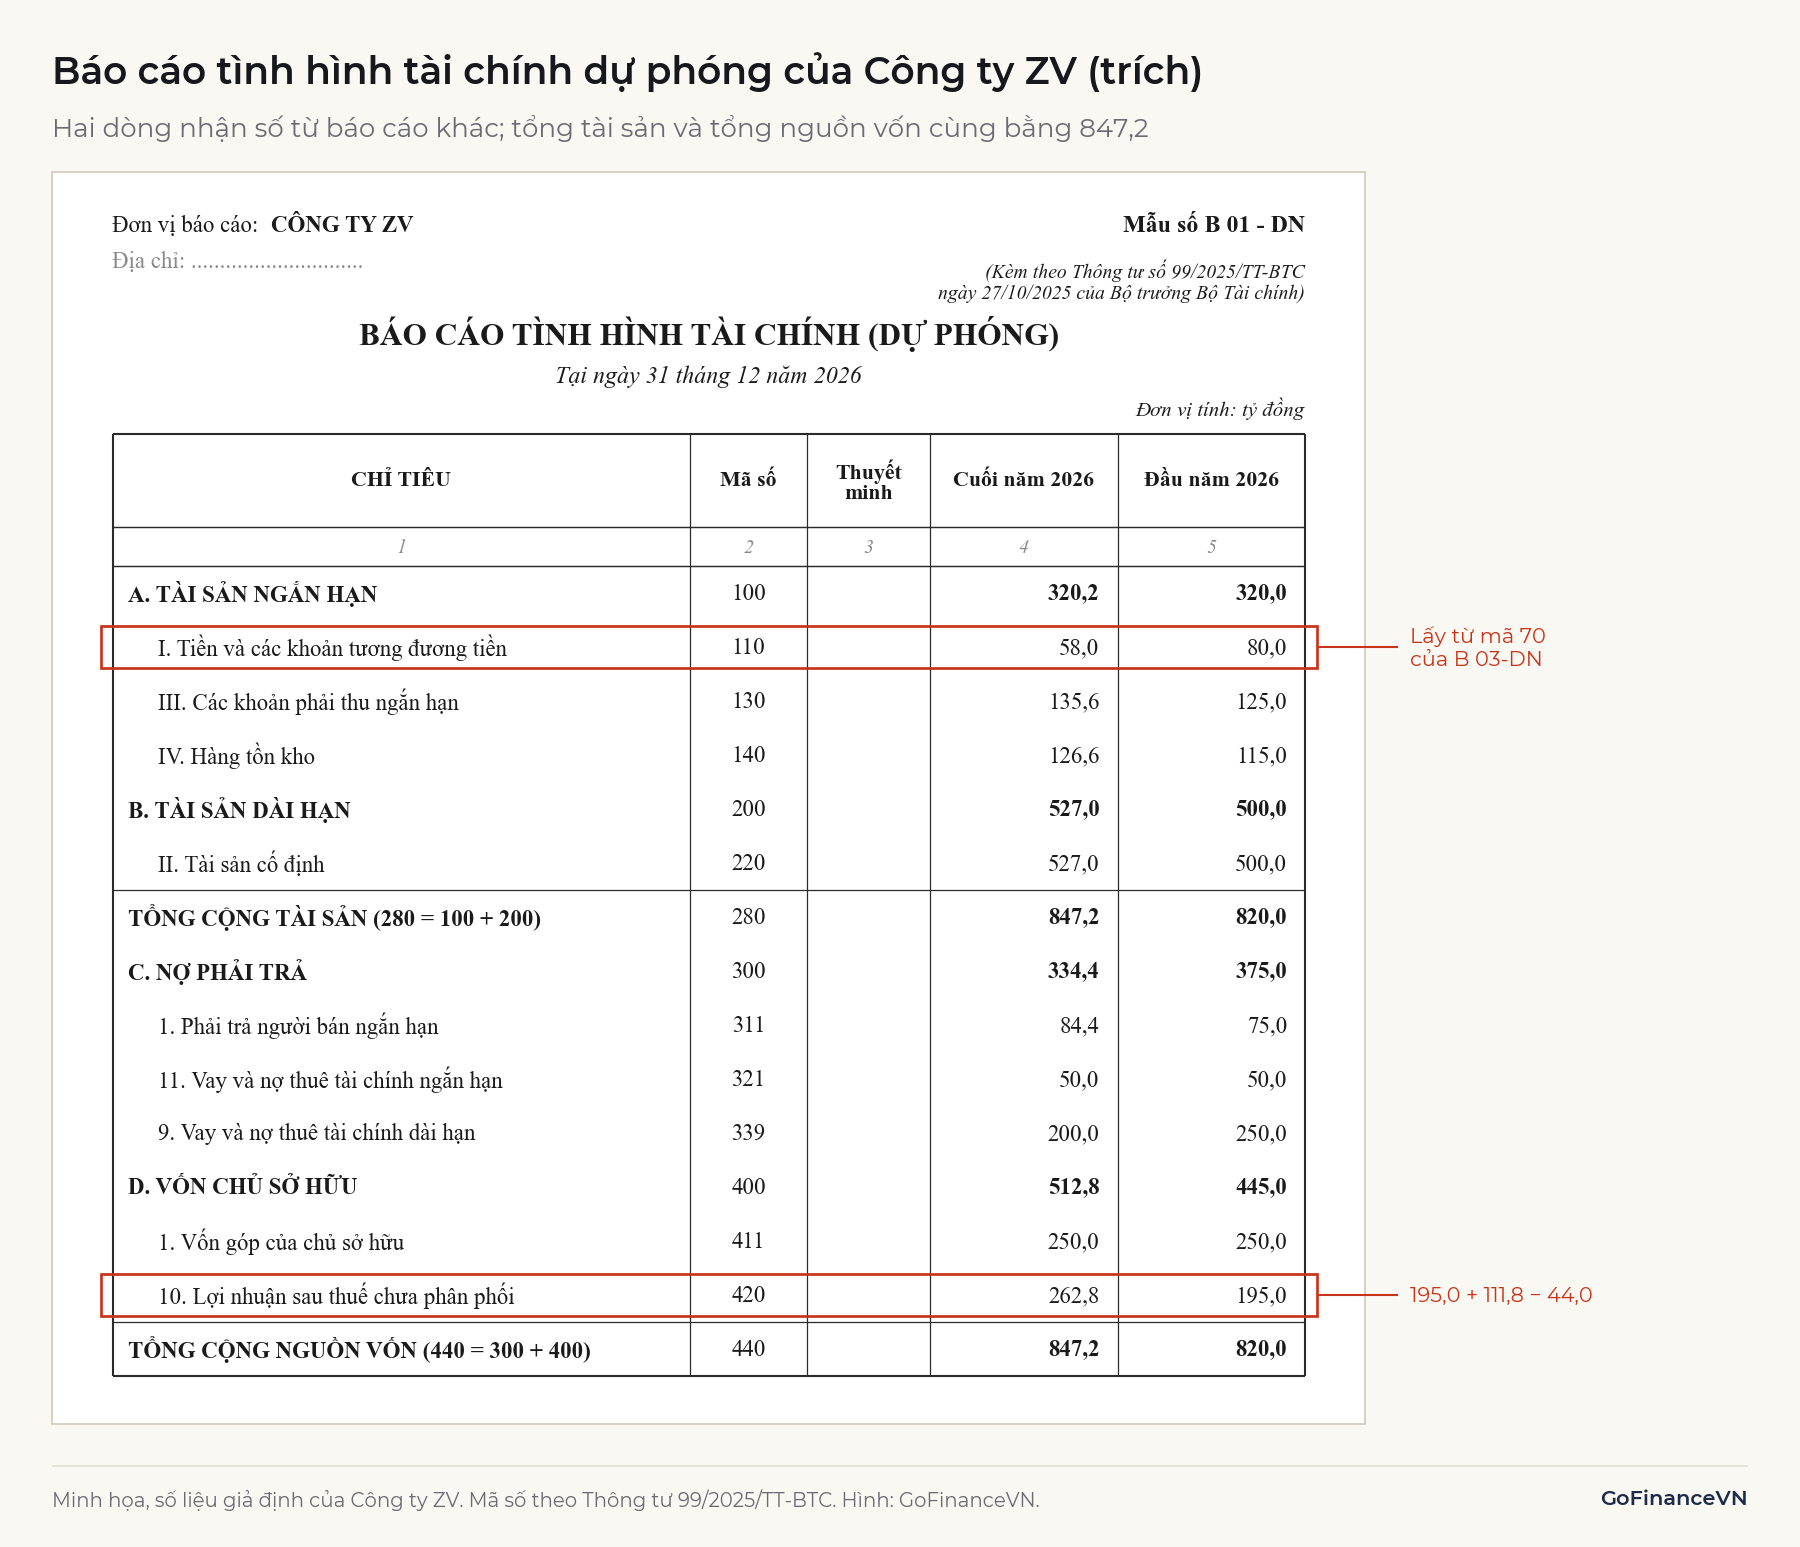
Lặp lại bốn bước cho 2027 và 2028, mỗi năm lấy số cuối kỳ của năm trước làm số đầu kỳ:
| Tỷ đồng | 2025 | 2026 | 2027 | 2028 |
|---|---|---|---|---|
| Lợi nhuận sau thuế | 111,8 | 128,9 | 147,3 | |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | 149,0 | 163,8 | 183,7 | |
| Tiền cuối kỳ | 80,0 | 58,0 | 37,1 | 21,6 |
| Tổng tài sản = tổng nguồn vốn | 820,0 | 847,2 | 884,5 | 935,1 |
Lợi nhuận tăng đều nhưng tiền giảm từ 80 xuống 21,6 tỷ đồng sau ba năm. Đây là loại kết luận mà riêng báo cáo kết quả kinh doanh không cho thấy: với kế hoạch trả nợ và cổ tức này, Công ty ZV sẽ cần vay thêm nếu muốn giữ một mức tiền tối thiểu.
4.5. Bố cục bảng tính và công thức Excel
Bố cục phổ biến là đặt ba báo cáo trên cùng một sheet, mỗi năm một cột, giả định ở trên cùng. Bảng dưới là các công thức của cột D (năm 2026), cột C là năm 2025; kéo sang phải cho các năm sau. Công thức viết theo định dạng vùng Việt Nam, dùng dấu chấm phẩy ngăn đối số; Excel định dạng tiếng Anh (Mỹ) dùng dấu phẩy.
| Hàng | Chỉ tiêu | Công thức ở cột D |
|---|---|---|
| 3–15 | Giả định (tăng trưởng, tỷ lệ, số ngày, lãi suất, thuế, trả nợ, cổ tức) | Nhập số |
| 16 | Công tắc vòng lặp (ô C16: 1 là bật, 0 là tắt) | Nhập số |
| 19 | Doanh thu | =C19*(1+D3) |
| 22 | Khấu hao | =C47*D6 |
| 24 | Lãi tiền gửi | =D12*IF($C$16=1;(C44+D44)/2;C44) |
| 25 | Chi phí đi vay | =D11*(C50+D50)/2 |
| 28 | Lợi nhuận sau thuế | =D26-D27 |
| 32 | Tăng, giảm phải thu | =C45-D45 |
| 34 | Tăng, giảm phải trả | =D49-C49 |
| 42 | Tiền cuối kỳ | =D41+D40 |
| 44 | Tiền (bảng cân đối) | =D42 |
| 45 | Phải thu | =D19*D8/365 |
| 47 | TSCĐ | =C47-D36-D22 (D36 là capex, mang dấu âm) |
| 52 | Lợi nhuận chưa phân phối | =C52+D28-D15 |
| 54 | Kiểm tra cân đối | =ROUND(D48-D53;6) |
Bảng chỉ liệt kê các hàng chứa đường nối. Khi dựng lại bố cục này trên Excel 2024 cho Windows (phiên bản 16.0), hàng kiểm tra trả về 0, tiền cuối năm 2026 là 58,0 và lợi nhuận sau thuế là 111,8 tỷ đồng, khớp với các bảng ở trên.
5. Kiểm tra cân đối: mô hình lệch thì tìm lỗi ở đâu?
Dòng kiểm tra lấy tổng tài sản trừ tổng nguồn vốn cho từng năm; mô hình chỉ đúng khi mọi ô ở dòng này bằng 0. Khi dòng kiểm tra khác 0, độ lớn của số chênh lệch thường chỉ ra lỗi nằm ở đâu.
Bảng dưới là năm loại lỗi hay gặp, mỗi lỗi được cố ý đưa vào mô hình Công ty ZV năm 2026 để xem dòng kiểm tra thay đổi thế nào:
| Lỗi | Tổng tài sản − tổng nguồn vốn (tỷ đồng) | Dấu hiệu |
|---|---|---|
| Ghi cổ tức đã trả trên báo cáo lưu chuyển tiền tệ nhưng quên trừ khỏi lợi nhuận chưa phân phối | −44,0 | Đúng bằng cổ tức |
| Sai dấu phần tăng vốn lưu động (cộng thay vì trừ) | +25,6 | Gấp đôi 12,8 |
| Cộng lại khấu hao trên dòng tiền nhưng không trừ khỏi TSCĐ | +50,0 | Đúng bằng khấu hao |
| Ghi capex trên dòng tiền đầu tư nhưng không cộng vào TSCĐ | −77,0 | Đúng bằng capex |
| Ghi trả nợ gốc trên dòng tiền nhưng không giảm số dư vay | −50,0 | Đúng bằng nợ gốc |
Hai quy tắc rút ra: chênh lệch đúng bằng một khoản mục thường là khoản đó chỉ được ghi ở một báo cáo; chênh lệch bằng hai lần một khoản mục thường là sai dấu. Nên sửa từ năm dự phóng đầu tiên bị lệch, vì lỗi ở một năm sẽ chuyển sang mọi năm sau qua số đầu kỳ.
Lưu ý: Cách "ép cân" phổ biến là tính tiền bằng tổng nguồn vốn trừ các tài sản còn lại. Khi đó dòng kiểm tra luôn bằng 0, nhưng mọi lỗi ở bảng trên bị dồn vào số dư tiền mà không ai thấy. Cách kiểm tra thứ hai, độc lập với dòng kiểm tra, là so tiền trên bảng cân đối với tiền cuối kỳ trên báo cáo lưu chuyển tiền tệ: trong mô hình đúng, hai số luôn bằng nhau.
Ngoài dòng kiểm tra, nên xem lại các số không hợp lý: số dư tiền hoặc nợ vay âm, TSCĐ âm do khấu hao vượt nguyên giá, hay cổ tức lớn hơn lợi nhuận sau thuế nhiều năm liền.
6. Vòng lặp lãi vay: vì sao xuất hiện và cách xử lý
Vòng lặp (circular reference) xuất hiện khi lãi được tính trên số dư bình quân của một khoản mà chính số dư đó phụ thuộc vào lợi nhuận. Trong mô hình Công ty ZV, chuỗi đó là: lãi tiền gửi → lợi nhuận sau thuế → tiền cuối kỳ → tiền bình quân → lãi tiền gửi.
6.1. Khi nào có vòng lặp, khi nào không
Tính lãi trên số dư bình quân không tự động tạo vòng lặp. Chi phí đi vay của Công ty ZV cũng tính trên số dư bình quân, nhưng khoản vay trả theo lịch cố định 50 tỷ đồng/năm, không phụ thuộc lợi nhuận, nên không có vòng lặp. Vòng lặp chỉ xuất hiện khi số dư dùng để tính lãi phụ thuộc vào tiền: tiền gửi, khoản vay bổ sung khi thiếu tiền (thường gọi là hạn mức tín dụng xoay vòng, revolver), hoặc khoản trả nợ trước hạn bằng tiền thừa (cash sweep). Khoản vay bổ sung thường viết bằng hàm MAX và MIN: tiền thấp hơn mức tối thiểu thì vay thêm, tiền thừa thì trả bớt. Nếu Công ty ZV thêm khoản vay này để giữ mức tiền tối thiểu (mục 4.4), chi phí đi vay cũng nằm trong vòng lặp.
Vòng lặp hội tụ nhanh vì mỗi vòng chỉ truyền lại một phần nhỏ thay đổi: 1 tỷ đồng tiền cuối kỳ tăng thêm chỉ làm lãi tiền gửi tăng 4% × 1/2 = 0,02 tỷ đồng, và sau thuế còn 0,016. Bảng dưới là các vòng tính của năm 2026, bắt đầu bằng giả định tiền cuối kỳ bằng tiền đầu kỳ:
| Vòng | Tiền cuối kỳ đưa vào | Lãi tiền gửi | Lợi nhuận sau thuế | Tiền cuối kỳ tính ra |
|---|---|---|---|---|
| 1 | 80,00 | 3,20 | 112,16 | 58,35 |
| 2 | 58,35 | 2,77 | 111,81 | 58,01 |
| 3 | 58,01 | 2,76 | 111,81 | 58,00 |
Từ vòng thứ ba, kết quả không đổi ở hai chữ số thập phân. Vì quan hệ ở đây là tuyến tính, có thể giải thẳng bằng đại số thay cho lặp; kết quả cũng là 58,00 tỷ đồng.
6.2. Bật tính lặp trong Excel và công tắc ngắt vòng
Nếu chưa bật tính lặp, Excel báo cảnh báo tham chiếu vòng (circular reference) ở lần đầu phát hiện, ô liên quan có thể hiện 0 hoặc giá trị tính lần trước. Theo Microsoft, cách bật trên Windows là vào File > Options > Formulas, chọn Enable iterative calculation (trên Mac: Excel > Preferences > Calculation, chọn Use iterative calculation). Mặc định Excel dừng sau 100 vòng hoặc khi giá trị thay đổi ít hơn 0,001.
Thực hành phổ biến là thêm một công tắc ngắt vòng như ô C16 ở mục 4.5, được dùng trong công thức lãi tiền gửi ở hàng 24: khi C16 bằng 0, lãi chỉ tính trên tiền đầu kỳ. Khi một ô trong vòng lặp bị lỗi (#REF!, #VALUE!), lỗi chạy vòng quanh và có thể không tự mất sau khi đã sửa công thức; đặt công tắc về 0 để cắt vòng, sửa lỗi, rồi bật lại.
6.3. Tránh vòng lặp bằng số dư đầu kỳ
Cách đơn giản nhất là tính lãi trên số dư đầu kỳ. Với Công ty ZV năm 2026, lãi tiền gửi khi đó là 4% × 80 = 3,2 tỷ đồng, lợi nhuận sau thuế 112,16 thay vì 111,81, chênh 0,35 tỷ đồng (khoảng 0,3%). Sai lệch nhỏ khi số dư thay đổi ít trong năm, nhưng sẽ lớn nếu doanh nghiệp vay hoặc trả một khoản lớn trong năm. Cách này hợp với mô hình cần đơn giản; mô hình cho giao dịch dùng nhiều nợ thường giữ số dư bình quân và chấp nhận vòng lặp.
7. Hạn chế và lưu ý khi dùng mô hình ba báo cáo
Mô hình cân đối chỉ chứng minh công thức nối đúng, không chứng minh dự phóng đúng.
7.1. Cân đối không có nghĩa là giả định hợp lý
Một mô hình với tăng trưởng doanh thu 50%/năm vẫn cân đối hoàn hảo. Chất lượng của mô hình nằm ở giả định doanh thu, biên lợi nhuận, capex và vốn lưu động. Vì vậy mô hình thường đi kèm phân tích độ nhạy để xem kết quả thay đổi thế nào khi giả định thay đổi, như trình bày trong bài Phân tích độ nhạy và phân tích kịch bản trong định giá.
Cách lập bảng độ nhạy trên Excel được hướng dẫn trong bài Cách làm bảng độ nhạy bằng Data Table trong Excel
7.2. Báo cáo lưu chuyển tiền tệ trong mô hình khác mẫu B 03-DN
Mô hình đi thẳng từ lợi nhuận sau thuế vì giả định lãi vay và thuế được trả hết trong năm; trên mẫu B 03-DN, điểm xuất phát là lợi nhuận trước thuế (mã 01), còn chi phí đi vay và thuế được tách thành các dòng riêng (mã 06, 14 và 15). Khác biệt đáng kể hơn là tiền lãi nhận được: trên mẫu, khoản này thường được đưa ra khỏi hoạt động kinh doanh và ghi ở mã 27 thuộc hoạt động đầu tư, còn mô hình rút gọn để lãi tiền gửi trong dòng tiền kinh doanh. Với Công ty ZV, dòng tiền kinh doanh trên mẫu B 03-DN sẽ là 149,0 − 2,8 = 146,2 và dòng tiền đầu tư là −74,2. Tiền cuối kỳ không đổi, nhưng khi so dòng tiền kinh doanh của mô hình với số lịch sử cần chỉnh cho cùng cách phân loại.
Kết luận
Mô hình ba báo cáo tài chính nối với nhau qua lợi nhuận sau thuế, khấu hao, biến động số dư và tiền cuối kỳ, trong đó tiền trên bảng cân đối lấy từ báo cáo lưu chuyển tiền tệ. Khi mô hình lệch, số chênh lệch bằng một khoản mục hoặc gấp đôi khoản mục đó thường chỉ ra lỗi. Vòng lặp lãi vay chỉ xuất hiện khi lãi tính trên số dư phụ thuộc vào tiền, và có thể xử lý bằng tính lặp kèm công tắc ngắt vòng hoặc bằng số dư đầu kỳ.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Introduction to Financial Statement Modeling (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/introduction-to-financial-statement-modeling
- Microsoft Support, Remove or allow a circular reference in Excel: https://support.microsoft.com/en-us/office/remove-or-allow-a-circular-reference-in-excel-8540bd0f-6e97-4483-bcf7-1b49cd50d123
- Financial Edge Training, 3-Statement Model: https://www.fe.training/free-resources/financial-modeling/3-statement-model/
- A.CRE (Adventures in CRE), How to Fix Circular Reference Errors in Excel: https://www.adventuresincre.com/fix-circular-reference-errors-in-excel/
- Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (mẫu B 01-DN, B 02-DN, B 03-DN tại Phụ lục IV)
Đọc tiếp: Dòng tiền tự do (FCF) là gì? Cách tính FCFF, FCFE và ví dụ