Thanh khoản cổ phiếu là gì? Đo bằng gì?
Thanh khoản cổ phiếu là mức độ dễ dàng khi mua hoặc bán một cổ phiếu: giao dịch được nhanh, với chi phí thấp và không làm giá thay đổi nhiều. Thanh khoản không chỉ là khối lượng khớp lệnh mỗi phiên, mà còn gồm chênh lệch giá mua bán, độ sâu của sổ lệnh và mức giá phản ứng trước dòng lệnh. Hiểu các thước đo này giúp nhà đầu tư ước tính chi phí thật khi vào và ra khỏi một vị thế, nhất là với cổ phiếu thanh khoản thấp.
1. Thanh khoản cổ phiếu là gì?
Thanh khoản cổ phiếu (stock liquidity) là khả năng mua hoặc bán cổ phiếu một cách nhanh chóng, với chi phí giao dịch thấp và ít tác động đến giá. Theo cách hiểu này, một cổ phiếu thanh khoản tốt là cổ phiếu giao dịch được khối lượng mong muốn mà không phải nhượng bộ nhiều về giá.
Định nghĩa này gồm ba yếu tố cùng lúc: tốc độ, chi phí và tác động giá. Một cổ phiếu có thể khớp được ngay nhưng phải chấp nhận giá thấp hơn nhiều so với giá vừa giao dịch; khi đó thanh khoản vẫn kém, dù lệnh bán đã thực hiện xong.
Thanh khoản cũng được dùng cho cả thị trường. Theo số liệu HOSE do Tạp chí Thị trường Tài chính Tiền tệ tổng hợp, trong tháng 10/2026, giá trị giao dịch cổ phiếu bình quân trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) đạt hơn 15.602 tỷ đồng mỗi ngày, khối lượng bình quân 671,79 triệu cổ phiếu mỗi ngày. Con số của cả sàn không cho biết giá trị đó phân bổ giữa 407 mã cổ phiếu niêm yết thế nào, nên vẫn cần đo riêng từng mã.
1.1. Ba chiều của thanh khoản
Trong tài liệu kinh tế học thị trường, thanh khoản thường được tách thành ba chiều. Albert Kyle (1985) mô tả chúng là độ chặt, tức "chi phí đảo ngược một vị thế trong thời gian ngắn" (nguyên văn: the cost of turning around a position over a short period of time); độ sâu, tức quy mô dòng lệnh cần để đẩy giá đi một mức nhất định; và khả năng phục hồi, tức tốc độ giá trở lại sau một cú sốc không mang thông tin.
Báo cáo năm 2015 của CFA Institute về thanh khoản thị trường cổ phiếu dùng cách chia gần giống, nhưng đo khả năng phục hồi theo cách khác: độ rộng đo bằng chênh lệch giá mua bán, độ sâu đo bằng khối lượng đặt chờ ở giá tốt nhất và trong toàn sổ lệnh, khả năng phục hồi đo bằng tác động giá của lệnh. Mỗi thước đo ở mục 3 nắm bắt một hoặc hai chiều trong số này, không thước đo nào bao quát hết.
1.2. Thanh khoản cổ phiếu khác chỉ số thanh khoản trên báo cáo tài chính
Thanh khoản cổ phiếu đo mức dễ giao dịch của cổ phiếu trên thị trường, còn chỉ số thanh khoản trên báo cáo tài chính đo khả năng doanh nghiệp trả các khoản nợ ngắn hạn. Hai khái niệm dùng chung chữ "thanh khoản" nhưng không liên quan trực tiếp. Một doanh nghiệp có hệ số thanh toán hiện hành tốt vẫn có thể có cổ phiếu rất ít người mua bán, và ngược lại.
2. Đo thanh khoản cổ phiếu bằng gì?
Thanh khoản cổ phiếu được đo bằng năm nhóm thước đo chính: khối lượng và giá trị giao dịch, vòng quay, chênh lệch giá mua bán, độ sâu sổ lệnh và chỉ số Amihud. Nhóm đầu dễ lấy dữ liệu nhất nhưng chỉ đo hoạt động giao dịch; các nhóm sau đo trực tiếp chi phí và tác động giá.
| Thước đo | Đo chiều nào | Dữ liệu cần | Điểm yếu chính |
|---|---|---|---|
| Khối lượng, giá trị giao dịch bình quân | Mức độ hoạt động | Dữ liệu ngày | Không đo chi phí; bị phiên đột biến kéo lệch |
| Vòng quay cổ phiếu | Hoạt động so với quy mô | Dữ liệu ngày, số cổ phiếu lưu hành | Phụ thuộc mẫu số (lưu hành hay tự do chuyển nhượng) |
| Chênh lệch giá mua bán | Chi phí (độ chặt) | Giá chào mua, chào bán | Chỉ đúng cho lệnh nhỏ |
| Độ sâu sổ lệnh | Độ sâu | Sổ lệnh nhiều mức giá | Thay đổi liên tục; lệnh có thể bị hủy |
| Chỉ số Amihud | Tác động giá | Lợi suất và giá trị giao dịch ngày | Thô; chỉ so sánh được trong cùng thị trường, cùng giai đoạn |
3. Cách tính các thước đo, ví dụ với cổ phiếu QJ
Các thước đo dưới đây được tính cho cổ phiếu của Công ty QJ, một công ty giả định có 200 triệu cổ phiếu đang lưu hành, tỷ lệ tự do chuyển nhượng 30%, giá đóng cửa phiên cuối 25.650 đồng. Dữ liệu gồm 20 phiên giao dịch liên tiếp, trong đó phiên 13 có tin đột biến về doanh nghiệp. Toàn bộ số liệu là giả định để minh họa.
3.1. Khối lượng và giá trị giao dịch bình quân
Khối lượng giao dịch bình quân ngày (ADTV – Average Daily Trading Volume) là tổng số cổ phiếu được giao dịch trong kỳ chia cho số phiên. Giá trị giao dịch bình quân tính tương tự, nhưng dùng số tiền thay cho số cổ phiếu:
Trong đó là khối lượng giao dịch phiên , là giá giao dịch và là số phiên. Dữ liệu chính thức dùng giá trị giao dịch thực tế của từng phiên; ví dụ này xấp xỉ bằng khối lượng nhân giá đóng cửa.
Trong 20 phiên, QJ có ADTV 703.500 cổ phiếu và giá trị giao dịch bình quân 18,1 tỷ đồng mỗi phiên. Tuy vậy, trung vị (median) chỉ là 465.000 cổ phiếu và 11,8 tỷ đồng, vì riêng phiên 13 đã giao dịch 3,8 triệu cổ phiếu, tương đương 101,1 tỷ đồng.
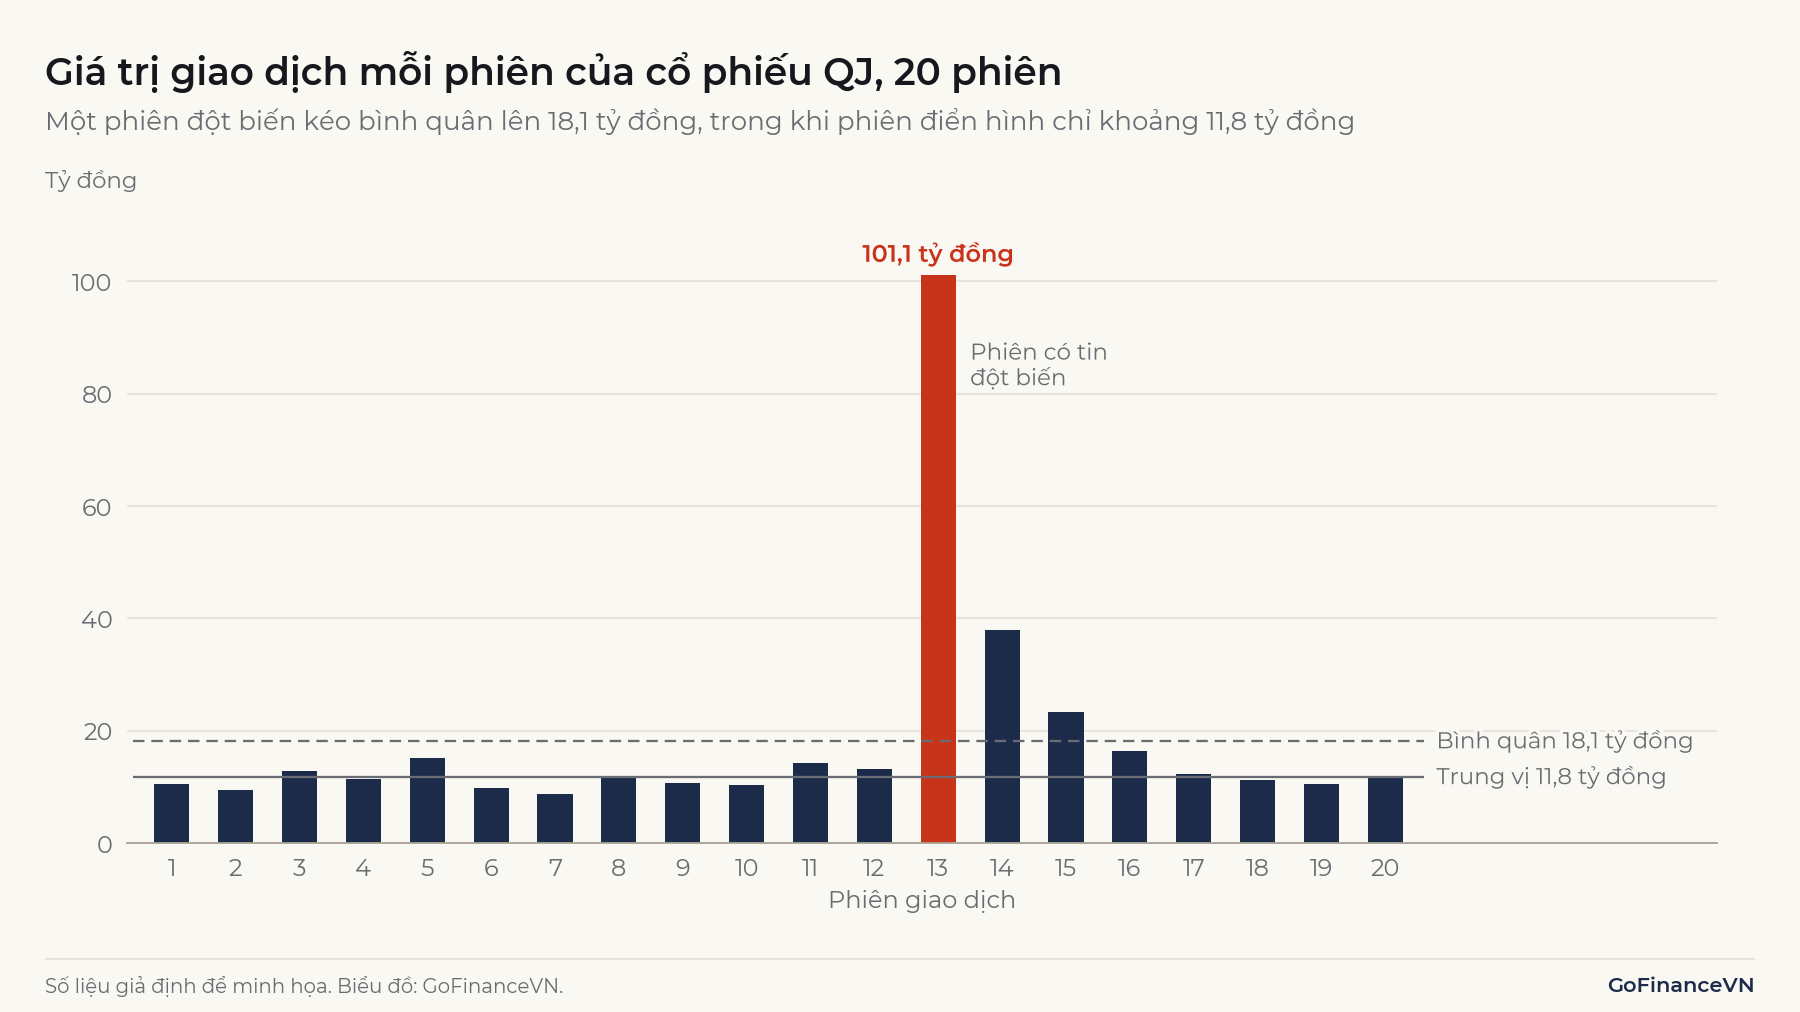
Lưu ý: Bình quân bị kéo mạnh bởi một vài phiên đột biến. Khi ước tính lượng cổ phiếu có thể mua bán trong một phiên bình thường, trung vị thường sát thực tế hơn.
Nên ưu tiên giá trị giao dịch hơn khối lượng khi so sánh các cổ phiếu có giá khác nhau. Một cổ phiếu giá 5.000 đồng khớp 2 triệu cổ phiếu mỗi phiên có khối lượng gấp hơn 4 lần trung vị của QJ, nhưng giá trị chỉ 10 tỷ đồng, thấp hơn trung vị khoảng 11,8 tỷ đồng của QJ.
3.2. Vòng quay cổ phiếu
Vòng quay cổ phiếu (share turnover) là tỷ lệ giữa khối lượng giao dịch và số cổ phiếu đang lưu hành, cho biết mỗi phiên có bao nhiêu phần trăm số cổ phiếu đổi chủ:
Với QJ, dùng khối lượng trung vị: mỗi phiên. Nếu quy ước một năm có khoảng 250 phiên, vòng quay năm khoảng 58%, nghĩa là lượng cổ phiếu đổi chủ trong năm bằng hơn một nửa số cổ phiếu đang lưu hành. Dùng bình quân thay cho trung vị, con số này lên 88%.
Mẫu số có thể thay bằng số cổ phiếu tự do chuyển nhượng (free-float). Với QJ, 30% của 200 triệu là 60 triệu cổ phiếu, nên vòng quay theo free-float là 0,78% mỗi phiên, khoảng 194% mỗi năm. Cách tính free-float được trình bày trong bài Vốn hóa thị trường là gì?
Vòng quay cũng tính được theo giá trị cho cả sàn. Trên HOSE, giá trị giao dịch cổ phiếu bình quân tháng 10/2026 (hơn 15.602 tỷ đồng mỗi ngày) bằng khoảng 0,19% tổng vốn hóa cổ phiếu ngày 30/10/2026 (khoảng 8,42 triệu tỷ đồng).
3.3. Chênh lệch giá mua bán (bid-ask spread)
Chênh lệch giá mua bán là khoảng cách giữa giá chào bán thấp nhất (ask) và giá chào mua cao nhất (bid) đang chờ trên sổ lệnh. Để so sánh giữa các cổ phiếu, chênh lệch thường được tính theo tỷ lệ so với giá giữa (midpoint):
Sau phiên 20, giá chào mua cao nhất của QJ là 25.650 đồng, giá chào bán thấp nhất là 25.700 đồng. Chênh lệch là 50 đồng, giá giữa 25.675 đồng, nên spread tương đối là .
Spread là chi phí ẩn của mỗi giao dịch. Người mua ngay phải trả giá chào bán, người bán ngay chỉ nhận giá chào mua, nên mua rồi bán lại ngay lập tức mất trọn khoảng spread, chưa tính phí giao dịch. Chi phí cho một chiều giao dịch thường được ước tính bằng nửa spread, ở QJ khoảng 0,1%.
3.4. Độ sâu sổ lệnh và tác động giá
Độ sâu sổ lệnh (market depth) là khối lượng đang đặt chờ ở các mức giá quanh giá hiện tại. Spread chỉ cho biết chi phí của lệnh đủ nhỏ để khớp hết ở mức giá tốt nhất; độ sâu cho biết lệnh lớn hơn sẽ đi xa đến đâu trong sổ lệnh.
| Bên mua: giá (đồng) | Khối lượng chờ mua | Bên bán: giá (đồng) | Khối lượng chờ bán |
|---|---|---|---|
| 25.650 | 10.000 | 25.700 | 8.000 |
| 25.600 | 12.000 | 25.750 | 15.000 |
| 25.550 | 18.000 | 25.800 | 20.000 |
| 25.500 | 25.000 | 25.850 | 30.000 |
| 25.450 | 35.000 | 25.900 | 40.000 |
Ở giá tốt nhất, bên mua chỉ có 10.000 cổ phiếu, tương đương khoảng 257 triệu đồng. Trong khoảng ±1% quanh giá giữa, tổng khối lượng chờ mua là 100.000 cổ phiếu và chờ bán là 113.000 cổ phiếu.
Giả sử một nhà đầu tư cần bán ngay 50.000 cổ phiếu QJ, khoảng 11% khối lượng của một phiên điển hình:
- Khớp 10.000 cổ phiếu ở 25.650 đồng, 12.000 ở 25.600 đồng, 18.000 ở 25.550 đồng và 10.000 ở 25.500 đồng.
- Tổng tiền nhận được: 1.278,6 triệu đồng, giá khớp bình quân 25.572 đồng.
- So với giá giữa 25.675 đồng, giá bình quân thấp hơn 0,40%, tương đương khoảng 5,15 triệu đồng. Với lệnh 10.000 cổ phiếu, mức này chỉ là 0,10%.
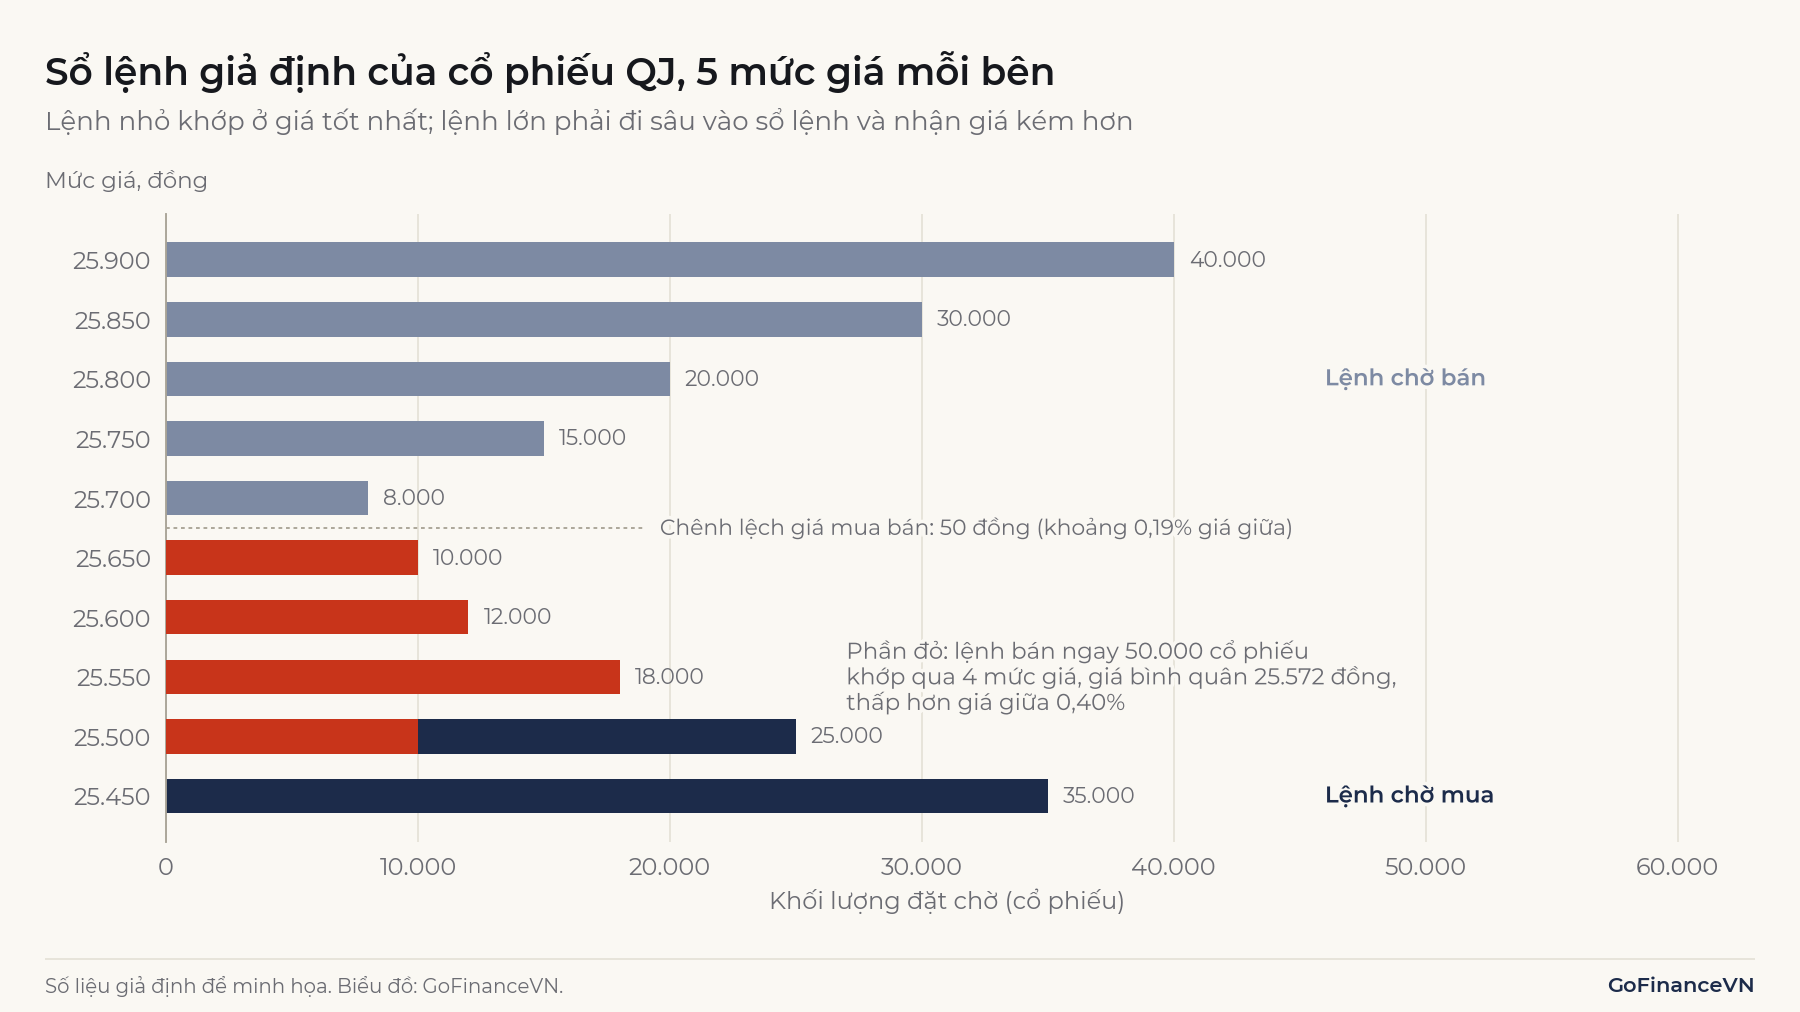
Chi phí tăng nhanh hơn quy mô lệnh: lệnh gấp 5 lần làm chi phí trên mỗi cổ phiếu tăng khoảng 4 lần. Đây là phần chi phí mà spread không thể hiện. Cần lưu ý thêm rằng sổ lệnh chỉ là ảnh chụp tại một thời điểm: lệnh chờ có thể bị hủy hoặc sửa trước khi lệnh lớn kịp khớp, và một phần cung cầu thật không được đặt lên sổ.
3.5. Chỉ số kém thanh khoản Amihud
Chỉ số kém thanh khoản Amihud (Amihud illiquidity ratio, ILLIQ) là bình quân của tỷ số giữa lợi suất tuyệt đối trong ngày và giá trị giao dịch của ngày đó. Yakov Amihud (2002) định nghĩa thước đo này để ước lượng "tác động giá hằng ngày của dòng lệnh" (nguyên văn: the daily price impact of the order flow) chỉ từ dữ liệu ngày:
Trong đó là lợi suất ngày , là giá trị giao dịch ngày (bài gốc dùng đô la Mỹ), và là số ngày có dữ liệu. Tỷ số càng lớn, mỗi đồng giao dịch càng đi kèm biến động giá lớn, tức cổ phiếu càng kém thanh khoản.
Với QJ, lợi suất tính theo giá đóng cửa (tính bằng %) và giá trị giao dịch tính bằng tỷ đồng. Bình quân 20 phiên cho ILLIQ khoảng 0,048% trên mỗi tỷ đồng: trung bình, mỗi tỷ đồng giao dịch đi kèm mức biến động giá khoảng 0,048%. Phiên 13 có giá tăng 5,14% nhưng giá trị giao dịch tới 101,1 tỷ đồng, nên tỷ số của phiên này (0,051) không khác nhiều so với các phiên khác.
Con số Amihud chỉ có nghĩa khi so sánh. Một cổ phiếu khác có giá trị giao dịch điển hình 1 tỷ đồng mỗi phiên và giá thường dao động 2% sẽ có ILLIQ khoảng 2% trên mỗi tỷ đồng, cao gấp khoảng 40 lần QJ. Vì phụ thuộc đơn vị tiền và quy mô thị trường, ILLIQ chỉ nên so sánh giữa các cổ phiếu trong cùng một thị trường và cùng giai đoạn. Phần lợi suất trong công thức là cùng loại dữ liệu dùng để tính volatility, nên cổ phiếu biến động mạnh có xu hướng có ILLIQ cao hơn dù khối lượng không đổi.
4. Thanh khoản cao hay thấp nói lên điều gì?
Thanh khoản cao cho biết cổ phiếu giao dịch được với chi phí và tác động giá thấp, nhưng không cho biết cổ phiếu đó tốt hay xấu, đắt hay rẻ.
Khi thanh khoản của một cổ phiếu cao, có thể do hai nhóm nguyên nhân: doanh nghiệp quy mô lớn, tỷ lệ tự do chuyển nhượng cao và được nhiều nhà đầu tư theo dõi; hoặc cổ phiếu đang thu hút dòng tiền ngắn hạn, giao dịch dồn dập theo tin đồn hay biến động giá. Trường hợp thứ hai có thể mất đi nhanh khi sự chú ý giảm.
Khi thanh khoản thấp, có thể do quy mô nhỏ, phần lớn cổ phiếu do cổ đông lớn nắm giữ và hiếm khi bán; hoặc do thị trường ít quan tâm, thông tin về doanh nghiệp hạn chế. Bản thân thanh khoản thấp không có nghĩa doanh nghiệp yếu, nhưng làm chi phí vào và ra vị thế cao hơn.
Vì chịu chi phí đó, nhà đầu tư thường đòi lợi suất kỳ vọng cao hơn ở tài sản kém thanh khoản. Amihud và Mendelson (1986) đưa ra giả thuyết này, và nghiên cứu năm 2002 của Amihud cho thấy lợi suất kỳ vọng của cổ phiếu tăng theo mức kém thanh khoản kỳ vọng, trên dữ liệu cổ phiếu sàn NYSE giai đoạn 1964–1997. Đây là mối quan hệ thống kê bình quân trên nhiều cổ phiếu và nhiều năm, không phải lợi suất bảo đảm cho từng mã.
5. Ứng dụng của các thước đo thanh khoản
Các thước đo thanh khoản được dùng để ước tính chi phí giao dịch, quy mô vị thế hợp lý và thời gian cần để thoát vị thế.
- Quản lý quỹ và quản trị rủi ro: một cách ước tính phổ biến là số phiên cần để bán hết vị thế, với giả định chỉ giao dịch một tỷ lệ nhất định của khối lượng mỗi phiên để hạn chế tác động giá.
- Nhà đầu tư cá nhân: spread và độ sâu ở vài mức giá đầu cho biết chi phí ẩn của một lệnh, nhất là khi lệnh không nhỏ so với khối lượng đặt chờ.
- Xây dựng chỉ số và sản phẩm: nhiều bộ chỉ số dùng tiêu chí thanh khoản khi chọn cổ phiếu, để quỹ mô phỏng chỉ số có thể mua bán các cổ phiếu trong rổ mà không đẩy giá quá xa.
- Kiểm định chiến lược: backtest bỏ qua spread và tác động giá thường cho kết quả đẹp hơn thực tế, nhất là với cổ phiếu nhỏ.
Công thức số phiên cần để bán hết vị thế:
Ví dụ: Một quỹ nắm 2 triệu cổ phiếu QJ (khoảng 51,3 tỷ đồng theo giá 25.650 đồng) và giả định chỉ bán tối đa 20% khối lượng mỗi phiên. Với khối lượng trung vị 465.000 cổ phiếu, quỹ bán được khoảng 93.000 cổ phiếu mỗi phiên và cần khoảng 22 phiên. Nếu dùng khối lượng bình quân 703.500 cổ phiếu, kết quả chỉ còn khoảng 15 phiên, nhưng mức khối lượng đó phần lớn các phiên không đạt.
Tỷ lệ tham gia 20% trong ví dụ là giả định; mỗi quỹ đặt mức riêng theo chính sách quản trị rủi ro.
6. Hạn chế và lưu ý khi đánh giá thanh khoản
Mỗi thước đo thanh khoản chỉ nhìn được một phần, và đều đo trong điều kiện quá khứ hoặc tại một thời điểm.
6.1. Khối lượng lớn chưa chắc là thanh khoản tốt
Khối lượng tính bằng số cổ phiếu nên phụ thuộc vào giá. Cổ phiếu giá thấp dễ có khối lượng lớn mà giá trị giao dịch nhỏ, như ví dụ ở mục 3.1. Khối lượng lớn cũng có thể đi kèm spread rộng nếu giao dịch dồn về một phía.
6.2. Số bình quân bị kéo lệch bởi phiên đột biến
Một phiên có tin bất thường có thể chiếm tỷ trọng lớn trong giá trị giao dịch của cả kỳ, như phiên 13 của QJ chiếm 28% tổng giá trị 20 phiên. Số liệu tổng cũng có thể gồm các giao dịch lô lớn do hai bên thỏa thuận trước giá và khối lượng, không đi qua sổ lệnh, nên không phản ánh khả năng khớp lệnh trên sổ lệnh. Khi đánh giá, nên xem cả trung vị và tách riêng giao dịch khớp lệnh nếu có dữ liệu.
6.3. Thanh khoản có thể biến mất khi thị trường căng thẳng
Thanh khoản đo trong giai đoạn bình thường không bảo đảm sẽ còn khi cần bán. Khi có tin xấu, bên mua rút lệnh, sổ lệnh mỏng đi và spread nới rộng đúng lúc nhiều người cùng muốn bán. Ở thị trường có giới hạn biên độ giá trong phiên, khi giá đã chạm mức thấp nhất được phép, lệnh bán có thể nằm chờ mà không có bên mua đối ứng. Vì vậy các thước đo nên được xem cả trong những giai đoạn thị trường giảm mạnh.
6.4. Không có ngưỡng chung cho thanh khoản "tốt"
Các ngưỡng như "trên 100.000 cổ phiếu mỗi phiên" chỉ là quy ước của từng nguồn, không phải chuẩn chung. Thanh khoản đủ hay không phụ thuộc vào quy mô lệnh so với khối lượng thị trường: 1 tỷ đồng giao dịch mỗi phiên có thể đủ cho một nhà đầu tư cá nhân nhưng không đủ cho một quỹ cần mua hàng chục tỷ đồng.
7. Câu hỏi thường gặp
Cổ phiếu thanh khoản thấp có rủi ro gì?
Rủi ro chính là chi phí và thời gian khi muốn thoát vị thế: spread rộng, giá dễ bị đẩy đi khi đặt lệnh lớn, và có thể không bán được trong nhiều phiên khi thị trường xấu. Giá đóng cửa của cổ phiếu ít giao dịch cũng có thể không phản ánh mức giá mà lượng lớn cổ phiếu bán được thực tế.
Vì sao khối lượng giao dịch của một cổ phiếu tăng đột biến?
Khối lượng thường tăng khi có thông tin mới (kết quả kinh doanh, sự kiện doanh nghiệp), khi cổ phiếu được thêm vào hoặc loại khỏi chỉ số, hoặc khi có giao dịch lô lớn do hai bên thỏa thuận trước. Khối lượng tăng một phiên không có nghĩa thanh khoản của cổ phiếu đã cải thiện lâu dài.
Kết luận
Thanh khoản cổ phiếu là khả năng giao dịch nhanh, chi phí thấp và ít tác động đến giá, nên cần nhiều thước đo để đánh giá: giá trị giao dịch và vòng quay đo mức hoạt động, spread đo chi phí của lệnh nhỏ, độ sâu sổ lệnh và chỉ số Amihud đo tác động giá. Khi đánh giá, nên dùng giá trị thay cho khối lượng, xem trung vị bên cạnh bình quân và so sánh với quy mô lệnh của chính mình.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Amihud, Y. (2002), Illiquidity and stock returns: cross-section and time-series effects, Journal of Financial Markets 5(1), tr. 31–56: https://doi.org/10.1016/S1386-4181%2801%2900024-6
- Amihud, Y. và Mendelson, H. (1986), Asset pricing and the bid-ask spread, Journal of Financial Economics 17(2), tr. 223–249: https://doi.org/10.1016/0304-405X%2886%2990065-6
- Kyle, A. S. (1985), Continuous Auctions and Insider Trading, Econometrica 53(6), tr. 1315–1335: https://doi.org/10.2307/1913210
- CFA Institute (2015), Liquidity in Equity Markets: Characteristics, Dynamics, and Implications for Market Quality: https://rpc.cfainstitute.org/-/media/documents/article/position-paper/liquidity-in-equity-markets-characteristics-dynamics-implications-for-market-quality.pdf
- Tạp chí Thị trường Tài chính Tiền tệ, số liệu HOSE tháng 10/2026 (đăng 06/11/2026): https://thitruongtaichinhtiente.vn/7-chi-so-nganh-tren-hose-giam-diem-trong-thang-10-86839.html
Đọc tiếp: Volatility là gì? Cách tính độ biến động và quy đổi theo năm