Rủi ro đạo đức (moral hazard) là gì? Nguyên nhân, ví dụ và cách hạn chế
Rủi ro đạo đức (moral hazard) là tình trạng một bên chấp nhận rủi ro cao hơn hoặc bớt thận trọng hơn vì một phần thiệt hại nếu có sẽ do bên khác gánh. Khái niệm này xuất phát từ ngành bảo hiểm và ngày nay được dùng để phân tích tín dụng ngân hàng, bảo hiểm tiền gửi, các gói cứu trợ và vấn đề "quá lớn để sụp đổ" (too big to fail). Hiểu đúng khái niệm giúp người đọc thấy vì sao hợp đồng bảo hiểm có phần tự chi trả, vì sao ngân hàng bị yêu cầu nắm giữ vốn và vì sao cổ đông thường không được cứu khi ngân hàng đổ vỡ.
1. Rủi ro đạo đức là gì?
Rủi ro đạo đức là tình trạng một bên thay đổi hành vi theo hướng rủi ro hơn sau khi đã chuyển một phần hậu quả sang bên khác, trong khi bên kia không quan sát hoặc không kiểm soát được đầy đủ hành vi đó. Trong tiếng Việt, khái niệm này còn được gọi là nguy cơ đạo đức hoặc tâm lý ỷ lại.
Ví dụ quen thuộc là bảo hiểm. Người đã mua bảo hiểm mất cắp xe có thể khóa xe ít cẩn thận hơn, vì phần lớn thiệt hại khi mất xe do công ty bảo hiểm trả. Hai chuyên gia IMF là Timothy Lane và Steven Phillips viết rằng rủi ro đạo đức là "hệ quả không thể tránh khỏi của mọi loại bảo hiểm" (nguyên văn: an unavoidable consequence of any insurance).
Kenneth Arrow đưa khái niệm này vào kinh tế học hiện đại năm 1963 khi phân tích bảo hiểm y tế, với nhận xét rằng bảo hiểm y tế làm tăng nhu cầu khám chữa bệnh. Năm 1968, Mark Pauly lập luận rằng việc dùng nhiều dịch vụ y tế hơn khi có bảo hiểm "không phải do suy đồi đạo đức, mà là hành vi kinh tế hợp lý" (nguyên văn: not of moral perfidy, but of rational economic behavior). Vì vậy, trong kinh tế học, chữ "đạo đức" ở đây không nhằm phán xét con người mà mô tả một vấn đề về động cơ.
2. Nguyên nhân: chia sẻ rủi ro và bất cân xứng thông tin
Rủi ro đạo đức xuất hiện khi hai điều kiện xảy ra cùng lúc: rủi ro đã được chuyển một phần sang bên khác, và bên nhận rủi ro không quan sát hoặc không ràng buộc được hành vi của bên kia.
Điều kiện thứ nhất là chia sẻ rủi ro. Bảo hiểm, bảo lãnh, trách nhiệm hữu hạn của cổ đông hay kỳ vọng được nhà nước hỗ trợ đều làm cho người ra quyết định không chịu toàn bộ phần thua lỗ. Khi phần lãi vẫn thuộc về mình còn phần lỗ được chia cho người khác, lựa chọn rủi ro hơn trở nên hấp dẫn hơn.
Điều kiện thứ hai là bất cân xứng thông tin (asymmetric information), cụ thể là "hành động ẩn" (hidden action). Nếu công ty bảo hiểm thấy được và ghi được vào hợp đồng việc người mua có khóa xe hay không, họ có thể từ chối bồi thường khi người mua bất cẩn. Trên thực tế, việc theo dõi như vậy tốn kém hoặc không làm được, nên hành vi thay đổi mà không bị phát hiện.
Khung phân tích chung cho hiện tượng này là quan hệ người ủy quyền và người đại diện (principal–agent). Người ủy quyền (công ty bảo hiểm, chủ nợ, cổ đông) chịu hậu quả từ quyết định của người đại diện (người được bảo hiểm, người đi vay, ban điều hành) nhưng không quan sát được đầy đủ người đại diện đã cố gắng hay thận trọng đến đâu.
3. Rủi ro đạo đức và lựa chọn bất lợi khác nhau thế nào?
Rủi ro đạo đức và lựa chọn bất lợi (adverse selection) đều sinh ra từ bất cân xứng thông tin, nhưng khác nhau về thời điểm và loại thông tin bị che giấu. Lựa chọn bất lợi xảy ra trước khi ký hợp đồng, khi một bên giấu đặc điểm của mình. Rủi ro đạo đức xảy ra sau khi ký, khi một bên thay đổi hành vi.
| Tiêu chí | Lựa chọn bất lợi | Rủi ro đạo đức |
|---|---|---|
| Thời điểm | Trước khi ký hợp đồng | Sau khi ký hợp đồng |
| Thông tin bị che giấu | Đặc điểm, loại rủi ro của một bên (thông tin ẩn) | Hành vi, mức cố gắng của một bên (hành động ẩn) |
| Ví dụ bảo hiểm | Người biết mình có bệnh nền mua bảo hiểm sức khỏe nhiều hơn | Người đã có bảo hiểm khám bệnh nhiều hơn, phòng bệnh ít hơn |
| Ví dụ tín dụng | Doanh nghiệp yếu chấp nhận lãi suất cao để được vay | Doanh nghiệp đã vay dùng vốn cho dự án rủi ro hơn dự án đã trình |
| Công cụ xử lý chính | Sàng lọc, thẩm định, phân loại khách hàng | Giám sát, đồng chi trả, điều khoản hợp đồng, yêu cầu vốn |
Trong thực tế hai vấn đề thường đi cùng nhau. Một ngân hàng cho vay phải sàng lọc để chọn đúng người vay (xử lý lựa chọn bất lợi), rồi tiếp tục giám sát cách dùng vốn sau khi giải ngân (xử lý rủi ro đạo đức).
4. Ví dụ thực tế về rủi ro đạo đức
Rủi ro đạo đức xuất hiện ở bảo hiểm, ngân hàng, chính sách cứu trợ và quan hệ giữa cổ đông với ban điều hành. Bốn ví dụ dưới đây đi từ trường hợp có số liệu thực nghiệm đến trường hợp ở cấp độ toàn hệ thống.
4.1. Bảo hiểm y tế: thí nghiệm RAND
Thí nghiệm bảo hiểm y tế RAND (RAND Health Insurance Experiment) tại Mỹ giai đoạn 1974–1981 là một trong những bằng chứng thực nghiệm nổi tiếng nhất về rủi ro đạo đức. Hơn 5.800 người thuộc khoảng 2.000 hộ gia đình ở sáu địa điểm được phân ngẫu nhiên vào sáu gói bảo hiểm có mức chia sẻ chi phí khác nhau, trong đó bốn gói chính có tỷ lệ đồng chi trả 0% (miễn phí hoàn toàn), 25%, 50% và 95%. Vì việc phân nhóm là ngẫu nhiên, khác biệt về chi tiêu chủ yếu đến từ mức giá người bệnh phải tự trả, không phải từ tình trạng sức khỏe ban đầu.
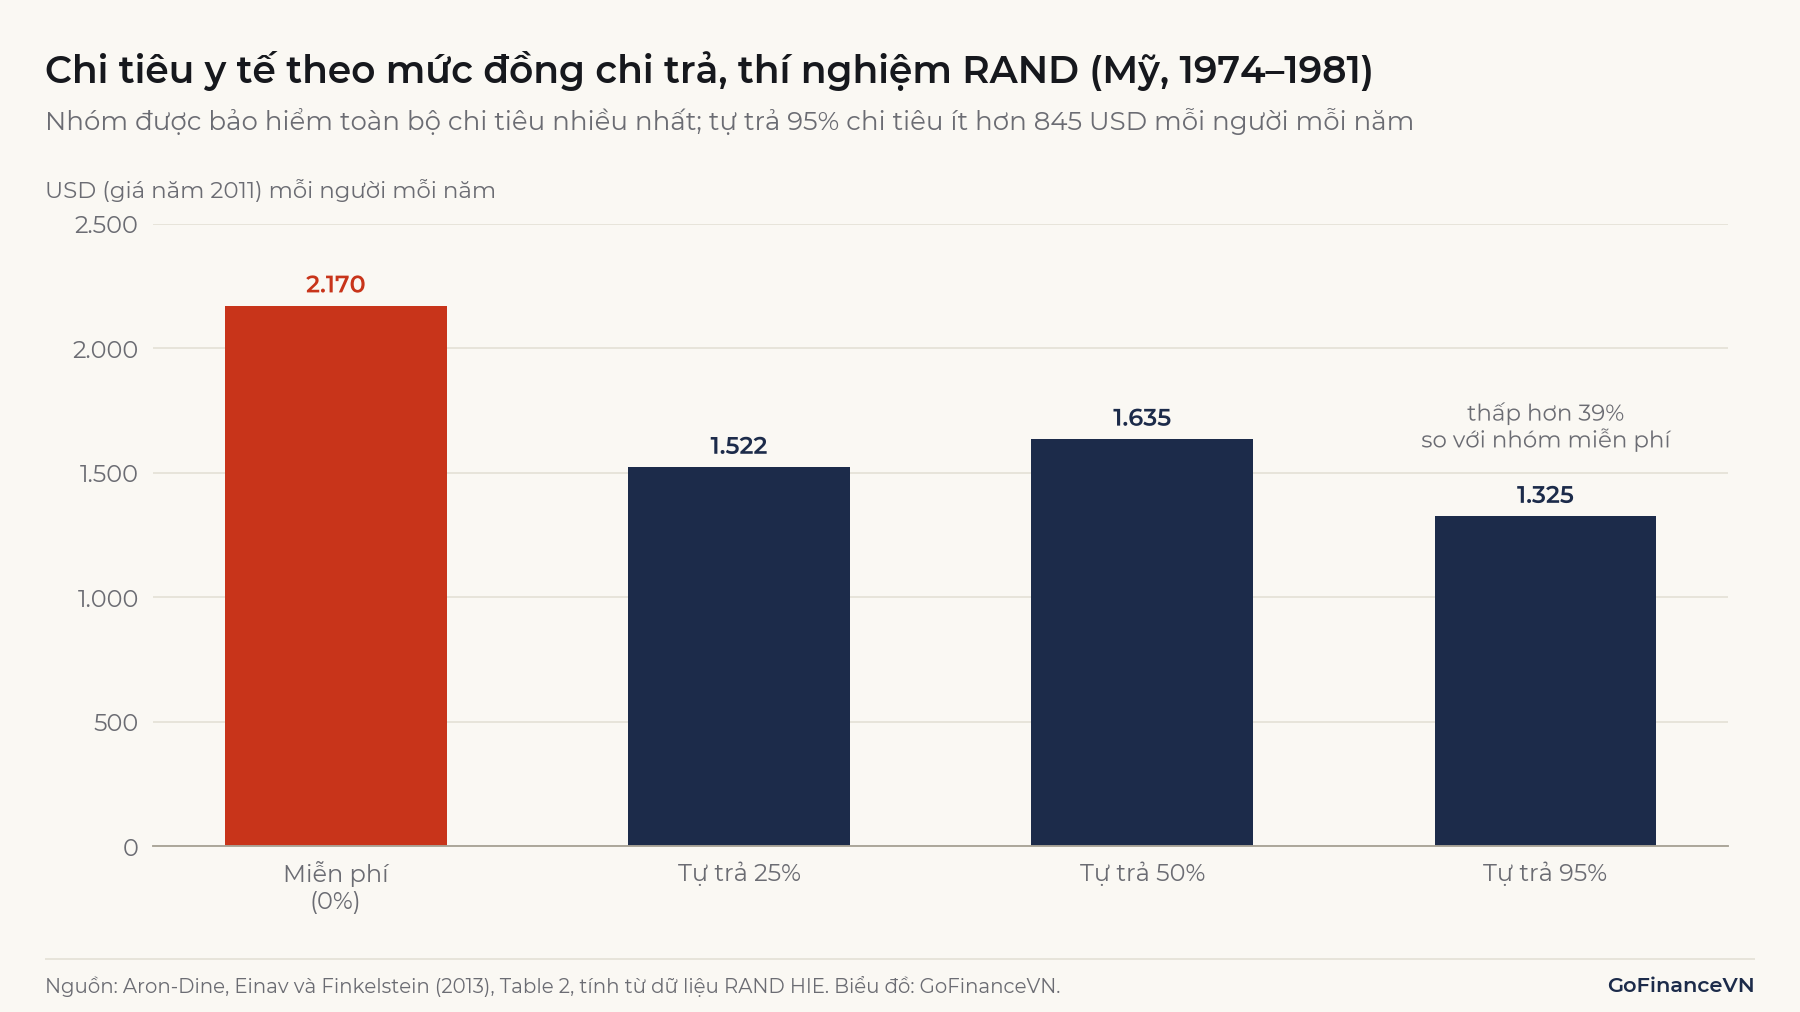
Theo phân tích lại của Aron-Dine, Einav và Finkelstein (2013), nhóm được miễn phí hoàn toàn chi bình quân 2.170 USD mỗi người mỗi năm (giá năm 2011). Nhóm tự trả 95% chi ít hơn 845 USD, tức thấp hơn khoảng 39%. Các gói có đồng chi trả đều kèm mức trần tổng số tiền tự trả mỗi năm; vượt mức trần, người tham gia không phải trả thêm. Nhóm 50% chi nhiều hơn nhóm 25% một chút, nhưng nhóm 50% có ít quan sát nhất và sai số chuẩn lớn nhất, nên khác biệt này không đủ để kết luận.
Kết quả này không có nghĩa phần chi tiêu tăng thêm là lãng phí. Một phần có thể là chăm sóc cần thiết mà người bệnh bỏ qua khi phải tự trả nhiều. Điều thí nghiệm chứng minh là nhu cầu y tế phản ứng với mức giá người bệnh phải trả, đúng như Arrow và Pauly đã lập luận.
4.2. Ngân hàng và bảo hiểm tiền gửi
Bảo hiểm tiền gửi bảo vệ người gửi tiền nhỏ, nhưng đồng thời làm giảm động cơ của người gửi trong việc theo dõi độ an toàn của ngân hàng. Khi người gửi không đòi lãi suất cao hơn với ngân hàng rủi ro hơn, cổ đông ngân hàng có động cơ chọn tài sản rủi ro hơn, nhất là khi vốn chủ sở hữu mỏng.
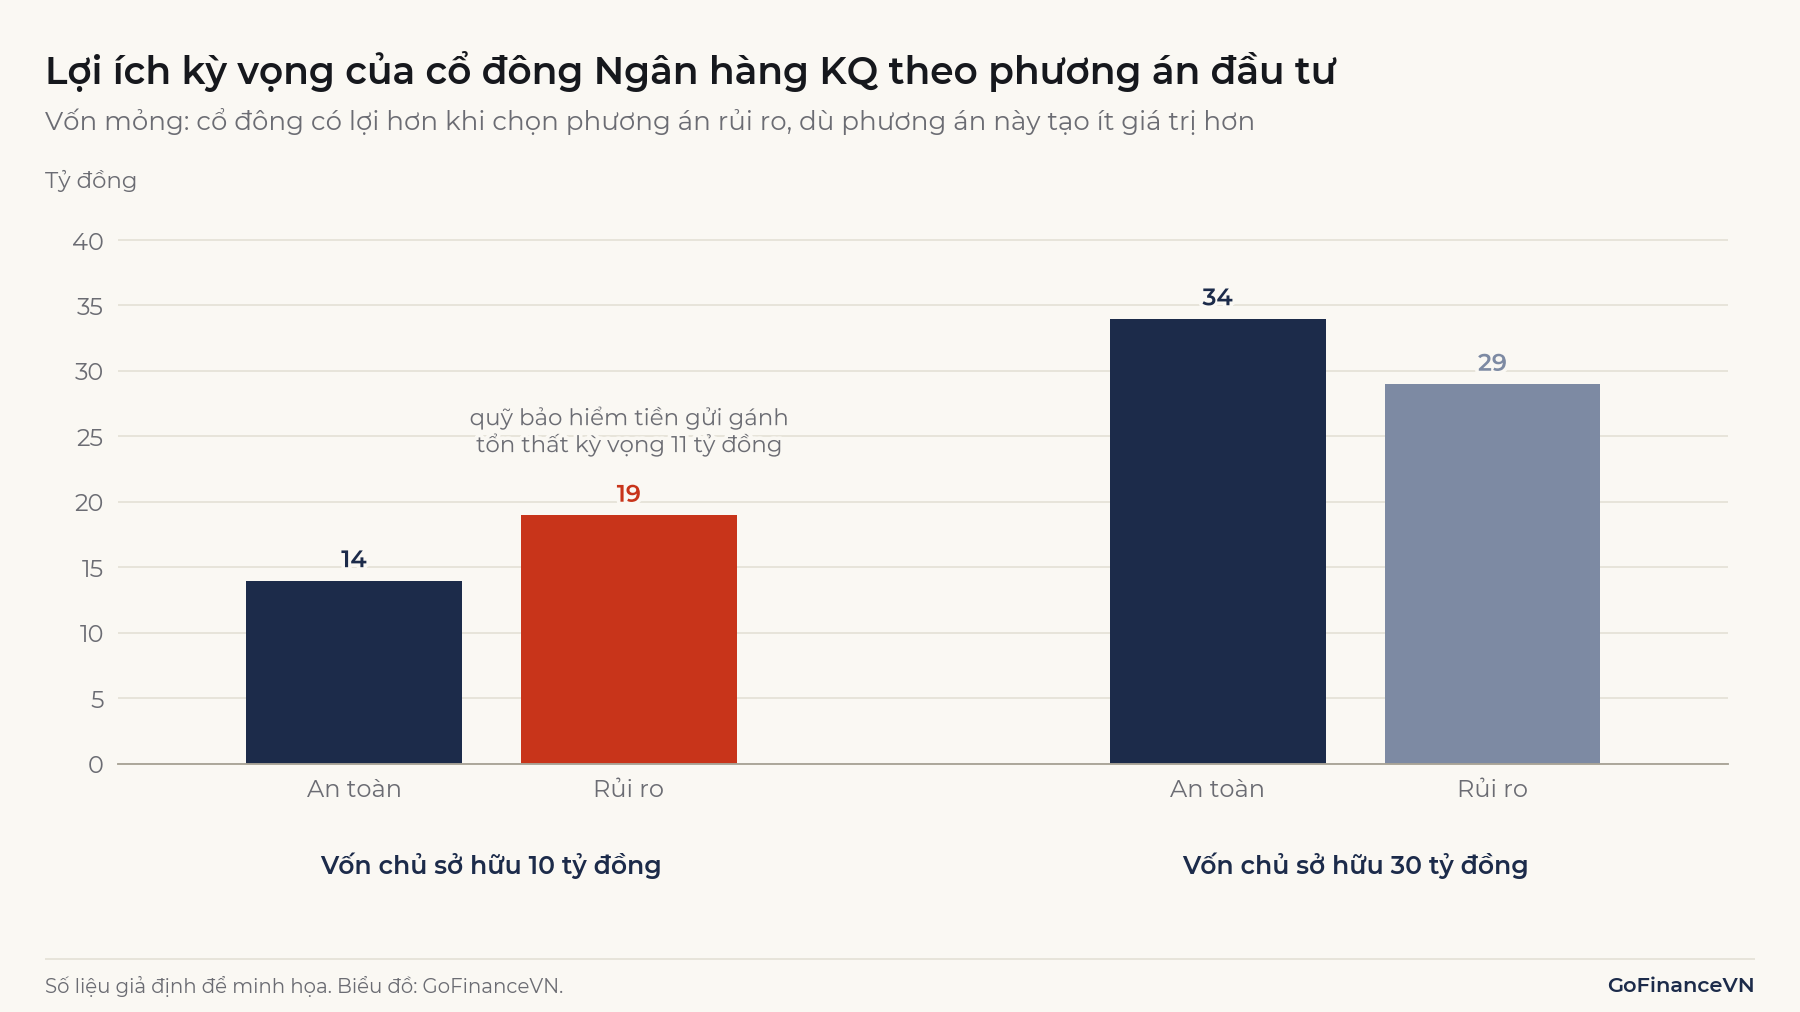
Ví dụ: Ngân hàng KQ (giả định) có tổng tài sản 100 tỷ đồng, trong đó vốn chủ sở hữu 10 tỷ đồng. Cuối năm, ngân hàng phải trả người gửi tiền 92 tỷ đồng cả gốc lẫn lãi, toàn bộ được bảo hiểm. Ban điều hành chọn giữa phương án An toàn (tài sản cuối năm chắc chắn đạt 106 tỷ đồng) và phương án Rủi ro (50% khả năng đạt 130 tỷ đồng, 50% khả năng chỉ còn 70 tỷ đồng). Để so sánh, xét thêm trường hợp ngân hàng có cùng 100 tỷ đồng tài sản nhưng vốn chủ sở hữu 30 tỷ đồng; khi đó số phải trả người gửi cuối năm là 72 tỷ đồng.
Phương án Rủi ro có giá trị kỳ vọng 100 tỷ đồng, thấp hơn 106 tỷ đồng của phương án An toàn. Tuy vậy, cổ đông chịu trách nhiệm hữu hạn: khi tài sản thấp hơn nghĩa vụ, họ mất vốn góp nhưng không phải bù phần thiếu. Lợi ích kỳ vọng của cổ đông được tính như sau:
Trong đó là xác suất kịch bản tốt, và là giá trị tài sản cuối năm ở kịch bản tốt và xấu, là số tiền phải trả người gửi. Hàm thể hiện trách nhiệm hữu hạn: phần lợi ích của cổ đông không thể âm.
| Chỉ tiêu (tỷ đồng) | An toàn, vốn 10 | Rủi ro, vốn 10 | An toàn, vốn 30 | Rủi ro, vốn 30 |
|---|---|---|---|---|
| Phải trả người gửi () | 92 | 92 | 72 | 72 |
| Giá trị kỳ vọng của tài sản | 106 | 100 | 106 | 100 |
| Lợi ích kỳ vọng của cổ đông | 106 − 92 = 14 | 0,5 × 38 + 0,5 × 0 = 19 | 106 − 72 = 34 | 0,5 × 58 + 0,5 × 0 = 29 |
| Tổn thất kỳ vọng của quỹ bảo hiểm | 0 | 0,5 × (92 − 70) = 11 | 0 | 0,5 × (72 − 70) = 1 |
Với vốn 10 tỷ đồng, cổ đông nhận 19 tỷ đồng kỳ vọng ở phương án Rủi ro, cao hơn 14 tỷ đồng ở phương án An toàn, dù phương án Rủi ro làm mất 6 tỷ đồng giá trị kỳ vọng. Phần chênh lệch đến từ 11 tỷ đồng tổn thất kỳ vọng được chuyển sang quỹ bảo hiểm tiền gửi. Khi vốn chủ sở hữu tăng lên 30 tỷ đồng, cổ đông tự gánh gần hết phần lỗ ở kịch bản xấu và lựa chọn đảo ngược: An toàn 34 tỷ đồng so với Rủi ro 29 tỷ đồng.
Đây là lý do các quy định an toàn vốn yêu cầu ngân hàng nắm giữ một tỷ lệ vốn tối thiểu so với tài sản có rủi ro, như trình bày trong bài Basel III là gì? Cơ chế vốn chủ sở hữu khuếch đại cả lãi lẫn lỗ được giải thích trong bài Đòn bẩy tài chính là gì?
4.3. Too big to fail và các gói cứu trợ
"Quá lớn để sụp đổ" (too big to fail) mô tả kỳ vọng rằng nhà nước sẽ không để một tổ chức tài chính đủ lớn phá sản vì hậu quả với cả hệ thống. Kỳ vọng này tạo ra rủi ro đạo đức ở cấp độ toàn ngành: tổ chức lớn và chủ nợ của nó có lý do để bớt thận trọng.
Cụm từ này phổ biến sau vụ Continental Illinois năm 1984, khi đó là một trong những ngân hàng lớn nhất nước Mỹ. Cơ quan bảo hiểm tiền gửi Mỹ (FDIC) tuyên bố bảo đảm cho toàn bộ chủ nợ của ngân hàng và cho vay 2 tỷ USD. Tại phiên điều trần của Quốc hội Mỹ sau đó, nghị sĩ Stewart McKinney nhận xét: "Chúng ta có một loại ngân hàng mới. Nó được gọi là quá lớn để sụp đổ" (nguyên văn: We have a new kind of bank. It is called too big to fail). Cổ đông Continental vẫn mất khoản đầu tư và ban lãnh đạo bị thay.
Kỳ vọng được hỗ trợ có giá trị bằng tiền, vì chủ nợ chấp nhận cho ngân hàng lớn vay với lãi suất thấp hơn. Báo cáo Ổn định tài chính toàn cầu (GFSR) tháng 4/2014 của IMF ước tính phần trợ cấp ngầm này cho các ngân hàng quan trọng toàn cầu năm 2012 lên tới 70 tỷ USD ở Mỹ và tới 300 tỷ USD ở khu vực đồng euro, tùy phương pháp ước tính.
Cách các cơ quan Mỹ xử lý Silicon Valley Bank ngày 12/3/2023 cho thấy nỗ lực tách hai mục tiêu. Bộ Tài chính, Fed và FDIC cho phép toàn bộ người gửi tiền, kể cả phần vượt hạn mức bảo hiểm, rút được tiền; nhưng tuyên bố cổ đông và một số chủ nợ không có bảo đảm sẽ không được bảo vệ, ban lãnh đạo cấp cao bị thay, và mọi tổn thất của quỹ bảo hiểm sẽ được thu lại bằng khoản phí đặc biệt áp lên các ngân hàng. Vai trò của Fed trong các đợt căng thẳng như vậy được trình bày trong bài Fed là gì?
4.4. Người quản lý và cổ đông
Rủi ro đạo đức cũng có trong doanh nghiệp, giữa cổ đông và ban điều hành. Nếu thưởng của người quản lý gắn với lợi nhuận một năm, còn khoản lỗ phát sinh vài năm sau do cổ đông và chủ nợ gánh, người quản lý có động cơ chọn chiến lược tăng lợi nhuận ngắn hạn với rủi ro dài hạn lớn hơn. Cổ đông thường không quan sát được rủi ro thật sự của từng quyết định cho đến khi hậu quả xuất hiện.
5. Cách hạn chế rủi ro đạo đức
Rủi ro đạo đức không thể loại bỏ hoàn toàn nếu vẫn muốn có bảo hiểm và chia sẻ rủi ro, nhưng có thể thu nhỏ bằng cách để người ra quyết định gánh lại một phần hậu quả hoặc bằng cách quan sát hành vi tốt hơn.
| Biện pháp | Cơ chế | Ví dụ |
|---|---|---|
| Đồng chi trả, mức miễn thường | Người được bảo hiểm tự chịu một phần thiệt hại | Bảo hiểm y tế, bảo hiểm xe có phần tự trả |
| Giám sát và điều khoản hợp đồng | Thu hẹp phần hành vi không quan sát được | Ngân hàng kiểm tra mục đích dùng vốn, đặt giới hạn nợ trong hợp đồng vay |
| Tài sản bảo đảm, vốn của chính mình | Người vay hoặc cổ đông có tiền thật bị mất nếu thất bại | Yêu cầu vốn tự có của dự án, tỷ lệ an toàn vốn của ngân hàng |
| Hạn mức và phí theo rủi ro | Giới hạn phần được bảo vệ, định giá rủi ro cao hơn | FDIC bảo hiểm tối đa 250.000 USD cho mỗi người gửi, tại mỗi ngân hàng, theo từng loại sở hữu tài khoản |
| Để cổ đông và chủ nợ chịu lỗ khi xử lý đổ vỡ | Giảm kỳ vọng được cứu trợ | Cổ đông Continental Illinois và SVB không được bảo vệ |
| Thù lao gắn với kết quả dài hạn | Đồng bộ thời điểm nhận thưởng với thời điểm rủi ro lộ ra | Thưởng trả chậm, điều khoản thu hồi thưởng |
Khi làm người cho vay cuối cùng (lender of last resort), ngân hàng trung ương thường cho vay có tài sản bảo đảm thay vì cho không, một phần cũng để hạn chế rủi ro đạo đức. Chức năng này tại Việt Nam được trình bày trong bài Ngân hàng Nhà nước làm gì?
Ghi nhớ: Mọi biện pháp hạn chế rủi ro đạo đức đều đánh đổi với lợi ích của bảo hiểm. Đồng chi trả càng cao thì động cơ càng tốt, nhưng người được bảo hiểm càng phải gánh nhiều rủi ro hơn.
6. Những hiểu nhầm thường gặp
6.1. Rủi ro đạo đức không phải là cán bộ vi phạm đạo đức
Trên báo chí ngân hàng Việt Nam, cụm "rủi ro đạo đức" thường được dùng để chỉ việc cán bộ tín dụng thông đồng với khách hàng, cho vay sai quy trình hoặc chiếm dụng tiền. Đó là rủi ro gian lận, một nhóm của rủi ro hoạt động. Moral hazard trong kinh tế học là sự thay đổi hành vi có thể dự đoán được khi động cơ thay đổi, và thường là hành vi hợp pháp; người được bảo hiểm khám bệnh nhiều hơn không vi phạm điều gì.
6.2. Có rủi ro đạo đức không có nghĩa là không nên có bảo hiểm
Bảo hiểm, bảo hiểm tiền gửi hay hỗ trợ thanh khoản vẫn tạo ra lợi ích lớn: giảm rủi ro cho cá nhân và giảm khả năng rút tiền hàng loạt. Câu hỏi chính sách là mức độ rủi ro đạo đức lớn đến đâu so với lợi ích đó. Lane và Phillips nhấn mạnh điểm này khi xét các khoản cho vay của IMF.
6.3. Rủi ro đạo đức khó đo lường
Khó tách phần rủi ro tăng thêm do kỳ vọng được bảo vệ khỏi phần rủi ro do các yếu tố khác. Trong nghiên cứu của Lane và Phillips về 22 sự kiện chính sách liên quan đến IMF giai đoạn 1995–1999 (các gói hỗ trợ lớn, việc tăng nguồn vốn cho IMF, quyết định không cứu Nga năm 1998), chỉ 2 sự kiện cho thấy chênh lệch lãi suất biến động theo hướng phù hợp với rủi ro đạo đức. Thí nghiệm RAND có giá trị chính vì thiết kế ngẫu nhiên hiếm có, giúp đo được tác động một cách tương đối sạch.
7. Câu hỏi thường gặp
Ví dụ đơn giản nhất về rủi ro đạo đức là gì?
Người mua bảo hiểm mất cắp xe máy rồi để xe ngoài đường không khóa cổ. Rủi ro mất xe tăng lên vì người mua biết công ty bảo hiểm sẽ trả phần lớn thiệt hại, và công ty bảo hiểm không theo dõi được thói quen gửi xe của từng người.
Too big to fail có phải là rủi ro đạo đức không?
Too big to fail là một nguồn gây ra rủi ro đạo đức. Kỳ vọng được nhà nước hỗ trợ làm chủ nợ bớt đòi hỏi lãi suất bù rủi ro, nên tổ chức lớn có thể vay rẻ hơn và chấp nhận rủi ro cao hơn mức nếu tự chịu toàn bộ hậu quả.
Vì sao gọi là "đạo đức" nếu không liên quan đến đạo đức?
Tên gọi được giữ lại từ cách dùng trong ngành bảo hiểm, nơi hành vi bất cẩn của người được bảo hiểm từng được nhìn nhận như vấn đề tư cách. Kinh tế học hiện đại giữ tên gọi nhưng phân tích nó như phản ứng hợp lý trước động cơ.
Kết luận
Rủi ro đạo đức phát sinh khi người ra quyết định không gánh toàn bộ hậu quả và hành vi của họ không được quan sát đầy đủ. Ví dụ Ngân hàng KQ cho thấy cùng một phương án rủi ro có thể bị cổ đông chọn khi vốn mỏng và bị loại khi vốn dày; trong thí nghiệm RAND, nhóm đồng chi trả 95% (có mức trần tự trả mỗi năm) chi tiêu y tế ít hơn khoảng 39% so với nhóm được miễn phí. Cách hạn chế luôn xoay quanh việc trả lại một phần hậu quả cho người ra quyết định, đổi lại phải chấp nhận giảm bớt phần lợi ích của bảo hiểm.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Lane, T. và Phillips, S. (2001), IMF Financing and Moral Hazard, Finance & Development, 38(2): https://www.imf.org/external/Pubs/FT/fandd/2001/06/lane.htm
- Aron-Dine, A., Einav, L. và Finkelstein, A. (2013), The RAND Health Insurance Experiment, Three Decades Later, Journal of Economic Perspectives 27(1); bản NBER Working Paper 18642: https://www.nber.org/papers/w18642
- Arrow, K. (1963), Uncertainty and the Welfare Economics of Medical Care, American Economic Review 53(5).
- Pauly, M. (1968), The Economics of Moral Hazard: Comment, American Economic Review 58(3).
- Baker, T. (1996), On the Genealogy of Moral Hazard, Texas Law Review 75: 237.
- Federal Reserve History, Continental Illinois: A Bank That Was Too Big to Fail: https://www.federalreservehistory.org/essays/continental-illinois
- IMF Survey (31/3/2014), Big Banks Benefit From Government Subsidies: https://www.imf.org/external/pubs/ft/survey/so/2014/pol033114a.htm
- Federal Reserve Board (12/3/2023), Joint Statement by the Department of the Treasury, Federal Reserve, and FDIC: https://www.federalreserve.gov/newsevents/pressreleases/monetary20230312b.htm
- FDIC, Options for Deposit Insurance Reform (2023), Section 3: https://www.fdic.gov/system/files/2024-07/options-deposit-insurance-reform-section-3.pdf
Đọc tiếp: Basel III là gì? Vì sao ngân hàng phải đủ vốn?